
Quelles études pour travailler dans les assurances en 2026 ?
Le diplôme n'est qu'une des trois voies légales pour travailler dans les assurances. Études, formation 150 h, salaires : le guide complet.

Cherchez « quelles études pour travailler dans les assurances » et vous obtiendrez partout la même liste : BTS Assurance, licence professionnelle, master, écoles spécialisées. Cette liste est juste, mais elle est écrite en grande partie par des organismes de formation, ce qui explique qu'elle passe sous silence l'essentiel.
L'essentiel, le voici : le diplôme n'est qu'une des trois portes d'entrée prévues par la réglementation. Le Code des assurances organise explicitement d'autres voies, et le secteur recrute massivement des profils venus d'ailleurs. Cet article remet donc chaque chemin à sa place, avec les durées, les coûts et ce que chacun ouvre réellement comme métiers.
Salarié ou intermédiaire : deux mondes, deux règles
C'est la distinction que presque aucun article ne pose clairement, et elle commande tout le reste. Travailler dans le secteur de l'assurance peut vouloir dire deux choses très différentes sur le plan réglementaire.
Vous pouvez d'abord être salarié d'une compagnie ou d'une mutuelle : gestionnaire de sinistres, souscripteur, chargé d'indemnisation, actuaire, juriste, informaticien. Dans ce cas, votre employeur porte les obligations réglementaires, et votre recrutement se joue sur le diplôme, le stage ou l'alternance, comme dans n'importe quel autre secteur.
Vous pouvez ensuite exercer comme intermédiaire : courtier, agent général, mandataire. Là, vous distribuez des contrats en votre nom, et la loi exige une capacité professionnelle démontrée ainsi qu'une inscription sur un registre officiel. Ce sont deux projets distincts, avec des parcours qui ne se ressemblent pas. La première question à vous poser n'est donc pas « quel diplôme ? » mais « salarié ou indépendant ? ».
La voie classique : les diplômes du secteur
Si vous partez du lycée ou d'une première année d'études, la filière dédiée reste le chemin le plus direct, parce qu'elle combine formation technique et immersion en entreprise.
| Niveau | Formation | Débouchés typiques |
|---|---|---|
| Bac+2 | BTS Assurance | Gestionnaire de contrats, chargé de clientèle, gestionnaire sinistres |
| Bac+3 | Licence professionnelle assurance, banque, finance | Conseiller spécialisé, souscripteur junior, inspecteur commercial |
| Bac+5 | Master en gestion des risques, école spécialisée | Souscripteur grands risques, actuaire, chargé de conformité |
Le BTS Assurance concentre l'essentiel des entrées dans le métier. Il est reconnu par toute la profession et figure sur la liste réglementaire des diplômes ouvrant la capacité professionnelle, ce qui règle d'un coup la question administrative pour ceux qui viseraient plus tard l'indépendance. Au-delà, les instituts historiques du secteur, comme l'Ifpass ou l'École nationale d'assurances, structurent l'offre du bac+2 au bac+5.
Quelle voie d'accès pour votre situation
Entre le diplôme, l'expérience et la formation réglementaire, le bon chemin dépend d'où vous partez et de ce que vous visez. L'outil ci-dessous vous oriente vers la voie qui correspond à votre cas, avec l'ordre de grandeur du budget et du délai.
L'alternance, la vraie porte royale
Si un seul conseil devait ressortir de cet article pour un jeune en formation initiale, ce serait celui-là. L'assurance est un secteur où l'alternance n'est pas un complément mais la norme d'entrée, et le taux d'embauche à l'issue du contrat y est traditionnellement élevé.
Le mécanisme est doublement avantageux. D'une part, le coût de la formation est pris en charge par l'entreprise qui vous recrute, ce qui rend le parcours accessible sans avance de trésorerie. D'autre part, vous sortez avec deux ans d'expérience réelle sur votre curriculum vitae, dans un secteur où la maîtrise concrète des dossiers pèse plus lourd que la mention obtenue à l'examen.
Le centre de formation d'apprentis de la profession structure une offre allant du bac+2 au bac+5. Le point de vigilance est le calendrier : la recherche d'entreprise démarre souvent plusieurs mois avant la rentrée, et les candidats qui s'y prennent au printemps ont mécaniquement plus de choix que ceux qui cherchent en août. Cette logique de préparation anticipée vaut d'ailleurs pour l'ensemble des métiers de la banque et de l'assurance.
Une remarque qui compte : dans ce secteur, on ne vous demandera pas longtemps où vous avez étudié. On vous demandera combien de dossiers vous avez traités, et lesquels vous avez mal gérés au début. L'expérience se périme moins vite que le diplôme.
Sans diplôme d'assurance : les deux autres voies légales
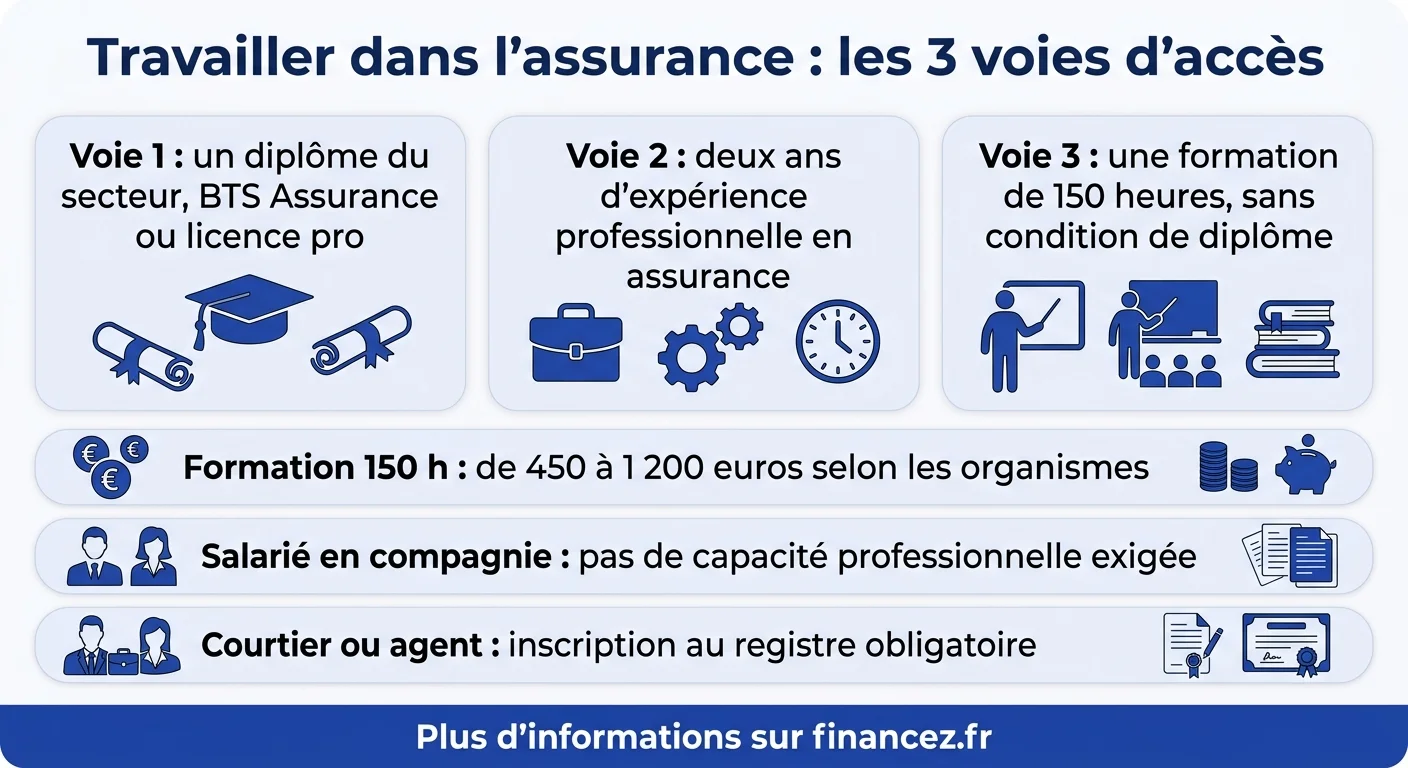
Voilà l'information que les pages des écoles ne mettent jamais en avant. Le Code des assurances, à son article R. 512-9, prévoit trois voies distinctes pour justifier de la capacité professionnelle nécessaire à la distribution de contrats. Le diplôme n'en est que la première.
La deuxième est l'expérience professionnelle : une pratique d'au moins deux ans dans le secteur vaut capacité, sans qu'aucun titre ne soit exigé. Beaucoup de professionnels installés ont commencé ainsi, souvent après avoir été recrutés comme gestionnaires puis formés en interne.
La troisième est le stage de formation de 150 heures minimum, dispensé par un organisme habilité. Point crucial pour ceux qui se croient bloqués : l'accès à cette formation ne suppose aucun diplôme, aucune qualification préalable ni aucune expérience. Il suffit d'être majeur. L'attestation délivrée à l'issue ouvre exactement les mêmes droits qu'un BTS Assurance sur le plan réglementaire.
La formation 150 heures : contenu, durée et coût réel
Puisque c'est la voie de la reconversion, autant en connaître les paramètres concrets plutôt que les promesses commerciales.
Le programme couvre le cadre juridique de la distribution, les obligations d'information et de conseil dues au client, les principales familles de contrats et les règles de protection du consommateur. Ce n'est pas une formation métier au sens technique : elle vous rend conforme, elle ne fait pas de vous un praticien aguerri. Cette nuance mérite d'être intégrée avant de se lancer, car le vrai apprentissage commence après.
Côté budget, les tarifs constatés en 2026 s'échelonnent d'environ 450 à 1 200 euros en formation à distance, avec une majorité d'offres autour de 500 à 600 euros. L'écart entre les extrêmes ne reflète pas toujours une différence de qualité : vérifiez surtout que l'organisme est bien habilité, puisque c'est cette habilitation, et non le prix, qui rend l'attestation valable. Comparez les prestataires comme vous compareriez les garanties d'un contrat, en lisant ce qui est réellement inclus.
Le registre des intermédiaires, passage obligé
Obtenir la capacité professionnelle ne suffit pas à exercer. Tout intermédiaire doit être immatriculé sur le registre unique tenu par l'ORIAS, l'organisme qui recense les professionnels habilités à distribuer des produits d'assurance, de banque et de finance en France.
L'inscription suppose de réunir trois éléments : la capacité professionnelle par l'une des trois voies, une assurance de responsabilité civile professionnelle, et selon les cas une garantie financière lorsque vous encaissez des fonds pour le compte de clients. Le tout se renouvelle chaque année, avec des frais d'inscription à prévoir dans le plan de financement.
Ce registre est public et consultable par n'importe qui. C'est une contrainte pour le professionnel, mais aussi une protection utile : un client peut vérifier en quelques secondes que la personne en face de lui est bien habilitée, ce qui assainit considérablement le marché.
Quels métiers selon votre niveau d'études
Le secteur couvre une palette de fonctions bien plus large que l'image du conseiller en agence, et toutes ne demandent pas le même niveau de formation.
- Sans diplôme du supérieur ou après un bac+2 : gestionnaire de contrats, chargé de clientèle particuliers, téléconseiller spécialisé, gestionnaire de sinistres simples. Ce sont les postes qui recrutent le plus, et souvent le point de départ des carrières longues.
- À bac+3 : souscripteur junior, inspecteur commercial, conseiller en assurance de personnes, gestionnaire de sinistres complexes.
- À bac+5 : actuaire, souscripteur de grands risques industriels, chargé de conformité, juriste spécialisé, gestionnaire d'actifs.
Les fonctions techniques les plus quantitatives, actuariat en tête, relèvent d'un profil mathématique proche de celui recherché dans les métiers de la finance d'entreprise. Elles ne s'atteignent pas par la voie de la formation courte et supposent un cursus scientifique dès le départ.
Combien on gagne, du début à la mi-carrière
Parlons rémunération, puisque c'est une question légitime que beaucoup d'articles esquivent. Précision utile : les écarts sont importants selon la région, la taille de la structure et surtout la part variable, très présente sur les fonctions commerciales.
À l'entrée, un titulaire de BTS recruté comme gestionnaire démarre généralement dans une fourchette proche des débuts de carrière du secteur tertiaire qualifié, sensiblement au-dessus du salaire minimum. La progression se fait ensuite assez régulièrement avec l'ancienneté et la technicité des dossiers confiés.
Les fonctions commerciales et l'exercice indépendant changent la nature du revenu plus que son niveau de départ : un courtier construit un portefeuille dont les commissions se cumulent année après année, ce qui rend les premières années difficiles et les suivantes bien plus confortables. C'est un modèle patrimonial, à comparer avec la stabilité du salariat plutôt qu'avec elle, comme pour l'ensemble des rémunérations du secteur financier.
Se reconvertir : ce que regardent vraiment les recruteurs
Le secteur accueille beaucoup de secondes carrières, et pour une raison simple : ses métiers reposent sur des compétences qui se construisent ailleurs. Savoir écouter un client en difficulté, expliquer clairement une clause complexe, tenir un dossier de bout en bout sans rien perdre en route, ces qualités s'acquièrent dans le commerce, la santé, l'administration ou l'artisanat.
Ce qui bloque les candidatures en reconversion n'est presque jamais le diplôme manquant. C'est l'absence de projet précis. Un candidat qui dit vouloir « travailler dans l'assurance » convainc rarement ; celui qui vise la gestion de sinistres en assurance dommages, et qui sait expliquer pourquoi, passe l'entretien.
Une approche efficace consiste à viser d'abord un poste de gestionnaire salarié, à s'y former deux ans, puis à réévaluer. Vous serez alors payé pendant la montée en compétences, et cette expérience vous ouvrira automatiquement la capacité professionnelle si l'indépendance vous tente ensuite. Beaucoup de courtiers installés ont exactement ce parcours.
L'ordre qui coûte le moins cher : se faire recruter d'abord, se former ensuite, financer soi-même en dernier recours. Trop de candidats font l'inverse et paient une formation avant même d'avoir vérifié que le métier leur plaît.
Questions fréquentes
Quelles études faut-il pour travailler dans les assurances ?
Le BTS Assurance constitue la voie la plus directe et la plus employante, complété selon les ambitions par une licence professionnelle ou un master en gestion des risques. Mais le diplôme du secteur n'est légalement qu'une des trois voies possibles, à côté de l'expérience professionnelle de deux ans et de la formation réglementaire de 150 heures.
Peut-on travailler dans les assurances sans diplôme ?
Oui, et c'est même fréquent. Pour un poste salarié de gestionnaire ou de chargé de clientèle, les compagnies recrutent sur le profil et forment en interne. Pour exercer comme intermédiaire, la formation de 150 heures est accessible sans aucune condition de diplôme ni d'expérience : il suffit d'être majeur pour s'y inscrire.
Combien coûte la formation de 150 heures ?
Les tarifs constatés en 2026 vont d'environ 450 à 1 200 euros en formation à distance, la majorité des offres se situant autour de 500 à 600 euros. Le critère décisif n'est pas le prix mais l'habilitation de l'organisme, puisque c'est elle qui rend l'attestation recevable pour l'inscription au registre des intermédiaires.
Quelle différence entre travailler en compagnie et être courtier ?
Le salarié d'une compagnie exerce sous la responsabilité réglementaire de son employeur et n'a pas à justifier personnellement d'une capacité professionnelle pour la plupart des postes. Le courtier distribue des contrats en son nom propre : il doit démontrer sa capacité, s'immatriculer au registre officiel et souscrire une responsabilité civile professionnelle.
L'alternance est-elle vraiment un avantage dans ce secteur ?
C'est la voie d'entrée privilégiée. La formation est financée par l'entreprise d'accueil, vous êtes rémunéré pendant le cursus, et vous sortez avec une expérience concrète que les recruteurs valorisent davantage que les résultats scolaires. Le point de vigilance est le calendrier : cherchez votre entreprise dès le printemps précédant la rentrée.
Quels métiers de l'assurance recrutent le plus ?
La gestion de sinistres et la relation client concentrent le plus grand volume de recrutements, à tous les niveaux de formation. Les fonctions techniques pointues comme l'actuariat ou la conformité recrutent moins en nombre mais souffrent d'une pénurie de candidats qualifiés, ce qui les rend particulièrement accessibles aux profils scientifiques.