
Sinistre auto : ce que votre assureur versera vraiment, et comment l'augmenter
Valeur à neuf, franchise, garantie du conducteur : repérez l'assurance auto qui rembourse le mieux en lisant les bonnes clauses avant le sinistre.

Deux voisins assurés « tous risques », deux voitures identiques, le même accident sur le même parking : l'un touche de quoi racheter un véhicule équivalent, l'autre doit compléter de sa poche plusieurs milliers d'euros. La différence ne tient ni à la chance ni à la générosité de l'assureur, mais à quelques clauses que presque personne ne lit au moment de signer. Chercher l'assurance auto qui rembourse le mieux, c'est donc moins chercher un nom de compagnie que savoir quelles lignes du contrat regarder. Les voici, avec un outil pour chiffrer la plus importante d'entre elles.
Pourquoi deux assurés « tous risques » ne touchent pas la même somme
La formule tous risques indique seulement que vos propres dommages sont couverts, même quand vous êtes responsable. Elle ne dit rien du montant. Celui-ci dépend de trois réglages : la valeur retenue pour votre véhicule (valeur d'expert, majorée ou à neuf), la franchise qui reste à votre charge, et les plafonds des garanties annexes. Deux contrats vendus sous la même étiquette peuvent ainsi aboutir à des indemnités qui varient du simple au double sur une voiture récente.
Avant de comparer des tarifs, comme on le fait spontanément avec un devis d'assurance voiture, il faut donc ouvrir les conditions générales et particulières et y repérer six points :
- le mode d'indemnisation en cas de perte totale ;
- la durée de la valeur à neuf, s'il y en a une ;
- le montant et la forme de la franchise ;
- le plafond de la garantie du conducteur et son seuil de déclenchement ;
- les conditions de la garantie vol (délai d'attente, exclusions) ;
- la présence d'une protection juridique qui finance un expert en cas de désaccord.
Ces informations figurent rarement sur la première page du devis. Demandez explicitement les conditions générales avant de signer, et posez la question par écrit si une clause reste floue : la réponse de l'assureur vous servira de référence le jour où il faudra être indemnisé.
La valeur à dire d'expert, base de presque toutes les indemnisations
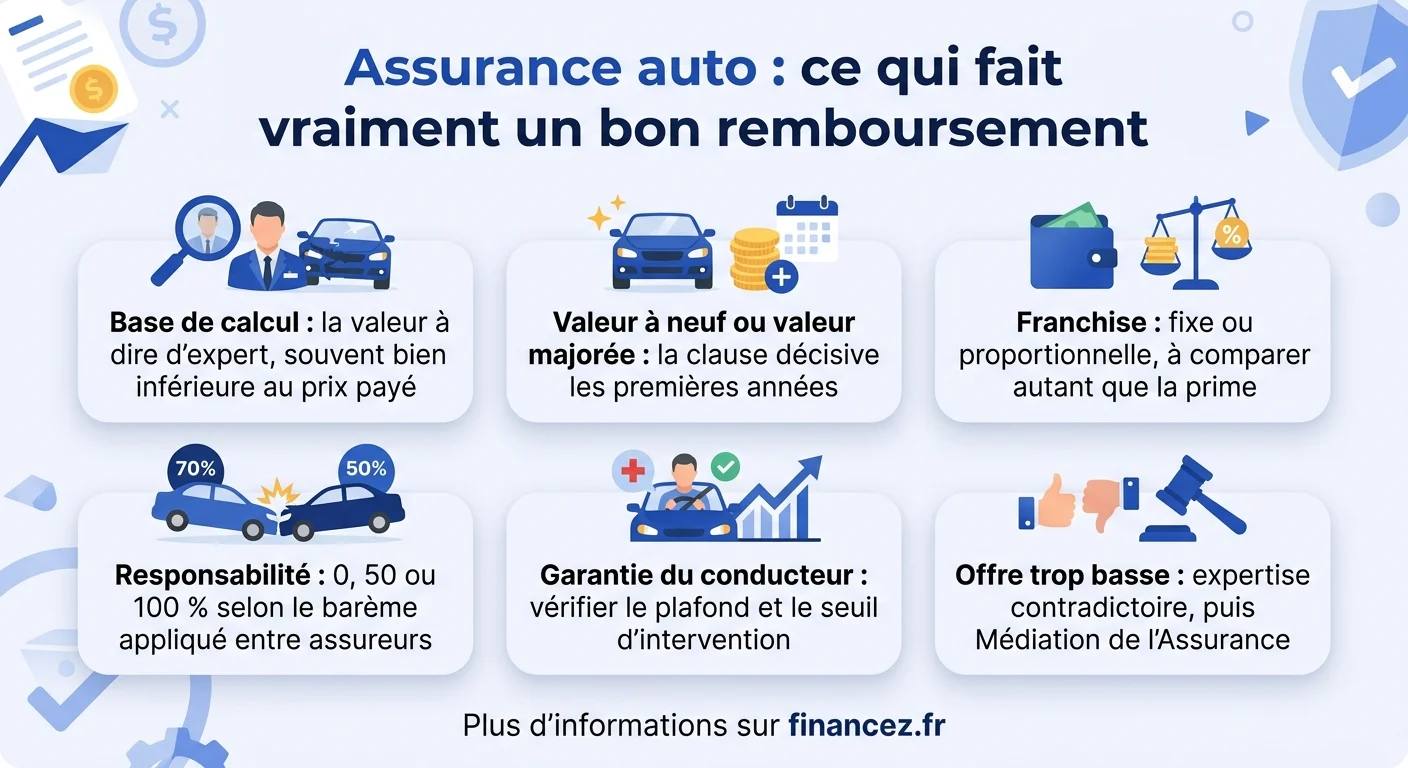
Quand votre voiture est détruite ou volée, l'assureur ne vous rembourse pas son prix d'achat : il vous verse sa valeur de remplacement à dire d'expert, souvent abrégée en VRADE. C'est le prix auquel vous pourriez racheter, au jour du sinistre, un véhicule de même modèle, de même âge, au kilométrage et à l'état comparables. L'expert la fixe à partir des cotes professionnelles et des annonces du marché, en tenant compte des options, de l'entretien et des réparations antérieures. Elle n'a rien d'arbitraire, mais elle suit la décote, et la décote d'une voiture est brutale.
Une voiture neuve perd couramment 20 à 25 % de sa valeur la première année, puis environ 10 à 15 % par an. Concrètement, une citadine achetée 22 000 euros vaut souvent autour de 17 000 euros au bout d'un an, et à peine plus de 13 000 euros après trois ans. Si elle est détruite à ce moment-là et que votre contrat ne prévoit que la valeur d'expert, c'est cette somme, moins la franchise, que vous recevrez. Le reste du crédit auto, lui, reste dû : c'est l'écueil le plus fréquent des acheteurs à crédit.
Estimez votre indemnité en cas de perte totale
Indiquez le prix de votre véhicule neuf, son âge et la clause de votre contrat : l'outil estime l'indemnité et ce que vous gagneriez avec une meilleure clause.
Valeur à neuf et valeur majorée : la clause qui change tout les premières années
Pour compenser la décote, de nombreux contrats proposent, en option ou dans leurs formules haut de gamme, une indemnisation plus favorable pendant une durée limitée. Les intitulés varient d'un assureur à l'autre, mais on retrouve presque toujours l'un des modes suivants.
| Mode d'indemnisation | Ce que vous touchez | Durée habituelle |
|---|---|---|
| Valeur à dire d'expert | La cote du véhicule au jour du sinistre | Toute la vie du contrat |
| Valeur majorée | La cote augmentée de 10 à 30 % | Souvent plusieurs années |
| Valeur d'achat | Le prix payé, y compris pour une occasion | 6 à 12 mois |
| Valeur à neuf | Le prix catalogue d'un véhicule neuf identique | 6 à 36 mois selon les contrats |
La durée est le chiffre à regarder en premier, avant même le montant de la surprime : une valeur à neuf de 6 mois ne protège presque rien, une valeur à neuf de 24 ou 36 mois couvre la période où la décote est la plus forte. Vérifiez aussi si la clause s'applique au vol, et pas seulement à la destruction, et si elle est réservée aux véhicules achetés neufs ou étendue à l'occasion récente. Sur une voiture financée à crédit, c'est souvent elle qui évite de continuer à rembourser une voiture qui n'existe plus.
Franchise : fixe, proportionnelle ou rachetable
La franchise est la part du sinistre qui reste à votre charge, et elle pèse bien plus lourd qu'on ne le croit sur les petits accrochages, de loin les plus fréquents. Elle peut être fixe (300 euros, quel que soit le montant des réparations) ou proportionnelle, par exemple 10 % du dommage avec un minimum et un maximum. Sur une réparation de carrosserie à 1 200 euros, une franchise fixe de 500 euros vous laisse payer plus de 40 % de la facture. Beaucoup de contrats appliquent en outre des franchises différentes selon la garantie : une pour les dommages, une autre pour le vol ou le bris de glace.
Une franchise basse renchérit la prime, c'est le principe même du partage du risque décrit dans notre article sur les trois éléments essentiels de l'assurance. Le bon arbitrage dépend de votre épargne disponible : si un imprévu de 500 euros ne vous met pas en difficulté, une franchise élevée et une prime réduite sont souvent plus rentables sur dix ans. Méfiez-vous en revanche des options de « rachat de franchise » vendues cher : comparez leur coût annuel au montant qu'elles suppriment, et à la fréquence réelle de vos sinistres.
Votre part de responsabilité : le barème qui décide à votre place
Pour les dommages matériels, la plupart des assureurs français ont signé entre eux la convention IRSA (indemnisation et recours des sinistres automobiles). Son principe est simple : c'est votre propre assureur qui vous indemnise, puis il se retourne contre celui de l'autre conducteur. Votre part de responsabilité n'est pas négociée au cas par cas : elle découle d'un barème appliqué aux cases cochées sur le constat amiable, et elle vaut 0, 50 ou 100 % dans la grande majorité des situations.
Cette part conditionne tout. Non responsable, vous êtes indemnisé sans franchise sur vos dommages, même avec une simple formule au tiers, et votre bonus n'est pas touché. Responsable à 100 %, seule une formule tous risques couvre votre véhicule, et votre coefficient est majoré de 25 %, contre 12,5 % pour une responsabilité partagée. D'où l'importance d'un constat rempli calmement, avec un croquis précis : une case oubliée peut faire basculer un sinistre de 0 à 50 % de responsabilité. Le mécanisme du bonus-malus est détaillé dans notre guide de l'assurance auto.
Le contrat fixe combien vous pouvez toucher ; le constat amiable décide si vous le toucherez. Trois minutes d'attention sur le parking valent souvent plus que l'option la plus chère.
Le conducteur blessé, grand oublié des contrats
C'est la garantie la plus négligée, et pourtant celle qui protège les sommes les plus importantes. Depuis la loi Badinter de 1985, les passagers, piétons et cyclistes blessés dans un accident sont indemnisés presque systématiquement par l'assurance du véhicule. Le conducteur responsable, lui, n'est couvert pour ses propres blessures que par la garantie du conducteur. Sans elle, un accident seul contre un arbre peut laisser à votre charge des pertes de revenus et des frais d'aménagement que la Sécurité sociale ne compense que très partiellement.
Deux chiffres doivent être lus dans le contrat. Le premier est le plafond, qui va d'environ 150 000 euros dans les formules d'entrée de gamme à un million d'euros et plus dans les meilleures. Le second, plus discret, est le seuil d'intervention : certains contrats n'indemnisent que si votre taux d'incapacité permanente dépasse 10 % ou 15 %, ce qui exclut la plupart des blessures dites « moyennes ». Un contrat sans seuil, ou à seuil faible, rembourse nettement mieux qu'un contrat au plafond élevé mais au seuil haut. Si vous êtes le seul revenu du foyer ou si vous faites beaucoup de route, cette garantie mérite d'être examinée avant toutes les autres options.
Vol, bris de glace, catastrophe naturelle : des règles à part
Les garanties annexes ont chacune leurs délais et leurs conditions, et un remboursement peut être refusé pour une simple déclaration tardive. Le Code des assurances fixe les délais minimaux ; votre contrat peut être plus souple, jamais plus strict.
| Garantie | Délai pour déclarer | Point à vérifier |
|---|---|---|
| Vol | 2 jours ouvrés, plainte comprise | Délai d'attente avant paiement, souvent 30 jours |
| Bris de glace | 5 jours ouvrés | Franchise supprimée en cas de réparation |
| Catastrophe naturelle | 30 jours après l'arrêté | Franchise légale de 380 euros |
| Dommages, incendie | 5 jours ouvrés | Valeur retenue et franchise |
Pour le vol, lisez attentivement les exclusions : clés laissées dans le véhicule, absence d'effraction constatée ou antivol non posé quand il est exigé suffisent parfois à faire tomber la garantie.
Véhicule économiquement irréparable : céder ou garder
Lorsque le coût des réparations dépasse la valeur d'expert, le véhicule est déclaré économiquement irréparable. L'assureur vous propose alors de vous verser la valeur d'expert en échange de la cession du véhicule, qu'il revendra en l'état. Le Code de la route vous laisse 30 jours pour accepter ou refuser. Accepter est le choix le plus simple : vous êtes payé, l'épave n'est plus votre affaire. Refuser peut avoir du sens si vous connaissez un garagiste capable de réparer pour moins cher, ou si la voiture a pour vous une valeur que la cote ne reflète pas.
En cas de refus, l'assureur vous verse le montant des dommages évalué par l'expert, dans la limite de la valeur du véhicule, et vous gardez la voiture. Attention si l'expert l'a en plus classée comme véhicule gravement endommagé : sa carte grise est alors bloquée, et vous ne pourrez la remettre en circulation qu'après réparation et un second passage de l'expert certifiant qu'elle peut rouler en sécurité. Ce parcours prend souvent plusieurs semaines, à prévoir si la voiture vous est indispensable au quotidien. Pendant ce temps, seule une garantie de véhicule de remplacement, quand votre contrat en comporte une, vous évite de louer une voiture à vos frais, souvent pour une durée plafonnée entre sept et trente jours.
Contester une offre d'indemnisation trop basse
Une offre n'est pas une décision. Si la valeur retenue vous paraît sous-évaluée, commencez par demander le rapport d'expertise et réunissez vos preuves : factures d'entretien, options, pneus récents, annonces de véhicules comparables. Beaucoup de désaccords se règlent à ce stade, l'expert pouvant réviser son estimation sur pièces. Si rien ne bouge, vous pouvez demander une expertise contradictoire : vous mandatez votre propre expert, dont les honoraires sont à votre charge sauf si votre contrat comporte une protection juridique qui les prend en compte.
En dernier recours, adressez une réclamation écrite au service client de l'assureur. Sans réponse satisfaisante sous deux mois, la Médiation de l'Assurance peut être saisie gratuitement, en ligne ou par courrier, avant toute action en justice. Les délais légaux de paiement, une fois l'accord trouvé, sont détaillés dans notre article sur la prestation d'assurance. Retenez surtout qu'une indemnité acceptée et signée est difficile à remettre en cause : ne signez pas tant que le montant ne vous paraît pas juste. Gardez aussi une trace écrite de chaque échange, courriels et courriers recommandés, car ce dossier sera la première pièce demandée par le médiateur.
Le meilleur remboursement ne se négocie pas après l'accident : il se choisit le jour où l'on signe le contrat.
Questions fréquentes
Quelle assurance auto rembourse le mieux ?
Aucune compagnie ne rembourse mieux que les autres dans l'absolu : tout dépend des clauses du contrat choisi. Pour une voiture récente, privilégiez une valeur à neuf d'au moins 24 mois ou une valeur majorée. Comparez ensuite la franchise, le plafond et le seuil de la garantie du conducteur, puis les conditions de la garantie vol. Deux formules tous risques d'un même assureur peuvent d'ailleurs indemniser très différemment. Enfin, une compagnie qui répond vite et clairement à vos questions avant la signature a toutes les chances de gérer votre sinistre avec la même rigueur.
Comment est calculée l'indemnisation d'une voiture détruite ?
L'expert mandaté par l'assureur détermine la valeur de remplacement du véhicule au jour du sinistre, d'après le marché des modèles comparables. L'assureur verse cette somme, éventuellement majorée ou remplacée par la valeur à neuf si le contrat le prévoit, puis déduit la franchise. Si le véhicule était financé à crédit, l'indemnité sert d'abord à solder ce que vous devez à l'organisme prêteur.
Suis-je remboursé si je ne suis pas responsable de l'accident ?
Oui, même avec une simple formule au tiers, puisque vos dommages sont pris en charge au titre de la responsabilité de l'autre conducteur. Grâce à la convention entre assureurs, c'est votre propre compagnie qui vous indemnise, sans franchise, avant de se faire rembourser par celle du responsable. Votre bonus reste intact. Il faut toutefois que l'autre conducteur soit identifié, d'où l'importance du constat amiable.
Quel est le délai de remboursement d'une assurance auto ?
Le délai dépend du contrat, qui fixe en général un versement dans les quinze à trente jours suivant l'accord sur le montant ou la remise du rapport d'expertise. En cas de vol, l'assureur attend le plus souvent trente jours avant de payer, le temps de voir si le véhicule est retrouvé. Pour les dommages corporels, la loi Badinter impose à l'assureur de présenter une offre dans des délais encadrés.
La valeur à neuf vaut-elle le surcoût ?
Pour une voiture neuve ou presque neuve, souvent oui, car elle compense la décote de 20 à 25 % de la première année. L'intérêt baisse fortement après deux ou trois ans, une fois la clause expirée. Avant de la prendre, vérifiez sa durée exacte, son application au vol comme à la destruction, et comparez son coût annuel à l'écart entre le prix payé et la cote du véhicule.
Peut-on refuser l'offre de l'expert ?
Oui. Vous pouvez d'abord fournir des éléments qui justifient une valeur plus élevée, puis demander une expertise contradictoire avec un expert de votre choix. Si le désaccord persiste, une réclamation écrite à l'assureur puis la saisine gratuite de la Médiation de l'Assurance permettent souvent d'aboutir sans procès. Tant que vous n'avez pas signé l'accord d'indemnisation, rien n'est définitif.