
À quoi sert vraiment le système d'assurance, au-delà de votre contrat
Mutualiser les risques, financer l'économie, tenir face aux catastrophes : l'objectif de l'assurance expliqué, avec un test pour savoir quoi assurer.

On paie une assurance en espérant ne jamais s'en servir, et c'est justement ce paradoxe qui intrigue : à quoi sert tout cet argent versé chaque année ? L'objectif de l'assurance ne se limite pas à rembourser un dégât des eaux ou un accident de voiture. Le système, dans son ensemble, poursuit plusieurs buts qui touchent votre budget, l'économie tout entière et même la façon dont l'État gère les catastrophes. Comprendre ces objectifs aide à mieux choisir ce que l'on assure, et ce que l'on peut raisonnablement garder à sa charge.
Transformer un risque ruineux en dépense prévisible
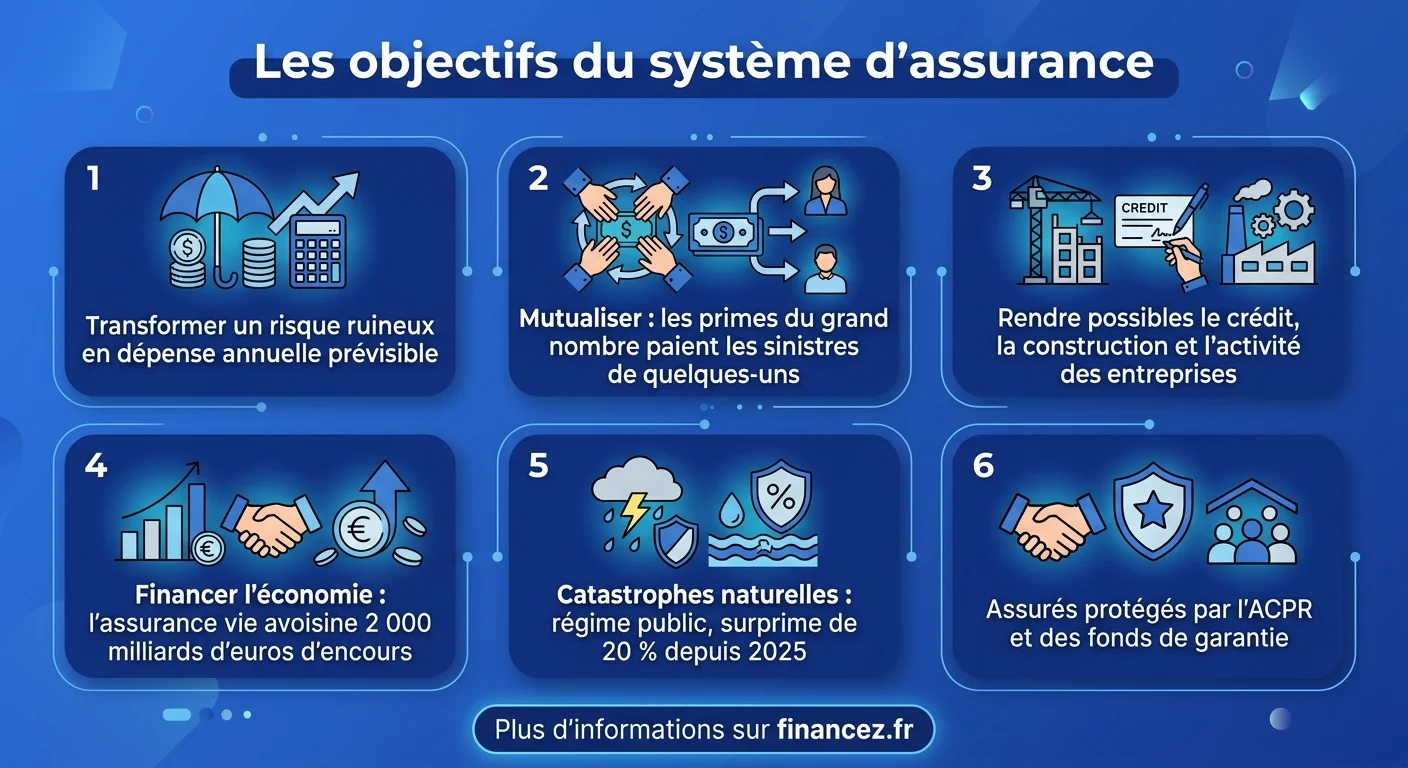
Le premier objectif est d'ordre personnel : échanger une perte possible, rare mais potentiellement catastrophique, contre une dépense certaine, modeste et connue d'avance. Personne ne sait si sa maison brûlera, mais chacun peut payer quelques centaines d'euros par an pour que, si cela arrive, la reconstruction soit financée. Sans assurance, la seule protection serait d'épargner de quoi reconstruire soi-même, ce qui est hors de portée de presque tous les ménages. L'assurance vous évite donc de devoir constituer une réserve démesurée pour un événement qui n'arrivera probablement jamais.
Ce mécanisme repose sur un contrat, avec ses trois composantes, le risque couvert, la prime payée et l'indemnité promise, que détaille notre article sur les trois éléments essentiels de l'assurance. Son intérêt se mesure à la gravité du risque bien plus qu'à sa fréquence. Assurer un événement qui vous ruinerait a tout son sens, même si vous ne touchez jamais un centime. Assurer une petite dépense fréquente, en revanche, revient souvent à payer d'avance ce que vous auriez payé de toute façon, frais de gestion de l'assureur en plus.
La mutualisation, et pourquoi elle ne fonctionne qu'à grande échelle
Pour tenir sa promesse, l'assureur regroupe un très grand nombre de personnes exposées au même type de risque. Les primes de tous alimentent une caisse commune, qui paie les sinistres des quelques-uns qui en subissent un. C'est la mutualisation, et elle s'appuie sur un résultat mathématique établi par Jacques Bernoulli au XVIIe siècle, la loi des grands nombres : plus le groupe est vaste, plus le nombre de sinistres d'une année se rapproche de sa moyenne statistique. Un assureur ne sait pas qui aura un accident, mais il sait avec une bonne précision combien de ses assurés en auront un.
Cette prévisibilité est la condition de tout le reste. Elle permet de fixer une prime juste, calculée à partir de la fréquence et du coût moyen des sinistres, auxquels s'ajoutent les frais de gestion et une marge. Elle explique aussi pourquoi l'assurance est née dans le commerce maritime, là où les armateurs avaient besoin de répartir le risque de naufrage, une histoire que retrace notre article sur les origines de l'assurance. À l'inverse, un petit groupe ou un risque qui frappe tout le monde en même temps rend la mutualisation fragile, et c'est là que commencent les limites du système.
L'assureur ne parie pas sur votre sort : il parie sur la moyenne de milliers de sorts, et c'est ce qui lui permet de vous promettre une indemnité.
Ce qu'on assure, ce qu'on garde pour soi
Les gestionnaires de risques classent les risques selon deux axes, leur fréquence et leur gravité. Ce croisement indique la stratégie la plus rationnelle, pour un ménage comme pour une entreprise.
| Type de risque | Exemple | Stratégie adaptée |
|---|---|---|
| Rare et très grave | Incendie, responsabilité civile, invalidité | Assurer sans hésiter |
| Rare et peu grave | Lunettes cassées, petit appareil en panne | Garder à sa charge, avec une épargne de précaution |
| Fréquent et peu grave | Petits accrochages, soins courants | Garder ou franchise élevée, sauf obligation |
| Fréquent et grave | Conduite très risquée, activité dangereuse | Réduire le risque d'abord, l'assurance coûtera cher |
Ce tableau explique pourquoi une franchise plus élevée fait souvent baisser la prime sans vous exposer à la ruine : vous gardez les petits sinistres, l'assureur conserve les gros, qui sont sa véritable raison d'être.
Assurer ce risque ou le garder pour vous ?
Le test ci-dessous applique cette logique à un risque précis : il compare le coût du pire scénario à votre épargne disponible et estime la prime purement statistique.
Rendre possibles le crédit, la construction et l'entreprise
Le deuxième objectif du système dépasse le particulier : sans assurance, une grande partie de l'activité économique serait tout simplement impossible. Une banque accorde un crédit immobilier sur vingt-cinq ans parce qu'une assurance emprunteur remboursera le capital en cas de décès ou d'invalidité. Un promoteur lance un chantier parce que l'assurance dommages-ouvrage et la garantie décennale des constructeurs protègent l'acheteur pendant dix ans. Un transporteur accepte une cargaison de valeur parce que la marchandise est couverte. Retirez l'assurance, et chacun exigerait des garanties bien plus lourdes, ou renoncerait à s'engager.
C'est aussi pour cela que le législateur a rendu certaines assurances obligatoires : la responsabilité civile automobile depuis 1958, l'assurance des locataires, la garantie décennale des professionnels du bâtiment, parmi d'autres. L'objectif n'est pas d'enrichir les assureurs, mais de garantir qu'une victime soit indemnisée même lorsque le responsable n'a pas les moyens de payer. Notre panorama des assurances obligatoires pour un particulier détaille celles qui vous concernent. Dans tous ces cas, l'assurance agit comme un tiers de confiance qui fluidifie les échanges entre des parties qui ne se connaissent pas.
Un investisseur géant : où va l'argent des primes
Les assureurs encaissent les primes avant de payer les sinistres, parfois des années avant dans le cas d'une responsabilité civile ou d'une invalidité. Entre les deux, ils placent cet argent. En assurance vie, le phénomène prend une tout autre ampleur : l'encours avoisine à lui seul les 2 000 milliards d'euros en France, ce qui en fait le placement préféré des ménages. Ces sommes sont investies en obligations d'État et d'entreprises, en actions, en immobilier. Les assureurs comptent ainsi parmi les tout premiers financeurs de la dette publique française et des grandes entreprises.
Ce troisième objectif, souvent ignoré, a des conséquences très concrètes pour vous. Le rendement de votre fonds en euros dépend directement de la façon dont l'assureur place l'argent collecté, et la réglementation l'oblige à privilégier la sécurité, d'où des rendements réguliers mais modestes. C'est aussi ce rôle d'investisseur qui explique pourquoi les pouvoirs publics orientent régulièrement l'épargne des contrats vers le financement des entreprises ou de la transition énergétique. Si vous détenez un contrat, notre guide de l'assurance vie explique comment ces choix se répercutent sur votre épargne.
Quand le risque dépasse les assureurs : réassurance et régimes publics
La mutualisation a une faiblesse : elle suppose que les sinistres restent dispersés. Une tempête, une inondation ou une vague d'attentats frappe au contraire des milliers d'assurés d'un seul coup. Pour y faire face, les assureurs se réassurent, c'est-à-dire qu'ils cèdent une partie de leurs risques à des réassureurs, et l'État organise des régimes spécifiques.
| Dispositif | Ce qu'il couvre | Financement |
|---|---|---|
| Régime catastrophes naturelles | Inondations, sécheresse, séismes reconnus par arrêté | Surprime sur les contrats, réassurance par la CCR garantie par l'État |
| GAREAT | Dommages matériels liés aux attentats | Pool d'assureurs, avec garantie de l'État |
| Fonds de garantie des victimes | Victimes d'actes de terrorisme et d'infractions | Contribution prélevée sur les contrats de biens |
| FGAO | Victimes de conducteurs non assurés ou non identifiés | Contribution des assurés et des assureurs |
Depuis le 1er janvier 2025, la surprime catastrophes naturelles est passée de 12 à 20 % sur les contrats habitation et professionnels, pour faire face à la hausse des sinistres climatiques.
Solidarité ou segmentation : la tension au cœur du système
Tout système d'assurance doit arbitrer entre deux logiques. La première est la solidarité : tout le monde paie à peu près la même chose, et les bons risques financent les mauvais. La seconde est la segmentation : chacun paie selon son propre niveau de risque, ce qui semble plus juste mais peut exclure ceux qui en auraient le plus besoin. L'assurance maladie obligatoire illustre la première, puisque les cotisations dépendent des revenus et non de l'état de santé. L'assurance automobile illustre la seconde, avec le bonus-malus, l'âge du conducteur ou le lieu de stationnement qui modulent la prime.
Les données dont disposent désormais les assureurs poussent vers toujours plus de segmentation, et le législateur fixe des garde-fous. Il est ainsi interdit de tarifer selon le sexe depuis une décision de la Cour de justice de l'Union européenne de 2011, et le droit à l'oubli permet aux anciens malades du cancer de ne plus déclarer leur maladie à l'assurance emprunteur au bout de cinq ans sans rechute. Le régime catastrophes naturelles, avec son taux de surprime identique partout, reste l'exemple le plus net de solidarité : une maison en zone inondable ne paie pas plus cher, au titre de ce régime, qu'une maison sur une colline.
Plus un assureur connaît précisément votre risque, plus votre prime devient juste pour vous, et moins le système reste solidaire pour les autres.
Qui protège les assurés si l'assureur fait défaut
Une promesse d'indemnisation ne vaut que si celui qui la fait existe encore le jour du sinistre. C'est pourquoi l'assurance est l'un des secteurs les plus surveillés. En France, l'Autorité de contrôle prudentiel et de résolution, adossée à la Banque de France, délivre les agréments, contrôle la solidité financière des assureurs et peut retirer une compagnie du marché. Depuis 2016, la directive européenne Solvabilité 2 impose aux assureurs de détenir des fonds propres proportionnés aux risques qu'ils portent, calculés pour résister à un choc extrême, du type de ceux qui ne surviennent qu'une fois tous les deux cents ans.
Si malgré tout un assureur fait faillite, des filets de sécurité existent. Le Fonds de garantie des assurances de personnes protège les contrats d'assurance vie jusqu'à 70 000 euros par assuré et par compagnie, et un mécanisme comparable couvre les assurances de dommages obligatoires. Les défaillances restent rares, mais elles arrivent, notamment chez de petits acteurs étrangers opérant en France en libre prestation de services, en assurance construction par exemple. Avant de souscrire auprès d'un assureur inconnu, vérifier son agrément sur le registre officiel des organismes d'assurance ne prend que quelques minutes.
Les risques que le système a du mal à couvrir
L'assurance atteint ses limites dès qu'un risque devient trop fréquent, trop concentré ou trop imprévisible. Le changement climatique en est l'exemple le plus visible : la sécheresse qui fait fissurer les maisons bâties sur des sols argileux coûte désormais plus d'un milliard d'euros certaines années, et le régime catastrophes naturelles a dû être renforcé. Dans certaines zones très exposées, des assureurs réduisent déjà leurs garanties ou refusent de nouveaux clients, et le risque de voir des territoires entiers devenir difficiles à assurer fait l'objet de rapports officiels réguliers.
D'autres risques posent des problèmes voisins. La pandémie de 2020 a montré que les pertes d'exploitation d'une économie entière à l'arrêt dépassaient ce qu'un marché privé peut couvrir. Le risque cyber, qui peut frapper des milliers d'entreprises par la même faille, reste difficile à tarifer faute d'historique. Pour ces risques systémiques, la réponse passe de plus en plus par des partenariats entre assureurs et pouvoirs publics, et par la prévention : un risque que l'on réduit en amont reste le meilleur moyen de garder un système d'assurance accessible à tous.
Questions fréquentes
Quel est le rôle de l'assurance ?
L'assurance a un triple rôle. Pour vous, elle transforme un risque grave et incertain en une dépense annuelle connue. Pour l'économie, elle rend possibles le crédit, la construction et les échanges en garantissant l'indemnisation des victimes et des créanciers. Enfin, grâce aux primes et à l'épargne collectées, les assureurs figurent parmi les principaux investisseurs du pays. Ces trois fonctions reposent sur un même mécanisme, la mutualisation des risques entre un très grand nombre d'assurés.
Quels sont les grands principes de l'assurance ?
Les principaux sont la mutualisation, qui répartit le coût des sinistres entre tous les assurés, et la loi des grands nombres, qui rend ce coût prévisible. S'y ajoutent l'aléa, puisqu'on ne peut assurer qu'un événement incertain, et la bonne foi, qui oblige l'assuré à déclarer honnêtement son risque. En assurance de dommages s'applique aussi le principe indemnitaire : l'indemnité répare la perte réelle et ne doit jamais enrichir l'assuré. Ces principes sont inscrits dans le Code des assurances.
Comment une compagnie d'assurance gagne-t-elle de l'argent ?
Un assureur a deux sources de revenus. La première est technique : les primes encaissées doivent dépasser les sinistres payés et les frais de gestion, ce que mesure le ratio combiné. La seconde est financière : entre l'encaissement de la prime et le paiement du sinistre, l'argent est placé et produit des revenus. En assurance de dommages, le résultat technique est souvent mince, et ce sont les produits financiers qui assurent une part importante de la rentabilité.
Quelle différence entre une assurance et une mutuelle ?
Une compagnie d'assurance est une société commerciale, détenue par des actionnaires qui attendent une rémunération. Une mutuelle est une structure à but non lucratif, régie par le Code de la mutualité, dont les adhérents sont en principe les propriétaires et élisent les dirigeants. Dans le langage courant, le mot mutuelle désigne aussi la complémentaire santé, quel que soit l'organisme qui la propose. Pour l'assuré, les garanties et le contrôle par l'ACPR sont comparables.
L'assurance est-elle obligatoire en France ?
Pas de manière générale, mais plusieurs assurances le sont. Tout véhicule terrestre à moteur doit être couvert au minimum en responsabilité civile. Le locataire doit assurer son logement contre les risques locatifs, les copropriétaires sont tenus de s'assurer en responsabilité civile, et les professionnels du bâtiment doivent souscrire une garantie décennale. D'autres assurances, comme l'assurance emprunteur, ne sont pas imposées par la loi mais exigées en pratique par les banques.
Que se passe-t-il si mon assureur fait faillite ?
L'Autorité de contrôle prudentiel et de résolution cherche d'abord à transférer le portefeuille de contrats à un autre assureur, ce qui évite toute interruption. Si ce n'est pas possible, les fonds de garantie interviennent : pour l'assurance vie, les sommes sont protégées jusqu'à 70 000 euros par assuré et par compagnie. Pour les assurances de dommages obligatoires, un fonds prend en charge l'indemnisation des sinistres et le contrat est résilié, ce qui oblige à en souscrire un nouveau rapidement.