
Quelles assurances sont obligatoires pour un particulier ?
Auto, logement, trottinette, travaux : le panorama complet des cas d'assurance obligatoire, les sanctions encourues et les fausses obligations à ignorer.

Un conseiller vous explique qu'il vous faut « au minimum une responsabilité civile », l'école réclame une attestation, le garage vous parle d'une garantie indispensable, et vous finissez avec quatre contrats dont vous ne savez plus lequel la loi exige réellement. La réalité est beaucoup plus simple qu'on ne vous le dit : les cas d'assurance obligatoire pour un particulier se comptent sur les doigts de deux mains, ils sont tous inscrits dans un texte précis, et plusieurs des couvertures qu'on vous présente comme incontournables ne le sont absolument pas. Cet article fait le tri : ce que la loi impose vraiment, ce qui relève d'une exigence contractuelle, ce que vous payez peut-être en double, et ce que vous risquez concrètement en cas de manquement.
Ce qui rend une assurance obligatoire, et ce qui n'y suffit pas
Une assurance devient obligatoire dans trois cas de figure seulement, et les confondre coûte cher. Le premier est légal : un texte, généralement le Code des assurances, impose la souscription à toute personne se trouvant dans une situation donnée. Le deuxième est contractuel : un tiers, banque ou bailleur, en fait une condition pour vous accorder quelque chose. Le troisième est conditionnel : sans elle, vous ne pouvez pas exercer une activité, comme valider un permis de chasser.
Cette distinction n'a rien de théorique. Une obligation légale ne se négocie pas et son manquement est sanctionné par la puissance publique. Une obligation contractuelle, elle, se discute : vous pouvez choisir votre assureur, comparer, et faire jouer la concurrence, ce qui change beaucoup de choses sur la facture. Quand on vous présente une couverture comme obligatoire, la première question à poser est donc toujours la même : obligatoire au titre de quel texte, ou à la demande de qui ?
Les deux obligations qui concernent presque tous les foyers
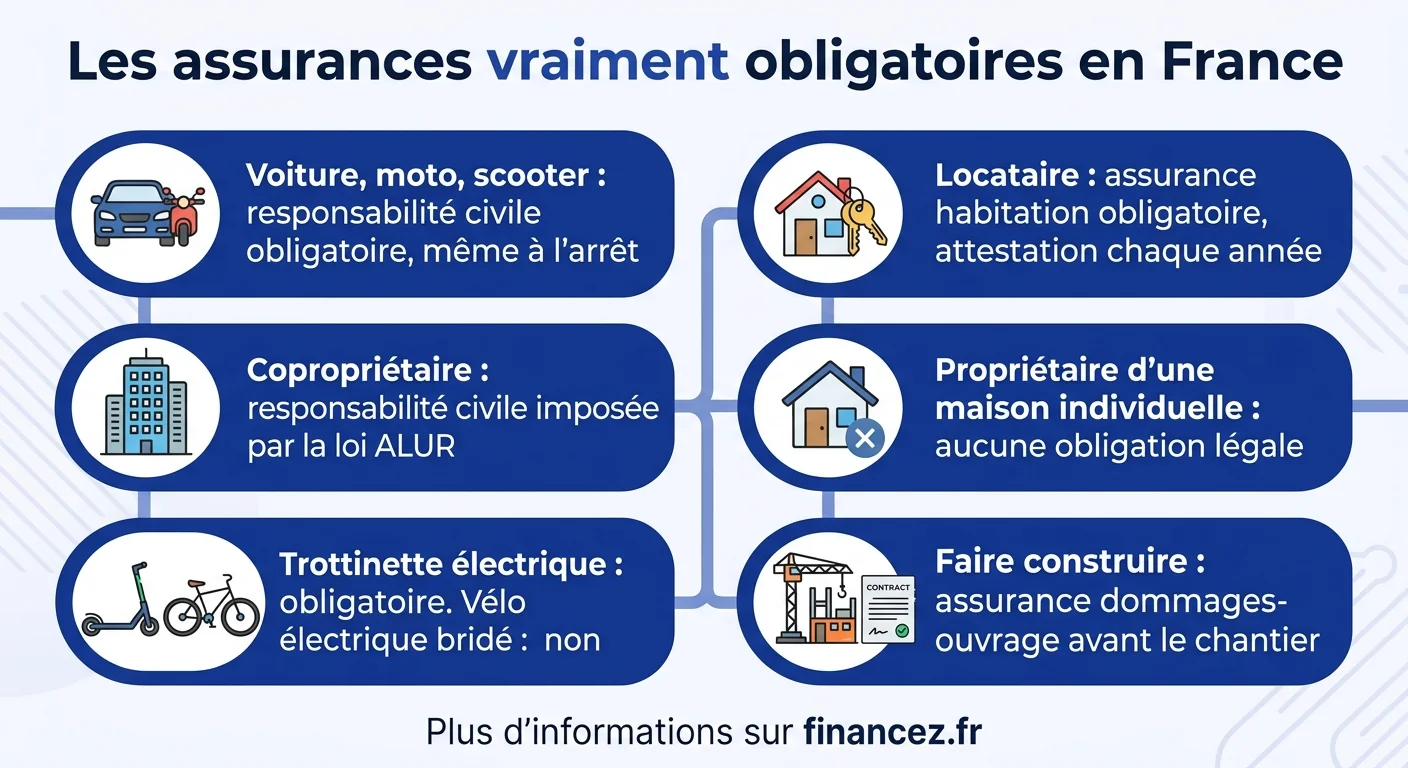
La première est la responsabilité civile automobile. Elle s'applique dès lors que vous êtes propriétaire d'un véhicule terrestre à moteur, et le point que beaucoup ignorent est qu'elle vaut même pour un véhicule qui ne roule pas : une voiture en panne stationnée dans un garage, un scooter remisé pour l'hiver, un vieux modèle en attente de vente restent soumis à l'obligation tant qu'ils ne sont pas détruits ou officiellement retirés de la circulation. Le fondement se trouve dans le Code des assurances, et les règles de l'assurance auto en découlent directement.
La seconde est l'assurance du logement, mais uniquement dans deux situations. Si vous êtes locataire, la loi du 6 juillet 1989 vous impose de couvrir les risques locatifs et de fournir une attestation à la signature du bail, puis chaque année. Si vous êtes copropriétaire, occupant ou bailleur, la loi ALUR de 2014 vous impose une responsabilité civile. En dehors de ces deux cas, l'assurance du logement reste facultative, ce qui surprend souvent.
Vos obligations personnelles en cinq questions
Répondez à ces cinq questions pour obtenir la liste des obligations qui s'appliquent réellement à votre situation, sans celles qu'on vous vend par habitude.
Locataire, copropriétaire, propriétaire : qui doit quoi
C'est la zone de confusion la plus fréquente, parce que l'obligation ne dépend pas du fait d'habiter le logement mais du statut juridique qui vous lie à lui. Le tableau ci-dessous résume les quatre configurations courantes.
| Situation | Obligation | Fondement |
|---|---|---|
| Locataire d'un logement vide ou meublé | Oui, risques locatifs | Loi du 6 juillet 1989 |
| Copropriétaire, occupant ou bailleur | Oui, responsabilité civile | Loi ALUR de 2014 |
| Propriétaire occupant d'une maison individuelle | Non | Aucun texte |
| Personne hébergée à titre gratuit | Non, à titre personnel | Couverture via l'hébergeant |
Deux précisions utiles. La colocation ne change rien à l'obligation, mais elle impose de vérifier que le contrat couvre tous les occupants nommément, faute de quoi un colocataire non déclaré se retrouve sans protection. Et pour le bailleur d'un logement en copropriété, l'obligation persiste même quand le bien est loué et donc déjà assuré par le locataire, car les deux couvertures ne portent pas sur les mêmes risques. Les garanties d'une assurance habitation se lisent d'ailleurs très différemment selon ce statut.
Trottinette électrique oui, vélo électrique non
Voici l'obligation la plus récente et la plus ignorée. Une trottinette électrique entre dans la définition du véhicule terrestre à moteur retenue par le Code des assurances, ce qui déclenche mécaniquement la même obligation de responsabilité civile qu'une automobile. Rouler sans assurance avec une trottinette expose donc, sur le principe, aux sanctions prévues pour le défaut d'assurance automobile, ce que la plupart des utilisateurs découvrent après un accrochage.
Le vélo à assistance électrique classique échappe à cette qualification, parce que son assistance se coupe à vingt-cinq kilomètres par heure et qu'il ne fonctionne pas sans pédalage. Il n'est donc soumis à aucune obligation. La bascule s'opère avec les modèles rapides qui dépassent ce seuil, assimilés à des cyclomoteurs. Avant de souscrire un contrat dédié, un réflexe fait souvent économiser une ligne budgétaire entière : appelez votre assureur habitation, car un nombre croissant de contrats multirisques intègrent désormais ces engins, parfois sans supplément.
La règle tient en une phrase : s'il y a un moteur qui propulse seul l'engin, il y a obligation d'assurance. S'il faut pédaler pour avancer, il n'y en a pas.
Faire construire ou rénover : l'obligation qu'on oublie
Le particulier qui fait construire une maison ou entreprend des travaux touchant à la structure endosse le statut de maitre d'ouvrage, et cette casquette s'accompagne d'une obligation légale : souscrire une assurance dommages-ouvrage avant l'ouverture du chantier. Son rôle est de financer rapidement la réparation des désordres relevant de la garantie décennale, sans attendre qu'un tribunal détermine qui est responsable.
Dans les faits, elle est très souvent négligée sur les chantiers de particuliers, et aucune sanction pénale ne frappe le particulier qui construit pour lui-même. Le prix se paie plus tard, à deux moments précis : lors d'un sinistre, où il faudra prouver la faute d'un intervenant avant d'obtenir le moindre euro, et lors de la revente dans les dix ans, où l'absence d'attestation doit être mentionnée devant notaire et fait fuir une partie des acquéreurs. C'est l'obligation la plus facile à ignorer sur le moment et la plus coûteuse à long terme.
Chasse, sport, associations : les obligations liées aux activités
La responsabilité civile chasse est la plus stricte du lot : sans elle, le permis ne peut pas être validé, et il n'existe aucune tolérance. Elle couvre les dommages causés aux tiers pendant l'action de chasse, y compris les accidents de tir, dont le coût potentiel justifie amplement l'exigence.
Pour le sport, le cadre est différent et souvent mal compris. La licence délivrée par une fédération intègre presque toujours une garantie accident de base, et les clubs doivent de leur côté assurer leur responsabilité civile. L'assurance individuelle complémentaire proposée au moment de l'inscription reste facultative, même quand le formulaire donne l'impression contraire. Avant de la cocher machinalement, vérifiez ce que couvre déjà votre contrat habitation et votre garantie accidents de la vie, la superposition est fréquente.
Les fausses obligations qu'on vous présente comme telles
Quatre couvertures reviennent systématiquement dans cette catégorie. La responsabilité civile générale d'abord : aucun texte ne l'impose à un particulier, elle n'est obligatoire que par ricochet, via l'habitation ou l'automobile. L'assurance scolaire ensuite, qui ne peut pas être exigée pour les activités inscrites dans l'emploi du temps ordinaire, et le devient seulement pour les sorties et séjours facultatifs.
Vient ensuite l'assurance emprunteur, exigence de la banque et non de la loi, ce qui vous autorise à choisir librement un contrat externe à garanties équivalentes. Enfin les extensions de garantie proposées à la caisse d'un magasin, qui ne relèvent d'aucune obligation et font souvent doublon avec la garantie légale de conformité. Un comparateur d'assurance bien utilisé sert d'ailleurs autant à repérer ces doublons qu'à faire baisser une prime.
Ce que vous payez peut-être en double
La responsabilité civile incluse dans un contrat multirisque habitation est bien plus large que ce que la plupart des assurés imaginent. Elle couvre en général les dommages causés aux tiers par vous, votre conjoint, vos enfants, vos animaux domestiques, et cela dans la vie courante comme à l'école ou en vacances. Autrement dit, une bonne partie des petites garanties vendues séparément fait doublon avec une couverture que vous détenez déjà.
La méthode de vérification tient en dix minutes une fois par an. Sortez votre contrat habitation, cherchez le chapitre responsabilité civile vie privée, et listez les personnes et les situations couvertes. Comparez ensuite avec les garanties annexes que vous payez : assurance scolaire, individuelle sportive, protection des moyens de paiement souvent incluse dans la convention bancaire, assurance voyage parfois adossée à une carte. C'est le contrôle le plus rentable de tout le budget assurance d'un foyer, et il ne demande aucune compétence particulière, seulement une lecture attentive comme le rappelle notre panorama du fonctionnement de l'assurance.
Ce que vous risquez réellement en cas de défaut
Les conséquences varient énormément selon l'obligation concernée, et il est utile de les hiérarchiser. Le défaut d'assurance automobile est le plus lourdement traité : il s'agit d'un délit, sanctionné par une amende forfaitaire de plusieurs centaines d'euros, portée à plusieurs milliers en cas de poursuite devant le tribunal, avec des peines complémentaires possibles comme la suspension du permis ou la confiscation du véhicule. S'y ajoute le vrai risque financier, celui d'avoir à indemniser personnellement les victimes d'un accident dont vous êtes responsable, sur des montants qui peuvent suivre une famille toute sa vie.
Pour un locataire non assuré, la mécanique est différente mais rapide : le bailleur peut souscrire un contrat à votre place et en répercuter le coût majoré sur vos quittances, et le bail peut prévoir une clause résolutoire permettant d'engager la résiliation. Le défaut de responsabilité civile chasse, lui, empêche purement et simplement la validation du permis. Quant au maitre d'ouvrage sans dommages-ouvrage, il ne risque aucune amende mais s'expose à des années de procédure et à une revente compliquée. Dans tous les cas, le coût du manquement dépasse largement celui de la prime évitée.
Questions fréquentes
Quelles sont les assurances obligatoires pour un particulier ?
Deux concernent la quasi-totalité des foyers : la responsabilité civile automobile dès que vous possédez un véhicule terrestre à moteur, même immobilisé, et l'assurance habitation si vous êtes locataire ou copropriétaire. S'y ajoutent des obligations liées à des situations précises : dommages-ouvrage quand vous faites construire, responsabilité civile chasse pour valider un permis, et assurance des engins de déplacement personnel motorisés comme les trottinettes électriques.
La responsabilité civile est-elle obligatoire en France ?
Pas en tant que telle pour un particulier, contrairement à une idée très répandue. Aucun texte n'impose à une personne physique de souscrire une responsabilité civile générale. En revanche, elle devient obligatoire par ricochet dans plusieurs situations : elle est incluse dans l'assurance habitation que la loi impose aux locataires et aux copropriétaires, elle est exigée sous forme de responsabilité civile automobile pour tout véhicule à moteur, et elle conditionne la validation du permis de chasser.
Un propriétaire qui occupe sa maison doit-il s'assurer ?
Non, si la maison est individuelle et ne relève pas d'une copropriété : aucune loi ne l'y oblige. C'est le seul cas de figure où l'assurance du logement reste facultative. Cela dit, l'absence de couverture signifie assumer seul un incendie, un dégât des eaux ou un dommage causé à un voisin, pour des montants sans rapport avec la prime annuelle. L'obligation renait immédiatement si le bien se trouve en copropriété, même en maison.
La trottinette électrique doit-elle être assurée ?
Oui. Le Code des assurances la classe parmi les véhicules terrestres à moteur, ce qui déclenche l'obligation de responsabilité civile, exactement comme pour une voiture. Le vélo à assistance électrique classique, dont l'assistance se coupe à 25 kilomètres par heure, échappe à cette qualification et n'est donc pas soumis à l'obligation. Les vélos rapides qui dépassent ce seuil basculent en revanche dans la catégorie soumise à assurance.
Que risque-t-on à ne pas être assuré ?
Cela dépend de l'obligation en cause. Le défaut d'assurance automobile constitue un délit, sanctionné par une amende forfaitaire de plusieurs centaines d'euros pouvant grimper à plusieurs milliers devant le tribunal, assortie de peines complémentaires comme la suspension du permis ou la confiscation du véhicule. Pour un locataire, l'absence d'attestation autorise le bailleur à souscrire un contrat à votre place et à vous le facturer, voire à engager la résiliation du bail.
L'assurance emprunteur est-elle légalement obligatoire ?
Non, et la nuance a des conséquences concrètes. Aucun texte ne l'impose : c'est la banque qui en fait une condition d'octroi du crédit immobilier. Cette différence vous ouvre un droit précieux, celui de choisir librement un contrat auprès d'un autre assureur, à garanties équivalentes, plutôt que d'accepter celui du prêteur. Un même profil peut voir le coût de cette couverture varier considérablement d'un établissement à l'autre.
L'assurance scolaire est-elle obligatoire pour les enfants ?
Elle ne l'est pas pour les activités inscrites dans l'emploi du temps ordinaire, que l'école ne peut pas conditionner à sa présentation. Elle devient exigible pour les activités facultatives : sorties dépassant les horaires habituels, voyages scolaires, séjours. Point important pour éviter une dépense inutile, la garantie individuelle accident et la responsabilité civile de votre contrat habitation couvrent souvent déjà l'enfant, il suffit de demander une attestation à votre assureur.