
Placement financier : guide complet pour faire fructifier votre épargne
Livrets, assurance vie, PEA, SCPI : comparez les placements financiers selon votre profil et découvrez comment optimiser vos rendements nets.

Placement financier : l'essentiel pour comprendre avant d'investir
Un placement financier consiste à mobiliser une somme d'argent dans un support, livret, assurance vie, actions, obligations, immobilier, dans le but de la faire fructifier. Contrairement à l'épargne de précaution (qui reste disponible et peu rémunérée), le placement implique un arbitrage entre rendement espéré, niveau de risque accepté et durée d'immobilisation du capital.
En France, les ménages détiennent collectivement plus de 6 000 milliards d'euros de patrimoine financier. Pourtant, une part importante de cette épargne dort sur des comptes courants non rémunérés, faute de connaissances suffisantes. Comprendre les mécanismes de base des placements financiers permet de faire travailler son argent au lieu de le laisser perdre de la valeur face à l'inflation.
Les grandes familles de placements : une cartographie simple
Tous les produits financiers se répartissent en quelques grandes catégories. Chacune présente un couple rendement/risque différent :
Placements à capital garanti
Le Livret A (taux réglementé, plafonné à 22 950 euros), le LDDS (Livret de Développement Durable et Solidaire), le LEP (Livret d'Épargne Populaire, sous conditions de revenus) et les fonds en euros de l'assurance vie offrent une sécurité totale du capital. Le prix de cette sécurité : un rendement modeste, souvent inférieur à l'inflation. Le Livret A rapporte 1,7 % net depuis le 1er août 2026, tandis que les meilleurs fonds en euros atteignent 3 à 4 %.
Placements en actions
Investir en bourse, via un PEA, un compte-titres ou des fonds d'investissement (OPCVM, ETF), offre historiquement les meilleurs rendements à long terme (7 à 10 % annuels en moyenne sur 20 ans pour les marchés actions mondiaux). La contrepartie : une volatilité élevée, avec des baisses temporaires pouvant atteindre 30 à 50 % lors des crises. Ce type de placement nécessite un horizon d'au moins 5 ans, idéalement 8 à 10 ans.
Placements obligataires
Les obligations (prêts à des États ou entreprises) offrent un rendement intermédiaire entre les livrets et les actions. Les obligations d'État françaises (OAT) rapportent actuellement entre 2,5 et 3,5 % selon la maturité. Les obligations d'entreprises offrent davantage mais avec un risque de défaut non nul. Elles jouent un rôle de stabilisateur dans un portefeuille diversifié.
Immobilier
L'investissement immobilier, achat locatif, SCPI (Sociétés Civiles de Placement Immobilier), OPCI, combine rendement locatif (3 à 5 %) et potentiel de plus-value à la revente. Les SCPI permettent d'investir dans l'immobilier sans gérer directement les biens, avec des tickets d'entrée dès 200 euros. L'immobilier reste la classe d'actifs préférée des Français, perçue comme tangible et rassurante.
Répondez à ces questions pour identifier le placement adapté à votre situation.
Le couple rendement-risque : la règle fondamentale
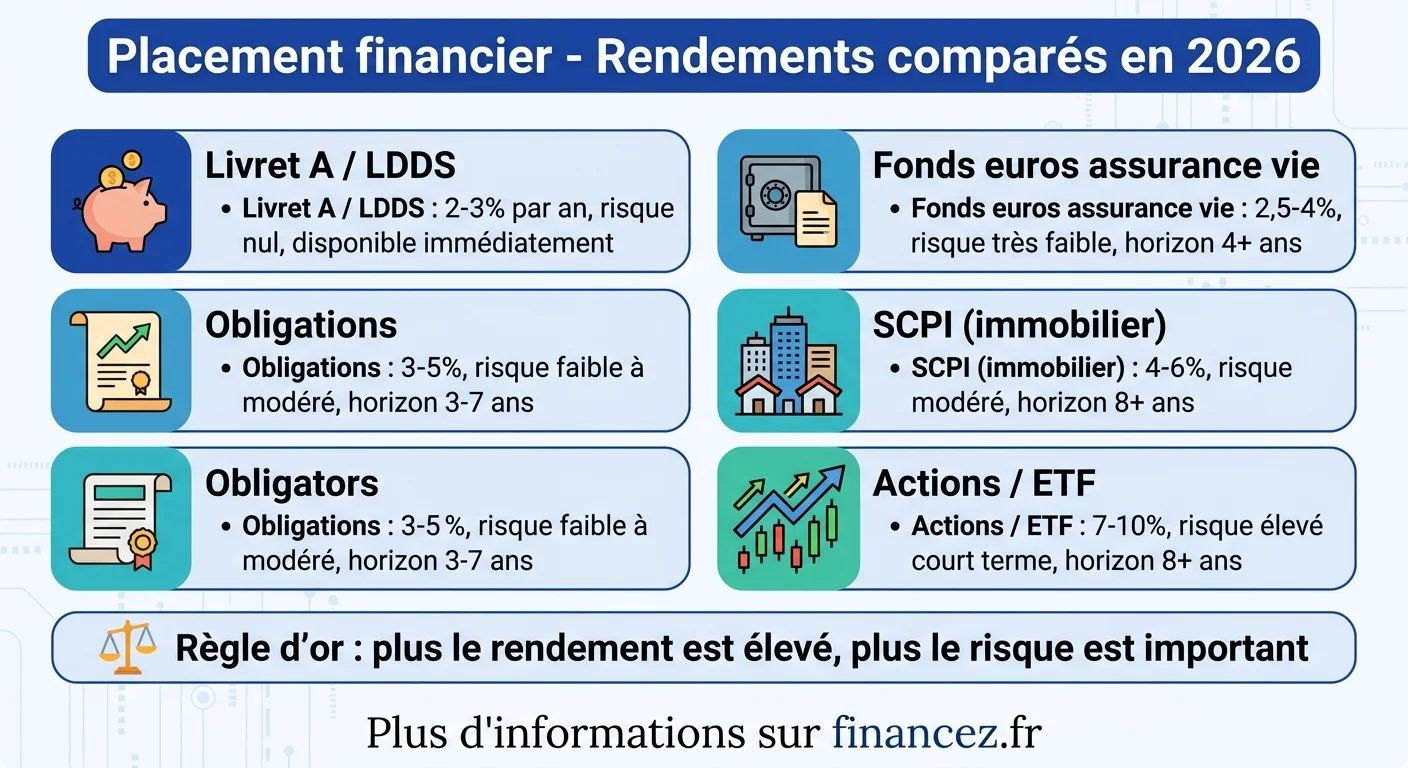
Tout placement financier obéit à une loi incontournable : plus le rendement potentiel est élevé, plus le risque l'est aussi. Il n'existe pas de placement à la fois très rentable, sans risque et immédiatement disponible. Quiconque vous promet les trois ment ou vous expose à une arnaque.
Cette relation se vérifie systématiquement :
| Type de placement | Rendement moyen annuel | Risque de perte | Horizon conseillé |
|---|---|---|---|
| Livret A / LDDS | 1,7 % | Nul (garanti) | Court terme |
| Fonds euros assurance vie | 2,5 à 4 % | Très faible | 4+ ans (fiscalité) |
| Obligations | 3 à 5 % | Faible à modéré | 3 à 7 ans |
| SCPI | 4 à 6 % | Modéré | 8+ ans |
| Actions / ETF | 7 à 10 % | Élevé à court terme | 8+ ans |
| Private equity | 10 à 15 % | Élevé | 10+ ans |
Cette grille ne doit pas effrayer mais guider. Un horizon de placement long (8 ans et plus) réduit considérablement le risque des placements en actions : sur 15 ans, les marchés actions mondiaux ont toujours été positifs historiquement, quelle que soit la date d'entrée. Pour approfondir ce sujet, notre guide sur comment débuter en bourse détaille les stratégies adaptées aux débutants.
Enveloppes fiscales : le levier qui change tout
En France, le cadre fiscal du placement est presque aussi important que le placement lui-même. Les enveloppes fiscales, PEA, assurance vie, PER, offrent des avantages considérables qui peuvent doubler la performance nette sur le long terme.
Le PEA (Plan d'Épargne en Actions) permet d'investir jusqu'à 150 000 euros en actions européennes avec une exonération d'impôt sur les plus-values après 5 ans de détention. Seuls les prélèvements sociaux (17,2 %) restent dus. Pour les amateurs de bourse, la fiscalité du PEA représente un avantage décisif face au compte-titres ordinaire taxé à 30 % (flat tax).
L'assurance vie, placement préféré des Français avec 1 900 milliards d'euros encours, offre après 8 ans un abattement de 4 600 euros (9 200 euros pour un couple) sur les gains retirés chaque année. Elle permet de combiner fonds euros sécurisés et unités de compte dynamiques dans une même enveloppe.
Le PER (Plan d'Épargne Retraite) permet de déduire les versements du revenu imposable, un avantage considérable pour les contribuables dans les tranches élevées. La contrepartie : le capital est bloqué jusqu'à la retraite (sauf exceptions comme l'achat de la résidence principale). Les détails de cette optimisation sont expliqués dans notre article sur la fiscalité du PER.
Comment choisir son placement selon sa situation
Le meilleur placement n'existe pas dans l'absolu, il dépend de votre situation personnelle. Voici les critères à prendre en compte :
- Votre âge : plus vous êtes jeune, plus votre horizon est long, plus vous pouvez prendre de risques. À 30 ans, 70 à 80 % en actions est raisonnable. À 60 ans, 20 à 30 % suffisent.
- Votre épargne de précaution : avant tout placement, constituez 3 à 6 mois de dépenses courantes sur un Livret A. Ce matelas de sécurité vous évitera de devoir vendre vos placements au pire moment.
- Votre taux marginal d'imposition : plus il est élevé, plus les enveloppes défiscalisantes (PER, PEA) sont pertinentes.
- Vos projets : achat immobilier dans 3 ans ? Restez prudent. Retraite dans 20 ans ? Soyez dynamique.
- Votre tempérament : si une baisse de 20 % de votre portefeuille vous empêche de dormir, réduisez la part actions quel que soit votre horizon.
La diversification est le seul "repas gratuit" en finance. Répartir ses placements entre plusieurs classes d'actifs (actions, obligations, immobilier, livrets) réduit le risque global sans nécessairement sacrifier le rendement.
Les erreurs classiques des épargnants débutants
Certaines erreurs reviennent avec une régularité frappante chez les investisseurs novices. Les connaître permet de les éviter :
- Tout laisser sur le Livret A : au-delà de l'épargne de précaution, chaque euro laissé sur un livret à 1,7 % perd de la valeur si l'inflation dépasse ce taux. Sur 20 ans, la différence entre un Livret A et un placement diversifié représente des dizaines de milliers d'euros.
- Investir sans horizon défini : placer en actions de l'argent dont on aura besoin dans 6 mois est un pari, pas un investissement. Chaque somme placée doit avoir un horizon clair.
- Suivre les modes : cryptomonnaies, NFT, meme stocks, les modes financières enrichissent les premiers entrants et ruinent les derniers. Restez sur des stratégies éprouvées avant de consacrer une petite part (5-10 % maximum) à des placements spéculatifs.
- Ne pas diversifier : concentrer tout son patrimoine dans un seul actif (même l'immobilier) expose à un risque de perte majeur en cas de retournement de ce marché spécifique.
- Vendre en panique lors des baisses : les marchés baissent régulièrement (corrections de 10 à 20 %), mais se sont toujours relevés historiquement. Vendre au creux, c'est transformer une perte temporaire en perte définitive.
Placements sans risque : ce qui existe vraiment en 2026
La notion de placement sans risque attire énormément de recherches. En réalité, les placements véritablement sans risque de perte en capital sont peu nombreux et plafonnés en rendement :
Le Livret A et le LDDS sont garantis par l'État. Le LEP, accessible sous conditions de revenus, offre un taux supérieur (2,5 % depuis le 1er août 2026) et reste garanti. Les fonds en euros de l'assurance vie offrent une garantie du capital (nette de frais de gestion) avec un rendement moyen de 3 à 4 % en 2026 pour les meilleurs contrats.
Au-delà de ces produits, tout placement comporte un risque, même minime. Les obligations d'État sont considérées comme quasi sans risque, mais leur valeur fluctue si vous les revendez avant échéance. Les comptes à terme bancaires offrent un taux fixe garanti à l'échéance mais le capital est bloqué. Le placement financier court terme détaille les meilleures options pour les horizons de quelques mois à 2 ans.
Frais et fiscalité : les deux mangeurs de rendement
Deux facteurs invisibles grignotent silencieusement la performance de vos placements : les frais et la fiscalité. Mal maîtrisés, ils peuvent réduire de moitié le rendement net sur le long terme.
Les frais les plus courants : frais d'entrée (0 à 5 % selon les produits), frais de gestion annuels (0,2 % pour un ETF à 2 % pour un fonds actif), frais d'arbitrage et frais de sortie. La règle : préférez les produits à frais bas. Un ETF à 0,3 % de frais annuels surpasse dans 80 % des cas un fonds géré activement à 2 % de frais, simplement parce que l'écart de frais est difficile à compenser par la performance.
La fiscalité dépend de l'enveloppe et de la durée de détention. La flat tax (prélèvement forfaitaire unique de 30 %) s'applique par défaut sur les gains des placements hors enveloppes fiscales. Le PEA et l'assurance vie après 8 ans permettent de réduire significativement cette facture. Pour les placements immobiliers, la fiscalité des revenus fonciers et des plus-values suit des règles spécifiques avec des abattements progressifs selon la durée de détention.
Par où commencer concrètement
Si vous n'avez jamais investi, voici un plan d'action simple et progressif :
- Constituez votre épargne de précaution : 3 à 6 mois de dépenses sur un Livret A. C'est non négociable.
- Ouvrez une assurance vie en ligne : les contrats en ligne (0,5-0,6 % de frais de gestion contre 1 % en agence) offrent un accès à des centaines de supports. Versez même 100 euros pour prendre date et faire tourner le compteur des 8 ans.
- Ouvrez un PEA : même logique, prenez date. Les ETF monde (comme un ETF MSCI World) permettent d'investir dans 1 600 entreprises mondiales avec un seul produit à frais réduits.
- Mettez en place des versements automatiques : 50, 100 ou 200 euros par mois investis régulièrement lissent le risque d'entrer au mauvais moment (stratégie DCA, Dollar Cost Averaging).
- Ne regardez pas votre portefeuille tous les jours : les fluctuations quotidiennes ne sont que du bruit. Faites un point trimestriel ou semestriel.
Pour les épargnants plus expérimentés, les offres de placement des grandes banques méritent d'être comparées aux courtiers en ligne, qui offrent généralement des frais plus compétitifs. Les seniors trouveront des stratégies adaptées dans notre guide sur le meilleur placement pour un senior.
Questions fréquentes
Quels sont les placements qui rapportent le plus ?
Historiquement, les actions offrent les meilleurs rendements à long terme (7 à 10 % par an en moyenne sur 20 ans). Le private equity et l'immobilier locatif suivent avec 5 à 8 %. Mais ces rendements s'accompagnent d'une volatilité plus élevée. Les placements garantis rapportent de 1,7 % (Livret A) à 3 ou 4 % (meilleurs fonds euros) en 2026, ce qui est correct mais ne bat pas toujours l'inflation.
Quel est le meilleur placement sans risque ?
Le LEP (Livret d'Épargne Populaire) offre le meilleur taux garanti pour les ménages éligibles (revenus modestes). Sinon, les meilleurs fonds en euros d'assurance vie en ligne atteignent 3 à 4 % nets de frais de gestion. Le Livret A reste la référence universelle pour l'épargne de précaution avec sa disponibilité immédiate et sa garantie d'État.
Quel est le meilleur placement sur 5 ans ?
Sur 5 ans, un mix entre fonds en euros (40-50 %) et unités de compte prudentes (50-60 %) dans une assurance vie offre un bon compromis. Les SCPI peuvent aussi convenir si vous acceptez les frais d'entrée (8-12 %). Évitez les actions pures sur cet horizon : le risque de sortir en perte reste significatif sur 5 ans.
Combien rapporte un placement de 10 000 euros ?
Sur un Livret A à 1,7 % : environ 170 euros par an. Sur un fonds euros à 3,5 % : environ 350 euros. Sur un portefeuille actions diversifié à 7 % : environ 700 euros par an en moyenne (mais avec des variations). Sur 10 ans, grâce aux intérêts composés, 10 000 euros à 7 % deviennent environ 19 670 euros, soit presque le double.
Faut-il investir en bourse ou en immobilier ?
Les deux sont complémentaires. La bourse offre plus de liquidité, des frais plus faibles et une meilleure diversification mondiale. L'immobilier apporte un effet de levier (achat à crédit), des revenus réguliers et une dimension tangible rassurante. L'idéal : combiner les deux dans un patrimoine diversifié, selon votre situation et vos préférences.
À partir de quel âge faut-il commencer à investir ?
Le plus tôt possible. Grâce aux intérêts composés, investir 100 euros par mois de 25 à 65 ans (à 7 % annuel) produit environ 264 000 euros, dont 216 000 euros de gains. Commencer à 35 ans avec la même somme ne produira que 122 000 euros. Chaque année compte double en début de parcours.
Qu'est-ce que la flat tax sur les placements ?
Le prélèvement forfaitaire unique (PFU ou flat tax) est un impôt de 30 % (12,8 % d'impôt sur le revenu + 17,2 % de prélèvements sociaux) qui s'applique par défaut aux gains de placements financiers. Les enveloppes fiscales (PEA après 5 ans, assurance vie après 8 ans) permettent de réduire cette imposition. Les contribuables peu imposés peuvent opter pour le barème progressif si c'est plus avantageux.