
Placements alternatifs : définition et opportunités
Découvrez les placements alternatifs : private equity, crowdfunding, cryptos, forêts. Rendements, risques et simulateur pour choisir selon votre profil.

Qu'est-ce qu'un placement alternatif ?
Un placement alternatif désigne tout investissement qui sort des circuits financiers traditionnels : livrets d'épargne réglementés, actions cotées en bourse, obligations d'État et fonds euros d'assurance-vie. C'est une catégorie large qui regroupe des actifs aussi variés que le private equity, les cryptomonnaies, l'immobilier non coté, le vin, l'art, les forêts ou encore le crowdfunding.
L'intérêt principal de ces placements réside dans leur décorrélation avec les marchés financiers classiques. Quand la bourse chute, un investissement dans un groupement forestier ou dans une collection d'art ne suit pas nécessairement la même trajectoire. Cette indépendance en fait un outil de diversification puissant pour les épargnants qui veulent protéger leur patrimoine contre la volatilité des marchés. Pour bien comprendre les bases, notre guide sur la définition du placement pose les fondamentaux.
En 2026, les placements alternatifs représentent environ 15 à 20 % des actifs sous gestion mondiale, contre moins de 5 % il y a quinze ans. Cette croissance s'explique par la baisse des rendements obligataires, la démocratisation des plateformes d'investissement en ligne et la recherche de rendements supérieurs dans un contexte de taux d'intérêt encore modérés.
Les grandes catégories de placements alternatifs
L'univers des placements alternatifs se divise en plusieurs familles distinctes, chacune avec son profil de risque, son horizon de temps et sa logique de rendement.
Le private equity (capital-investissement) consiste à investir dans des entreprises non cotées en bourse, start-ups, PME en croissance ou sociétés en restructuration. Les rendements historiques oscillent entre 8 et 15 % annuels nets, mais le capital est immobilisé pendant 5 à 10 ans. En 2026, des plateformes permettent d'accéder au private equity à partir de 1 000 euros, contre 100 000 euros minimum il y a une décennie.
Le crowdfunding (financement participatif) permet de prêter de l'argent à des entreprises ou de financer des projets immobiliers via des plateformes en ligne. Les taux proposés varient de 5 à 12 % selon le niveau de risque. L'avantage : un horizon plus court (12 à 36 mois) et un ticket d'entrée faible (à partir de 100 euros). Le risque de défaut n'est pas négligeable, d'où la nécessité de diversifier sur plusieurs projets.
Les cryptomonnaies constituent l'alternative la plus médiatisée. Bitcoin, Ethereum et les milliers d'altcoins disponibles offrent un potentiel de gains élevé, mais aussi une volatilité extrême. Un investisseur averti en cryptomonnaie doit être prêt à accepter des fluctuations de 20 à 50 % en quelques semaines. Pas le profil d'un fonds de précaution.
Les actifs tangibles : vin, art, montres, voitures de collection, métaux précieux, séduisent par leur dimension physique et leur résistance à l'inflation. Le vin d'investissement affiche des rendements moyens de 5 à 8 % par an sur les grands crus bordelais et bourguignons. L'art contemporain peut rapporter bien davantage, mais la liquidité est faible et l'expertise requise est considérable.
L'investissement forestier et agricole combine rendement modéré (2 à 4 % annuels), avantages fiscaux significatifs (réduction d'IFI, transmission facilitée) et impact environnemental positif. Les groupements forestiers d'investissement (GFI) permettent d'y accéder à partir de 5 000 euros.
Rendement des placements alternatifs : à quoi s'attendre ?
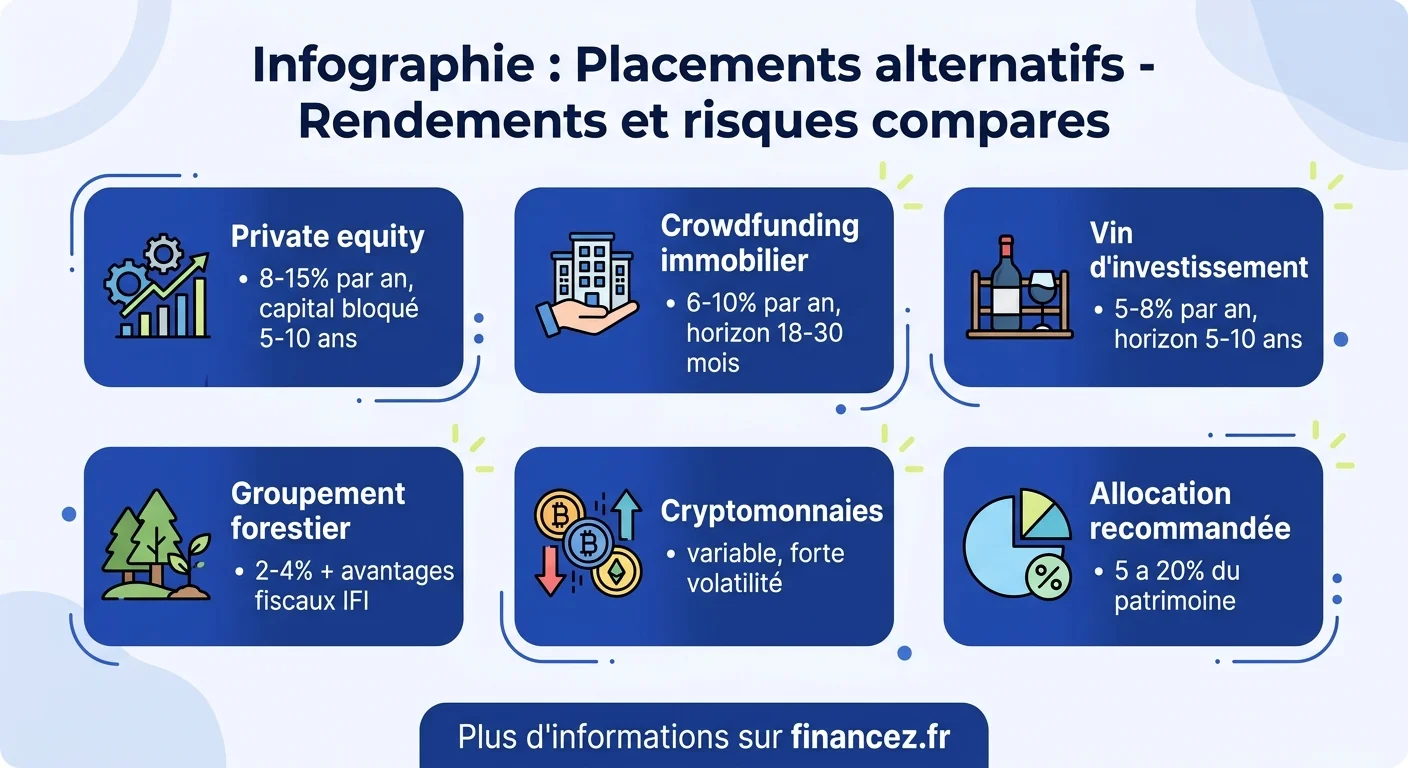
Les placements alternatifs attirent souvent par la promesse de rendements supérieurs aux livrets bancaires. Mais ces rendements s'accompagnent systématiquement d'un niveau de risque proportionnel. Voici les fourchettes réalistes en 2026.
| Placement alternatif | Rendement annuel moyen | Risque | Liquidité | Ticket minimum |
|---|---|---|---|---|
| Private equity | 8-15% | Élevé | Faible (5-10 ans) | 1 000 euros |
| Crowdfunding immobilier | 6-10% | Modéré | Moyenne (18-30 mois) | 100 euros |
| Vin d'investissement | 5-8% | Modéré | Faible (5-10 ans) | 5 000 euros |
| Groupement forestier | 2-4% | Faible | Faible (8 ans+) | 5 000 euros |
| Cryptomonnaies | Variable (-50% à +100%) | Très élevé | Haute | 10 euros |
| Art contemporain | 3-12% | Élevé | Très faible | 1 000 euros |
| Infrastructure verte | 4-7% | Modéré | Faible (7-15 ans) | 1 000 euros |
Ces chiffres masquent une réalité importante : la dispersion des performances est bien plus large dans l'alternatif que dans la bourse classique. Le meilleur fonds de private equity peut délivrer 25 % par an quand le pire du même millésime perd 30 %. Choisir le bon gestionnaire compte autant, sinon plus, que choisir la bonne classe d'actifs.
Les placements alternatifs ne remplacent pas une épargne de précaution ni un portefeuille boursier diversifié. Ils complètent une stratégie patrimoniale existante, jamais l'inverse.
Avantages fiscaux des investissements alternatifs
Certains placements alternatifs offrent des avantages fiscaux significatifs qui améliorent leur rendement net. En 2026, les principaux dispositifs sont les suivants.
Les FIP (Fonds d'Investissement de Proximité) et FCPI (Fonds Communs de Placement dans l'Innovation) donnent droit à une réduction d'impôt sur le revenu de 25 % du montant investi, dans la limite de 12 000 euros pour une personne seule et 24 000 euros pour un couple. En contrepartie, le capital est bloqué pendant au moins 5 ans et le risque de perte est réel.
Les groupements forestiers (GFI/GFF) bénéficient d'un régime fiscal particulièrement avantageux : réduction de 25 % de l'IR dans la limite de 50 000 euros, exonération d'IFI à hauteur de 75 % de la valeur des parts, et réduction de 75 % des droits de succession. Pour un contribuable soumis à l'IFI, c'est l'un des rares investissements qui combine rendement, défiscalisation et transmission.
Le crowdfunding en obligations génère des intérêts soumis au prélèvement forfaitaire unique (PFU) de 30 %, comme les placements financiers classiques. En cas de défaut de l'emprunteur, la perte en capital est déductible des intérêts perçus la même année, un mécanisme de compensation utile en cas de diversification sur de nombreux projets.
Les cryptomonnaies sont soumises à la flat tax de 30 % sur les plus-values réalisées lors de la cession vers des euros. Les échanges entre cryptos ne déclenchent pas d'imposition. Les contribuables disposant de revenus globaux inférieurs au seuil peuvent opter pour l'imposition au barème progressif si celui-ci est plus favorable.
Les risques spécifiques à connaître
Investir dans un placement alternatif expose à des risques différents de ceux de la bourse ou de l'immobilier traditionnel. Les identifier en amont est essentiel pour éviter les mauvaises surprises.
Le risque d'illiquidité est le plus fréquent. Contrairement à une action cotée que l'on peut vendre en quelques secondes, un investissement en private equity ou en groupement forestier impose un blocage de plusieurs années. Besoin d'argent en urgence ? Vous ne pourrez pas récupérer votre mise. C'est pourquoi les experts recommandent de n'allouer aux placements alternatifs que de l'argent dont on n'a pas besoin à moyen terme. Si vous cherchez des options plus liquides, consultez notre comparatif des placements sans risque.
Le risque de perte en capital est réel et parfois total. Une start-up financée via le crowdfunding peut faire faillite. Un fonds de private equity mal géré peut perdre la totalité de sa valeur. Les cryptomonnaies peuvent chuter de 80 % en quelques mois, cela s'est déjà produit plusieurs fois.
Le risque de fraude existe davantage dans l'alternatif que dans les marchés réglementés. Les promesses de rendements garantis à deux chiffres doivent immédiatement alerter. En 2026, l'AMF (Autorité des Marchés Financiers) tient une liste noire des plateformes frauduleuses, la consulter avant tout investissement est un réflexe indispensable.
Le risque de valorisation touche les actifs tangibles (art, vin, montres). Leur valeur dépend d'un marché de niche où les prix sont fixés par la rencontre entre collectionneurs, pas par un algorithme de marché transparent. Une bouteille de Romanée-Conti 2015 peut valoir 15 000 euros aujourd'hui et 10 000 euros demain si les préférences des collectionneurs évoluent.
Quelle part de son patrimoine allouer aux alternatifs ?
La règle généralement admise par les conseillers en gestion de patrimoine en 2026 est d'allouer entre 5 et 20 % de son patrimoine financier aux placements alternatifs. Cette fourchette varie selon le profil de risque et la situation personnelle.
Un profil prudent (épargnant proche de la retraite, peu de marge pour absorber des pertes) devrait se limiter à 5 à 10 % en alternatif, concentrés sur des actifs peu volatils : groupements forestiers, SCPI, infrastructure. L'objectif ici est la diversification défensive, pas la recherche de surperformance.
Un profil équilibré (actif avec un horizon de 10 à 20 ans, épargne de précaution constituée) peut monter à 10 à 15 %. La répartition typique inclut du crowdfunding immobilier, du private equity via un FCPR et éventuellement une petite poche de cryptomonnaies pour capter le potentiel de hausse.
Un profil dynamique (jeune investisseur avec un horizon très long, capacité d'épargne régulière) peut aller jusqu'à 15 à 20 %, avec une exposition plus marquée au private equity, aux cryptos et aux actifs tangibles. La condition absolue : disposer au préalable d'une épargne de précaution de 3 à 6 mois de dépenses et d'un portefeuille diversifié en actions/obligations. Pour calibrer votre allocation selon votre capital disponible, notre article sur la stratégie de placement pour 100 000 euros détaille les répartitions optimales.
Comment débuter dans les placements alternatifs
Passer de la théorie à la pratique nécessite quelques étapes méthodiques. Voici un parcours progressif pour commencer à investir dans les placements alternatifs sans prendre de risques inconsidérés.
Étape 1, Sécuriser les fondamentaux. Avant de toucher à l'alternatif, assurez-vous que votre épargne de précaution est constituée (3 à 6 mois de charges sur un livret A ou équivalent) et que vous disposez d'un portefeuille de base diversifié (PEA, assurance-vie fonds euros + unités de compte). L'alternatif vient en complément, jamais en remplacement.
Étape 2, Commencer par le crowdfunding. C'est le point d'entrée le plus accessible : ticket minimum de 100 euros, horizon court (12 à 30 mois), plateformes régulées par l'AMF. Investissez dans 10 à 15 projets différents pour diluer le risque de défaut. En 2026, les taux sur le crowdfunding immobilier tournent autour de 7 à 9 % bruts.
Étape 3, Explorer le private equity accessible. Les FCPR « grand public » permettent d'accéder au capital-investissement avec des tickets de 1 000 à 5 000 euros. Choisissez des fonds diversifiés sur plusieurs entreprises et secteurs. Acceptez un blocage de 5 à 8 ans pour laisser le temps aux participations de créer de la valeur.
Étape 4, Ajouter une brique tangible selon vos affinités. Si vous aimez le vin, explorez les caves d'investissement. Si l'écologie vous tient à cœur, regardez les groupements forestiers ou les fonds d'infrastructure verte. L'idéal est d'investir dans un domaine que vous comprenez et qui vous passionne, la connaissance du marché est un avantage concurrentiel réel dans l'alternatif.
Les plateformes de référence en 2026
L'accès aux placements alternatifs s'est considérablement démocratisé grâce aux plateformes en ligne. En 2026, plusieurs acteurs se distinguent par leur sérieux et leur accessibilité.
En crowdfunding immobilier, les plateformes agréées par l'AMF proposent des projets de promotion, rénovation ou marchand de biens avec des taux de 7 à 10 % et des durées de 12 à 30 mois. Vérifiez systématiquement l'agrément PSFP (Prestataire de Services de Financement Participatif) avant d'investir. Les plateformes affichent leur taux de défaut historique, un indicateur essentiel à consulter.
En private equity, de nouvelles générations de fonds permettent d'investir à partir de 1 000 euros dans des entreprises non cotées sélectionnées par des gérants professionnels. L'avantage par rapport à l'investissement direct : la diversification est intégrée, avec des participations dans 15 à 30 entreprises par fonds.
En actifs tangibles, des plateformes spécialisées permettent le co-investissement dans des œuvres d'art, des bouteilles de grands crus ou des montres de collection. Le modèle économique repose sur la tokenisation de l'actif : chaque investisseur détient une fraction de l'objet, proportionnelle à sa mise. La revente se fait sur un marché secondaire interne à la plateforme. Pour les investisseurs intéressés par les placements bancaires classiques, ces alternatives offrent une diversification complémentaire intéressante.
Questions fréquentes
C'est quoi un placement alternatif ?
Un placement alternatif est un investissement en dehors des circuits traditionnels (livrets bancaires, actions cotées, obligations, fonds euros). Il englobe le private equity, le crowdfunding, les cryptomonnaies, le vin, l'art, les forêts et l'immobilier non coté. Ces placements offrent une diversification du patrimoine et des rendements potentiellement supérieurs, en contrepartie d'un risque et d'une illiquidité plus élevés.
Quels sont les placements alternatifs les plus rentables ?
Le private equity affiche historiquement les meilleurs rendements (8 à 15 % par an), suivi du crowdfunding immobilier (6 à 10 %) et du vin d'investissement (5 à 8 %). Les cryptomonnaies peuvent offrir des gains exceptionnels mais aussi des pertes considérables. Le rendement dépend fortement du millésime du fonds et de la qualité du gestionnaire.
Quel placement en dehors du Livret A ?
Au-delà du Livret A, les alternatives incluent le crowdfunding immobilier (à partir de 100 euros, rendement 7-9 %), les SCPI (immobilier non coté, rendement 4-6 %), le private equity accessible (FCPR dès 1 000 euros) et les groupements forestiers (avantages fiscaux + 2-4 % de rendement). Chaque option a son propre couple risque/rendement et son horizon de placement.
Les placements alternatifs sont-ils risqués ?
Oui, les placements alternatifs présentent des risques spécifiques : illiquidité (capital bloqué plusieurs années), perte en capital possible (jusqu'à 100 % sur certains supports), risque de fraude sur les plateformes non régulées, et risque de valorisation sur les actifs tangibles. Ces risques sont compensés par des rendements potentiellement supérieurs et une diversification du patrimoine.
Quelle part de son patrimoine investir en alternatif ?
Les conseillers en gestion de patrimoine recommandent généralement 5 à 20 % du patrimoine financier, selon le profil de risque. Un profil prudent se limitera à 5-10 % sur des actifs peu volatils. Un profil dynamique peut aller jusqu'à 15-20 %. La condition préalable est de disposer d'une épargne de précaution et d'un portefeuille diversifié en actions et obligations.
Comment investir dans les placements alternatifs avec un petit budget ?
Le crowdfunding est le point d'entrée le plus accessible avec des tickets dès 100 euros. Les plateformes de cryptomonnaies permettent d'investir à partir de 10 euros. Les FCPR grand public démarrent à 1 000 euros. L'essentiel est de diversifier sur plusieurs projets ou actifs pour diluer le risque, même avec un budget limité.