
Placements court terme BoursoBank : offres, taux et stratégie en 2026
CAT, Livret A, Bourso+ : comparez les placements court terme de BoursoBank et simulez vos rendements nets. Stratégie optimale selon votre montant.

Pourquoi choisir BoursoBank pour un placement à court terme
BoursoBank (ex-Boursorama Banque) s'est imposée comme la banque en ligne la plus utilisée en France avec plus de 6 millions de clients en 2026. Pour les épargnants qui cherchent à faire travailler leur trésorerie sur quelques mois sans prendre de risques, la banque propose une gamme complète de placements court terme : livret réglementé, livret boosté, compte à terme et même fonds monétaires via son assurance-vie.
L'avantage principal de BoursoBank tient à ses frais quasi nuls. Là où les banques traditionnelles ponctionnent des droits de garde ou des frais de tenue de compte sur les placements, BoursoBank ne facture ni ouverture, ni gestion, ni clôture sur la plupart de ses supports d'épargne. Cette absence de frais fait une vraie différence sur un placement court terme, où chaque dixième de point de rendement compte.
Pour situer ces offres dans le panorama global des rendements disponibles, notre comparatif des meilleurs taux de placement détaille les options actualisées tous les mois.
Le Compte à Terme BoursoBank : le placement phare en 2026
Le Compte à Terme (CAT) de BoursoBank est la solution la plus adaptée pour un placement court terme avec un rendement garanti. Voici ses caractéristiques actuelles :
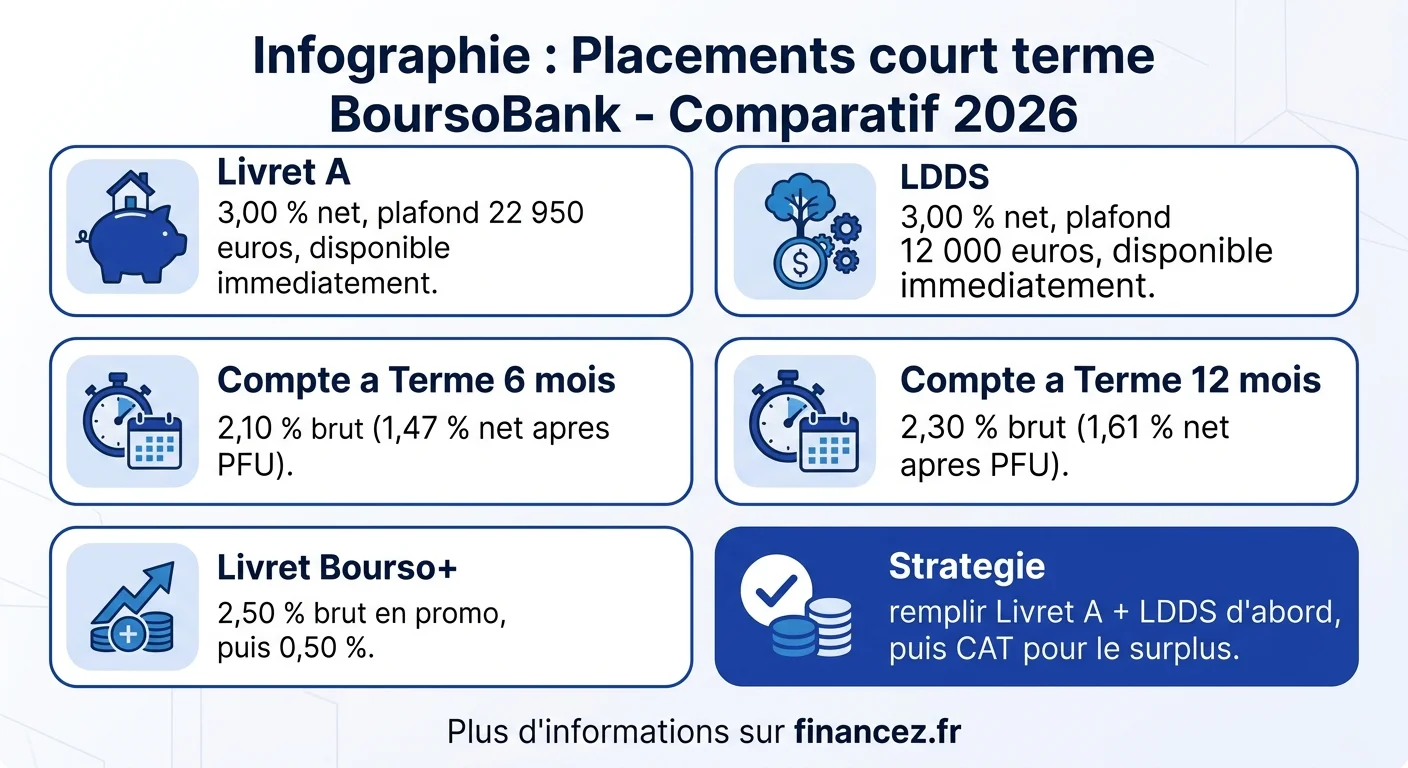
- Taux brut garanti : 2, 10 % sur 6 mois, 2, 30 % sur 12 mois (taux actuariel annuel)
- Dépôt minimum : 5 000 €
- Plafond : aucun plafond de versement
- Nombre de comptes : jusqu'à 6 CAT ouverts simultanément
- Frais : zéro (ouverture, gestion, clôture)
- Fiscalité : Prélèvement Forfaitaire Unique (PFU) de 30 % sur les intérêts
Le fonctionnement est simple : vous bloquez une somme pour une durée choisie et vous récupérez capital + intérêts à l'échéance. Attention cependant, un retrait anticipé annule tous les intérêts. C'est la contrepartie d'un taux supérieur aux livrets : l'argent est véritablement immobilisé.
Concrètement, 20 000 € placés sur un CAT BoursoBank à 2,30 % pendant 12 mois génèrent 460 € bruts, soit 322 € nets après PFU. C'est un peu moins que les 340 € que rapporterait la même somme sur un Livret A, exonéré d'impôt.
Livret A et LDDS chez BoursoBank : l'épargne de précaution
Avant de regarder les placements spécifiquement "court terme", assurez-vous d'avoir rempli vos livrets réglementés. Chez BoursoBank comme ailleurs, le Livret A et le LDDS offrent le même taux fixé par l'État :
| Livret | Taux 2026 | Plafond | Fiscalité | Disponibilité |
|---|---|---|---|---|
| Livret A | 1,70 % | 22 950 € | Exonéré | Immédiate |
| LDDS | 1,70 % | 12 000 € | Exonéré | Immédiate |
À 1,7 % net d'impôt, le Livret A reste le meilleur placement court terme tant qu'il n'est pas au plafond. C'est mathématique : un CAT à 2,30 % brut ne rapporte que 1,61 % net après PFU, et il faudrait un taux brut supérieur à 2,43 % pour faire mieux. Le LDDS BoursoBank suit les mêmes règles avec un plafond plus bas (12 000 €). Les deux sont disponibles à tout moment sans pénalité.
Conclusion simple : remplissez le Livret A, puis le LDDS, puis seulement orientez le surplus vers un CAT ou un livret boosté. Notre article sur les placements financiers court terme détaille cette stratégie par étapes.
Super Livret Bourso+ : le compromis entre taux et disponibilité
Le Livret Bourso+ (anciennement Super Livret) est le livret bancaire non réglementé de BoursoBank. Son taux varie selon les offres promotionnelles, mais tourne autour de 2,50 % brut pendant les périodes boostées (les 2 à 4 premiers mois) puis redescend à un taux de base de 0,50 à 1 % brut.
Contrairement au CAT, vos fonds restent disponibles à tout moment. C'est l'option idéale pour une épargne de court terme dont vous pourriez avoir besoin en urgence, un apport immobilier en attente de signature, le paiement d'un artisan, un fonds de roulement professionnel.
Le piège classique : ne pas surveiller la fin de la période boostée. Après celle-ci, le rendement chute drastiquement et il devient plus pertinent de transférer l'argent vers un CAT ou une assurance-vie en fonds euros.
Assurance-vie BoursoBank en fonds euros : une alternative méconnue
Le contrat Bourso Vie (assuré par Generali) propose un fonds euros avec un rendement net de frais de gestion autour de 2,50 à 3,00 % en 2026. Bien que l'assurance-vie soit traditionnellement associée au long terme, elle présente un intérêt réel pour le court terme dans deux situations précises :
- Vous avez déjà un contrat ouvert depuis plus de 8 ans : vous bénéficiez de l'abattement de 4 600 € (9 200 € pour un couple) sur les gains, ce qui rend les intérêts quasiment exonérés pour des montants modérés.
- Vous souhaitez diversifier avec des fonds monétaires : les OPCVM monétaires (Sicav et FCP) accessibles via l'assurance-vie offrent des rendements proches du taux directeur de la BCE avec un risque quasi nul.
L'inconvénient : le rachat (retrait) prend généralement 72 heures à une semaine chez BoursoBank, contre un virement instantané pour un livret. Ce n'est pas idéal si vous avez besoin de liquidités au jour le jour.
Stratégie optimale selon le montant à placer
Le choix du placement court terme chez BoursoBank dépend avant tout du montant disponible. Voici une stratégie par palier :
Moins de 10 000 €
Privilégiez le Livret A (si pas plein) puis le LDDS. À 1,7 % net d'impôt et avec une disponibilité immédiate, rien ne bat ces livrets pour les petits montants. N'ouvrez pas de CAT en dessous de 5 000 €, le minimum requis.
De 10 000 à 50 000 €
Remplissez Livret A + LDDS (34 950 € au total), puis placez le surplus sur un CAT 12 mois. Pour 15 000 € en CAT, le rendement net après PFU sera d'environ 242 € sur un an. Pas spectaculaire mais garanti et sans effort.
De 50 000 à 200 000 €
Diversifiez : Livret A + LDDS (34 950 €), deux ou trois CAT de 6 et 12 mois avec des échéances échelonnées, et le reste en fonds euros ou fonds monétaires via Bourso Vie. L'échelonnement des CAT (technique dite de l'échelle) évite d'immobiliser tout le capital sur une seule date.
Plus de 200 000 €
Les livrets et CAT ne suffisent plus. Combinez les supports BoursoBank avec des comptes à terme chez d'autres établissements pour rester sous le plafond de garantie des dépôts de 100 000 € par banque. Consultez notre guide pour placer 100 000 euros efficacement selon votre profil.
Fiscalité des placements court terme : PFU ou barème, que choisir
La flat tax (PFU) de 30 % s'applique par défaut aux intérêts des CAT, livrets bancaires et fonds euros. Elle se décompose en 12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux. Mais ce n'est pas toujours l'option la plus avantageuse :
- TMI 0 ou 11 % : optez pour le barème progressif. Vous paierez 17,2 % de prélèvements sociaux + 0 ou 11 % d'IR, soit moins que les 30 % du PFU.
- TMI 30 % : le PFU est légèrement plus avantageux (30 % vs 30 % + 17,2 % = 47,2 %... non, le PFU inclut les PS). En réalité, PFU 30 % = IR 12,8 % + PS 17,2 %. Au barème, vous paieriez IR 30 % + PS 17,2 % = 47,2 %. Le PFU est donc nettement plus favorable.
- TMI 41 % ou 45 % : le PFU est clairement gagnant.
L'option pour le barème se fait lors de la déclaration de revenus et s'applique à tous vos revenus de capitaux de l'année. Pour approfondir la mécanique de la fiscalité sur les rendements, notre article sur les taux d'intérêt des placements décrypte chaque scénario.
Comparatif BoursoBank vs concurrents sur le court terme
| Banque | CAT 12 mois | Livret boosté | Frais | Dépôt mini CAT |
|---|---|---|---|---|
| BoursoBank | 2,30 % | 2,50 % (promo) | 0 € | 5 000 € |
| Fortuneo | 2,20 % | 2,00 % (promo) | 0 € | 5 000 € |
| Hello bank | 2,10 % | 2,25 % (promo) | 0 € | 10 000 € |
| Crédit Agricole | 2,40 % | N/A | Variables | 1 000 € |
| Crédit Mutuel | 2,35 % | N/A | Variables | 5 000 € |
BoursoBank ne propose pas le taux CAT le plus élevé du marché, mais l'absence totale de frais et la possibilité d'ouvrir jusqu'à 6 CAT simultanément compensent largement. Pour une vue élargie des offres bancaires, notre guide des placements bancaires compare l'ensemble des établissements.
Les pièges à éviter avec un placement court terme BoursoBank
Même sur des produits simples, certaines erreurs coûtent cher :
- Casser un CAT avant l'échéance : vous perdez la totalité des intérêts. Si vous avez le moindre doute sur vos besoins de liquidité, préférez un livret disponible à un CAT bloqué.
- Oublier le plafond de garantie : le Fonds de Garantie des Dépôts couvre 100 000 € par déposant et par établissement. Au-delà, votre épargne n'est plus protégée en cas de faillite (peu probable pour BoursoBank, filiale de Société Générale, mais le risque théorique existe).
- Négliger l'inflation : un CAT à 2,30 % brut rapporte environ 1,61 % net. Si l'inflation dépasse ce seuil, votre pouvoir d'achat diminue malgré le placement. En 2026, avec une inflation autour de 2 %, la plupart des placements court terme offrent un rendement réel légèrement négatif.
- Multiplier les livrets boostés sans suivi : les taux promo expirent après 2 à 4 mois. Sans suivi, l'argent dort à 0,5 %, autant le laisser sur le compte courant.
- Ignorer l'option barème pour les TMI faibles : si vous êtes imposé à 0 ou 11 %, vous payez trop en restant au PFU par défaut.
Le meilleur placement court terme est celui que vous comprenez parfaitement et dont vous n'aurez pas besoin avant l'échéance. La rentabilité passe après la sécurité et la disponibilité quand l'horizon est inférieur à un an.
Questions fréquentes
Quel compte rapporte le plus chez BoursoBank ?
En rendement brut, le Compte à Terme 12 mois offre 2,30 % et le Livret Bourso+ atteint 2,50 % en période promotionnelle. Mais en rendement net, le Livret A à 1,7 % net d'impôt reste le plus rentable tant qu'il n'est pas au plafond de 22 950 €. Au-delà, le CAT 12 mois est la meilleure option avec un rendement net de 1,61 % après PFU.
Combien rapporte 20 000 euros placés chez BoursoBank ?
Sur un CAT 12 mois à 2,30 % brut, 20 000 € rapportent 460 € bruts, soit 322 € nets après prélèvement forfaitaire unique de 30 %. Sur un Livret A (si pas plein), le même montant génère 340 € nets par an. L'écart est modeste, mais le Livret A reste disponible à tout moment : priorisez toujours les livrets réglementés exonérés d'impôt avant les produits taxés.
Peut-on retirer l'argent d'un Compte à Terme BoursoBank avant l'échéance ?
Oui, le retrait anticipé est possible, mais vous perdez la totalité des intérêts accumulés. Il n'y a pas de pénalité supplémentaire, mais les gains sont ramenés à zéro. Si vous risquez d'avoir besoin des fonds, le Livret Bourso+ ou le Livret A sont plus adaptés puisqu'ils offrent une disponibilité immédiate sans pénalité.
Combien de Comptes à Terme peut-on ouvrir chez BoursoBank ?
BoursoBank autorise l'ouverture de 6 Comptes à Terme simultanément, sans plafond de versement individuel. Le dépôt minimum est de 5 000 € par CAT. Cette possibilité permet d'échelonner les échéances (par exemple 3 CAT de 6 mois décalés de 2 mois chacun) pour disposer régulièrement de liquidités tout en profitant de taux garantis.
Le Livret Bourso+ est-il un bon placement court terme ?
Le Livret Bourso+ est intéressant pendant la période promotionnelle (2,50 % brut sur 2 à 4 mois), mais son taux de base retombe ensuite à 0,50-1 % brut. Il convient comme parking temporaire pour des fonds en attente d'affectation, mais pas comme solution de placement durable. Après la fin de la promo, transférez les fonds vers un CAT ou un Livret A pour un meilleur rendement.
Comment placer 100 000 euros à court terme chez BoursoBank ?
Répartissez la somme ainsi : 22 950 € sur le Livret A (1,7 % net), 12 000 € sur le LDDS (1,7 % net), puis répartissez le solde (65 050 €) sur 2 à 3 CAT avec des échéances échelonnées (6 et 12 mois). Cette stratégie maximise la part exonérée d'impôt tout en garantissant un rendement sur le surplus. Rendement annuel estimé : environ 1 650 € nets toutes poches confondues.