
La finance immobilière expliquée simplement : mécanismes, ratios et pièges
Comprendre la finance immobilière sans jargon : effet de levier, ratios LTV et DSCR, rentabilité des fonds propres et sources de financement.

Entre l'acheteur qui remplit son dossier de prêt et le gérant de fonds qui arbitre un portefeuille de bureaux, il existe un point commun rarement nommé : tous les deux font de la finance immobilière. La discipline consiste à répondre à trois questions, toujours les mêmes. Combien vaut cet actif, comment financer son acquisition, et que reste-t-il une fois la dette servie ? Ce guide pose les mécanismes, les ratios et les ordres de grandeur qui valent aussi bien pour un studio mis en location que pour un immeuble de bureaux détenu par un fonds.
La finance immobilière, un pont entre deux logiques qui s'ignorent
La finance immobilière ne se définit pas par un produit mais par une question : que vaut un bien, combien coûte l'argent qui permet de l'acheter, et que reste-t-il une fois la dette remboursée ? Cette interrogation se pose à l'identique pour un studio loué à un étudiant et pour une plateforme logistique détenue par une société civile de placement immobilier. Seuls les montants changent, ainsi que le vocabulaire employé pour décrire exactement les mêmes mécanismes. C'est ce décalage de langage qui donne l'impression trompeuse de deux univers séparés, alors que les calculs sous-jacents sont rigoureusement identiques.
La différence avec la finance de marché tient à la nature de l'actif. Une action se vend en une seconde, à un prix affiché, et se découpe en parts strictement identiques. Un immeuble se vend en six mois, à un prix négocié, et ne se découpe pas. Il faut aller le visiter, vérifier la toiture, lire les baux un par un. Cette illiquidité explique pourquoi la discipline s'appuie sur des ratios, des comparables et des expertises plutôt que sur des cours en temps réel, et pourquoi la dette y occupe une place que les autres classes d'actifs ne connaissent pas.
Trois échelles, trois façons de financer le même mètre carré
Le même mètre carré ne se finance pas de la même manière selon l'identité de l'acheteur. Trois échelles coexistent, avec des interlocuteurs, des instruments et des horizons de détention distincts. Les reconnaître évite de transposer un raisonnement d'investisseur institutionnel à un dossier de particulier, erreur fréquente dans les contenus en ligne.
| Échelle | Qui décide | Financement typique | Horizon |
|---|---|---|---|
| Particulier occupant | Le ménage, seul | Prêt amortissable sur 20 à 25 ans, apport de 10 % | 8 à 10 ans |
| Investisseur privé | Le ménage ou sa SCI | Prêt locatif, parfois in fine, LTV de 70 à 85 % | 10 à 15 ans |
| Épargnant en pierre-papier | La société de gestion | Collecte d'épargne, dette portée par le fonds | 8 ans et plus |
| Investisseur institutionnel | Un comité d'investissement | Dette senior, dette mezzanine, fonds propres | 5 à 12 ans |
La ligne du milieu est celle qui bouge le plus. Un particulier qui achète pour louer applique, sans toujours le formuler ainsi, les raisonnements d'un gérant professionnel : il arbitre entre rendement et risque, et il fait travailler la dette à son profit. Pour qui ne souhaite gérer ni locataire ni travaux, la pierre-papier reste la porte d'entrée la plus directe vers cette classe d'actifs.
Calculez le rendement réel de vos fonds propres
Avant d'entrer dans le détail des ratios, le plus parlant reste de faire tourner les chiffres de votre propre projet. Le calculateur ci-dessous compare le rendement brut du bien au rendement réellement servi à l'argent que vous avez sorti de votre poche.
L'effet de levier, le moteur de toute la discipline
L'effet de levier consiste à acheter un actif avec l'argent de la banque et à laisser le locataire rembourser une partie de la mensualité. Sa règle est d'une simplicité brutale : tant que le rendement net du bien dépasse le coût total du crédit, chaque euro emprunté enrichit l'emprunteur. Un logement à 200 000 euros acquis avec 20 000 euros d'apport et financé à 3,4 % alors qu'il rapporte 5 % net fait travailler 180 000 euros qui ne vous appartiennent pas, et vous conservez l'intégralité de l'écart entre les deux taux.
Le levier fonctionne aussi à l'envers, et c'est la partie que la plupart des simulateurs passent sous silence. Dès que le rendement net tombe sous le taux du crédit, chaque euro emprunté détruit de la valeur au lieu d'en créer. Trois causes reviennent systématiquement : une vacance locative qui se prolonge, des travaux imprévus qui rognent le net, et une remontée des taux au moment de refinancer.
Le levier n'est pas un accélérateur de gains, c'est un amplificateur d'écart. Il multiplie la bonne affaire exactement comme il multiplie l'erreur de calcul.
Les ratios que la banque calcule avant de dire oui
Un dossier de financement se lit en quelques minutes, à travers quatre chiffres seulement. Les connaître avant de pousser la porte d'un établissement change complètement la nature de la conversation, parce que vous savez alors ce qui se joue réellement derrière chaque question posée.
| Ratio | Ce qu'il mesure | Repère usuel en 2026 |
|---|---|---|
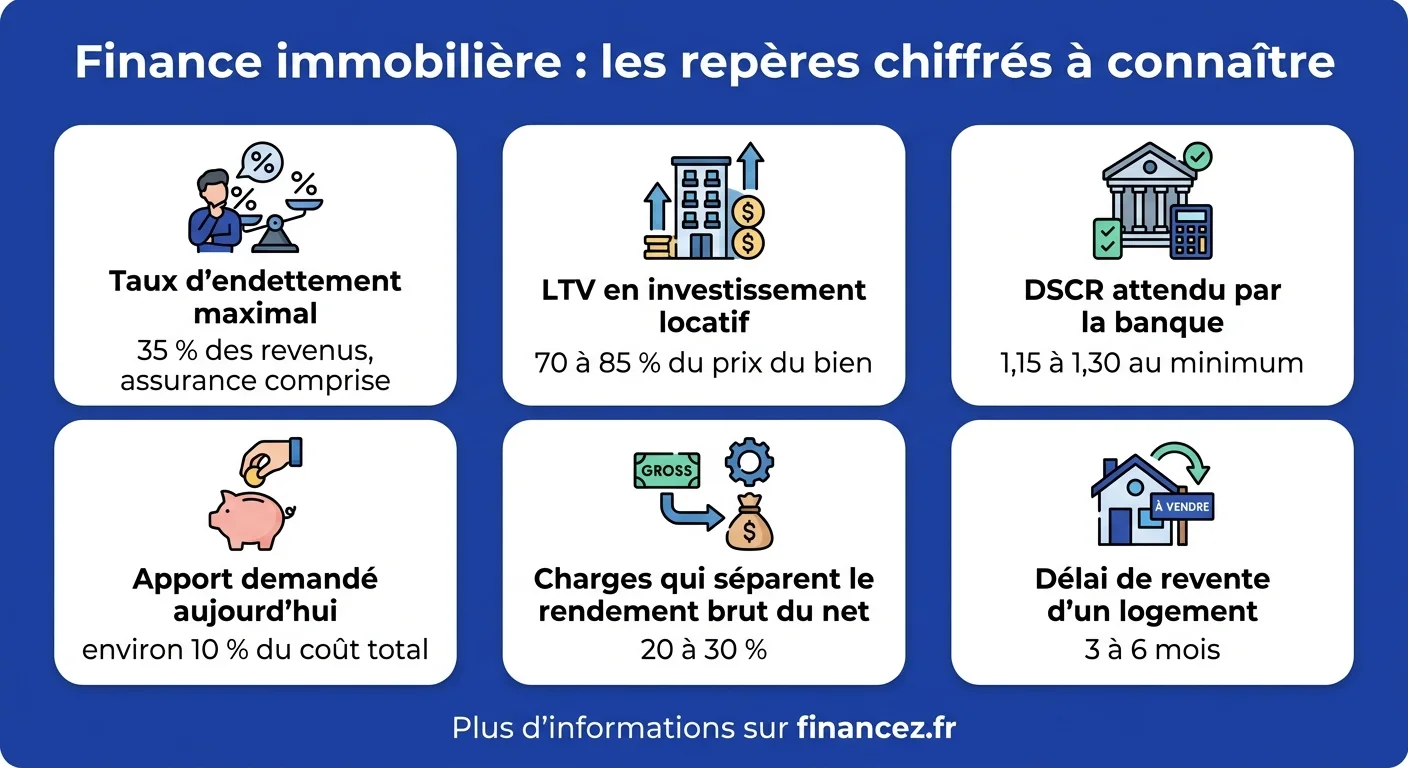
| Taux d'endettement | Part des revenus absorbée par l'ensemble des crédits | 35 % assurance comprise |
| LTV, ou loan to value | Part du prix de l'actif financée par la dette | 70 à 85 % en locatif |
| DSCR | Loyers encaissés rapportés à l'annuité de dette | 1,15 à 1,30 au minimum |
| Reste à vivre | Ce qui subsiste une fois toutes les mensualités payées | Variable selon la composition du foyer |
Le plafond de 35 % et la durée maximale de 25 ans ne sont pas des inventions de banquier : ils découlent des recommandations du Haut Conseil de stabilité financière, assorties d'une marge de dérogation contingentée. Identifier lequel des quatre ratios bloque permet de cibler la bonne correction, allonger la durée ou renforcer l'apport. Le détail des profils réellement acceptés est traité dans notre guide sur les dossiers que les banques recherchent.
Brut, net, net-net : pourquoi une seule rentabilité ne suffit jamais
Le rendement brut se calcule en divisant le loyer annuel par le prix d'achat. C'est le chiffre affiché dans les annonces, et le seul que tout le monde retient. Il ignore pourtant la taxe foncière, les charges non récupérables, l'assurance propriétaire non occupant, les frais de gestion et la provision pour travaux. Sur un logement ancien, ces postes absorbent couramment entre 20 et 30 % du loyer encaissé. Un rendement brut de 6 % se transforme ainsi en rendement net compris entre 4,2 et 4,8 %, ce qui change entièrement la comparaison avec un placement financier.
Le rendement net-net ajoute l'impôt, et c'est là que les écarts deviennent spectaculaires selon le régime choisi. Entre un micro-foncier avec son abattement forfaitaire, un régime réel qui déduit les intérêts d'emprunt, et une location meublée qui autorise l'amortissement du bien, l'écart de fiscalité sur un même loyer dépasse souvent deux points de rendement. Notre dossier sur la fiscalité immobilière détaille ces arbitrages. Reste enfin le seul indicateur qui compte vraiment pour l'investisseur : le rendement des fonds propres, c'est-à-dire ce que rapporte l'argent effectivement sorti de sa poche.
Ce qui fixe la valeur d'un actif : le taux de capitalisation
En résidentiel classique, un bien se valorise par comparaison avec les ventes récentes du quartier. Dès que l'on passe à l'immobilier de rapport, la logique s'inverse complètement : on part du revenu que l'actif génère, et on en déduit le prix. Le taux de capitalisation est l'outil de cette conversion. Il s'obtient en divisant le revenu net annuel par la valeur du bien. Un immeuble qui dégage 60 000 euros nets et se négocie un million d'euros affiche donc un taux de capitalisation de 6 %.
La conséquence est contre-intuitive mais décisive : la valeur d'un actif locatif bouge autant avec le taux de capitalisation exigé par le marché qu'avec le loyer lui-même. Sur le même immeuble à 60 000 euros de revenu net, passer d'un taux de 5 % à 6 % fait chuter la valeur de 1,2 million à un million, soit 200 000 euros évaporés sans qu'aucun locataire n'ait bougé. C'est exactement ce mécanisme qui a rebattu les cartes du marché tertiaire depuis la remontée des taux directeurs, et il vaut à toutes les échelles.
Les quatre sources de financement et ce qu'elles coûtent
La dette bancaire classique reste la source la moins chère et la plus encadrée. Elle finance l'écrasante majorité des opérations résidentielles, avec un taux moyen qui gravite autour de 3,2 à 3,5 % sur vingt ans en 2026 selon le profil et la région. Sa contrepartie est la rigidité : la banque exige un apport, impose ses ratios et prend une hypothèque ou une caution. Notre guide sur le crédit immobilier détaille les leviers de négociation poste par poste, du taux nominal à l'assurance emprunteur.
Les trois autres sources répondent à des besoins que la banque ne couvre pas. Le financement structuré empile dette senior, dette mezzanine et fonds propres pour monter des opérations que personne ne porterait seul, chaque étage étant rémunéré selon son rang de remboursement. Le crowdfunding immobilier finance la promotion sur douze à trente-six mois, avec des rendements affichés entre 8 et 11 % qui rémunèrent un risque de perte en capital bien réel. Le prêt familial, enfin, reste la source la moins chère de toutes, à condition de le formaliser proprement pour éviter la requalification fiscale.
Les quatre risques que la finance immobilière cherche à chiffrer
Le risque locatif arrive en tête : un mois de vacance représente 8 % du revenu annuel envolé, et une procédure d'impayé se compte en trimestres, pas en semaines. Vient ensuite le risque de liquidité, le plus sous-estimé de tous. Vendre un appartement demande trois à six mois dans un marché normal, davantage si le bien présente un défaut, et ce délai n'est pas compressible. Aucun professionnel ne place donc en immobilier direct une somme dont il pourrait avoir besoin à court terme.
Les deux derniers risques touchent au prix lui-même. Le risque de taux frappe au refinancement ou à la revente, puisqu'une hausse des taux comprime mécaniquement la valeur via le taux de capitalisation. Le risque de valorisation, lui, tient à l'actif : une passoire thermique, un quartier qui se dégrade ou une copropriété en difficulté décotent durablement un bien, sans espoir de rattrapage par la seule inflation. Diversifier les typologies et les zones géographiques reste la seule parade réellement efficace contre ces deux derniers.
Un actif immobilier ne se juge jamais sur son rendement seul. Il se juge sur le couple rendement et délai de sortie, et c'est le second terme que l'on oublie presque toujours.
Les métiers qui font la finance immobilière au quotidien
Derrière la discipline se cache une filière professionnelle complète, largement méconnue des candidats. L'analyste en investissement immobilier modélise les flux d'une opération et rend un avis d'achat ou de refus. L'asset manager pilote un actif une fois acquis, renégocie les baux et arbitre les travaux qui créeront de la valeur. Le fund manager raisonne un cran au-dessus, à l'échelle du portefeuille et de sa dette. Le financeur structuré, enfin, monte les tours de table entre dette senior, mezzanine et fonds propres.
Ces postes recrutent des profils hybrides, à l'aise avec un tableur comme avec une visite de site, ce qui explique leur rareté relative sur le marché du travail. Les rémunérations d'entrée se situent généralement entre 38 000 et 45 000 euros bruts annuels pour un analyste junior en région parisienne, avec une progression rapide vers l'asset management. La voie d'accès la plus courante combine un master en finance ou en gestion de patrimoine avec une spécialisation immobilière, souvent complétée par une certification professionnelle reconnue par la profession.
Questions fréquentes
Qu'est-ce que la finance immobilière ?
La finance immobilière regroupe les méthodes qui permettent d'évaluer un actif immobilier, de le financer et de mesurer ce qu'il rapporte une fois la dette servie. Elle s'applique aussi bien à l'achat d'un studio locatif qu'à la gestion d'un portefeuille de bureaux. Sa particularité tient à la nature de l'actif : un bien est unique, indivisible et lent à vendre, ce qui oblige à raisonner en ratios et en comparables plutôt qu'en cotations. La dette y occupe une place centrale, puisqu'elle conditionne la rentabilité finale.
Quel salaire faut-il pour investir dans l'immobilier ?
Il n'existe aucun seuil réglementaire, mais une mécanique de ratios très concrète. La banque vérifie que l'ensemble de vos mensualités, assurance comprise, reste sous 35 % de vos revenus, en retenant 70 % du loyer attendu. Avec 2 200 euros nets mensuels et aucun crédit en cours, la capacité de remboursement tourne autour de 770 euros. Le reste à vivre compte tout autant : deux foyers au même taux d'endettement ne reçoivent pas la même réponse si l'un a trois enfants à charge.
Quel type d'investissement immobilier est le plus rentable ?
Sur le papier, la colocation et la location meublée de courte durée affichent les rendements bruts les plus élevés, souvent entre 7 et 10 %. Ces chiffres se paient en temps de gestion, en rotation des locataires et en exposition réglementaire. À l'autre extrémité, la pierre-papier sert entre 4 et 5,5 % nets sans aucune contrainte opérationnelle. Le bon critère n'est donc pas le rendement affiché mais le rendement rapporté au temps passé et au risque accepté.
Qu'est-ce que l'ingénierie immobilière ?
L'ingénierie immobilière désigne le montage technique, juridique et financier d'une opération, en amont de son financement. Elle couvre le choix de la structure de détention, l'articulation des sources de financement, l'optimisation fiscale du schéma et la sécurisation juridique des baux. C'est le métier qui transforme une intention d'investissement en dossier finançable. On la distingue de la finance immobilière au sens strict, qui se concentre sur l'évaluation et le rendement.
Pourquoi travailler dans la finance immobilière ?
Le secteur attire pour une raison précise : il conjugue l'analyse financière et le concret d'un actif que l'on peut visiter. Un analyste y passe autant de temps sur un modèle de flux que sur le terrain. Les profils capables de tenir ces deux registres restent rares, ce qui soutient les rémunérations. La contrepartie est une forte sensibilité au cycle : les volumes de transaction chutent quand les taux montent, et les équipes d'investissement sont les premières touchées.
Faut-il un apport pour faire jouer l'effet de levier ?
Le financement à 110 %, frais de notaire inclus, a pratiquement disparu depuis le durcissement des critères d'octroi. Les banques demandent aujourd'hui un apport couvrant au minimum les frais annexes, soit environ 10 % du coût total. Ce n'est pas une mauvaise nouvelle pour le levier : ce plancher laisse travailler près de 90 % de fonds empruntés, ce qui suffit à démultiplier le rendement des capitaux investis. L'essentiel reste que le rendement net dépasse le coût du crédit.