
Comment placer de l'argent qui rapporte tous les mois ?
SCPI, dividendes, obligations : découvrez comment placer de l'argent qui rapporte mensuellement avec des rendements concrets et les risques associés.

Revenus mensuels vs plus-values : deux logiques d'investissement
Placer de l'argent qui rapporte mensuellement relève d'une logique fondamentalement différente de celle qui vise la plus-value à long terme. Dans le premier cas, vous cherchez un flux de trésorerie régulier, des revenus que vous pouvez utiliser chaque mois pour compléter votre salaire, financer vos loisirs ou préparer votre retraite. Dans le second, vous misez sur la hausse du prix d'un actif que vous revendrez plus tard avec un bénéfice.
Les placements à revenus réguliers présentent un avantage psychologique considérable : ils produisent des résultats visibles et tangibles dès les premiers mois. Voir arriver un virement chaque mois, même modeste, crée une dynamique positive qui encourage à poursuivre l'effort d'épargne. En revanche, ces placements offrent généralement un rendement global inférieur à celui des stratégies de croissance pure sur très longue durée.
L'idéal en 2026 consiste à combiner les deux approches dans un portefeuille diversifié : une partie de votre capital génère des revenus mensuels pour couvrir des besoins courants, tandis qu'une autre partie travaille en capitalisation pour le long terme. Le ratio entre les deux dépend de votre âge, de votre situation professionnelle et de vos objectifs financiers. Pour éviter les erreurs classiques dans cette répartition, notre guide sur les 6 erreurs à éviter quand on investit mérite une lecture attentive.
Les SCPI : le placement immobilier qui verse des loyers chaque mois
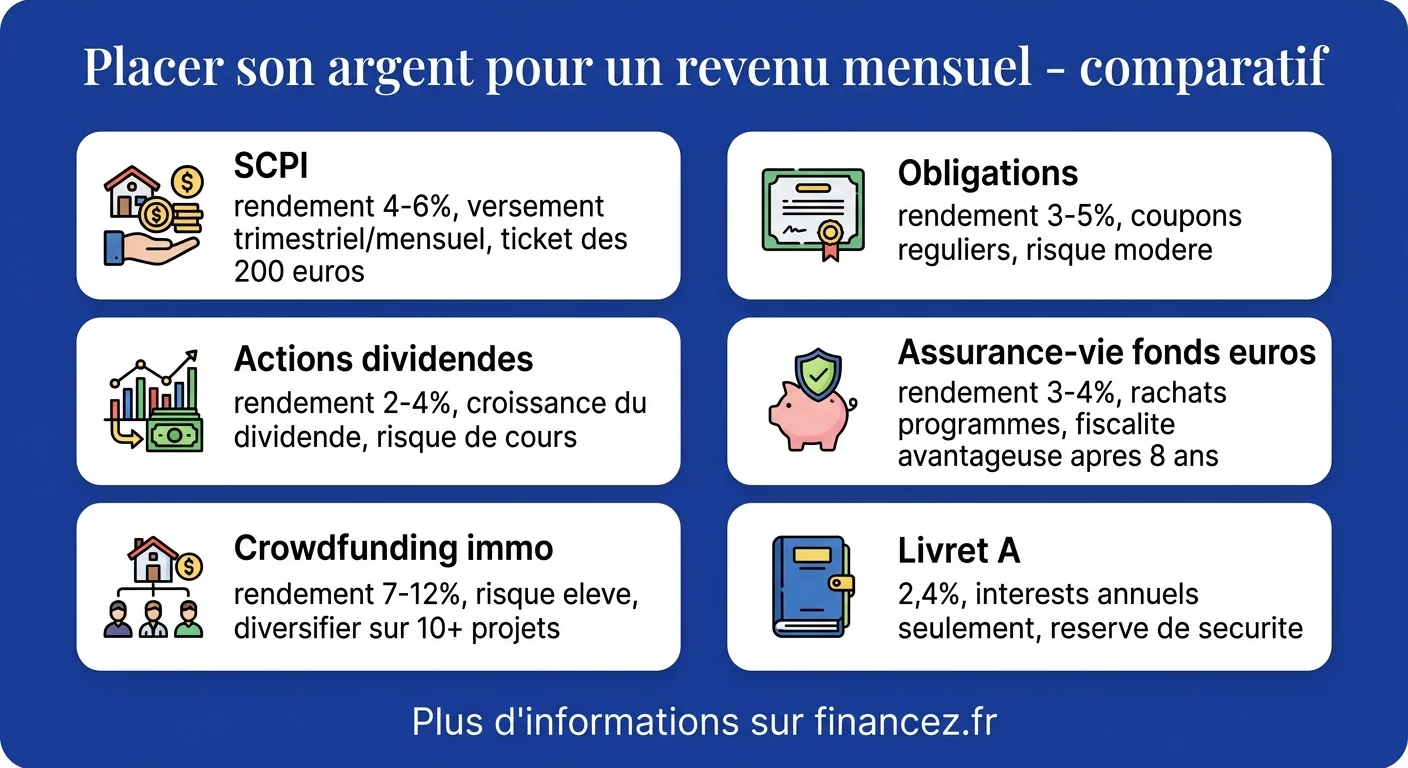
Les SCPI (Sociétés Civiles de Placement Immobilier) figurent parmi les solutions les plus populaires pour générer des revenus réguliers sans les contraintes de la gestion locative directe. Vous achetez des parts d'un fonds qui détient un parc immobilier (bureaux, commerces, logements, entrepôts) et vous percevez votre quote-part des loyers, le plus souvent chaque trimestre ou chaque mois selon la SCPI choisie.
Le rendement moyen des SCPI se situe entre 4 % et 6 % brut en 2026, avec des disparités importantes selon les secteurs. Les SCPI de bureaux affichent des rendements autour de 4,5 %, tandis que certaines SCPI diversifiées ou spécialisées dans la logistique dépassent les 5,5 %. Pour un investissement de 50 000 euros dans une SCPI à 5 % de rendement, vous percevez environ 208 euros bruts par mois, un complément de revenu significatif.
Les avantages des SCPI sont réels : ticket d'entrée accessible (quelques centaines d'euros pour certaines), gestion entièrement déléguée, mutualisation du risque sur de nombreux locataires et biens, et revenus relativement stables dans le temps. En revanche, les frais de souscription (8 à 12 % du montant investi) pénalisent la performance les premières années, et la liquidité reste limitée, revendre ses parts peut prendre plusieurs semaines, voire plusieurs mois. Pour approfondir ce sujet, notre article dédié aux placements SCPI détaille les critères de sélection essentiels.
Obligations et fonds obligataires : des coupons réguliers
Les obligations représentent un prêt que vous consentez à un État ou à une entreprise. En échange, l'émetteur vous verse des intérêts réguliers appelés coupons, puis vous rembourse le capital à l'échéance. C'est l'un des mécanismes les plus anciens et les plus fiables pour obtenir un revenu périodique sur votre épargne.
En 2026, les obligations d'État françaises (OAT) offrent des rendements autour de 3 à 3,5 % pour les maturités longues (10 ans). Les obligations d'entreprises dites « investment grade » (bien notées) proposent des rendements légèrement supérieurs, entre 3,5 % et 5 %. Les obligations à haut rendement (« high yield ») dépassent les 6 %, mais avec un risque de défaut plus élevé qui justifie ce surplus de rémunération.
Pour la plupart des investisseurs particuliers, les fonds obligataires (OPCVM ou ETF obligataires) constituent la voie d'accès la plus pratique. Ils mutualisent le risque sur des dizaines ou des centaines d'émetteurs, offrent une liquidité quotidienne et distribuent les coupons perçus sous forme de revenus réguliers. Un ETF obligataire européen distribuant peut verser des revenus mensuels ou trimestriels selon sa politique de distribution.
La remontée des taux d'intérêt depuis 2022 a redonné aux obligations leur attractivité perdue pendant la décennie de taux zéro. En 2026, un fonds obligataire diversifié offre à nouveau un rendement réel positif, un changement majeur pour les épargnants qui cherchent à faire travailler leur capital avec un risque maîtrisé.
Actions à dividendes : construire un revenu passif boursier
Certaines entreprises cotées distribuent régulièrement une partie de leurs bénéfices à leurs actionnaires sous forme de dividendes. En sélectionnant soigneusement ces sociétés, il est possible de constituer un portefeuille qui génère un flux de revenus régulier et croissant dans le temps.
En France, la distribution des dividendes est généralement annuelle (au printemps, après l'assemblée générale). Pour obtenir des revenus véritablement mensuels, la stratégie consiste à combiner des actions françaises avec des titres américains ou britanniques qui versent des dividendes trimestriels, et à décaler les dates de versement pour couvrir les douze mois de l'année.
Les aristocrates du dividende, ces entreprises qui augmentent leur dividende chaque année depuis au moins 25 ans, constituent le cœur d'un portefeuille orienté revenus. Parmi les noms européens, on retrouve des groupes comme Air Liquide, L'Oréal ou Sanofi en France, Nestlé en Suisse ou Unilever au Royaume-Uni. Le rendement moyen de ces valeurs oscille entre 2 et 4 % par an, mais avec une croissance régulière du dividende qui protège contre l'inflation sur le long terme.
Le risque principal reste la baisse du cours de l'action. Un dividende de 4 % perd tout son intérêt si le titre chute de 20 %. La diversification sectorielle et géographique réduit ce risque. Les ETF à dividendes (comme les trackers « high dividend yield ») offrent cette diversification automatique pour les investisseurs qui ne souhaitent pas sélectionner les titres un par un.
Assurance-vie en fonds euros : sécurité et revenus programmés
L'assurance-vie reste le placement préféré des Français, et pour cause : elle offre un cadre fiscal avantageux, une grande souplesse et la possibilité de programmer des rachats réguliers qui simulent un revenu mensuel.
Le fonds euros, composant sécurisé du contrat, garantit le capital investi et verse des intérêts annuels. En 2026, les meilleurs fonds euros affichent des rendements entre 3 % et 4 %, un niveau nettement supérieur à celui des livrets réglementés. La particularité de l'assurance-vie réside dans sa fiscalité dégressive : après 8 ans de détention, les gains bénéficient d'un abattement annuel de 4 600 euros (9 200 euros pour un couple), ce qui rend les rachats partiels quasiment exonérés d'impôt pour des montants raisonnables.
La mise en place de rachats programmés mensuels transforme votre assurance-vie en machine à revenus réguliers. Vous définissez un montant fixe (par exemple 300 euros par mois), et l'assureur prélève automatiquement sur votre contrat. Cette mécanique convient parfaitement aux retraités qui souhaitent compléter leur pension ou aux épargnants qui veulent se constituer un complément de revenu avant l'heure. Notre guide complet sur l'assurance-vie détaille les meilleures stratégies d'ouverture et de gestion de contrat.
Crowdfunding immobilier : des intérêts mensuels accessibles
Le crowdfunding immobilier permet de financer des projets de promotion ou de rénovation immobilière en échange d'intérêts versés à échéance, parfois mensuellement. Le ticket d'entrée commence à 1 000 euros sur la plupart des plateformes, ce qui le rend accessible même aux petits épargnants.
Les rendements annoncés varient entre 7 % et 12 % brut selon les projets et les plateformes. Ces taux attractifs compensent un risque réel : le promoteur peut rencontrer des difficultés (retards de chantier, non-commercialisation des lots) et le remboursement peut être retardé, voire partiel dans les cas les plus défavorables. Le taux de défaut moyen du secteur se situe autour de 3 à 5 % en 2026, un niveau qui justifie une diversification sur de nombreux projets plutôt qu'une concentration sur un seul.
Pour limiter les risques, répartissez votre investissement sur au moins 10 à 15 projets différents, sur plusieurs plateformes et dans des zones géographiques variées. Ne consacrez jamais plus de 10 % de votre patrimoine total au crowdfunding immobilier, quelle que soit l'attractivité des rendements affichés. Si vous recherchez des solutions moins risquées à horizon court, notre article sur le placement financier court terme propose des alternatives plus sécurisées.
Livrets réglementés : la fausse bonne idée pour du mensuel
Le Livret A, le LDDS et le LEP sont souvent les premiers réflexes d'épargne, mais ils présentent une limite majeure pour qui cherche des revenus mensuels : les intérêts ne sont calculés et versés qu'une fois par an, au 31 décembre. Impossible d'en tirer un flux mensuel sans entamer le capital lui-même.
Le Livret A offre un taux de 1,7 % net depuis le 1er août 2026, garanti et défiscalisé. Pour un plafond de 22 950 euros, cela représente environ 390 euros d'intérêts annuels, soit 33 euros par mois si l'on lisse le calcul. C'est une réserve de précaution indispensable, mais certainement pas un outil de revenu mensuel.
Le LEP (Livret d'Épargne Populaire), réservé aux foyers modestes, propose un taux plus attractif (2,5 % depuis le 1er août 2026) avec un plafond de 10 000 euros. Là encore, les intérêts sont annuels et le rendement reste modeste en valeur absolue. Ces livrets trouvent leur place dans une stratégie globale comme coussin de sécurité, pas comme source de revenus réguliers.
Construire un portefeuille qui rapporte chaque mois
Le secret d'un revenu mensuel stable réside dans la combinaison de plusieurs placements aux calendriers de versement décalés. Aucun produit unique ne couvre parfaitement les douze mois de l'année, c'est l'assemblage qui fait la différence.
Un portefeuille type pour un capital de 100 000 euros pourrait se répartir ainsi :
- 40 000 euros en SCPI (rendement ~5 %, versement trimestriel) → ~167 euros/mois
- 25 000 euros en fonds obligataires (rendement ~4 %, distribution trimestrielle) → ~83 euros/mois
- 20 000 euros en actions à dividendes (rendement ~3,5 %, versements décalés) → ~58 euros/mois
- 10 000 euros en crowdfunding immobilier (rendement ~9 %, intérêts à échéance) → ~75 euros/mois
- 5 000 euros en Livret A (réserve de sécurité, pas de revenu mensuel)
Total estimé : environ 383 euros bruts par mois avant fiscalité, soit un rendement global pondéré de 4,6 %. Après flat tax (30 %), il reste environ 268 euros nets mensuels. Ce n'est pas un salaire, mais c'est un complément tangible qui peut couvrir une partie du loyer, des loisirs ou de l'épargne retraite supplémentaire.
La diversification n'est pas qu'un principe théorique : c'est la seule protection concrète contre le risque qu'un seul placement s'effondre et emporte l'intégralité de vos revenus mensuels avec lui.
Adaptez cette répartition à votre profil : un investisseur prudent augmentera la part obligations et fonds euros, tandis qu'un profil plus dynamique privilégiera les SCPI et le crowdfunding. Les seniors trouveront des stratégies adaptées dans notre article sur le meilleur placement pour un senior.
Fiscalité des revenus de placement : ce qu'il reste vraiment
Calculer un rendement brut sans intégrer la fiscalité revient à planifier un trajet sans tenir compte des péages. En France, les revenus de placement subissent deux prélèvements principaux : les prélèvements sociaux (17,2 %) et l'impôt sur le revenu.
Le PFU (prélèvement forfaitaire unique, ou « flat tax ») s'élève à 30 % tout compris (12,8 % d'impôt + 17,2 % de prélèvements sociaux). Il s'applique par défaut aux intérêts, dividendes et plus-values mobilières. Pour un revenu de placement de 500 euros bruts mensuels, le PFU retient 150 euros, il reste 350 euros nets.
Les contribuables faiblement imposés (tranche à 0 % ou 11 %) ont intérêt à opter pour le barème progressif de l'impôt sur le revenu, qui peut s'avérer plus avantageux que le PFU dans leur situation. Cette option se fait au moment de la déclaration de revenus et s'applique à l'ensemble des revenus du capital de l'année.
L'assurance-vie après 8 ans bénéficie d'un régime spécial particulièrement attractif : les gains ne sont imposés qu'à 24,7 % (7,5 % + 17,2 %) au-delà d'un abattement de 4 600 euros par an. Pour des retraits mensuels modérés, cette enveloppe permet de percevoir des revenus quasiment défiscalisés pendant de nombreuses années.
Les revenus de SCPI subissent une fiscalité plus lourde car ils sont imposés comme des revenus fonciers (barème progressif + prélèvements sociaux de 17,2 %). Pour un contribuable dans la tranche à 30 %, le taux effectif atteint 47,2 %. Détenir ses SCPI via une assurance-vie ou en démembrement temporaire permet d'atténuer significativement cette charge fiscale.
Questions fréquentes
Quel est le meilleur placement pour toucher un revenu mensuel ?
Les SCPI figurent parmi les meilleures options avec un rendement de 4 à 6 % et des versements trimestriels ou mensuels. L'assurance-vie avec rachats programmés et les ETF à dividendes complètent efficacement un portefeuille orienté revenus. La combinaison de plusieurs placements reste la stratégie la plus fiable.
Combien faut-il investir pour toucher 500 euros par mois ?
Avec un rendement moyen de 4,5 % brut, il faut un capital d'environ 133 000 euros pour générer 500 euros bruts par mois (6 000 euros par an). Après flat tax (30 %), il reste environ 350 euros nets. Pour atteindre 500 euros nets mensuels, comptez environ 190 000 euros de capital investi.
Les SCPI sont-elles un bon placement en 2026 ?
Les SCPI restent attractives en 2026 avec des rendements moyens de 4,5 à 5,5 % brut. Elles offrent une gestion déléguée et une mutualisation du risque. Les frais de souscription (8-12 %) pénalisent la performance à court terme, mais sur un horizon de 8 ans ou plus, le rendement cumulé compense largement ces frais initiaux.
Comment toucher des dividendes tous les mois ?
Sélectionnez des actions ou ETF dont les dates de versement de dividendes sont décalées sur l'année. Combinez des valeurs françaises (versement annuel au printemps), américaines (trimestriel) et des ETF distribuants mensuels. Un portefeuille de 8 à 12 lignes bien réparties peut couvrir chaque mois de l'année.
Le Livret A peut-il générer un revenu mensuel ?
Non, le Livret A verse ses intérêts une seule fois par an (31 décembre). Avec un plafond de 22 950 euros et un taux de 1,7 % depuis le 1er août 2026, il génère environ 390 euros d'intérêts annuels. C'est un excellent coussin de sécurité, mais pas un outil de revenu mensuel.
Quelle fiscalité sur les revenus de placement en 2026 ?
Le PFU (flat tax) de 30 % s'applique par défaut aux intérêts et dividendes (12,8 % d'impôt + 17,2 % de prélèvements sociaux). L'assurance-vie après 8 ans bénéficie d'un taux réduit de 24,7 % au-delà d'un abattement annuel. Les revenus de SCPI sont imposés au barème progressif plus 17,2 % de prélèvements sociaux.