
Qui a repris le Crédit Immobilier de France ? État des lieux et alternatives
Qui a repris le Crédit Immobilier de France après 2014 ? Sort des emprunteurs, repreneurs potentiels et meilleures alternatives en 2026.

Le Crédit Immobilier de France : une banque pas comme les autres
Le Crédit Immobilier de France (CIF) occupait une place singulière dans le paysage bancaire français. Fondé en 1908, cet établissement mutualiste se distinguait par sa spécialisation exclusive dans le financement de l'accession à la propriété. Contrairement aux banques généralistes, le CIF ne proposait ni compte courant, ni carte bancaire, ni produit d'épargne classique.
Cette particularité, longtemps perçue comme un atout, s'est révélée être sa plus grande vulnérabilité. Le CIF finançait ses prêts non pas grâce aux dépôts de clients, il n'en avait pas, mais en empruntant directement sur les marchés financiers. Un modèle économique qui fonctionnait parfaitement tant que la confiance des investisseurs restait intacte.
À son apogée, le groupe gérait plus de 30 milliards d'euros d'encours de crédits et employait environ 2 500 personnes réparties dans une vingtaine de sociétés régionales. Pour de nombreux ménages modestes, le CIF représentait souvent la seule porte d'entrée vers la propriété immobilière.
La crise de 2012 : chronologie d'un effondrement
L'année 2012 marque le point de bascule. Le 27 août, l'agence de notation Moody's dégrade la note du CIF à Ba1, le faisant passer en catégorie spéculative. Cette décision déclenche une réaction en chaîne fatale pour l'établissement.
Sans note de qualité investissement, le CIF ne peut plus se refinancer sur les marchés obligataires. Or, c'est précisément son unique source de financement. En quelques semaines, la situation devient intenable :
- Septembre 2012 : l'État français annonce sa garantie sur les emprunts du CIF pour éviter la faillite
- Novembre 2012 : l'Autorité de contrôle prudentiel (ACP) prononce l'arrêt de la production de nouveaux prêts
- Février 2013 : la Commission européenne valide le plan de résolution ordonnée
- 2014 : début officiel de la gestion extinctive sous supervision de l'ACPR
La mise en résolution ordonnée du CIF est unique en France : c'est la première fois qu'un établissement bancaire de cette taille entre en gestion extinctive sans être liquidé ni racheté.
Personne n'a repris le CIF : comprendre la gestion extinctive
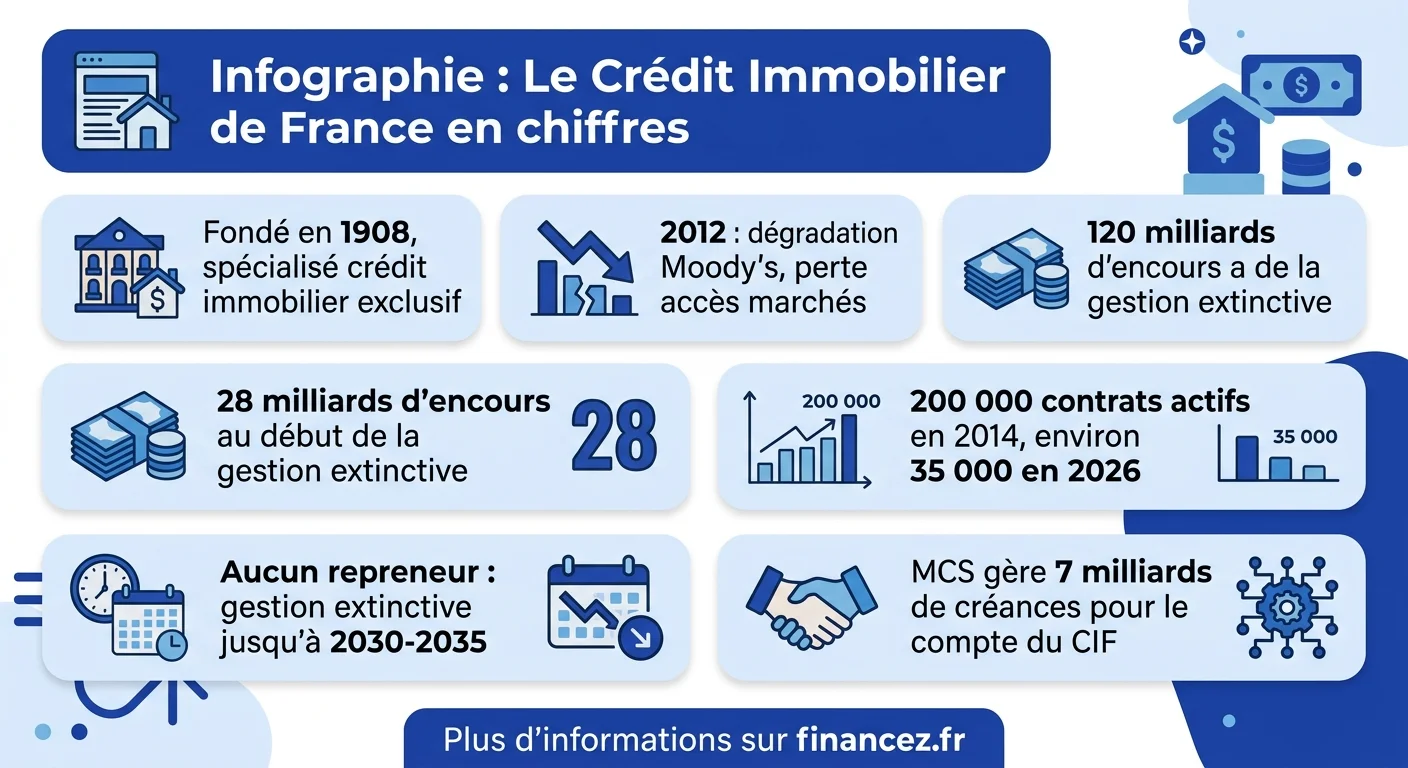
Contrairement à une idée répandue, le Crédit Immobilier de France n'a été repris par aucun établissement bancaire. Ni La Banque Postale (qui a refusé le rachat malgré des négociations avancées), ni le Crédit Mutuel, ni aucun autre groupe n'a absorbé le CIF.
La solution retenue est la gestion extinctive : le CIF continue d'exister juridiquement et d'honorer ses engagements auprès des emprunteurs, mais il ne produit plus aucun nouveau crédit. Son unique mission consiste à gérer les prêts existants jusqu'à leur terme naturel (remboursement total, rachat ou revente du bien).
En pratique, cela signifie que le CIF maintient une structure administrative allégée pour encaisser les mensualités, gérer les incidents de paiement, délivrer les mainlevées d'hypothèque et répondre aux demandes des emprunteurs. Cette structure se réduit progressivement à mesure que le portefeuille de prêts diminue.
Le rôle de MCS et des prestataires dans la gestion des créances
Si personne n'a racheté le CIF, la gestion opérationnelle des créances a néanmoins été confiée en partie à des prestataires spécialisés. La société MCS (Mortgage Credit Services), leader français de la gestion de créances bancaires, joue un rôle central dans ce dispositif.
MCS a repris la gestion technique d'environ 7 milliards d'euros de créances issues du portefeuille CIF. Précision importante : MCS ne possède pas ces créances. Elle les administre pour le compte du CIF, qui en reste juridiquement propriétaire. Concrètement, MCS assure l'encaissement des mensualités, le suivi des retards de paiement et la gestion des dossiers contentieux.
D'autres prestataires interviennent également dans la chaîne de gestion, notamment pour la relation client et le traitement des demandes courantes des emprunteurs. Cette sous-traitance explique pourquoi les interlocuteurs des clients CIF ont changé au fil des années, ce qui génère souvent de la confusion.
Quelle différence avec le Crédit Foncier de France ?
La question revient souvent : le sort du CIF est-il comparable à celui du Crédit Foncier de France ? Les deux établissements partageaient une spécialisation dans le crédit immobilier, mais leur destin a été radicalement différent.
Le Crédit Foncier, filiale du groupe BPCE (Banques Populaires - Caisses d'Épargne), a été absorbé par sa maison mère en 2019. Ses activités ont été intégrées aux Caisses d'Épargne. Les clients du Crédit Foncier ont donc un interlocuteur bancaire clairement identifié.
Le CIF, en revanche, n'appartenait à aucun grand groupe. Ses sociétés régionales étaient détenues par des actionnaires locaux (organismes HLM, mutuelles, collectivités). Cette absence d'actionnaire de référence capable d'absorber les pertes a conduit à la solution de la gestion extinctive, unique en son genre dans l'histoire bancaire française.
Impact concret pour les emprunteurs CIF en 2026
En 2026, la plupart des prêts CIF arrivent progressivement à leur terme. Le portefeuille, qui comptait initialement plus de 200 000 contrats, s'est considérablement réduit. Pour les emprunteurs dont le crédit est encore en cours, la situation reste stable :
- Les conditions de votre prêt (taux, durée, mensualités) n'ont pas changé
- Les prélèvements continuent normalement
- Les assurances emprunteur associées restent valides
- Les garanties hypothécaires sont toujours en place
En revanche, certaines opérations peuvent s'avérer plus complexes qu'avec une banque classique : obtenir une mainlevée d'hypothèque, négocier un réaménagement de prêt ou simplement obtenir un interlocuteur qualifié au téléphone. La réduction progressive des effectifs rend ces démarches plus lentes.
Comment contacter le Crédit Immobilier de France en 2026
C'est l'une des questions les plus fréquentes des emprunteurs. Le siège social du CIF reste joignable, mais les canaux ont évolué :
- Courrier postal : CIF - 26-28 rue de Madrid, 75008 Paris (siège historique)
- Espace client en ligne : le site web permet encore d'accéder à ses relevés et informations de prêt
- Téléphone : le numéro du service client varie selon votre société régionale d'origine
Si vous avez besoin d'un document pour une vente immobilière (décompte de remboursement anticipé, mainlevée), anticipez les délais. Les réponses peuvent prendre 4 à 8 semaines là où une banque classique répond en quelques jours. Pour les dossiers urgents liés à une vente, mentionnez la date de signature prévue chez le notaire dès votre premier courrier.
Racheter son prêt CIF : est-ce encore possible et intéressant ?
Oui, faire racheter un prêt CIF par une autre banque reste tout à fait possible. Le CIF ne peut pas s'y opposer, et cette option est même encouragée puisqu'elle accélère la diminution du portefeuille résiduel.
Les conditions pour qu'un rachat soit pertinent en 2026 :
- Capital restant dû supérieur à 50 000 euros (en dessous, les frais de rachat absorbent l'économie)
- Écart de taux d'au moins 0,7 point entre votre taux CIF et les offres actuelles
- Durée restante d'au moins 5 ans pour amortir les frais de dossier et les IRA
Les indemnités de remboursement anticipé (IRA) sont plafonnées par la loi à 3 % du capital restant dû ou 6 mois d'intérêts. Pour un prêt CIF souscrit entre 2005 et 2012, les taux étaient généralement compris entre 3 % et 5 %, ce qui peut rendre le rachat intéressant si les conditions de marché sont favorables.
Un rachat de crédit ne se limite pas au taux. Pensez à comparer les frais de garantie, l'assurance emprunteur et les conditions de modularité du nouveau prêt avant de vous engager.
Alternatives au CIF pour un crédit immobilier en 2026
Pour ceux qui s'interrogent sur les établissements ayant hérité du positionnement du CIF, le financement des ménages à revenus modestes, plusieurs acteurs occupent désormais ce créneau :
- La Banque Postale : historiquement proche des publics populaires, elle propose des prêts à 0 % d'apport dans certains cas
- Action Logement : prêts employeurs à taux préférentiels pour les salariés du privé
- Le Prêt à Taux Zéro (PTZ) : dispositif étatique pour les primo-accédants sous plafonds de revenus
- Les courtiers en crédit : ils permettent de comparer les offres et d'identifier les banques acceptant les profils atypiques
Le modèle du CIF, un établissement dédié exclusivement à l'accession sociale, n'a pas été recréé. Les établissements bancaires généralistes intègrent désormais cette clientèle dans leurs offres classiques, parfois avec des conditions spécifiques.
Les leçons de la chute du CIF pour les emprunteurs
L'histoire du Crédit Immobilier de France offre plusieurs enseignements utiles pour tout futur emprunteur :
La solidité de votre banque compte. Même si un prêt en cours reste garanti, les complications administratives liées à un établissement en difficulté peuvent être considérables. Privilégier un établissement adossé à un grand groupe bancaire offre une sécurité supplémentaire à long terme.
Votre contrat de prêt vous protège. Quelle que soit la situation de votre banque, vos conditions contractuelles restent inchangées. Aucun repreneur ou gestionnaire ne peut modifier unilatéralement votre taux, votre durée ou vos mensualités.
L'assurance emprunteur est distincte. Même si votre banque disparaît, votre assurance reste valide car elle est portée par un assureur indépendant (souvent CNP Assurances pour les anciens clients CIF).
Situation financière du CIF : les chiffres en 2026
Le portefeuille de prêts du CIF se réduit mécaniquement chaque année. Voici les grandes tendances observées :
| Indicateur | 2014 (début gestion extinctive) | 2026 (estimation) |
|---|---|---|
| Encours de crédits | ~28 milliards euros | ~4-5 milliards euros |
| Nombre de contrats actifs | ~200 000 | ~30 000-40 000 |
| Effectifs | ~1 200 | ~150-200 |
| Garantie de l'État | Active | Active (jusqu'à extinction) |
La fin complète de la gestion extinctive est estimée aux alentours de 2030-2035, date à laquelle les derniers prêts à 25 ans souscrits avant 2012 arriveront à échéance. D'ici là, la structure continuera de se réduire progressivement.
Que faire si vous rencontrez un problème avec votre prêt CIF
Les difficultés les plus fréquemment signalées par les emprunteurs CIF concernent les délais de réponse, les erreurs de décompte et la difficulté à obtenir certains documents. Voici la marche à suivre :
- Première étape : contacter le service client par courrier recommandé avec accusé de réception (garder une trace écrite)
- Délai de réponse légal : l'établissement dispose de 2 mois pour répondre à une réclamation
- Médiation bancaire : en cas de non-réponse ou de réponse insatisfaisante, saisir le médiateur de l'ASF (Association Française des Sociétés Financières)
- ACPR : pour les manquements graves, l'Autorité de Contrôle Prudentiel et de Résolution supervise la gestion extinctive
Si vous êtes en situation de difficulté de remboursement, les mêmes dispositifs légaux s'appliquent que pour toute autre banque : commission de surendettement, délais de grâce judiciaires, réaménagement de dette. Le CIF est tenu d'examiner ces demandes comme tout créancier.
Questions fréquentes
Qui a repris le Crédit Immobilier de France ?
Personne n'a racheté le CIF. L'établissement est en gestion extinctive depuis 2013 : il gère les prêts existants jusqu'à leur remboursement complet, mais ne produit plus de nouveaux crédits. La société MCS assure la gestion technique d'une partie des créances pour le compte du CIF.
Comment contacter le Crédit Immobilier de France en 2026 ?
Le siège social reste joignable au 26-28 rue de Madrid, 75008 Paris. L'espace client en ligne permet d'accéder à vos relevés. Pour les demandes urgentes liées à une vente, envoyez un courrier recommandé en précisant la date de signature prévue.
Mon prêt CIF est-il toujours valable ?
Oui, votre contrat de prêt reste valide et inchangé. Les conditions (taux, durée, mensualités) n'ont pas été modifiées par la mise en gestion extinctive. Vos prélèvements continuent normalement jusqu'au terme prévu du crédit.
Puis-je faire racheter mon prêt CIF par une autre banque ?
Absolument. Le rachat de crédit est possible et le CIF ne peut s'y opposer. C'est intéressant si votre capital restant dépasse 50 000 euros, que l'écart de taux est d'au moins 0,7 point et qu'il vous reste plus de 5 ans de remboursement.
Qui remplace le Crédit Immobilier de France pour les ménages modestes ?
Aucun établissement n'a repris le modèle exclusif du CIF. La Banque Postale, Action Logement, le PTZ et les courtiers en crédit constituent les principales alternatives pour les profils à revenus modestes souhaitant accéder à la propriété.
Quelle est la différence entre le CIF et le Crédit Foncier ?
Le Crédit Foncier appartenait au groupe BPCE et a été absorbé par les Caisses d'Épargne en 2019. Le CIF, indépendant sans actionnaire de référence, est entré en gestion extinctive faute de repreneur. Les clients du Crédit Foncier ont un interlocuteur bancaire identifié, pas ceux du CIF.
Quand le CIF disparaîtra-t-il définitivement ?
La fin de la gestion extinctive est estimée entre 2030 et 2035, lorsque les derniers prêts à 25 ans souscrits avant novembre 2012 arriveront à échéance. D'ici là, la structure continue de fonctionner avec des effectifs réduits.