
Assurance habitation : couvertures et prix expliqués
Tout comprendre de l'assurance habitation : garanties essentielles, exclusions courantes, tarifs comparés et astuces pour réduire votre prime.

Assurance habitation en 2026 : le guide que votre assureur ne vous écrira jamais
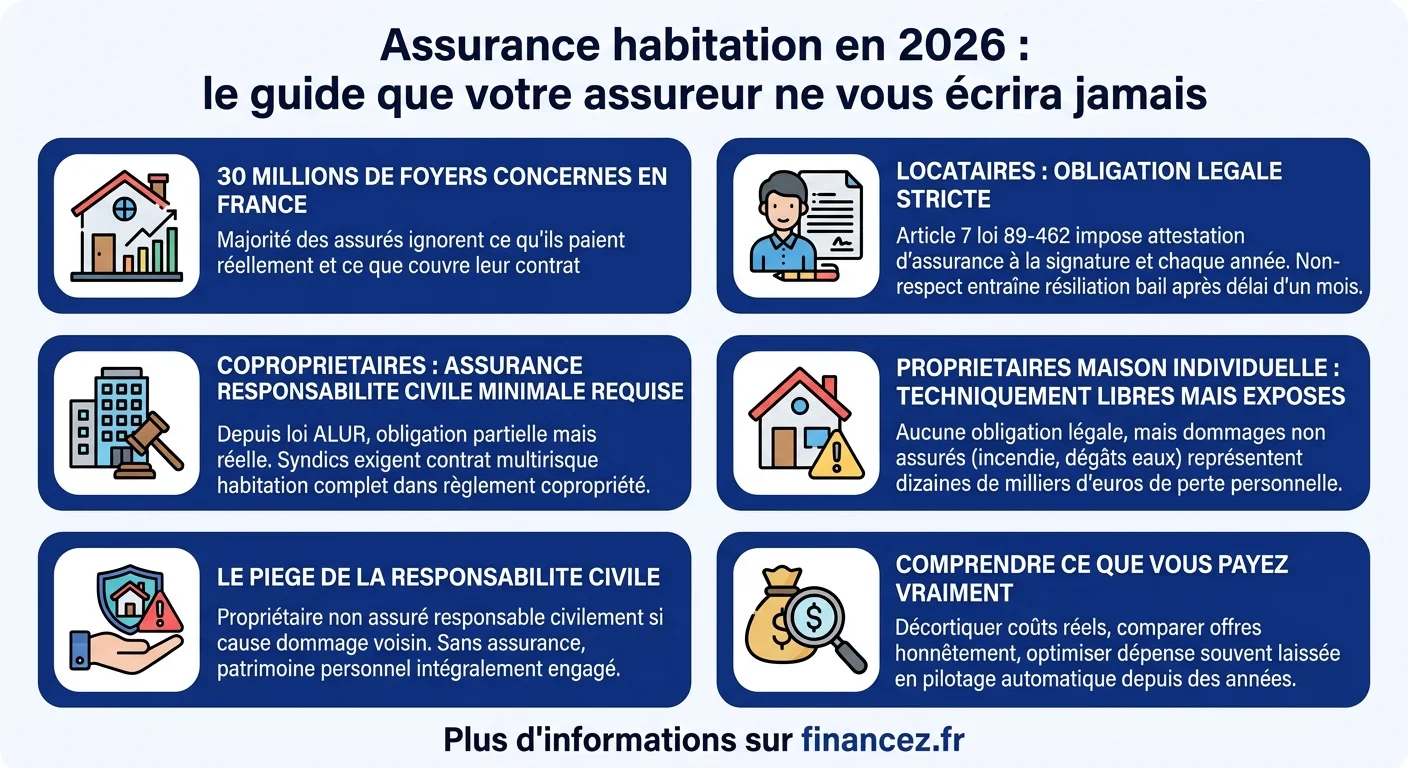
En France, l'assurance habitation concerne plus de 30 millions de foyers. Pourtant, la majorité des assurés ne comprennent ni ce qu'ils paient vraiment, ni ce que leur contrat couvre réellement. Les pages des assureurs vous poussent vers un devis. Les sites institutionnels vous récitent la loi. Ici, on va faire autre chose : décortiquer l'assurance habitation sous l'angle financier, avec des chiffres neutres, des comparaisons honnêtes et des conseils que personne n'a intérêt à vous donner, sauf vous.
Que vous soyez locataire en studio, propriétaire d'une maison ou copropriétaire bailleur, cet article vous donne les clés pour comprendre vos obligations, évaluer ce que vous payez réellement, et surtout optimiser un poste de dépense que la plupart des Français laissent en pilotage automatique depuis des années.
Qui est légalement obligé de s'assurer : et qui ne l'est pas
La question de l'obligation d'assurance habitation revient constamment, et la réponse n'est pas aussi simple qu'un « oui » ou « non ». Tout dépend de votre statut d'occupation.
Le locataire : obligation ferme, sans exception
L'article 7 de la loi n°89-462 du 6 juillet 1989 impose à tout locataire de fournir une attestation d'assurance habitation à la signature du bail, puis chaque année sur demande du bailleur. Cette obligation concerne aussi bien les locations vides que les locations meublées depuis la loi ALUR de 2014. En cas de défaut d'assurance, le propriétaire peut résilier le bail après un délai d'un mois.
Le copropriétaire : obligation partielle mais réelle
Depuis la loi ALUR, tout copropriétaire doit au minimum souscrire une assurance responsabilité civile. En pratique, la quasi-totalité des syndics exigent un contrat multirisque habitation complet dans le règlement de copropriété.
Le propriétaire occupant en maison individuelle : techniquement libre
Si vous êtes propriétaire d'une maison qui ne fait pas partie d'une copropriété, aucune loi ne vous oblige à souscrire une assurance habitation. Mais c'est un pari financier extrêmement risqué : un incendie ou un dégât des eaux majeur peut représenter des dizaines de milliers d'euros de dommages.
Le piège méconnu : même sans obligation légale, un propriétaire non assuré qui cause un dommage à un voisin (fuite d'eau, incendie) reste pleinement responsable civilement. Sans assurance, c'est son patrimoine personnel qui est engagé.
Le vrai prix de l'assurance habitation en 2026 : les chiffres que personne ne contextualise
Selon les données compilées par les principaux comparateurs et la Fédération France Assureurs (FFA), le prix moyen de l'assurance habitation en France s'établit autour de 185 € par an en 2026, tous profils confondus. Mais cette moyenne est trompeuse. Voici les fourchettes réelles selon votre situation :
| Profil | Surface | Fourchette annuelle | Mensualité indicative |
|---|---|---|---|
| Locataire, studio / T1 | 20-35 m² | 80 à 140 € | 7 à 12 € |
| Locataire, T2 / T3 | 40-70 m² | 130 à 220 € | 11 à 18 € |
| Propriétaire, appartement | 50-80 m² | 150 à 280 € | 13 à 23 € |
| Propriétaire, maison | 80-120 m² | 200 à 400 € | 17 à 33 € |
| Propriétaire non occupant (PNO) | Variable | 70 à 180 € | 6 à 15 € |
Ce qui fait varier le prix, ce n'est pas seulement la surface. La zone géographique pèse lourd : une assurance habitation à Paris coûte en moyenne 25 à 35 % plus cher qu'en zone rurale, en raison du risque accru de cambriolage et des coûts de réparation plus élevés. Le nombre de sinistres déclarés dans les cinq dernières années, la valeur du mobilier assuré, et les franchises choisies sont les autres leviers majeurs.
Anatomie d'un contrat multirisque : les garanties décryptées sans jargon
Le contrat « multirisque habitation » (MRH) est la formule la plus courante. Mais derrière ce terme marketing, il y a des garanties très différentes selon les assureurs. Voici ce qui est systématiquement inclus, ce qui est souvent en option, et ce que la plupart des gens oublient de vérifier.
Les garanties socle (présentes dans quasiment tous les contrats)
- Responsabilité civile vie privée : couvre les dommages que vous causez accidentellement à des tiers dans le cadre de votre vie privée. C'est la seule garantie légalement obligatoire pour les copropriétaires.
- Incendie et explosion : destruction totale ou partielle du logement et de son contenu par le feu, une explosion ou la foudre.
- Dégât des eaux : fuites, ruptures de canalisations, infiltrations. C'est le sinistre le plus fréquent en France (environ 1,5 million de cas par an).
- Catastrophe naturelle : inondation, sécheresse, séisme. Garantie encadrée par la loi, avec franchise fixée par arrêté ministériel (380 € pour les biens des particuliers en 2026).
- Tempête, grêle, neige : attention, cette garantie est distincte de la garantie catastrophe naturelle. Un orage violent relève de la tempête, pas de la « catnat ».
- Attentat et acte de terrorisme : garantie obligatoire par la loi, intégrée automatiquement.
Les garanties optionnelles à évaluer au cas par cas
- Vol et cambriolage : souvent en option dans les formules économiques. Vérifiez les plafonds et les conditions (moyens de protection exigés).
- Bris de glace : couvre fenêtres, baies vitrées, vérandas. Intéressant pour les grandes surfaces vitrées.
- Dommages électriques : surtension, court-circuit sur appareils électroménagers et informatiques.
- Protection juridique : prise en charge des frais d'avocat en cas de litige lié au logement.
- Rééquipement à neuf : supprime ou réduit la vétusté appliquée sur les remboursements. Un avantage considérable si vos biens ont plus de 5 ans.
Le détail qui change tout : la vétusté. Sans option « rééquipement à neuf », un canapé acheté 1 500 € il y a 7 ans pourrait n'être remboursé que 400 ou 500 €. C'est le premier poste de déception lors d'un sinistre.
Comparatif neutre des grands acteurs du marché français
Le marché de l'assurance habitation en France est dominé par un mélange de mutuelles, d'assureurs traditionnels, de bancassureurs et d'acteurs 100 % en ligne. Voici un panorama honnête de leurs forces et faiblesses respectives.
| Assureur | Type | Force principale | Faiblesse notable | Tarif indicatif (T3, locataire) |
|---|---|---|---|---|
| MAIF | Mutuelle | Qualité du service sinistres, satisfaction client élevée | Tarifs plus élevés que la moyenne | 180 à 230 €/an |
| MACIF | Mutuelle | Bon rapport qualité/prix, réseau physique dense | Processus de souscription parfois lent | 150 à 200 €/an |
| GMF | Mutuelle | Formules modulables, protection juridique incluse | Moins compétitive sur les petites surfaces | 160 à 210 €/an |
| AXA | Assureur privé | Gamme large, présence internationale | Franchises parfois élevées en formule de base | 140 à 200 €/an |
| Crédit Agricole | Bancassureur | Gestion simplifiée pour clients de la banque | Moins de souplesse pour changer d'assureur | 145 à 195 €/an |
| La Banque Postale | Bancassureur | Prix d'entrée attractif (dès ~136 €/an) | Garanties limitées en formule de base | 136 à 185 €/an |
| Direct Assurance / Luko / Leocare | 100 % en ligne | Souscription rapide, tarifs souvent agressifs | Pas d'agence physique, service client variable | 100 à 170 €/an |
On le voit clairement : il n'existe pas de « meilleure assurance habitation » universelle. La MAIF est régulièrement citée pour la qualité de son accompagnement en cas de sinistre, mais elle est rarement la moins chère. Les assureurs en ligne affichent des tarifs plus bas, mais le service après-vente divise les avis. Tout dépend de ce que vous privilégiez : le prix, la couverture ou l'expérience client.
Les cinq erreurs financières que commettent 80 % des assurés
L'assurance habitation est souvent souscrite à la hâte, lors d'un emménagement, sous pression du bailleur ou du notaire. Résultat : des erreurs coûteuses qui se révèlent uniquement au moment d'un sinistre.
- Sous-estimer la valeur de ses biens : beaucoup de Français déclarent 10 000 ou 15 000 € de mobilier alors que la valeur réelle (meubles, électroménager, vêtements, appareils électroniques) dépasse souvent 25 000 à 40 000 €. En cas de sinistre total, le remboursement sera plafonné à la valeur déclarée.
- Ne jamais relire son contrat après la première année : un contrat signé en 2020 ne reflète plus votre situation en 2026 si vous avez acquis de nouveaux biens, fait des travaux ou changé de situation familiale.
- Ignorer les franchises : une franchise de 300 € sur un sinistre dégât des eaux de 800 € signifie que vous ne touchez que 500 €. Certaines formules « low-cost » affichent des franchises de 500 € ou plus, ce qui annule leur intérêt financier pour les petits sinistres.
- Ne pas conserver les factures : sans justificatif d'achat, l'indemnisation est calculée sur une base forfaitaire souvent très inférieure à la valeur réelle. Astuce : photographiez vos factures et stockez-les dans le cloud.
- Cumuler les doublons : votre carte bancaire premium inclut peut-être déjà une assurance casse/vol pour vos appareils nomades. Votre assurance vie peut comporter des garanties décès qui se chevauchent avec une option de votre MRH. Vérifiez les doublons avant de payer des options inutiles.
Assurance habitation locataire vs propriétaire : deux logiques, deux budgets
La confusion est fréquente : on croit que l'assurance du propriétaire « couvre tout ». C'est faux. Les deux assurances ne protègent pas les mêmes choses.
Le locataire assure quoi exactement ?
Le contrat du locataire couvre ses biens personnels (mobilier, effets personnels, appareils), sa responsabilité civile envers le propriétaire (risques locatifs) et sa responsabilité envers les voisins et tiers. En clair, si votre lave-linge provoque un dégât des eaux chez le voisin du dessous, c'est votre assurance qui intervient.
Le propriétaire non occupant (PNO) : l'assurance oubliée
Si vous mettez un bien en location, la loi ALUR vous oblige (en copropriété) à souscrire au minimum une assurance responsabilité civile. Mais l'assurance PNO est fortement recommandée dans tous les cas. Elle couvre les sinistres qui surviennent entre deux locataires, les défauts de construction, et les situations où l'assurance du locataire s'avère insuffisante. C'est un poste à intégrer dans votre calcul de rentabilité locative, un sujet que l'on aborde également dans la gestion de la fiscalité patrimoniale.
Comment trouver l'assurance habitation au meilleur prix : la méthode structurée
Les comparateurs en ligne (LeLynx, Assurland, LesFurets…) sont un point de départ utile, mais ils ne suffisent pas. Voici une méthode en quatre étapes pour réellement optimiser votre prime.
- Définissez votre besoin réel avant de comparer : listez les garanties indispensables pour vous (vol ? bris de glace ? protection juridique ?). Un comparateur ne sert que si vous comparez des offres à périmètre équivalent.
- Faites jouer la concurrence sur trois canaux différents : un comparateur en ligne, une demande directe auprès d'un assureur en ligne, et un devis en agence physique (mutuelle ou bancassureur). Les écarts de prix peuvent atteindre 40 % pour des garanties similaires.
- Négociez la franchise : accepter une franchise plus élevée (300 € au lieu de 150 €) peut réduire votre prime de 15 à 20 %. C'est un arbitrage rationnel si vous avez une épargne de précaution suffisante.
- Résiliez au bon moment : depuis la loi Hamon (2014), vous pouvez résilier votre assurance habitation à tout moment après la première année de contrat, sans frais ni justificatif. Votre nouvel assureur se charge des formalités. Il n'y a donc aucune raison de rester fidèle à un contrat devenu trop cher.
Cette logique d'optimisation budgétaire s'applique à l'ensemble de vos assurances. Si vous avez déjà audité votre couverture maladie et votre stratégie retraite, l'assurance habitation est le troisième volet à ne pas négliger.
Le cas particulier de la colocation, du Airbnb et de la résidence secondaire
Ces trois situations sortent du cadre classique, et les assureurs ne les traitent pas tous de la même manière.
Colocation : qui assure quoi ?
Chaque colocataire peut souscrire sa propre assurance habitation, ou bien un contrat unique peut être souscrit au nom de tous les colocataires, à condition que tous les noms figurent sur le contrat. Si un colocataire part, il faut impérativement mettre à jour le contrat sous peine de voir certaines garanties annulées.
Location saisonnière et Airbnb
La plupart des contrats MRH standard ne couvrent pas l'activité de location saisonnière. Il faut soit une extension spécifique (proposée par certains assureurs), soit un contrat dédié. Airbnb propose sa propre couverture « AirCover », mais elle ne remplace pas une véritable assurance propriétaire, les plafonds sont souvent insuffisants et les exclusions nombreuses.
Résidence secondaire
Un logement inoccupé une grande partie de l'année présente un risque accru (cambriolage, dégâts non détectés). Les assureurs appliquent généralement une majoration de 10 à 30 % par rapport à une résidence principale, et certains imposent des conditions de sécurité minimales (volets, alarme, détecteur de fumée).
Ce que votre assurance habitation ne couvre pas : les exclusions à connaître
Chaque contrat comporte des exclusions de garantie, souvent reléguées en petits caractères. Voici les plus fréquentes et les plus coûteuses :
- Les dommages causés intentionnellement par l'assuré, logique, mais parfois invoqué de manière abusive par les assureurs en cas de négligence grave.
- Les dommages liés à un défaut d'entretien caractérisé : une toiture non entretenue depuis 15 ans qui finit par fuir ne sera probablement pas couverte.
- Les biens de valeur non déclarés spécifiquement : bijoux, œuvres d'art, collections. Au-delà d'un certain seuil (souvent 2 000 à 3 000 €), ces objets doivent être déclarés individuellement pour être couverts.
- Les piscines non déclarées : une piscine modifie le profil de risque de votre habitation. Si elle n'est pas mentionnée dans votre contrat, les dommages liés ne seront pas indemnisés.
- Les sinistres en période d'inoccupation prolongée : certains contrats excluent les sinistres survenant lorsque le logement est inoccupé depuis plus de 60 ou 90 jours consécutifs.
Comment vérifier que vous êtes bien assuré : le check-up annuel en 10 minutes
Beaucoup de Français ne savent même pas s'ils sont correctement assurés. Voici un protocole simple à réaliser chaque année, idéalement au moment du renouvellement de votre contrat.
- Retrouvez votre attestation d'assurance : elle figure dans votre espace client en ligne ou dans vos emails. Si vous ne la trouvez pas, contactez votre assureur, il est tenu de vous la fournir.
- Vérifiez les capitaux mobiliers assurés : la valeur déclarée correspond-elle à la réalité ? Si vous avez acheté un nouveau canapé, un ordinateur ou du matériel sportif, mettez à jour.
- Relisez les franchises : notez-les dans un tableau simple. Si elles dépassent 300 € sur les garanties fréquentes (dégât des eaux, bris de glace), envisagez une renégociation.
- Vérifiez les doublons avec vos autres contrats : carte bancaire, assurance scolaire, assurance auto (certaines couvrent les objets transportés).
- Comparez votre tarif au marché : utilisez l'outil ci-dessus ou un comparateur pour voir si votre prime est encore dans les clous. Un écart de plus de 20 % justifie un appel ou un changement.
Ce réflexe annuel est à intégrer dans votre gestion financière globale, au même titre que la revue de votre situation fiscale que l'on détaille dans notre guide sur les actualités fiscales.
L'assurance habitation face au changement climatique : un marché en mutation
Ce que peu d'articles mentionnent, c'est que l'assurance habitation traverse une transformation structurelle liée au dérèglement climatique. En 2025, les indemnisations liées aux catastrophes naturelles ont dépassé 6,5 milliards d'euros en France selon France Assureurs. Cette tendance se confirme en 2026.
Conséquences concrètes pour les assurés :
- Hausse des primes dans les zones à risque : littoral (submersion marine), sud-est (inondations, feux de forêt), zones argileuses (retrait-gonflement des sols). Certaines communes voient leurs primes augmenter de 5 à 10 % par an.
- Durcissement des conditions : certains assureurs commencent à refuser de couvrir des biens situés dans des zones rouges du Plan de Prévention des Risques Naturels (PPRN).
- Surprime « catnat » en hausse : la taxe additionnelle sur les contrats d'assurance habitation pour financer le régime des catastrophes naturelles a été relevée de 12 % à 20 % au 1er janvier 2025, impactant directement le tarif final.
Si vous êtes en train d'acheter un bien immobilier, vérifier l'assurabilité de la zone est devenu aussi important que de vérifier le DPE. Ce n'est plus un sujet secondaire, c'est un critère d'investissement à part entière, au même titre que ceux que l'on analyse pour les placements boursiers.
Questions fréquentes sur l'assurance habitation
Quel est le prix moyen d'une assurance habitation en 2026 ?
Le prix moyen tous profils confondus se situe autour de 185 € par an en France. Cependant, un locataire en studio peut payer moins de 100 €/an tandis qu'un propriétaire de maison de 120 m² en zone urbaine peut dépasser 350 €/an. La surface, la zone géographique, la valeur des biens assurés et le niveau de franchise sont les principaux déterminants du tarif.
Est-il obligatoire d'avoir une assurance habitation ?
Pour les locataires (logements vides et meublés), oui, c'est une obligation légale inscrite dans la loi du 6 juillet 1989. Pour les copropriétaires, la loi ALUR impose au minimum une assurance responsabilité civile. En revanche, un propriétaire occupant d'une maison individuelle hors copropriété n'a aucune obligation légale, bien que ne pas s'assurer soit financièrement très risqué.
Comment savoir si on a une assurance habitation ?
Vérifiez votre boîte mail (confirmation de souscription), votre espace client chez votre banque ou assureur, ou vos relevés bancaires (prélèvements mensuels ou annuels). Vous pouvez aussi demander une attestation d'assurance directement à votre assureur par téléphone ou en ligne. Si vous êtes locataire, votre bailleur vous a normalement demandé cette attestation à la signature du bail.
Quelle est la différence entre assurance habitation et multirisque habitation ?
L'assurance habitation est le terme générique. La multirisque habitation (MRH) est la formule la plus courante : elle regroupe en un seul contrat la responsabilité civile, la couverture des biens mobiliers et immobiliers, et les garanties contre les principaux risques (incendie, dégât des eaux, vol, catastrophe naturelle, etc.). Il existe des formules plus basiques (responsabilité civile seule), mais la MRH reste le standard du marché.
Quelle est l'assurance habitation la moins chère ?
Les assureurs 100 % en ligne (Luko, Direct Assurance, Leocare) proposent généralement les tarifs les plus bas, avec des formules locataire à partir de 4 à 6 €/mois. Cependant, le prix seul ne suffit pas : vérifiez les franchises, les plafonds de remboursement et les exclusions. Une assurance à 80 €/an avec 500 € de franchise coûte potentiellement plus cher qu'une à 130 €/an avec 150 € de franchise dès le premier sinistre.
Comment résilier son assurance habitation ?
Depuis la loi Hamon (2014), vous pouvez résilier à tout moment après un an de contrat, sans frais ni pénalité. Il suffit de souscrire chez un nouvel assureur qui se charge de la résiliation auprès de l'ancien. La transition est effective sous 30 jours. Vous pouvez également résilier à l'échéance annuelle en envoyant une lettre recommandée au moins deux mois avant la date anniversaire du contrat.
Que faire en cas de sinistre dans son logement ?
Vous disposez de 5 jours ouvrés pour déclarer un sinistre à votre assureur (2 jours en cas de vol). Contactez votre assureur par téléphone ou via votre espace en ligne, puis confirmez par écrit. Prenez des photos des dégâts, conservez les objets endommagés, et rassemblez les factures d'achat. Ne commencez pas de travaux de réparation avant le passage de l'expert, sauf mesures d'urgence pour limiter les dommages (bâchage, coupure d'eau).