
Assurance retraite : épargne et revenus garantis
Construisez votre retraite sereinement : PER, assurance vie, avantages fiscaux et stratégies d'épargne adaptées à votre profil et votre horizon.

L'assurance retraite en France : ce que personne ne vous explique clairement
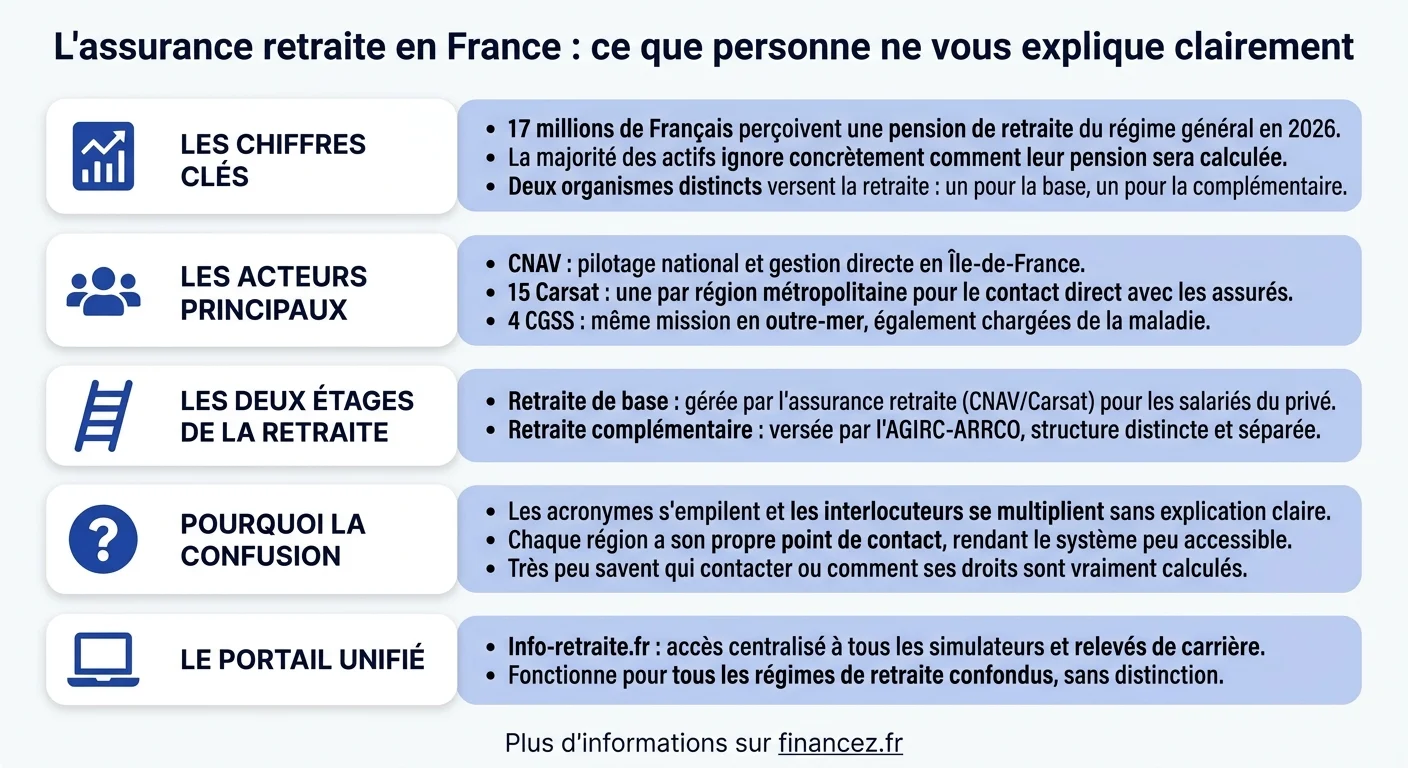
En mai 2026, plus de 17 millions de Français perçoivent une pension de retraite du régime général. Et pourtant, quand on interroge les actifs sur le fonctionnement concret de l'assurance retraite, la confusion règne. CNAV, Carsat, AGIRC-ARRCO, régime de base, complémentaire, supplémentaire : les acronymes s'empilent, les interlocuteurs se multiplient, et au final, très peu de gens savent réellement comment leur pension sera calculée, ni à qui s'adresser en cas de question.
Ce guide a été conçu pour remettre de l'ordre dans tout ça. Pas de jargon institutionnel inutile, pas de renvoi vers un formulaire de connexion sans explication préalable. L'objectif : vous donner une vision complète de l'assurance retraite, des mécanismes de calcul aux démarches pratiques, en passant par les erreurs les plus fréquentes qui peuvent coûter cher au moment de liquider ses droits.
CNAV, Carsat, CPAM : la cartographie réelle des acteurs de votre retraite
La question revient sans cesse : quelle est la différence entre la Carsat et l'assurance retraite ? La réponse est plus simple qu'il n'y paraît, mais elle est rarement expliquée de manière limpide.
L'assurance retraite : la marque, pas l'organisme
« L'assurance retraite » n'est pas un organisme en soi. C'est le nom de service utilisé par le régime général de la Sécurité sociale pour désigner l'ensemble des structures qui gèrent la retraite de base des salariés du secteur privé. L'entité juridique nationale qui pilote le tout s'appelle la CNAV (Caisse Nationale d'Assurance Vieillesse).
Les Carsat : le relais régional
En région, ce sont les Carsat (Caisses d'Assurance Retraite et de la Santé au Travail) qui assurent le contact direct avec les assurés. Il en existe 15 en métropole, auxquelles s'ajoutent les CGSS pour l'outre-mer. Concrètement, si vous résidez en Rhône-Alpes, c'est la Carsat Rhône-Alpes qui traite votre dossier. Dans le Nord-Est, c'est la Carsat Nord-Est.
| Entité | Rôle | Périmètre |
|---|---|---|
| CNAV | Pilotage national, réglementation, calcul des droits pour l'Île-de-France | National + Île-de-France |
| Carsat (x15) | Gestion des dossiers retraite, action sociale, prévention santé au travail | Régional |
| CGSS (x4) | Même mission que les Carsat + maladie | Outre-mer |
| AGIRC-ARRCO | Retraite complémentaire des salariés du privé | National |
| Info-retraite.fr | Portail inter-régimes, simulateurs, relevé de carrière unifié | Tous régimes confondus |
Si vous étiez salarié du privé, votre retraite de base relève de l'assurance retraite (CNAV/Carsat) et votre retraite complémentaire de l'AGIRC-ARRCO. Ce sont deux pensions distinctes, versées par deux organismes différents. Une logique similaire à celle qui distingue l'assurance maladie obligatoire de la complémentaire santé : un socle public, puis un étage supplémentaire.
Estimez votre âge de départ à la retraite
Ce simulateur vous donne l'âge légal minimum de départ à la retraite et le nombre de trimestres requis pour le taux plein, en fonction de votre année de naissance. Il s'agit d'une estimation indicative basée sur la réforme entrée en vigueur en 2023.
Régime de base, complémentaire, supplémentaire : les trois étages de votre pension
Comprendre l'assurance retraite, c'est d'abord saisir qu'en France, la pension de retraite repose sur un système à étages. Et chaque étage a ses propres règles de calcul.
Premier étage : la retraite de base (assurance retraite / CNAV)
C'est le socle obligatoire. Pour les salariés du privé, elle est gérée par l'assurance retraite et calculée à partir de trois éléments :
- Le salaire annuel moyen (SAM) : la moyenne des 25 meilleures années de salaire brut, revalorisées selon l'inflation.
- Le taux de liquidation50 % au maximum (taux plein). Si vous n'avez pas tous vos trimestres, une décote s'applique (1,25 % par trimestre manquant).
- La durée d'assurance : votre nombre de trimestres validés par rapport au nombre requis pour votre génération.
Formule simplifiée : Pension annuelle brute = SAM × Taux × (Trimestres validés / Trimestres requis)
Deuxième étage : la retraite complémentaire (AGIRC-ARRCO)
L'assurance retraite complémentaire est elle aussi obligatoire pour les salariés du privé. Elle fonctionne par points : chaque année, vos cotisations achètent des points. Au moment du départ, le total de vos points est multiplié par la valeur du point en vigueur. En 2026, la valeur du point AGIRC-ARRCO est de 1, 4159 €.
Troisième étage : l'épargne retraite individuelle
C'est le domaine du PER (Plan d'Épargne Retraite), des contrats Madelin pour les indépendants, ou encore de l'assurance-vie utilisée dans une optique retraite. Cet étage est facultatif mais devient stratégique pour ceux qui souhaitent maintenir leur niveau de vie. À titre de comparaison, d'autres véhicules d'investissement comme les cryptomonnaies peuvent aussi s'inscrire dans une stratégie patrimoniale de long terme, mais avec un profil de risque radicalement différent.
Comment accéder à votre compte retraite : le parcours réel, étape par étape
C'est l'une des recherches les plus fréquentes : comment se connecter à l'assurance retraite ? Comment créer son espace personnel ? La réponse dépend de ce que vous cherchez exactement.
Scénario 1 : consulter votre relevé de carrière tous régimes
Le portail info-retraite.fr centralise l'ensemble de vos droits, quel que soit le régime. C'est ici que vous pouvez accéder à votre espace personnel info-retraite.fr, lancer une simulation de pension, ou corriger une anomalie de carrière.
- Rendez-vous sur info-retraite.fr
- Connectez-vous via FranceConnect (identifiants Ameli, impots.gouv.fr, ou identité numérique La Poste)
- Accédez à votre relevé individuel de situation (RIS)
- Lancez une simulation via l'outil « Mon estimation retraite »
Scénario 2 : accéder à votre espace personnel sur lassuranceretraite.fr
Le site lassuranceretraite.fr dispose de son propre espace personnel dédié au régime de base. La connexion se fait désormais exclusivement via FranceConnect. L'ancien système avec mot de passe dédié pour l'assurance retraite a été progressivement abandonné au profit de l'identification unifiée.
Si vous cherchez comment accéder à votre compte Carsat ou à votre espace personnel Carsat, sachez que c'est le même espace que celui de lassuranceretraite.fr. Les Carsat utilisent la plateforme nationale.
Scénario 3 : consulter votre retraite complémentaire
Pour l'AGIRC-ARRCO, c'est un espace séparé accessible sur agirc-arrco.fr. Là encore, la connexion passe par FranceConnect ou par un compte dédié AGIRC-ARRCO.
Comment voir votre dossier retraite : les documents essentiels à vérifier
Accéder à son compte, c'est bien. Savoir quoi y chercher, c'est mieux. Voici les documents et informations critiques à vérifier régulièrement :
- Le relevé de carrière : Vérifiez que chaque année travaillée apparaît avec le bon nombre de trimestres et les salaires corrects. Les erreurs sont plus fréquentes qu'on ne le croit, surtout pour les périodes antérieures à 2000.
- L'estimation indicative globale (EIG) : Envoyée automatiquement à 55 ans, elle donne une projection de votre pension future. Mais ne l'attendez pas : vous pouvez la générer vous-même via le simulateur d'info-retraite.fr.
- Les trimestres AVPF : Si vous avez élevé des enfants, des trimestres au titre de l'Assurance Vieillesse des Parents au Foyer peuvent avoir été validés. Vérifiez qu'ils y figurent.
- Les périodes de chômage, maladie, maternité : Ces périodes valident des trimestres « assimilés ». Un oubli à ce niveau peut vous faire perdre un ou deux trimestres cruciaux.
Conseil pratique : Ne vérifiez pas votre relevé de carrière uniquement à 55 ans. Les corrections sont beaucoup plus simples à obtenir quand les documents justificatifs sont récents. Faites un premier check dès 35-40 ans.
Contacter l'assurance retraite : les canaux qui fonctionnent vraiment en 2026
Savoir comment contacter l'assurance retraite quand on a une question précise peut virer au parcours du combattant. Voici les options classées par efficacité :
| Canal | Numéro / Accès | Disponibilité | Efficacité |
|---|---|---|---|
| Téléphone | 3960 (service gratuit + prix appel) | Lun-Ven, 8h-17h | ⭐⭐⭐ (attente variable) |
| Messagerie en ligne | Via votre espace personnel lassuranceretraite.fr | 24h/24 | ⭐⭐⭐⭐ (réponse sous 5 jours) |
| Rendez-vous en agence | À réserver en ligne ou au 3960 | Sur créneau | ⭐⭐⭐⭐⭐ (le plus efficace) |
| Courrier postal | Adresse de votre Carsat régionale | Variable | ⭐⭐ (lent) |
Pour les questions liées à Ameli et la retraite (notamment la transition entre arrêt maladie longue durée et pension d'invalidité convertie en retraite), il faut parfois jongler entre les deux organismes. La plateforme Ameli gère le volet maladie, tandis que la liquidation de la retraite relève de la Carsat.
Les cinq erreurs de calcul qui amputent réellement votre pension
Au-delà de la mécanique théorique, certaines erreurs pratiques reviennent avec une régularité alarmante dans les dossiers de retraite :
- Oublier de demander sa retraite complémentaire séparément. La demande de retraite de base auprès de l'assurance retraite ne déclenche pas automatiquement la liquidation AGIRC-ARRCO. Deux demandes distinctes sont nécessaires.
- Ne pas vérifier les salaires reportés. Un salaire sous-déclaré une année où vous étiez dans vos 25 meilleures rémunérations impacte directement le SAM.
- Ignorer le dispositif de surcote. Chaque trimestre cotisé au-delà du taux plein rapporte une majoration de 1,25 % de la pension. Sur 8 trimestres supplémentaires, c'est 10 % de pension en plus, à vie.
- Partir à l'âge légal sans vérifier le nombre de trimestres. L'âge légal de 64 ans (pour les générations 1968 et après) donne le droit de partir, mais pas forcément au taux plein. La décote peut atteindre 25 % dans les cas extrêmes.
- Négliger les majorations pour enfants. Trois enfants élevés donnent droit à une majoration de 10 % sur la retraite de base ET sur la complémentaire. Encore faut-il que les enfants soient bien rattachés au dossier.
La réforme des retraites en 2026 : ce qui change concrètement
Depuis l'entrée en vigueur progressive de la réforme de 2023, le relèvement de l'âge légal continue de se déployer. En 2026, les personnes nées au second semestre 1963 sont les premières à voir leur âge de départ fixé à 62 ans et 9 mois, avec 170 trimestres requis.
Plusieurs points restent surveillés de près :
- La clause de revoyure prévue dans la loi n'a toujours pas été activée, malgré les discussions lors du PLFSS 2026.
- Le minimum contributif (MiCo) a été revalorisé : pour une carrière complète au SMIC, la pension mensuelle minimale brute atteint désormais environ 885 € par mois, régime de base seul.
- Le cumul emploi-retraite permet depuis la réforme de créer de nouveaux droits à pension, ce qui n'était plus le cas avant septembre 2023.
- La retraite progressive reste sous-utilisée : elle permet de réduire son activité à partir de 2 ans avant l'âge légal tout en continuant à acquérir des trimestres.
Retraite de base vs complémentaire : le tableau comparatif que vous cherchez
| Critère | Retraite de base (CNAV/Carsat) | Retraite complémentaire (AGIRC-ARRCO) |
|---|---|---|
| Obligation | Obligatoire | Obligatoire |
| Mode de calcul | Trimestres + SAM | Points |
| Organisme gestionnaire | CNAV / Carsat | AGIRC-ARRCO |
| Plafond de cotisation | Plafond Sécurité sociale (3 864 €/mois en 2026) | Jusqu'à 8 × le plafond SS |
| Pension moyenne versée | ~800 €/mois | ~500 €/mois |
| Coefficient de minoration | Décote de 1,25 % / trimestre | Coefficient de solidarité (supprimé en 2023) |
| Majoration enfants | +10 % pour 3 enfants | +10 % pour 3 enfants |
| Demande de liquidation | lassuranceretraite.fr ou en agence | agirc-arrco.fr |
En additionnant les deux, la pension moyenne d'un salarié du privé ayant une carrière complète tourne autour de 1 500 à 1 800 € brut par mois en 2026. C'est ce chiffre qu'il faut comparer à vos dépenses réelles pour évaluer si un troisième étage (PER, assurance-vie) est nécessaire.
Les cas particuliers qui changent tout : carrières longues, handicap, réversion
Le système de l'assurance retraite prévoit plusieurs dispositifs dérogatoires trop souvent méconnus :
Départ anticipé pour carrière longue
Si vous avez commencé à travailler avant 16, 18 ou 20 ans et que vous justifiez d'un nombre suffisant de trimestres cotisés (pas simplement validés), vous pouvez partir avant l'âge légal. Les seuils exacts dépendent de votre année de naissance et de l'âge de début d'activité.
Retraite pour inaptitude ou handicap
Les personnes reconnues inaptes au travail ou justifiant d'un taux d'incapacité permanente d'au moins 50 % peuvent bénéficier d'un départ à 62 ans à taux plein, quel que soit leur nombre de trimestres.
Pension de réversion
En cas de décès de votre conjoint (ou ex-conjoint), vous pouvez percevoir 54 % de sa retraite de base, sous conditions de ressources. Pour l'AGIRC-ARRCO, le taux monte à 60 % sans condition de ressources, mais avec une condition d'âge (55 ans minimum).
Préparer sa retraite quand on est loin du compte : les leviers concrets
Si votre simulation révèle un écart important entre votre pension future et vos besoins, plusieurs mécanismes existent :
- Rachat de trimestres : possible pour les années d'études supérieures ou les années incomplètes. Le coût varie de 1 000 à 6 000 € par trimestre selon l'âge et l'option choisie. Fiscalement déductible.
- Surcote : travailler au-delà du taux plein, comme mentionné plus haut, pour bénéficier d'une majoration permanente.
- PER individuel : les versements sont déductibles du revenu imposable dans la limite de 10 % des revenus professionnels. Un outil puissant pour les tranches marginales élevées.
- Cumul emploi-retraite : depuis la réforme, reprendre une activité après la retraite permet de se constituer une seconde pension. Une option à considérer pour ceux qui souhaitent un complément.
Questions fréquentes sur l'assurance retraite
Comment fonctionne une assurance retraite ?
L'assurance retraite du régime général fonctionne par répartition : les cotisations des actifs financent les pensions des retraités actuels. Votre pension de base est calculée à partir de votre salaire annuel moyen (25 meilleures années), de votre taux de liquidation (50 % maximum) et de votre durée d'assurance (nombre de trimestres validés). La retraite complémentaire AGIRC-ARRCO fonctionne elle aussi par répartition, mais avec un système de points.
Comment se connecter à l'assurance retraite ?
La connexion à votre espace personnel sur lassuranceretraite.fr se fait via FranceConnect. Vous pouvez utiliser vos identifiants Ameli, impots.gouv.fr, ou votre identité numérique La Poste. L'ancien système de mot de passe dédié à l'assurance retraite est en voie de suppression.
Quelle est la différence entre la Carsat et l'assurance retraite ?
L'assurance retraite est le nom de service utilisé pour désigner le réseau qui gère la retraite de base des salariés du privé. La Carsat est la déclinaison régionale de ce réseau. Il existe 15 Carsat en métropole. Elles gèrent concrètement les dossiers des assurés de leur territoire et assurent aussi des missions liées à la santé au travail et à l'action sociale.
Comment voir mon dossier retraite ?
Connectez-vous sur info-retraite.fr via FranceConnect pour accéder à votre relevé de carrière tous régimes confondus. Pour le détail du régime de base uniquement, utilisez votre espace personnel sur lassuranceretraite.fr. Pour la complémentaire, rendez-vous sur agirc-arrco.fr.
Comment contacter l'assurance retraite ?
Le numéro unique est le 3960 (appel gratuit hors coût de l'appel), disponible du lundi au vendredi de 8h à 17h. Vous pouvez également envoyer un message via votre espace personnel en ligne ou prendre rendez-vous dans une agence retraite de votre Carsat régionale.
Comment accéder à mon espace personnel Carsat ?
L'espace personnel Carsat est en réalité l'espace personnel de l'assurance retraite, accessible sur lassuranceretraite.fr. La connexion se fait via FranceConnect. Une fois connecté, vous pouvez consulter vos relevés, suivre votre dossier de demande de retraite, ou envoyer des pièces justificatives.
Peut-on faire une simulation de retraite sans créer de compte ?
Le simulateur M@rel sur info-retraite.fr nécessite une connexion pour accéder à vos données réelles de carrière. En revanche, des estimations génériques (âge de départ, nombre de trimestres requis) peuvent être obtenues sans identification grâce aux outils publics et à des simulateurs indicatifs comme celui proposé dans cet article.