
Fiscalité immobilière : impôts et déductions importants
Revenus fonciers, plus-value, LMNP, déficit foncier, IFI : maîtrisez chaque mécanisme de la fiscalité immobilière pour optimiser vos impôts légalement.

La fiscalité immobilière en France : un système à plusieurs couches
La fiscalité immobilière touche chaque propriétaire à trois moments clés : lors de l'acquisition, pendant la détention et au moment de la revente. Chaque étape génère des impôts et des taxes spécifiques, mais aussi des opportunités de déduction que beaucoup de contribuables ignorent.
En 2026, la loi de finances a simplifié plusieurs dispositifs, notamment avec la création d'un statut unique pour les bailleurs privés. Mais le système reste dense. Cet article décompose chaque mécanisme fiscal lié à l'immobilier, des revenus fonciers à la plus-value en passant par les dispositifs de défiscalisation encore actifs.
Que vous soyez propriétaire occupant, bailleur ou investisseur, comprendre ces mécanismes peut représenter plusieurs milliers d'euros d'économie par an. Pour poser les bases, notre guide complet de la fiscalité explique le fonctionnement global du système fiscal français.
Les impôts à l'acquisition d'un bien immobilier
L'achat d'un bien immobilier déclenche immédiatement plusieurs prélèvements fiscaux.
Droits de mutation (frais de notaire)
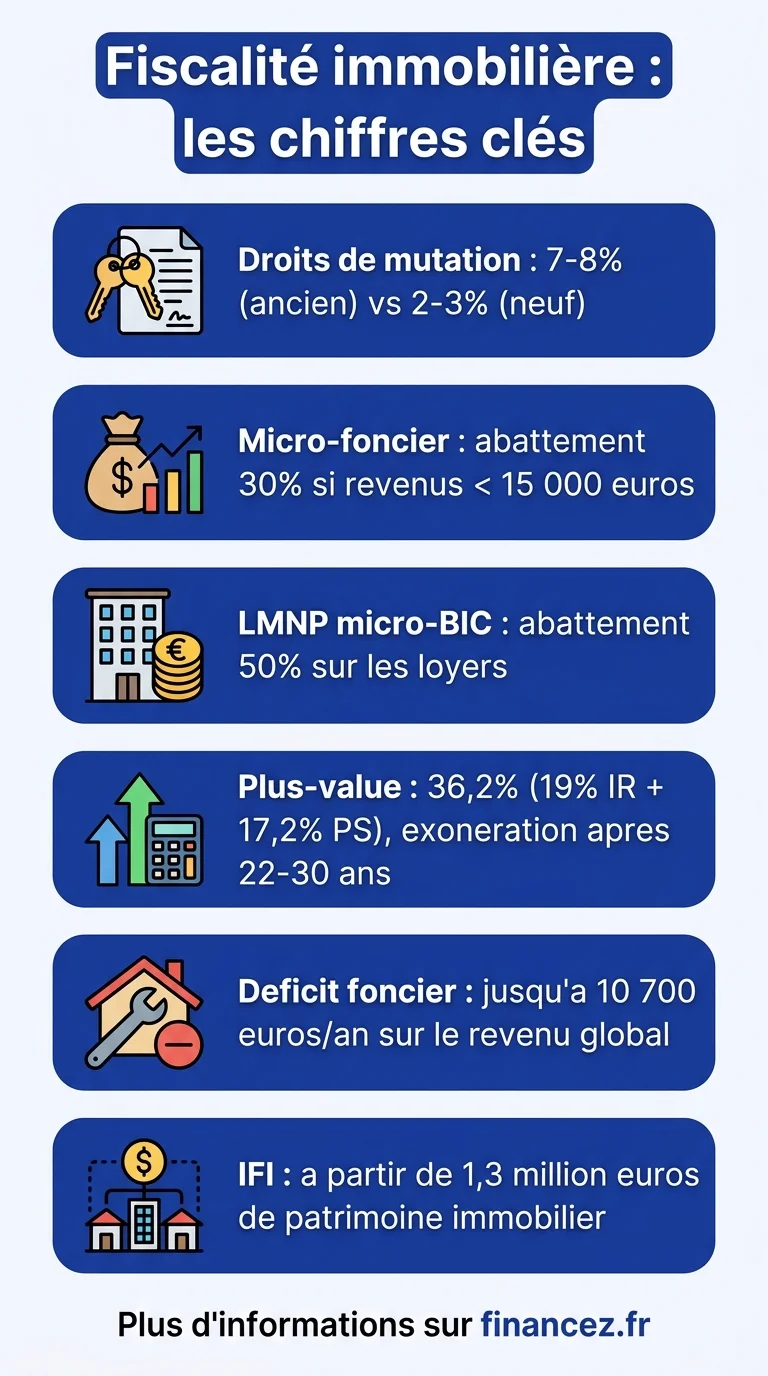
Les fameux « frais de notaire » sont en réalité composés à 80 % de taxes reversées à l'État et aux collectivités. Pour un bien ancien, ils représentent environ 7 à 8 % du prix de vente. Dans le neuf, ils descendent à 2 à 3 %. Ces droits comprennent la taxe de publicité foncière, les droits d'enregistrement départementaux et la contribution de sécurité immobilière.
TVA immobilière
L'achat d'un logement neuf (moins de 5 ans) est soumis à la TVA à 20 %, déjà incluse dans le prix affiché par le promoteur. Dans certaines zones (ANRU, QPV), une TVA réduite à 5,5 % s'applique sous conditions de ressources de l'acquéreur.
Pour un appartement ancien à 250 000 €, les droits de mutation s'élèvent à environ 17 500-20 000 €. Pour un bien neuf au même prix, ils tombent à 5 000-7 500 €. L'écart finance parfois une partie de l'ameublement.
La taxation des revenus fonciers : micro-foncier vs régime réel
Les revenus fonciers proviennent de la location nue (non meublée). Deux régimes coexistent, et le choix entre les deux a un impact direct sur votre facture fiscale.
Le micro-foncier
Accessible si vos revenus fonciers bruts ne dépassent pas 15 000 € par an, ce régime applique un abattement forfaitaire de 30 % sur les loyers perçus. Vous êtes imposé sur les 70 % restants, auxquels s'ajoutent les prélèvements sociaux de 17,2 %. Simple, rapide, mais pas toujours avantageux.
Le régime réel
Le régime réel permet de déduire l'intégralité des charges réelles : travaux d'entretien et de réparation, intérêts d'emprunt, assurances (PNO, loyers impayés), frais de gestion, taxe foncière, charges de copropriété non récupérables. Si ces charges dépassent 30 % de vos loyers, le régime réel est plus intéressant.
Le déficit foncier : un levier puissant
Quand vos charges déductibles dépassent vos loyers, le déficit foncier qui en résulte est imputable sur votre revenu global à hauteur de 10 700 € par an (21 400 € pour les travaux de rénovation énergétique depuis 2023). Le surplus est reportable sur les revenus fonciers des 10 années suivantes. C'est un outil d'optimisation fiscale majeur lors d'une acquisition avec travaux importants.
Location meublée : le régime LMNP/LMP
La location meublée obéit à des règles fiscales différentes de la location nue, et souvent plus avantageuses.
Le statut LMNP (Loueur Meublé Non Professionnel)
Vous êtes LMNP si vos recettes locatives meublées ne dépassent pas 23 000 € par an ou restent inférieures aux autres revenus du foyer. Le régime micro-BIC offre un abattement de 50 % (contre 30 % en foncier nu), voire 71 % pour les meublés de tourisme classés. En régime réel BIC, vous pouvez en plus amortir le bien, une déduction comptable qui réduit considérablement l'impôt sans sortie de trésorerie.
Le statut LMP (Loueur Meublé Professionnel)
Au-delà de 23 000 € de recettes et si celles-ci dépassent les autres revenus, vous passez en LMP. Les déficits sont alors imputables sur le revenu global sans limitation, mais vous êtes soumis aux cotisations sociales (environ 35 à 40 % du bénéfice).
Le choix entre location nue et meublée ne se résume pas à la fiscalité, il faut aussi considérer la demande locative locale et le turnover des locataires. Pour évaluer les besoins en financement, notre guide sur le crédit immobilier détaille les options d'emprunt.
La plus-value immobilière : calcul et exonérations
La vente d'un bien immobilier génère potentiellement une plus-value taxable. Celle-ci correspond à la différence entre le prix de vente et le prix d'acquisition majoré des frais.
Le calcul de la plus-value
Le prix d'acquisition peut être majoré de :
- Frais d'acquisition réels ou forfaitaires (7,5 % du prix d'achat)
- Travaux réalisés (montant réel si factures, ou forfait de 15 % après 5 ans de détention)
La plus-value nette est soumise à l'impôt sur le revenu (19 %) et aux prélèvements sociaux (17,2 %), soit un taux global de 36,2 %. Mais des abattements pour durée de détention réduisent considérablement la note.
Les abattements pour durée de détention
| Durée de détention | Abattement IR (19%) | Abattement PS (17,2%) |
|---|---|---|
| Moins de 6 ans | 0 % | 0 % |
| De 6 à 21 ans | 6 % par an | 1,65 % par an |
| 22e année | 4 % (exonération totale IR) | 1,60 % |
| Au-delà de 22 ans | Exonéré | 9 % par an |
| 30 ans | Exonéré | Exonéré |
Concrètement, après 22 ans de détention, vous ne payez plus d'impôt sur le revenu sur la plus-value. Après 30 ans, l'exonération est totale (IR + PS).
Les cas d'exonération totale
- Résidence principale : la plus-value sur la vente de votre résidence principale est totalement exonérée, quelle que soit la durée de détention et le montant.
- Première cession d'un logement autre que la résidence principale : exonération sous conditions (réemploi du prix dans l'achat d'une résidence principale dans les 24 mois).
- Prix de vente inférieur à 15 000 € : exonération totale.
La taxe foncière : comprendre et contester
La taxe foncière est due chaque année par le propriétaire au 1er janvier, qu'il occupe le bien ou non. Son montant dépend de la valeur locative cadastrale (souvent très éloignée du marché) multipliée par les taux votés par les collectivités locales.
En 2026, la revalorisation des bases cadastrales suit l'inflation (+3,9 % en 2024, +1,7 % en 2025). Certaines communes ont parallèlement augmenté leurs taux, créant un effet ciseau redouté des propriétaires.
Exonérations et dégrèvements
- Logement neuf : exonération de 2 ans
- Personnes âgées à revenus modestes : exonération ou plafonnement
- Travaux de rénovation énergétique : exonération temporaire dans certaines communes
- Logement vacant : exonération possible sur justificatif de vacance involontaire
Si vous estimez que votre taxe foncière est anormalement élevée, vous pouvez demander une révision de la valeur locative cadastrale au centre des impôts fonciers de votre secteur.
Dispositifs de défiscalisation immobilière encore actifs en 2026
Après la fin du Pinel, plusieurs dispositifs de défiscalisation immobilière restent accessibles :
Denormandie (prolongé jusqu'à fin 2026)
Ce dispositif offre une réduction d'impôt de 12 à 21 % du prix d'achat (plafond 300 000 €) pour l'achat d'un logement ancien à rénover dans certaines villes. Les travaux doivent représenter au moins 25 % du coût total. C'est le successeur naturel du Pinel dans l'ancien.
Loc'Avantages (jusqu'à fin 2027)
En échange d'un loyer maîtrisé (inférieur au marché), le propriétaire bénéficie d'une réduction d'impôt de 15 à 65 % des revenus locatifs selon le niveau de loyer consenti. Le dispositif est cumulable avec l'intermédiation locative.
Déficit foncier renforcé
Depuis 2023, le plafond du déficit foncier imputable sur le revenu global est doublé à 21 400 € pour les travaux de rénovation énergétique permettant de passer d'une classe E, F ou G à une classe A, B, C ou D du DPE.
Les dispositifs de défiscalisation ne doivent jamais être le motif premier d'un investissement immobilier. L'emplacement, le rendement locatif et la qualité du bien restent les fondamentaux. La fiscalité est un bonus, pas une stratégie.
IFI : l'impôt sur la fortune immobilière
L'IFI concerne les foyers dont le patrimoine immobilier net dépasse 1,3 million d'euros au 1er janvier. Le barème est progressif, de 0,5 % (entre 800 000 et 1, 3 M€) à 1,5 % (au-delà de 10 M€).
Points importants :
- La résidence principale bénéficie d'un abattement de 30 % sur sa valeur.
- Les biens professionnels et les SCPI détenues via un contrat d'assurance-vie sont exclus de l'assiette.
- Les dettes immobilières (emprunts en cours) sont déductibles de l'assiette taxable.
L'IFI ne touche qu'environ 150 000 foyers en France, mais son impact peut être significatif. Un conseil en expertise fiscale permet souvent de trouver des leviers d'optimisation légaux.
Optimisation fiscale : les stratégies légales des propriétaires avisés
Sans tomber dans l'évasion fiscale, plusieurs stratégies d'optimisation sont parfaitement légales :
- Choisir le bon régime fiscal : comparez chaque année le micro-foncier et le réel. Un seul gros poste de travaux peut rendre le régime réel beaucoup plus intéressant.
- Programmer les travaux : concentrer les travaux sur une année où vos revenus sont élevés maximise l'impact du déficit foncier.
- Opter pour le meublé : l'amortissement en LMNP réel permet souvent de ne payer aucun impôt sur les loyers pendant 10 à 15 ans.
- Créer une SCI à l'IS : pour les patrimoines importants, la SCI soumise à l'impôt sur les sociétés permet d'amortir le bien et de réinvestir les bénéfices à un taux réduit (15 % jusqu'à 42 500 €).
- Démembrement de propriété : céder la nue-propriété tout en conservant l'usufruit (ou l'inverse) permet d'optimiser la transmission et de réduire l'IFI.
Pour une approche structurée, les SCPI permettent d'investir dans l'immobilier avec une gestion déléguée et une fiscalité parfois plus favorable via l'assurance-vie.
Les pièges fiscaux courants à éviter
Certaines erreurs reviennent régulièrement et coûtent cher aux propriétaires :
- Confondre travaux déductibles et non déductibles : seuls les travaux d'entretien, de réparation et d'amélioration sont déductibles en foncier. Les travaux de construction, de reconstruction ou d'agrandissement ne le sont pas.
- Oublier de déclarer un logement meublé : même via des plateformes type Airbnb, les revenus sont imposables. L'administration fiscale a accès aux données des plateformes depuis 2020.
- Ne pas conserver les justificatifs de travaux : en cas de revente, les factures permettent de majorer le prix d'acquisition et de réduire la plus-value taxable. Sans factures, c'est le forfait de 15 % qui s'applique (après 5 ans seulement).
- Sous-estimer les prélèvements sociaux : les 17,2 % de prélèvements sociaux s'ajoutent à l'IR et sont souvent oubliés dans les calculs de rentabilité.
- Négliger la déclaration des plus-values sur les parkings et caves : ces biens sont également soumis à la taxation, y compris quand ils sont vendus séparément.
Questions fréquentes
Comment ne pas payer d'impôt sur les revenus locatifs ?
Plusieurs stratégies légales permettent de réduire voire annuler l'impôt sur les revenus locatifs : le déficit foncier (quand les charges dépassent les loyers), le statut LMNP au réel avec amortissement du bien, ou les dispositifs comme Loc'Avantages qui offrent des réductions d'impôt. Le choix dépend de votre situation patrimoniale et de votre tranche d'imposition.
Quel impôt sur la vente d'un bien immobilier ?
La plus-value immobilière est taxée à 36,2 % (19 % d'IR + 17,2 % de prélèvements sociaux). Des abattements pour durée de détention s'appliquent : exonération d'IR après 22 ans, exonération totale après 30 ans. La vente de la résidence principale est totalement exonérée quelle que soit la durée de détention.
Comment sont imposés les revenus locatifs ?
Les revenus de location nue sont imposés comme revenus fonciers : micro-foncier (abattement 30 % si revenus < 15 000 €) ou régime réel (déduction des charges réelles). Les revenus de location meublée relèvent des BIC : micro-BIC (abattement 50 %) ou réel BIC (avec amortissement). Dans les deux cas, les prélèvements sociaux de 17, 2 % s'ajoutent à l'IR.
Quelles charges sont déductibles des revenus fonciers ?
En régime réel, vous pouvez déduire : les travaux d'entretien et réparation, les intérêts d'emprunt et frais annexes, la taxe foncière, les primes d'assurance, les frais de gestion et d'administration, les charges de copropriété non récupérables, et les provisions pour charges. Les travaux de construction ou d'agrandissement ne sont pas déductibles.
Comment investir dans l'immobilier sans payer d'impôt ?
L'investissement immobilier totalement défiscalisé est théoriquement possible via la combinaison de plusieurs mécanismes : le déficit foncier pour les premières années, l'amortissement LMNP pour effacer l'imposition des loyers, et la détention longue (22-30 ans) pour exonérer la plus-value à la revente. Attention toutefois : un investissement ne doit jamais être motivé uniquement par l'avantage fiscal.
Qu'est-ce que la fiscalité immobilière ?
La fiscalité immobilière regroupe l'ensemble des impôts et taxes liés à la détention, la location et la vente de biens immobiliers : droits de mutation à l'achat, taxe foncière annuelle, imposition des revenus locatifs (fonciers ou BIC), plus-value à la revente, et IFI pour les patrimoines importants. Elle offre aussi des leviers d'optimisation via les dispositifs de défiscalisation et le choix du régime fiscal.