
Investissement le plus rentable : ce que les chiffres disent vraiment
Quel est l'investissement le plus rentable en 2026 ? Actions, SCPI, immobilier, cryptos : comparatif rendement-risque avec données historiques.

Pourquoi la question du "meilleur investissement" est mal posée
Chercher l'investissement le plus rentable au monde revient à demander quel véhicule est le meilleur sans préciser si vous traversez un désert ou si vous faites vos courses en ville. La rentabilité d'un placement dépend de trois variables indissociables : votre horizon temporel, votre tolérance au risque et votre situation fiscale. Un investissement qui affiche 12 % de rendement annuel moyen sur 20 ans peut aussi perdre 40 % en une seule année, accepteriez-vous de voir votre capital fondre de moitié avant de le voir doubler ?
Ce guide compare les principaux placements en tenant compte de ces trois dimensions. Pas de classement miracle ni de promesse irréaliste : des données historiques vérifiables, des rendements nets d'inflation et de fiscalité, et un outil pour identifier le placement qui correspond réellement à votre profil.
La bourse : le champion historique sur le long terme
Sur les 40 dernières années, les actions constituent l'actif qui a généré le rendement le plus élevé. Le CAC 40 dividendes réinvestis a offert un rendement annualisé d'environ 8,5 % brut depuis sa création en 1988. Le S&P 500 américain affiche un rendement annualisé de 10 à 11 % sur la même période. Après inflation et fiscalité, le rendement réel tourne autour de 5 à 7 % par an, ce qui permet de doubler un capital en 10 à 14 ans.
Le revers de la médaille : la volatilité. Le CAC 40 a perdu 43 % en 2008, 37 % en 2000-2002, et 25 % lors du krach Covid de mars 2020. Chaque fois, le marché s'est redressé en 2 à 5 ans. Mais ces baisses soudaines rendent la bourse inadaptée à un horizon court (moins de 5 ans). Les investisseurs qui paniquent et vendent au creux de la vague transforment une perte temporaire en perte définitive.
Sur toute période glissante de 15 ans depuis 1950, les actions mondiales n'ont jamais affiché de rendement négatif. Le temps est l'allié de l'investisseur en bourse, à condition de résister à la tentation de vendre au pire moment.
Répondez à ces questions pour identifier les placements les plus adaptés à votre situation.
L'immobilier locatif : rendement et effet de levier
L'investissement immobilier occupe une place singulière dans le paysage des placements. Sa rentabilité brute varie de 3 à 10 % selon la localisation, le type de bien et la stratégie (location nue, meublée, colocation, courte durée). Mais son véritable atout réside dans l'effet de levier du crédit : vous pouvez investir 200 000 euros avec seulement 20 000 euros d'apport. Le locataire rembourse votre emprunt pendant que le bien prend de la valeur.
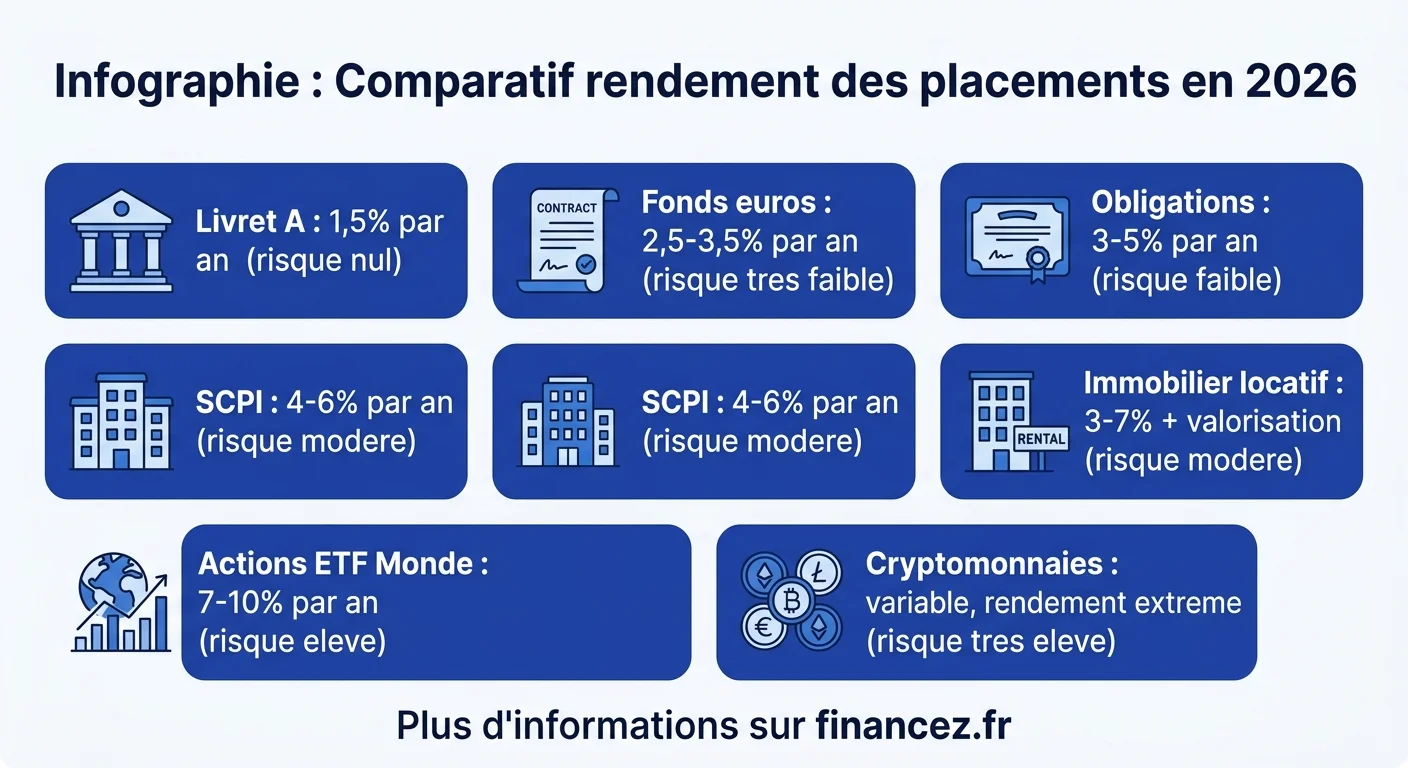
En 2026, les rendements locatifs bruts oscillent entre 4 et 7 % dans les villes moyennes et entre 2 et 4 % dans les grandes métropoles. La rentabilité nette, après charges, fiscalité et vacance locative, descend souvent entre 2,5 et 5 %. L'immobilier n'est donc pas nécessairement "l'investissement le plus rentable" en rendement pur, mais son effet de levier et sa valorisation sur le long terme en font un outil patrimonial puissant.
Les trois formes les plus rentables restent l'immeuble de rapport, la colocation et le crowdfunding immobilier (rendement de 8 à 12 % mais risque de perte en capital). Pour bien comprendre les fondamentaux, notre guide sur ce qu'est un placement financier pose les bases indispensables.
Les SCPI : l'immobilier sans les contraintes
Les Sociétés Civiles de Placement Immobilier permettent d'investir dans l'immobilier à partir de quelques centaines d'euros, sans gérer de locataires ni de travaux. En 2025, le rendement moyen des SCPI a atteint 4,91 %, avec des SCPI performantes dépassant les 6 %. Ce rendement est distribué trimestriellement sous forme de dividendes.
L'avantage des SCPI réside dans la mutualisation du risque : votre investissement est réparti sur des dizaines, voire des centaines de biens immobiliers (bureaux, commerces, logistique, santé). La vacance locative d'un seul bien n'impacte que marginalement votre rendement global. En contrepartie, les SCPI comportent des frais d'entrée élevés (8 à 12 %) et une liquidité limitée, il faut compter 3 à 6 mois pour revendre ses parts.
Pour les investisseurs recherchant un revenu régulier sans gestion active, les SCPI constituent un excellent compromis entre rendement et tranquillité. Les SCPI européennes offrent en plus un avantage fiscal pour les contribuables fortement imposés.
L'assurance-vie : la polyvalence fiscale
L'assurance-vie reste l'enveloppe préférée des Français avec plus de 1 900 milliards d'euros d'encours. Ce n'est pas un investissement en soi, mais un contenant fiscal qui peut héberger des fonds euros (capital garanti, rendement 2,5 à 3,5 % en 2026), des unités de compte (actions, obligations, SCPI), et des supports structurés.
Après 8 ans de détention, les gains bénéficient d'un abattement annuel de 4 600 euros (9 200 euros pour un couple) et d'une fiscalité allégée à 7,5 % + prélèvements sociaux. Cette enveloppe convient à tous les profils : sécuritaire (100 % fonds euros), équilibré (50/50), ou dynamique (80 % unités de compte). Pour explorer les meilleures options, notre comparatif des meilleurs taux de placement détaille les offres actuelles.
Le PEA : l'arme fiscale pour les actions européennes
Le Plan d'Épargne en Actions est l'enveloppe la plus avantageuse pour investir en bourse. Après 5 ans de détention, les plus-values et dividendes sont exonérés d'impôt sur le revenu (seuls les prélèvements sociaux de 17,2 % s'appliquent). Le plafond de versement est de 150 000 euros.
La stratégie la plus répandue et la plus performante consiste à investir régulièrement dans un ETF MSCI World ou un ETF CAC 40 au sein du PEA. Cette approche passive, appelée DCA (Dollar Cost Averaging), lisse le risque d'entrée et évite le piège du market timing. Sur 20 ans, un ETF Monde a historiquement généré 8 à 10 % de rendement annualisé brut, soit environ 6,5 à 8 % net après prélèvements sociaux, nettement plus que n'importe quel livret ou fonds euros.
Les cryptomonnaies : rendement extrême, risque extrême
Le Bitcoin est passé de quelques centimes en 2009 à plus de 100 000 dollars en 2025, ce qui en fait l'actif le plus performant de l'histoire sur cette période. Mais cette performance passée masque une volatilité dévastatrice : le Bitcoin a perdu 80 % de sa valeur en 2022 avant de rebondir. Les altcoins affichent des variations encore plus extrêmes.
Les cryptomonnaies ne sont pas un investissement au sens traditionnel, elles ne génèrent ni dividendes, ni loyers, ni intérêts. Leur valeur repose entièrement sur l'offre et la demande. Pour la grande majorité des investisseurs, les cryptos ne devraient représenter que 5 à 10 % maximum du portefeuille total, une allocation "satellite" que l'on peut se permettre de perdre intégralement. Pour mieux comprendre les mécanismes, notre analyse détaillée du Bitcoin couvre les fondamentaux.
Tableau comparatif : rendement, risque et horizon
| Placement | Rendement annuel moyen | Risque | Horizon minimum | Liquidité | Ticket d'entrée |
|---|---|---|---|---|---|
| Livret A / LEP | 1,7 - 2,5 % | Nul | Aucun | Immédiate | 10 € |
| Fonds euros (AV) | 2,5 - 3,5 % | Très faible | 4 ans | Quelques jours | 100 € |
| Obligations | 3 - 5 % | Faible à modéré | 3 ans | Moyenne | 1 000 € |
| SCPI | 4 - 6 % | Modéré | 8 ans | Faible (3-6 mois) | 200 € |
| Immobilier locatif | 3 - 7 % + valorisation | Modéré | 10 ans | Faible (3-6 mois) | 10 000 € (apport) |
| Actions (ETF Monde) | 7 - 10 % | Élevé | 8 ans | Immédiate | 50 € |
| Crowdfunding immo | 8 - 12 % | Élevé | 1-3 ans | Nulle (bloqué) | 100 € |
| Cryptomonnaies | Variable (très élevé) | Très élevé | 5 ans+ | Immédiate | 10 € |
Ces rendements sont des moyennes historiques et ne garantissent pas les performances futures. Le rendement réel dépend de la fiscalité, de l'inflation et des frais de gestion propres à chaque produit.
Les 5 erreurs qui plombent la rentabilité
Au-delà du choix du support, la façon dont vous investissez influence autant le résultat que le placement lui-même. Voici les pièges les plus coûteux.
- Chercher le "meilleur investissement" au lieu de diversifier : concentrer tout son capital sur un seul actif, même performant, expose à un risque de perte catastrophique. La diversification réduit le risque sans sacrifier significativement le rendement.
- Investir sous le coup de l'émotion : acheter quand tout monte (euphorie) et vendre quand tout baisse (panique) garantit d'acheter cher et de vendre bas. L'investissement programmé (DCA) élimine ce biais comportemental.
- Ignorer les frais : des frais de gestion de 2 % par an semblent négligeables, mais sur 20 ans, ils amputent votre capital final de 33 %. Privilégiez les ETF (frais de 0,1 à 0,3 %) aux fonds actifs (1,5 à 2,5 %).
- Négliger la fiscalité : un rendement brut de 6 % peut tomber à 3,5 % net selon l'enveloppe et la tranche d'imposition. Le PEA, l'assurance-vie et les dispositifs de défiscalisation (Pinel, LMNP) modifient radicalement l'équation.
- Vouloir des résultats immédiats : les investissements les plus rentables sont ceux qui ont le temps de composer. Un capital de 10 000 euros placé à 7 % pendant 30 ans atteint 76 000 euros. La patience est le facteur de rentabilité le plus sous-estimé.
Rendement réel : ce que vous gagnez vraiment après inflation
Le rendement nominal (celui qu'on vous annonce) n'est qu'une partie de l'histoire. Le rendement réel soustrait l'inflation, qui érode silencieusement le pouvoir d'achat de votre épargne. Avec une inflation moyenne de 2 à 3 % en France, un livret A à 1,7 % vous fait perdre du pouvoir d'achat chaque année.
En 2026, seuls les placements offrant un rendement supérieur à 2,5 % net préservent votre pouvoir d'achat. Cela exclut les livrets réglementés (hors LEP) et les comptes courants, qui sont des outils d'épargne de précaution, pas des investissements. Pour réfléchir à une stratégie complète, notre article sur le placement pour 100 000 euros détaille les allocations optimales par profil. Et si vous cherchez des solutions à horizon court, notre guide des placements court terme couvre les options disponibles.
L'investissement le plus rentable n'existe pas en absolu. Ce qui existe, c'est l'allocation d'actifs la plus adaptée à votre situation personnelle, celle qui maximise le rendement pour le niveau de risque que vous êtes réellement prêt à assumer sur la durée.
Questions fréquentes
Quel est l'investissement le plus rentable en 2026 ?
En rendement brut annualisé sur le long terme, les actions mondiales (via ETF) affichent historiquement 7 à 10 % par an. En rendement ajusté au risque, les SCPI offrent un excellent ratio avec 4 à 6 % et une volatilité limitée. Le "meilleur" dépend de votre horizon : court terme, privilégiez les fonds euros ; long terme, les actions diversifiées dominent.
Peut-on investir avec 100 euros ?
Oui. Les ETF en bourse sont accessibles dès 50 euros via un PEA en ligne. Les SCPI permettent d'entrer à partir de 200 euros. L'assurance-vie en ligne s'ouvre souvent dès 100 euros. Le montant initial importe moins que la régularité : investir 100 euros par mois pendant 20 ans à 7 % génère plus de 52 000 euros.
Quels investissements rapportent tous les mois ?
L'immobilier locatif génère des loyers mensuels. Les SCPI distribuent des dividendes trimestriels. Certains fonds obligataires versent des coupons réguliers. En bourse, les actions à dividendes versent généralement une à quatre fois par an. Attention : un revenu régulier ne signifie pas un investissement sans risque.
Où placer son argent en dehors des banques ?
Les alternatives principales sont l'assurance-vie (chez un assureur, pas une banque), l'investissement immobilier direct, les SCPI via des plateformes spécialisées, les courtiers en ligne pour la bourse, et les plateformes de crowdfunding. Chaque option a ses propres garanties et risques, à évaluer selon votre profil.
L'immobilier est-il toujours un bon investissement ?
L'immobilier reste un investissement solide grâce à l'effet de levier du crédit et à la protection contre l'inflation. Cependant, sa rentabilité dépend fortement de la localisation, du prix d'achat et de la gestion locative. En 2026, les villes moyennes offrent les meilleurs rendements (5 à 7 % brut) tandis que les grandes métropoles peinent à dépasser 3 %.
Faut-il investir dans les cryptomonnaies ?
Les cryptomonnaies peuvent compléter un portefeuille diversifié, mais ne devraient pas dépasser 5 à 10 % de votre patrimoine total. Leur volatilité extrême (pertes de 50 à 80 % possibles) les rend inadaptées comme placement principal. Investissez uniquement une somme que vous pouvez vous permettre de perdre intégralement.