
Les trois éléments essentiels de l'assurance : risque, prime, indemnité
Risque, prime, indemnité : découvrez les éléments essentiels de l'assurance et le principe de mutualisation, avec un simulateur d'indemnisation en clair.

On paie une assurance chaque mois sans toujours comprendre ce qu'on achète réellement. Pourtant, derrière la complexité apparente des contrats, le mécanisme repose sur une idée simple et trois briques indissociables. Connaître les éléments essentiels de l'assurance change tout : on lit mieux son contrat, on compare plus finement les offres et on évite les mauvaises surprises au moment d'un sinistre. Cet article décortique le risque, la prime et l'indemnité, explique comment ils s'articulent autour de la mutualisation, et donne les repères concrets pour ne plus jamais signer à l'aveugle.
À quoi sert l'assurance : le principe de mutualisation
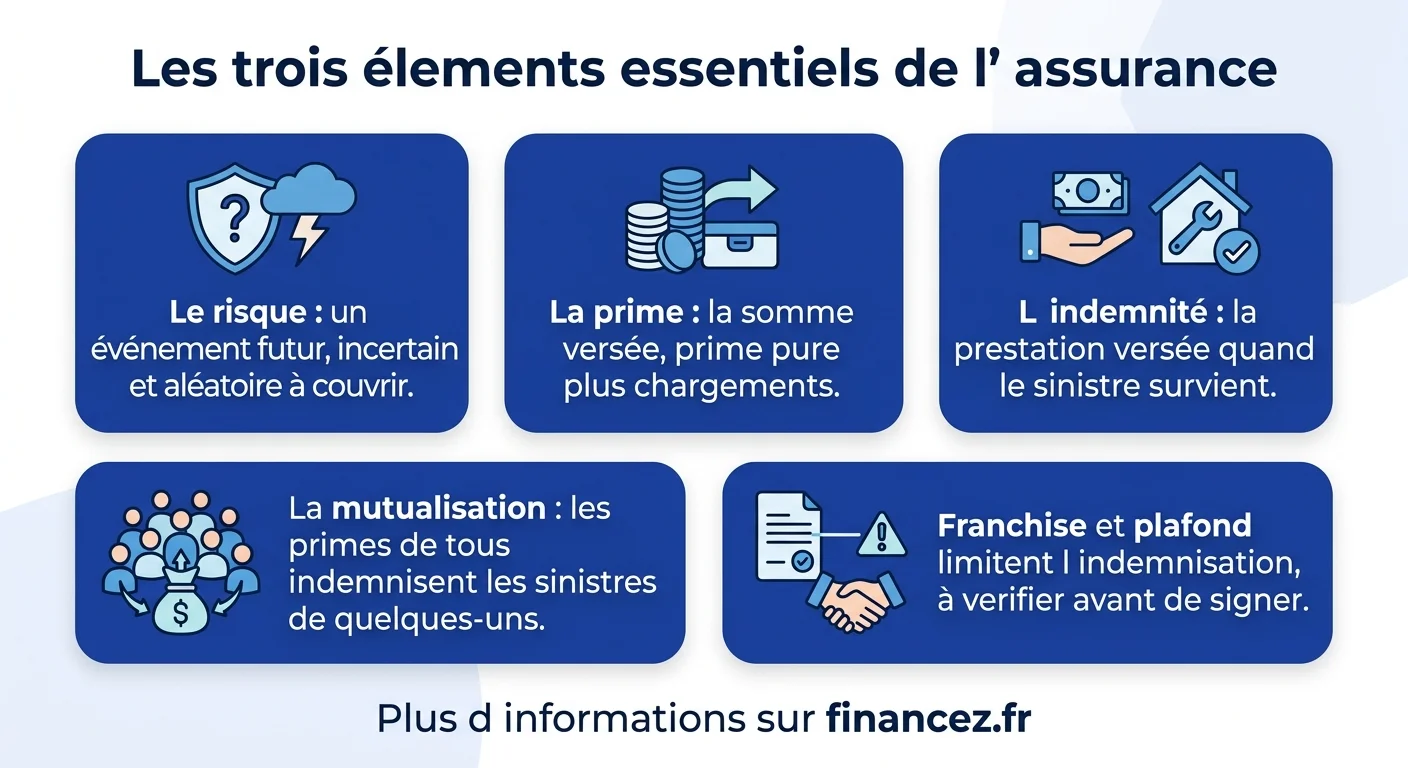
Avant de détailler les trois éléments, il faut saisir l'idée qui les relie : la mutualisation des risques. Le principe est le suivant : les primes versées par l'ensemble des assurés servent à indemniser les quelques-uns qui subissent réellement un sinistre. Chacun paie une petite somme certaine pour se protéger d'une perte importante mais incertaine. Personne ne sait qui aura un accident, mais tout le monde contribue au pot commun qui dédommagera les malchanceux.
Ce système ne fonctionne que grâce au nombre. Plus les assurés sont nombreux, plus l'assureur peut prévoir avec précision combien de sinistres surviendront, selon ce que les statisticiens appellent la loi des grands nombres. C'est cette capacité d'anticipation qui permet de fixer un prix juste. L'assurance transforme ainsi une incertitude individuelle angoissante en une charge collective maîtrisée. Comprendre cela, c'est déjà comprendre pourquoi une prime existe et pourquoi elle varie d'un profil à l'autre.
Le premier élément essentiel : le risque
Le risque est le point de départ de toute assurance. Sans lui, il n'y a rien à assurer. Techniquement, il s'agit d'un événement futur, incertain et indépendant de la volonté de l'assuré, susceptible de causer un dommage. Un incendie, un accident de voiture, un dégât des eaux, une maladie : tous partagent ce caractère aléatoire. C'est précisément cette incertitude, cet aléa, qui rend l'assurance possible et légitime.
Un événement certain ou déjà survenu ne peut pas être assuré, car il n'y aurait plus de hasard, seulement une dépense connue d'avance. De même, un dommage provoqué volontairement par l'assuré échappe à la garantie. L'assureur, avant d'accepter un contrat, évalue donc soigneusement le risque : votre âge, votre historique, la nature du bien, votre localisation. Cette évaluation détermine s'il accepte de vous couvrir et à quelles conditions. Le risque n'est pas une abstraction juridique, c'est la matière première que l'assureur mesure pour bâtir tout le reste.
Le deuxième élément essentiel : la prime
La prime, aussi appelée cotisation, est la contrepartie que vous versez à l'assureur pour être couvert. C'est la part visible et régulière du contrat, celle qui pèse sur le budget. Mais son montant n'a rien d'arbitraire : il traduit directement le risque que vous représentez. Un jeune conducteur paie plus cher qu'un conducteur expérimenté sans sinistre, parce que les statistiques lui associent une probabilité d'accident plus élevée.
Techniquement, la prime se compose de deux parties. La prime dite pure correspond au coût moyen probable des sinistres que votre profil est censé générer : c'est le cœur mathématique du calcul. À cette base s'ajoutent des chargements, qui couvrent les frais de gestion de l'assureur, la distribution du contrat, les taxes et une marge. Comparer deux primes sans regarder les garanties associées n'a donc aucun sens : un tarif plus bas cache souvent une couverture plus mince. Pour affiner votre choix, un comparateur d'assurance permet de mettre en regard prix et garanties réelles.
Le troisième élément essentiel : l'indemnité
L'indemnité, ou prestation, est la raison d'être de tout le dispositif : c'est ce que l'assureur vous verse lorsque le risque se réalise. Sans cette promesse de dédommagement, payer une prime n'aurait aucun intérêt. L'indemnité peut prendre la forme d'un versement d'argent, d'une réparation en nature ou d'une prise en charge directe, selon le contrat et le type de sinistre.
Son montant obéit à une règle fondamentale en assurance de dommages : le principe indemnitaire. Vous ne pouvez pas gagner d'argent grâce à un sinistre. L'indemnité vise à vous remettre dans l'état où vous étiez avant, ni plus ni moins. C'est pourquoi elle est encadrée par plusieurs paramètres, comme la franchise et le plafond, que le simulateur ci-dessus illustre. Bien comprendre comment se calcule concrètement ce que vous toucherez évite la déception fréquente de l'assuré qui découvre, trop tard, que son remboursement est bien inférieur à la valeur perdue.
Une assurance ne se juge pas au montant de sa prime, mais à ce qu'elle verse vraiment le jour où le risque frappe. Le prix est ce que vous payez ; l'indemnité est ce que vous achetez.
Le vocabulaire qui complète le trio
Autour du risque, de la prime et de l'indemnité gravitent quelques termes qui font toute la différence dans un contrat. Les ignorer, c'est s'exposer à de mauvaises surprises. Voici les plus importants à maîtriser avant de signer.
- La garantie : le périmètre précis de ce qui est couvert. Une même assurance peut offrir des garanties très différentes selon la formule choisie.
- La franchise : la somme qui reste à votre charge sur chaque sinistre. Plus elle est élevée, plus la prime baisse, mais plus vous payez en cas de coup dur.
- Le plafond de garantie : le montant maximal que l'assureur versera. Au-delà, la perte est pour vous.
- L'exclusion : les situations expressément non couvertes, souvent en petits caractères. Ce sont elles qui provoquent les litiges les plus fréquents.
- Le sinistre : l'événement dommageable qui déclenche la garantie et ouvre droit à indemnisation.
Ces notions ne sont pas du jargon inutile : elles déterminent le montant réel de votre protection. Deux contrats au même prix peuvent offrir une couverture radicalement différente une fois ces paramètres comparés.
Comment l'assureur fixe le prix de votre prime
Le calcul d'une prime n'a rien d'un tarif au hasard. L'assureur s'appuie sur des données statistiques et des techniques actuarielles pour estimer, pour chaque profil, la probabilité et le coût moyen des sinistres. Il regroupe les assurés en catégories homogènes, où les risques se ressemblent, afin que la mutualisation reste équitable. C'est pourquoi remplir un questionnaire précis à la souscription est essentiel : une déclaration inexacte fausse le calcul et peut coûter très cher.
Plusieurs facteurs entrent en jeu selon le type d'assurance : l'âge, l'antécédent de sinistres, la valeur du bien assuré, la zone géographique ou encore l'usage. En assurance auto, par exemple, le fameux coefficient de réduction-majoration récompense les conducteurs prudents et pénalise les accidentés. Cette logique explique pourquoi deux voisins peuvent payer des primes très différentes pour un contrat en apparence identique. Comprendre ces leviers permet aussi d'agir sur sa prime, en ajustant sa franchise ou en soignant son historique, comme le détaille notre guide sur l'assurance auto et le choix de sa couverture.
Les grandes familles d'assurance
Toutes les assurances reposent sur les mêmes trois éléments, mais elles se répartissent en grandes catégories aux logiques distinctes. Les assurances de biens protègent votre patrimoine : habitation, automobile, objets de valeur. En cas de sinistre, elles réparent ou remboursent le dommage matériel subi, dans la limite des garanties souscrites.
Les assurances de personnes concernent votre intégrité et votre vie : santé, prévoyance, décès. Elles versent un capital ou une rente lors d'un événement touchant la personne elle-même. Enfin, les assurances de responsabilité couvrent les dommages que vous pourriez causer à autrui, un pan souvent sous-estimé mais capital, puisque votre responsabilité peut être engagée pour des montants considérables. Certaines assurances, comme l'auto, combinent d'ailleurs plusieurs de ces dimensions dans un seul contrat. Savoir à quelle famille appartient une garantie aide à repérer les doublons et les manques dans sa propre couverture.
Lire son contrat : les clauses à ne pas négliger
Un contrat d'assurance se lit avant de signer, pas au moment du sinistre. Trois documents méritent une attention particulière : les conditions générales, qui fixent le cadre commun à tous les assurés, les conditions particulières, qui personnalisent votre contrat, et le tableau des garanties, qui récapitule montants et franchises. C'est souvent dans les conditions particulières et les exclusions que se cachent les vraies limites de la couverture.
Quelques réflexes évitent les pièges classiques. Vérifiez que les biens ou situations importants pour vous sont bien couverts, repérez les plafonds trop bas au regard de la valeur réelle de vos biens, et lisez attentivement la liste des exclusions. Contrôlez aussi les délais de carence et les modalités de déclaration. Prendre le temps de demander un devis d'assurance détaillé et de comparer ces éléments, plutôt que le seul prix, est le meilleur moyen de choisir en connaissance de cause. Un contrat mal lu est un contrat qui déçoit toujours au pire moment.
La vie d'un sinistre, de la déclaration à l'indemnisation
Le jour où le risque se réalise, la mécanique s'enclenche selon des étapes précises. Tout commence par la déclaration du sinistre à l'assureur, dans les délais prévus au contrat, souvent quelques jours seulement. Passé ce délai, l'indemnisation peut être refusée. Il faut décrire les faits, fournir les justificatifs et, parfois, un dépôt de plainte en cas de vol ou de vandalisme.
L'assureur instruit ensuite le dossier. Selon l'ampleur, il peut mandater un expert chargé d'évaluer les dommages et de vérifier que le sinistre entre bien dans le cadre des garanties. Vient enfin le calcul de l'indemnité, tenant compte de la franchise, du plafond et de la valeur du bien, puis le versement. Connaître ce parcours à l'avance permet de réagir vite et bien, de conserver les bons justificatifs et de suivre son dossier. Un assuré informé est indemnisé plus rapidement et plus justement qu'un assuré qui découvre les règles en pleine urgence.
Les erreurs fréquentes des assurés
Bien des déconvenues viennent de quelques erreurs évitables. La première est la sous-assurance : déclarer une valeur inférieure à la réalité pour payer moins cher, au risque d'une indemnité réduite le jour venu. La deuxième est l'inverse, l'accumulation de garanties redondantes déjà couvertes ailleurs, qui gonfle la prime sans rien apporter. Beaucoup d'assurés paient ainsi deux fois la même protection sans le savoir.
La troisième erreur consiste à ne comparer que le prix, en ignorant les franchises, plafonds et exclusions qui font la vraie valeur d'un contrat. La quatrième est la déclaration inexacte à la souscription, qui peut entraîner une réduction, voire une nullité de la garantie. Enfin, beaucoup négligent de revoir leurs contrats quand leur vie change, déménagement, nouveau véhicule, évolution du patrimoine. Nos points clés pour bien choisir son assurance aident à éviter ces travers. Une assurance bien pensée n'est pas la moins chère, c'est celle qui correspond exactement à ce que vous avez à protéger.
Questions fréquentes
Quels sont les trois éléments essentiels de l'assurance ?
Toute opération d'assurance repose sur trois éléments indissociables : le risque, un événement futur et incertain à couvrir, la prime, la somme versée par l'assuré, et l'indemnité, la prestation payée par l'assureur si le sinistre survient. La mutualisation relie ces trois éléments.
Qu'est-ce que la mutualisation des risques ?
C'est le principe fondateur de l'assurance : les primes versées par tous les assurés servent à indemniser ceux, minoritaires, qui subissent un sinistre. Grâce au grand nombre, l'assureur prévoit les sinistres avec précision et transforme une incertitude individuelle en charge collective maîtrisée.
Quel est le rôle de l'assurance ?
Son rôle est de protéger contre les conséquences financières d'événements imprévus. Elle permet d'échanger une petite dépense certaine, la prime, contre la garantie d'être dédommagé en cas de perte importante mais incertaine, apportant sécurité et sérénité financière.
Qu'est-ce qu'une franchise en assurance ?
La franchise est la part du sinistre qui reste toujours à la charge de l'assuré, déduite de l'indemnité. Une franchise élevée fait baisser la prime mais augmente ce que vous payez en cas de coup dur. C'est un curseur important à ajuster selon votre situation.
Comment est calculée une prime d'assurance ?
La prime se compose d'une prime pure, qui reflète le coût moyen probable des sinistres pour votre profil, et de chargements couvrant les frais, taxes et marge de l'assureur. Elle dépend de facteurs comme l'âge, l'historique, la valeur du bien et la localisation.
Que faire en cas de sinistre ?
Déclarez le sinistre à votre assureur dans les délais prévus, souvent quelques jours, en décrivant les faits et en fournissant les justificatifs nécessaires. L'assureur instruit le dossier, mandate parfois un expert, puis calcule et verse l'indemnité en tenant compte de la franchise et du plafond.