
Assuré en assurance : qui il est, ses droits et ses obligations
Souscripteur, assuré ou bénéficiaire : qui est qui ? Définition de l'assuré en assurance, ses droits, ses obligations et les erreurs qui coûtent cher.

Dans un contrat d'assurance, un même mot revient sans cesse sans qu'on sache toujours qui il désigne vraiment : l'assuré. Est-ce celui qui signe ? Celui qui paie ? Celui qui touche l'argent en cas de coup dur ? La confusion est fréquente, et elle n'a rien d'anodin : selon le rôle que vous occupez réellement, vos droits et vos devoirs ne sont pas les mêmes.
Comprendre ce qu'est un assuré en assurance, c'est saisir la mécanique de tout contrat, de l'assurance auto à l'assurance vie. Cet article clarifie la définition, distingue les acteurs qui gravitent autour du contrat, détaille les droits et les obligations de l'assuré, et explique les sanctions qui tombent en cas de fausse déclaration. De quoi ne plus jamais confondre les rôles.
Qui est l'assuré : la définition simple
L'assuré est la personne sur laquelle repose le risque couvert par le contrat. Autrement dit, c'est celui dont la vie, la santé, les biens ou la responsabilité sont protégés par la garantie. Si vous assurez votre voiture, l'assuré est le conducteur dont la responsabilité et le véhicule sont couverts. Si vous prenez une complémentaire santé, l'assuré est la personne dont les frais médicaux seront remboursés.
Cette notion se distingue de celle d'assureur, qui est la compagnie ou la mutuelle vendant la garantie et s'engageant à indemniser. Pour poser les bases, notre article sur la définition de l'assurance détaille le mécanisme général du transfert de risque. Retenez ici l'essentiel : l'assuré est la tête sur laquelle pèse le risque, la raison d'être de la protection. Tout le reste, les autres acteurs, les droits, les devoirs, découle de cette position centrale.
Assuré, souscripteur, bénéficiaire, assureur : ne plus les confondre
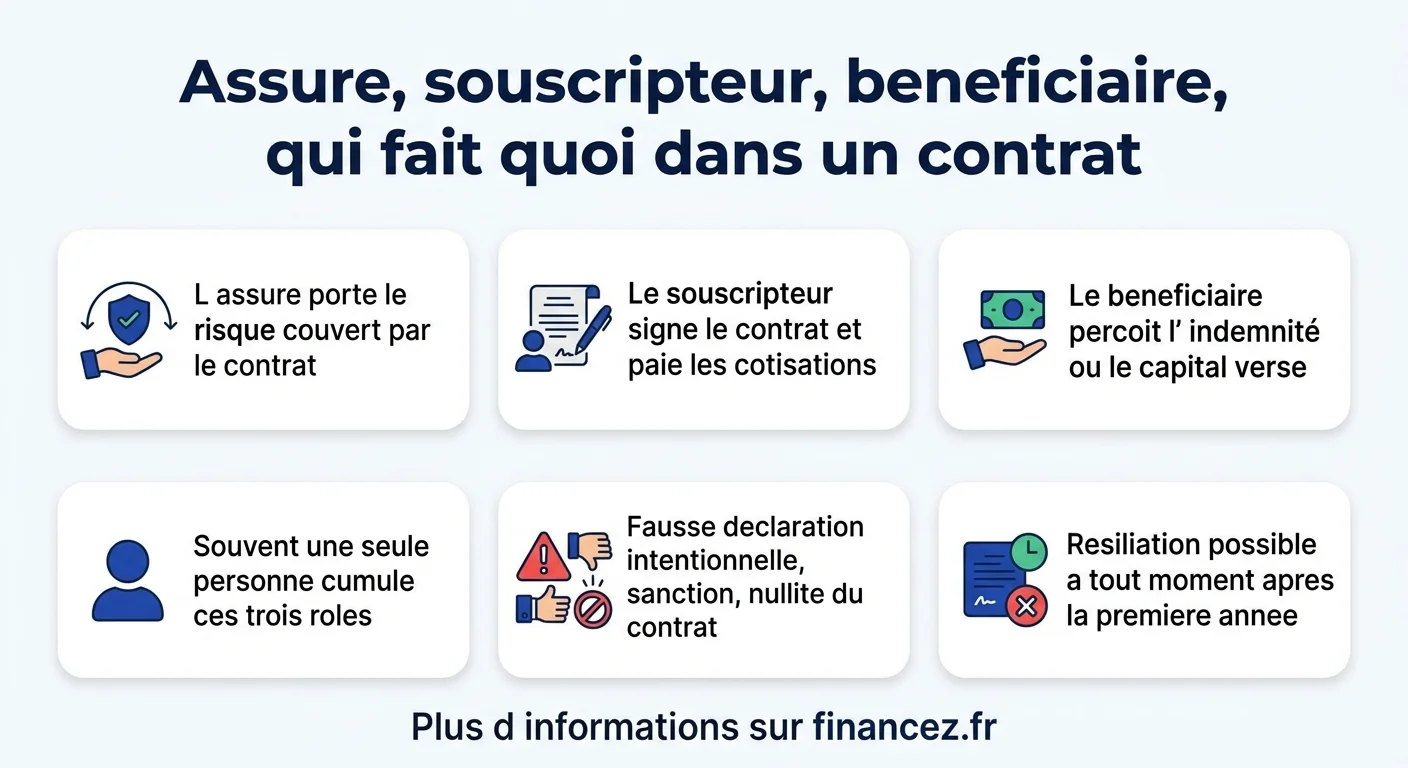
Un contrat d'assurance fait intervenir jusqu'à quatre acteurs, qu'on mélange souvent parce qu'ils sont fréquemment réunis en une seule personne. Le souscripteur est celui qui signe le contrat, choisit les garanties et paie les cotisations. L'assuré est celui sur qui porte le risque. Le bénéficiaire est celui qui percevra l'indemnité ou le capital versé par l'assureur. Et l'assureur est l'organisme qui porte la garantie.
Dans une assurance auto souscrite pour soi-même, une seule personne cumule les rôles de souscripteur, d'assuré et de bénéficiaire. Mais ces casquettes se séparent dès que le contrat se complexifie. Le tableau ci-dessous résume les fonctions de chacun.
| Acteur | Rôle | Exemple |
|---|---|---|
| Souscripteur | Signe le contrat et paie les primes | Le parent qui assure la voiture de son enfant |
| Assuré | Porte le risque couvert | L'enfant qui conduit le véhicule |
| Bénéficiaire | Reçoit l'indemnité ou le capital | Le conjoint désigné sur une assurance vie |
| Assureur | Fournit la garantie et indemnise | La compagnie d'assurance |
Quand l'assuré n'est pas le souscripteur : les cas fréquents
La dissociation entre souscripteur et assuré n'a rien d'exotique, elle concerne des millions de contrats. L'assurance emprunteur en est l'exemple type : vous souscrivez pour garantir votre prêt, mais si le contrat couvre aussi votre co-emprunteur, chacun est assuré sur sa propre tête. Les assurances collectives d'entreprise fonctionnent de même : l'employeur souscrit, les salariés sont les assurés.
On retrouve cette séparation dans l'assurance d'un enfant mineur, où le parent souscrit et paie pendant que l'enfant est l'assuré, ou dans l'assurance pour compte, où l'on assure les biens d'autrui. L'assurance vie pousse la logique encore plus loin, puisque le bénéficiaire désigné, souvent distinct de l'assuré, ne perçoit le capital qu'au décès de ce dernier. Dans tous ces montages, bien identifier qui est qui évite les mauvaises surprises au moment d'un sinistre ou d'un versement.
Cette dissociation a des conséquences très concrètes. Dans un contrat de groupe, l'assuré ne négocie pas lui-même les garanties, définies entre le souscripteur et l'assureur : il y adhère. Ses recours et son information passent alors en partie par le souscripteur, par exemple l'employeur ou l'organisme prêteur. À l'inverse, c'est bien l'assuré, et non le souscripteur, qui doit déclarer le sinistre et fournir les justificatifs le concernant. Savoir précisément quelle casquette on porte détermine donc à qui s'adresser, qui doit agir et dans quels délais, autant de points qui font la différence le jour où un litige survient.
Les droits de l'assuré
Occuper la position d'assuré ouvre une série de droits que la loi et le contrat garantissent. Le premier est le droit à l'information : avant de s'engager, l'assuré doit recevoir une notice claire précisant les garanties, les exclusions et les modalités. Une clause ambiguë s'interprète d'ailleurs en faveur de l'assuré, jamais de l'assureur.
Vient ensuite le droit central, celui d'être indemnisé conformément aux garanties souscrites lorsque le sinistre couvert survient. L'assuré peut aussi contester une décision qu'il juge injustifiée, demander la révision de son contrat, ou le résilier dans les conditions prévues, notamment à l'échéance annuelle. En assurance auto, ces prérogatives sont détaillées dans notre guide sur les obligations et couvertures de l'assurance auto. Ces droits ne sont pas théoriques : ils constituent la contrepartie concrète des primes versées.
Deux droits récents renforcent la position de l'assuré. Le droit de renonciation lui permet, pour un contrat conclu à distance ou par démarchage, de revenir sur son engagement sous quatorze jours sans avoir à se justifier, prime intégralement remboursée. La résiliation facilitée, elle, autorise depuis quelques années à quitter la plupart des contrats auto, habitation et complémentaire santé à tout moment passé la première année, sans frais ni pénalité, le nouvel assureur se chargeant même souvent des démarches. Ces leviers redonnent à l'assuré une liberté de mouvement qui pèse dans le rapport de force avec la compagnie, et l'incitent à comparer régulièrement plutôt qu'à subir une hausse de prime.
Un principe protège l'assuré en toutes circonstances : en cas de doute sur le sens d'une clause, l'interprétation retenue est celle qui lui est la plus favorable.
Les obligations de l'assuré
À ces droits répondent des devoirs tout aussi précis, dont le respect conditionne la garantie. La première obligation est de déclarer exactement le risque au moment de la souscription : profession, usage du véhicule, caractéristiques du logement, antécédents. C'est sur la base de ces informations que l'assureur calcule la prime. La deuxième est de payer cette prime aux échéances convenues, faute de quoi la garantie peut être suspendue.
La troisième obligation intervient en cours de contrat : signaler toute aggravation du risque, comme un changement d'usage ou de situation. La quatrième, enfin, est de déclarer le sinistre dans les délais impartis, en général cinq jours ouvrés, réduits à deux jours en cas de vol. Manquer ces délais peut priver l'assuré de son indemnisation. Comparer les offres via un comparateur d'assurance ne dispense jamais de lire attentivement ces obligations, car elles varient d'un contrat à l'autre.
La bonne foi et les sanctions de la fausse déclaration
Le contrat d'assurance repose sur la bonne foi. Une déclaration inexacte du risque, si elle fausse l'appréciation de l'assureur, entraîne des conséquences graduées selon qu'elle est intentionnelle ou non. La fausse déclaration commise de bonne foi, par simple oubli ou erreur, conduit à une réduction proportionnelle de l'indemnité : l'assureur verse en proportion de ce que la prime aurait dû être si le risque avait été correctement déclaré.
La fausse déclaration intentionnelle est bien plus sévère : elle provoque la nullité du contrat. L'assuré perd alors toute garantie, les primes déjà versées restent acquises à l'assureur, et aucune indemnité n'est due, même pour un sinistre sans rapport avec le mensonge. Cette rigueur explique pourquoi il faut toujours répondre avec exactitude au questionnaire de souscription, sans minimiser un antécédent ni arrondir un kilométrage. Un contrat bâti sur une déclaration honnête est un contrat qui protège vraiment.
Assuré privé et assuré social : deux notions à distinguer
Le mot assuré recouvre en réalité deux réalités qu'il ne faut pas mélanger. L'assuré dont il est question dans un contrat privé, celui de cet article, tient sa protection d'un accord commercial avec une compagnie. L'assuré social, lui, désigne toute personne affiliée à la Sécurité sociale et bénéficiant à ce titre de la protection sociale obligatoire : maladie, retraite, famille.
La différence est de nature. Le statut d'assuré social découle du travail ou de la résidence, il est encadré par le code de la Sécurité sociale et ouvre des droits aux ayants droit, comme les enfants à charge. L'assuré d'un contrat privé, à l'inverse, souscrit volontairement une garantie qui vient compléter cette base. Beaucoup de personnes cumulent les deux casquettes sans le savoir : assuré social pour leur couverture de base, et assuré privé dès qu'elles signent une complémentaire santé, une assurance habitation ou une assurance de leur logement.
Comment l'assuré fait valoir ses droits
Connaître ses droits ne sert à rien sans savoir les activer. En cas de désaccord avec l'assureur, refus d'indemnisation ou montant contesté, l'assuré dispose d'un parcours balisé. La première étape est la réclamation écrite auprès du service client, puis auprès du service réclamations de la compagnie, en exposant les faits et en joignant les pièces utiles.
Si le litige persiste après cette démarche, l'assuré peut saisir gratuitement le médiateur de l'assurance, une autorité indépendante qui rend un avis sous quelques mois. Ce recours amiable évite bien souvent un procès. En dernier ressort, la voie judiciaire reste ouverte. Garder une trace écrite de chaque échange, respecter les délais de déclaration et conserver ses justificatifs sont les meilleurs réflexes pour peser dans la discussion. Un assuré informé et méthodique obtient presque toujours gain de cause lorsque son droit est fondé.
Questions fréquentes
Qui est l'assuré dans un contrat d'assurance ?
L'assuré est la personne sur laquelle repose le risque couvert : celui dont la vie, la santé, les biens ou la responsabilité sont protégés par la garantie. Il peut être la même personne que le souscripteur, ou une personne différente lorsque quelqu'un souscrit le contrat pour en protéger une autre.
Quelle différence entre l'assuré et le souscripteur ?
Le souscripteur signe le contrat, choisit les garanties et paie les cotisations. L'assuré est celui sur qui porte le risque. Les deux rôles sont souvent réunis en une seule personne, mais ils se séparent dans l'assurance emprunteur, les contrats collectifs ou l'assurance d'un enfant mineur.
L'assuré et le bénéficiaire sont-ils la même personne ?
Pas toujours. Le bénéficiaire est celui qui perçoit l'indemnité ou le capital. En assurance vie, notamment, le bénéficiaire désigné est distinct de l'assuré et ne reçoit le capital qu'au décès de ce dernier. En assurance auto ou habitation, l'assuré est le plus souvent son propre bénéficiaire.
Que risque l'assuré en cas de fausse déclaration ?
Une fausse déclaration de bonne foi entraîne une réduction proportionnelle de l'indemnité. Une fausse déclaration intentionnelle provoque la nullité du contrat : plus aucune garantie, les primes restent acquises à l'assureur et aucune indemnité n'est versée, même pour un sinistre sans lien avec le mensonge.
Quelle différence entre assuré et assuré social ?
L'assuré d'un contrat privé tient sa protection d'un accord avec une compagnie d'assurance. L'assuré social est affilié à la Sécurité sociale et bénéficie de la protection sociale obligatoire, encadrée par le code de la Sécurité sociale. Une même personne est souvent les deux à la fois.
Quels sont les principaux droits de l'assuré ?
L'assuré a droit à une information claire avant de s'engager, à être indemnisé selon ses garanties en cas de sinistre couvert, à contester une décision, à réviser ou résilier son contrat dans les conditions prévues. En cas de clause ambiguë, l'interprétation retenue lui est toujours favorable.