
Fiscalité salaire : impôts, cotisations et leviers d'optimisation
Maîtrisez la fiscalité de votre salaire : cotisations, prélèvement à la source, barème IR 2026 et simulateur brut-net pour y voir clair.

Chaque mois, votre fiche de paie affiche un salaire net inférieur à votre salaire brut. La différence ? Des dizaines de lignes de cotisations et de prélèvements qui financent la protection sociale et l'impôt sur le revenu. Comprendre la fiscalité du salaire n'est pas un luxe réservé aux comptables : c'est un savoir pratique qui permet de mieux négocier sa rémunération, d'anticiper sa déclaration d'impôts et de repérer les leviers d'optimisation légale à sa disposition. En 2026, avec l'actualisation des barèmes et l'évolution du prélèvement à la source, il est plus important que jamais de maîtriser ces mécanismes.
Du brut au net : anatomie complète de votre fiche de paie
La fiche de paie est le document central pour comprendre la fiscalité de votre salaire. Voici les étapes qui transforment votre rémunération brute en montant réellement perçu :
- Salaire brut : le montant contractuel, avant toute déduction. C'est celui annoncé lors de l'embauche (sauf mention contraire).
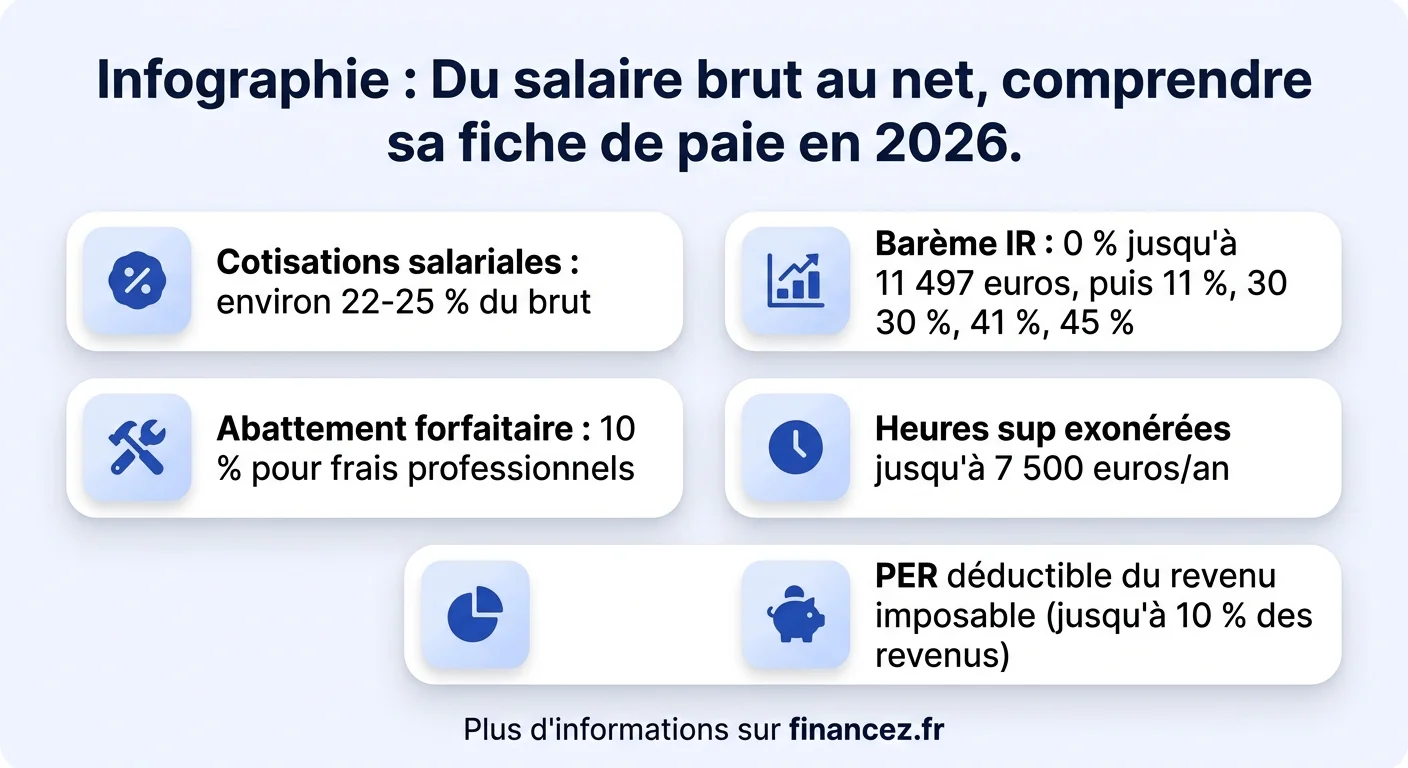
- Cotisations salariales obligatoires : sécurité sociale, retraite de base, retraite complémentaire (AGIRC-ARRCO), CSG, CRDS, assurance chômage. Elles représentent environ 22 à 25 % du brut.
- Salaire net avant impôt : brut moins cotisations salariales. C'est votre « net à payer avant prélèvement à la source ».
- Prélèvement à la source (PAS) : l'impôt sur le revenu est prélevé directement par votre employeur depuis 2019. Le taux dépend de votre situation fiscale globale.
- Salaire net versé : ce qui arrive sur votre compte bancaire, après toutes les déductions.
En parallèle, votre employeur verse des cotisations patronales (environ 25 à 42 % du brut selon les cas) qui n'apparaissent pas directement dans votre net mais pèsent dans le coût total de votre emploi.
Les cotisations sociales salariales en détail
Les cotisations sociales représentent la part la plus importante des prélèvements sur votre salaire. En 2026, voici les principaux postes :
| Cotisation | Taux salarié | Base de calcul |
|---|---|---|
| CSG déductible | 6,80 % | 98,25 % du brut |
| CSG non déductible + CRDS | 2,90 % | 98,25 % du brut |
| Assurance vieillesse plafonnée | 6,90 % | Brut plafonné (PASS) |
| Assurance vieillesse déplafonnée | 0,40 % | Totalité du brut |
| Retraite complémentaire AGIRC-ARRCO | 3,15 % à 8,64 % | Tranches 1 et 2 |
| Assurance chômage | 0 % (supprimée côté salarié) |
Au total, un salarié du secteur privé non cadre voit environ 22 % de son brut prélevé en cotisations. Pour les cadres, ce taux monte à 25 % en raison de la tranche 2 de la retraite complémentaire, plus élevée. Connaître ces taux permet de calculer rapidement son net à partir du brut, un réflexe utile lors d'une négociation salariale.
Le prélèvement à la source : fonctionnement et taux en 2026
Depuis janvier 2019, l'impôt sur le revenu est collecté à la source, directement sur votre salaire. En 2026, le système est désormais bien rodé mais reste source de questions fréquentes.
Trois types de taux existent :
- Taux personnalisé : calculé par l'administration fiscale sur la base de votre dernière déclaration. Il tient compte de tous vos revenus et de votre situation familiale. C'est le taux par défaut.
- Taux individualisé : pour les couples, chaque conjoint peut demander un taux adapté à ses propres revenus. Utile quand les salaires sont très inégaux.
- Taux neutre (par défaut) : un barème standard appliqué automatiquement si vous ne souhaitez pas que votre employeur connaisse votre taux réel. Il ne tient pas compte de votre situation familiale.
Le taux est actualisé automatiquement chaque septembre après le traitement de votre déclaration de revenus. Vous pouvez aussi le modifier manuellement sur impots.gouv.fr en cas de changement de situation (mariage, naissance, variation de revenus). Pour bien comprendre les fondamentaux du système fiscal français, notre guide complet sur la fiscalité pose les bases.
Barème de l'impôt sur le revenu 2026
L'impôt sur le revenu est calculé par tranches progressives. Le barème applicable aux revenus 2025 (déclarés et imposés en 2026) est le suivant :
| Tranche de revenu net imposable (par part) | Taux d'imposition |
|---|---|
| Jusqu'à 11 497 euros | 0 % |
| De 11 498 à 29 315 euros | 11 % |
| De 29 316 à 83 823 euros | 30 % |
| De 83 824 à 180 294 euros | 41 % |
| Au-delà de 180 294 euros | 45 % |
Le système du quotient familial divise le revenu imposable par le nombre de parts du foyer fiscal avant d'appliquer le barème. Un couple marié avec deux enfants (3 parts) divise son revenu par 3, ce qui réduit mécaniquement la tranche marginale d'imposition applicable. Ce mécanisme explique pourquoi, à revenu égal, un foyer avec enfants paie moins d'impôt qu'une personne seule.
L'abattement de 10 % pour frais professionnels
Chaque salarié bénéficie automatiquement d'un abattement forfaitaire de 10 % sur ses revenus déclarés. Cet abattement compense les frais engagés pour l'exercice de l'activité professionnelle (transport, restauration, vêtements de travail).
En 2026, cet abattement est plafonné à 14 171 euros par personne et soumis à un plancher minimum de 495 euros. Concrètement, si votre salaire net imposable annuel est de 30 000 euros, votre revenu imposable après abattement sera de 27 000 euros.
L'alternative : les frais réels. Si vos dépenses professionnelles effectives dépassent 10 % de vos revenus, vous pouvez opter pour la déduction des frais réels. Cette option concerne principalement les salariés qui ont de longs trajets domicile-travail, qui utilisent leur véhicule personnel ou qui engagent des frais importants de formation. Chaque dépense doit être justifiable en cas de contrôle fiscal.
Avant de choisir entre abattement forfaitaire et frais réels, comparez systématiquement les deux options. Un salarié résidant à 40 km de son lieu de travail a souvent intérêt à déclarer ses frais réels, car le barème kilométrique de l'administration peut dépasser les 10 % forfaitaires.
Avantages en nature et rémunération complémentaire : quelle fiscalité ?
Le salaire ne se limite pas au montant brut figurant sur le contrat. Les avantages en nature et les éléments de rémunération complémentaire sont également soumis à l'impôt :
- Véhicule de fonction : évalué forfaitairement ou au réel, l'avantage est ajouté au revenu imposable
- Logement de fonction : valorisé selon un barème dépendant de la surface et de la localisation
- Tickets restaurant : la part employeur est exonérée jusqu'à 7,18 euros par titre en 2026
- Mutuelle d'entreprise : la participation de l'employeur est un avantage imposable ajouté à votre net fiscal
- Intéressement et participation : exonérés d'impôt si placés sur un PEE ou un PERCO dans les 15 jours suivant la notification
- Heures supplémentaires : exonérées d'impôt dans la limite de 7 500 euros par an (dispositif prolongé en 2026)
Un détail souvent ignoré : la cotisation mutuelle obligatoire payée par votre employeur apparaît dans votre revenu net imposable. Cela signifie que vous payez de l'impôt sur un avantage dont vous ne voyez pas directement la couleur. Ce poste peut représenter 400 à 900 euros de revenu imposable supplémentaire par an.
Optimiser légalement la fiscalité de son salaire
Plusieurs leviers permettent de réduire la charge fiscale pesant sur votre rémunération, dans le cadre légal :
- Plan d'épargne entreprise (PEE) : les sommes versées par l'employeur au titre de l'abondement sont exonérées d'impôt sur le revenu (plafond : 3 709 euros en 2026)
- Plan d'épargne retraite (PER) : les versements volontaires sont déductibles du revenu imposable dans la limite de 10 % des revenus professionnels. Notre guide sur la fiscalité du PER détaille les plafonds et stratégies.
- Frais réels : si vos déplacements professionnels ou vos frais de formation excèdent 10 % de votre salaire, l'option frais réels réduit votre base imposable
- Dons à des associations : réduction d'impôt de 66 % du montant donné (dans la limite de 20 % du revenu imposable)
- Emploi à domicile : crédit d'impôt de 50 % des dépenses engagées (garde d'enfants, aide ménagère, soutien scolaire)
L'optimisation fiscale du salaire ne se fait pas uniquement au moment de la déclaration. Elle se prépare en amont, en choisissant les bons véhicules d'épargne et en négociant intelligemment sa rémunération globale (fixe + variable + avantages).
Déclaration de revenus : les étapes clés pour le salarié
Même avec le prélèvement à la source, la déclaration annuelle reste obligatoire. Elle permet de régulariser l'impôt, de déclarer les revenus complémentaires et de bénéficier des réductions et crédits d'impôt.
Le calendrier 2026 pour les revenus 2025 :
- Avril : réception de la déclaration pré-remplie (en ligne sur impots.gouv.fr)
- Mai-juin : date limite de dépôt (varie selon le département de résidence)
- Juillet-août : réception de l'avis d'imposition et calcul du solde (remboursement ou complément à payer)
- Septembre : actualisation automatique du taux de prélèvement à la source
Les salariés qui n'ont qu'un seul employeur et aucun autre revenu bénéficient souvent d'une déclaration automatique : il suffit de vérifier les montants pré-remplis sans rien modifier. Mais cette simplicité ne doit pas faire oublier les cases à cocher (frais réels, dons, emploi à domicile) qui peuvent réduire votre impôt.
Cas particuliers : temps partiel, multi-employeurs, expatriation
Certaines situations salariales impliquent des spécificités fiscales :
Temps partiel : le barème d'impôt sur le revenu s'applique de la même façon, mais le taux de prélèvement à la source peut être proportionnellement plus élevé si l'administration ne dispose pas d'information sur la durée de travail. Vérifiez votre taux sur impots.gouv.fr pour éviter les mauvaises surprises.
Multi-employeurs : chaque employeur applique le même taux personnalisé. Les cotisations sociales sont calculées séparément, ce qui peut entraîner un dépassement du plafond de la sécurité sociale. Dans ce cas, une régularisation est effectuée sur la déclaration annuelle.
Expatriation : la fiscalité des salaires perçus à l'étranger dépend des conventions fiscales bilatérales. Un salarié français travaillant dans un pays ayant signé une convention avec la France est généralement imposé dans le pays où il exerce son activité, mais des exceptions existent, notamment pour les travailleurs frontaliers. La notion de résidence fiscale est déterminante.
Ce qui change en 2026 pour les salariés
Plusieurs mesures impactent la fiscalité des salaires cette année :
- Revalorisation du barème IR : les seuils des tranches d'imposition sont ajustés chaque année pour tenir compte de l'inflation. Cette revalorisation évite que les augmentations de salaire destinées à compenser la hausse des prix ne se traduisent par un surcroît d'impôt.
- Prolongation de l'exonération des heures supplémentaires : le plafond de 7 500 euros annuels d'exonération d'impôt est maintenu, rendant les heures supplémentaires fiscalement attractives.
- Prime de partage de la valeur (PPV) : les conditions d'exonération fiscale de cette prime ont évolué. Elle reste exonérée d'impôt sous conditions de plafond et de revenu pour les salariés des entreprises de moins de 50 personnes.
- Plafond PER relevé : la déduction maximale des versements PER augmente légèrement, offrant une marge d'optimisation supplémentaire.
Pour rester informé des changements de la législation fiscale, consulter régulièrement le site impots.gouv.fr constitue le réflexe le plus fiable. Les détails techniques évoluent chaque année, mais les grands mécanismes restent stables.
Comprendre la fiscalité de son salaire, ce n'est pas devenir fiscaliste. C'est simplement reprendre le contrôle sur une partie de sa rémunération qui échappe souvent à l'attention, et découvrir que des leviers d'optimisation existent, accessibles et parfaitement légaux.
Questions fréquentes
Quelles sont les nouvelles mesures fiscales pour les salaires en 2026 ?
Les principales mesures incluent la revalorisation du barème de l'impôt sur le revenu pour compenser l'inflation, le maintien de l'exonération des heures supplémentaires jusqu'à 7 500 euros par an, l'évolution des conditions de la prime de partage de la valeur et le relèvement du plafond de déduction du PER.
Comment est calculé l'impôt sur mon salaire ?
Votre salaire net imposable (brut moins cotisations sociales, plus certains avantages en nature) est soumis à l'abattement forfaitaire de 10 % pour frais professionnels. Le montant restant est divisé par le nombre de parts fiscales de votre foyer, puis soumis au barème progressif par tranches (de 0 % à 45 %). L'impôt est ensuite prélevé mensuellement via le prélèvement à la source.
Quelle différence entre salaire brut et salaire net ?
Le salaire brut est le montant avant toute déduction. Le net avant impôt correspond au brut moins les cotisations salariales (environ 22-25 %). Le net après impôt est le montant réellement versé sur votre compte, après le prélèvement à la source. Pour un salaire brut de 3 000 euros, le net versé se situe généralement entre 2 000 et 2 200 euros selon le taux d'imposition.
Faut-il choisir l'abattement de 10 % ou les frais réels ?
L'abattement forfaitaire de 10 % convient à la majorité des salariés. Les frais réels deviennent intéressants si vos dépenses professionnelles effectives dépassent ce seuil, typiquement si vous parcourez plus de 30-40 km pour vous rendre au travail, si vous utilisez votre véhicule personnel ou si vous engagez des frais importants de formation ou de double résidence.
Les heures supplémentaires sont-elles imposables ?
Les heures supplémentaires bénéficient d'une exonération d'impôt sur le revenu dans la limite de 7 500 euros par an en 2026. Au-delà de ce plafond, elles sont imposables normalement. Elles restent soumises à la CSG-CRDS mais bénéficient d'une réduction de cotisations salariales.
Comment modifier mon taux de prélèvement à la source ?
Connectez-vous à votre espace personnel sur impots.gouv.fr, rubrique « Gérer mon prélèvement à la source ». Vous pouvez y modifier votre taux en cas de changement de situation (mariage, naissance, variation de revenus) ou opter pour le taux individualisé si vous êtes en couple. La modification prend effet dans les un à trois mois suivants.
L'intéressement et la participation sont-ils imposables ?
L'intéressement et la participation sont exonérés d'impôt sur le revenu si vous les placez sur un PEE (plan d'épargne entreprise) ou un PERCO dans les 15 jours suivant la notification. Si vous choisissez le versement immédiat, ces sommes sont ajoutées à votre revenu imposable et soumises au barème progressif.