
D'où viennent les règles fiscales et laquelle s'applique à vous
Constitution, loi de finances, CGI, BOFiP : comprendre les sources de la fiscalité et savoir laquelle l'emporte quand elles se contredisent.

Un dirigeant lit sur un forum qu'une charge est déductible, son expert-comptable dit l'inverse, et le site des impôts reste muet sur le cas précis. Qui a raison ? La réponse ne dépend pas de la qualité des arguments mais de la nature du texte invoqué. Connaître les sources de la fiscalité, c'est savoir hiérarchiser ces réponses contradictoires et, surtout, identifier celles que vous pouvez opposer à l'administration en cas de contrôle. Ce classement n'a rien d'académique : il décide de qui paie en cas de désaccord.
Ce qu'on appelle une source en matière fiscale
Une source du droit fiscal est un texte ou une décision qui crée, précise ou interprète une règle d'imposition. Le mot recouvre des objets de nature très différente : un article de la Constitution, une loi votée par le Parlement, une directive européenne, une instruction rédigée par l'administration ou un arrêt rendu par un juge. Tous n'ont ni la même force ni le même usage.
La distinction qui compte pour vous n'est pas celle des juristes entre sources écrites et non écrites, mais celle-ci : quels textes peuvent m'être appliqués, et lesquels puis-je invoquer pour ma défense. Ce sont deux questions différentes, et la fiscalité française réserve sur ce point une surprise que nous détaillons plus loin.
Autre point à poser d'emblée, la fiscalité relève du droit public : elle organise la relation entre une administration et un contribuable, avec des prérogatives que ne connaît aucun contrat privé. C'est ce qui explique la place particulière du juge administratif et la rigueur des délais de procédure. Pour une vue d'ensemble du système lui-même, notre guide de la fiscalité française pose le décor avant d'entrer dans la mécanique des textes.
La hiérarchie des normes appliquée à l'impôt
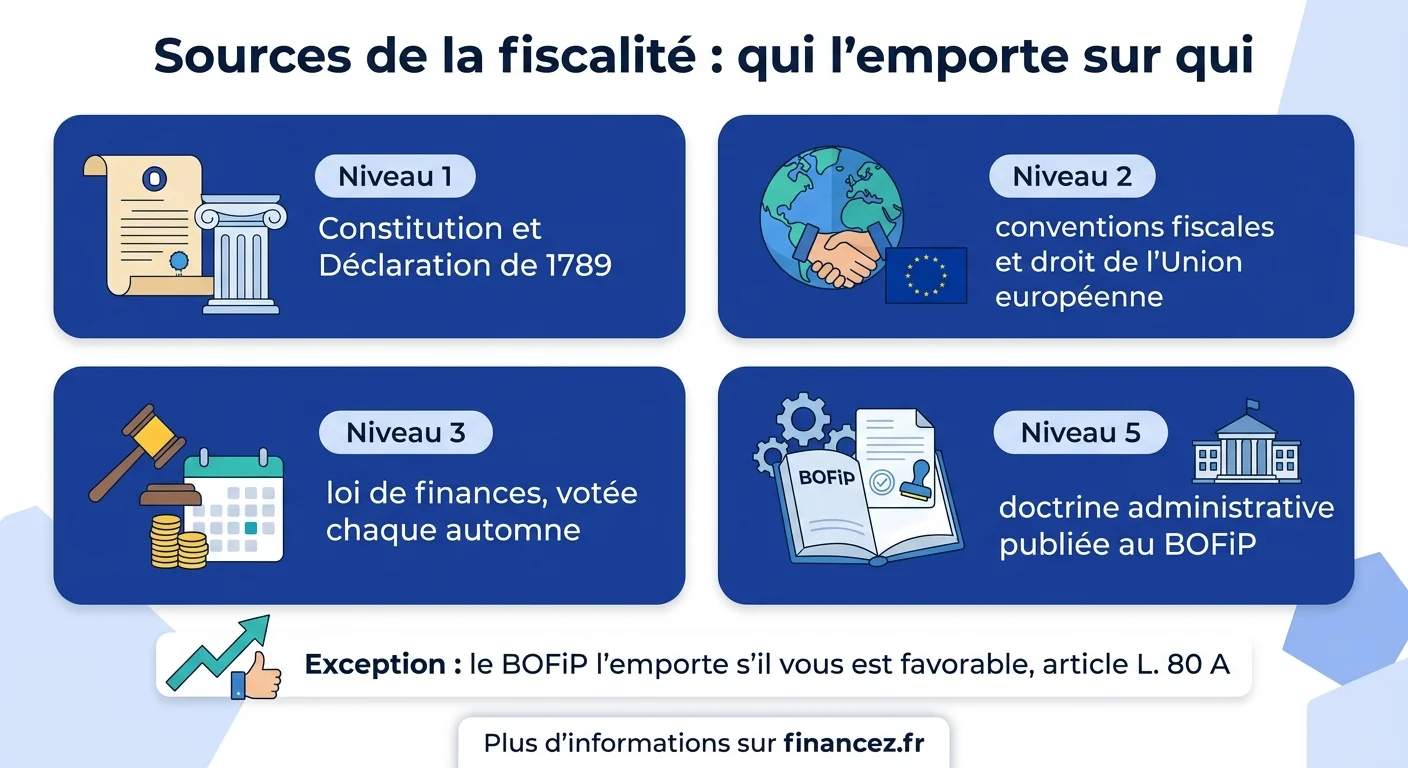
Les sources s'empilent selon un ordre de préséance qui, en théorie, se lit du haut vers le bas : une norme inférieure ne peut pas contredire une norme supérieure. La Constitution et la Déclaration des droits de l'homme et du citoyen occupent le sommet, suivies des traités internationaux, du droit de l'Union européenne, de la loi, puis des textes réglementaires.
| Niveau | Texte | Opposable par le contribuable |
|---|---|---|
| 1 | Constitution et DDHC de 1789 | Oui, par question prioritaire de constitutionnalité |
| 2 | Conventions fiscales et droit de l'UE | Oui, devant le juge |
| 3 | Loi de finances et lois ordinaires | Oui |
| 4 | Décrets et arrêtés d'application | Oui |
| 5 | Doctrine administrative publiée au BOFiP | Oui, si elle vous est favorable |
Cette hiérarchie n'est pas qu'une figure de style : elle se traduit par des recours concrets. Un décret qui outrepasse la loi peut être annulé par le Conseil d'État, une loi contraire à une convention fiscale peut être écartée par le juge du litige, et une disposition jugée contraire à la Constitution peut tomber sur question prioritaire de constitutionnalité. À chaque étage correspond donc un mécanisme de contestation, ce qui explique qu'un contentieux fiscal sérieux commence toujours par identifier le niveau de la norme attaquée.
La dernière ligne du tableau mérite qu'on s'y arrête, car elle inverse la logique de la pyramide. Un texte administratif situé tout en bas peut, dans un cas précis, l'emporter sur la loi elle-même. C'est une singularité française et la source de la plupart des malentendus sur le sujet.
Où chercher concrètement la règle qui vous concerne
Trois sites publics couvrent la quasi-totalité des besoins, et ils ne servent pas au même usage. Légifrance publie les textes bruts, codes et lois. Le BOFiP donne la lecture qu'en fait l'administration, avec des exemples chiffrés. Le site des impôts propose enfin des fiches vulgarisées, utiles pour dégrossir mais dépourvues de toute valeur juridique. Le simulateur ci-dessous oriente vers la bonne porte selon la nature de votre question, car chercher un délai de réclamation dans le Code général des impôts ou un taux dans le BOFiP fait perdre un temps considérable.
La Constitution et le consentement à l'impôt
Le sommet de la pyramide n'est pas décoratif. L'article 34 de la Constitution réserve à la loi le soin de fixer les règles concernant l'assiette, le taux et les modalités de recouvrement des impositions de toutes natures. Autrement dit, aucun impôt ne peut naître d'un simple décret ou d'une circulaire : il faut un vote du Parlement.
La Déclaration des droits de l'homme et du citoyen de 1789 complète ce socle avec deux articles régulièrement invoqués. L'article 13 pose que la contribution commune doit être répartie entre les citoyens en raison de leurs facultés, fondement du caractère progressif de l'impôt sur le revenu. L'article 14 consacre le droit de consentir à l'impôt et d'en suivre l'emploi.
Ces principes ne sont pas symboliques : le Conseil constitutionnel les utilise pour censurer des dispositions fiscales jugées confiscatoires ou porteuses d'une rupture d'égalité. Un contribuable peut d'ailleurs soulever une question prioritaire de constitutionnalité au cours d'un contentieux fiscal, procédure qui a déjà fait tomber plusieurs dispositifs.
La loi de finances : le calendrier réel du changement fiscal
L'essentiel des évolutions fiscales passe par un texte unique et annuel : la loi de finances, discutée à l'automne et adoptée avant la fin de l'année civile pour s'appliquer à l'exercice suivant. S'y ajoutent, en cours d'année, d'éventuelles lois de finances rectificatives qui ajustent le cap.
Cette périodicité a une conséquence pratique souvent négligée : une information fiscale vieille de dix-huit mois a de bonnes chances d'être caduque, et un article de blog non daté n'a aucune valeur d'information. Vérifier la date d'entrée en vigueur d'une règle est aussi important que d'en connaître le contenu.
Attention également à la question des effets dans le temps. Certaines mesures s'appliquent aux revenus de l'année en cours, d'autres seulement aux opérations postérieures à la publication. Cette distinction change tout pour une cession ou une donation dont vous maîtrisez la date, et justifie de lire l'article d'application autant que l'article de fond.
CGI et LPF : deux codes qu'il ne faut pas confondre
Le Code général des impôts regroupe les règles de fond : qui est imposable, sur quelle base, à quel taux, avec quelles exonérations. C'est là que se trouvent les réponses aux questions de calcul, et son volume considérable s'explique par la sédimentation de décennies de dispositifs successifs.
Le Livre des procédures fiscales, plus court, organise la relation avec l'administration : durée pendant laquelle elle peut revenir sur une déclaration, déroulement d'un contrôle, garanties du contribuable, délais et formes d'une réclamation. Chercher un délai de prescription dans le premier code est une perte de temps assurée.
Retenez la répartition en une phrase : le premier dit combien vous devez, le second dit comment cela se vérifie et se conteste. La distinction entre le résultat comptable et le résultat fiscal, détaillée dans notre article sur les liens entre comptabilité et fiscalité, illustre bien cette logique de deux référentiels articulés mais distincts.
La doctrine administrative et l'exception du BOFiP
L'administration publie sa propre lecture des textes dans le Bulletin officiel des finances publiques, le BOFiP, base en ligne unique depuis 2012. Juridiquement, cette doctrine n'est pas une loi : elle ne crée pas d'impôt et ne lie pas le juge. En pratique, elle est pourtant le premier réflexe de tout professionnel, car elle tranche des milliers de cas que la loi laisse ouverts.
La doctrine fiscale est la seule norme française qu'un citoyen peut opposer à l'administration alors même qu'elle serait contraire à la loi, à une condition : qu'elle lui soit favorable.
Ce mécanisme figure à l'article L. 80 A du Livre des procédures fiscales. Si vous avez appliqué un texte selon l'interprétation que l'administration avait publiée et non retirée à la date de vos opérations, elle ne peut pas vous redresser en invoquant ensuite une lecture différente. La garantie ne joue que dans un sens : l'administration, elle, ne peut pas se prévaloir de sa propre doctrine contre vous.
Le rescrit : obtenir une position écrite sur votre cas
Quand aucun texte ne tranche clairement votre situation, il existe une voie trop peu utilisée : demander à l'administration de prendre position par écrit, avant toute déclaration. C'est le rescrit fiscal, organisé par l'article L. 80 B du Livre des procédures fiscales et déclinable pour de nombreux dispositifs.
La demande doit être écrite, précise, sincère et complète : elle expose la situation de fait et la question de droit posée. Une fois la réponse obtenue, l'administration est liée par sa prise de position tant que la situation exposée reste inchangée. Le prix à payer est le délai d'instruction et le fait qu'une réponse défavorable vous prive de l'argument de la bonne foi.
Pour une entreprise, le rescrit prend tout son sens sur les sujets à fort enjeu : qualification d'une activité, éligibilité à un crédit d'impôt, existence d'un établissement stable. Ces problématiques sont détaillées dans notre dossier sur la fiscalité des entreprises, où le coût d'une erreur de qualification se chiffre vite en dizaines de milliers d'euros.
Conventions internationales et droit européen
Dès qu'une situation dépasse les frontières, une couche supplémentaire s'ajoute et prend le pas sur la loi française. Les conventions fiscales bilatérales, signées avec plus d'une centaine d'États, répartissent le droit d'imposer entre le pays de résidence et le pays de source, et organisent l'élimination des doubles impositions.
Le droit de l'Union européenne joue un rôle comparable, mais de façon inégale selon les impôts. La TVA est largement harmonisée par directives, ce qui explique que ses règles se comprennent mal sans référence au texte européen. La fiscalité directe, elle, reste une compétence nationale, encadrée seulement par les libertés de circulation et par la jurisprudence de la Cour de justice.
Concrètement, un contribuable détenant un compte, un bien ou une activité à l'étranger doit lire la convention applicable avant le Code général des impôts, sous peine de conclusions erronées. Notre analyse de la fiscalité européenne détaille ce partage de compétences et ses zones de friction.
La jurisprudence, quand le juge dit ce que le texte tait
Aucun texte ne prévoit tous les cas. C'est le juge qui, au fil des litiges, précise le sens d'une notion floue comme l'acte anormal de gestion ou l'abus de droit, deux constructions largement jurisprudentielles. Une décision de principe du Conseil d'État a donc une portée pratique considérable, bien supérieure à celle d'un article de loi mal rédigé.
Le contentieux fiscal se partage entre deux ordres de juridiction, ce qui surprend souvent. Les impôts directs et les taxes sur le chiffre d'affaires relèvent du juge administratif, avec le Conseil d'État au sommet. Les droits d'enregistrement et l'impôt sur la fortune immobilière relèvent du juge judiciaire, donc de la Cour de cassation.
Pour un non-juriste, l'usage est simple : lorsqu'un point est présenté comme incertain par un conseil, la question est presque toujours de savoir dans quel sens la jurisprudence récente penche. C'est aussi ce qui explique qu'une réponse fiscale sérieuse cite des décisions et pas seulement des articles de code.
Ce qui n'est pas une source opposable
La liste est courte mais utile, car elle recouvre les supports que l'on consulte le plus. Une fiche pratique du site des impôts, un article de presse spécialisée, un guide d'éditeur, une réponse obtenue par téléphone auprès d'un centre des finances publiques : aucun de ces éléments ne vous protège en cas de contrôle, quelle que soit sa qualité.
En matière fiscale, seule une position écrite, publiée et datée engage l'administration : un renseignement verbal, même donné de bonne foi par un agent, ne vaut rien devant un vérificateur.
La conséquence est un réflexe de méthode simple. Chaque fois qu'une décision engage des montants significatifs, remontez jusqu'au texte ou au paragraphe du BOFiP applicable, notez sa référence et sa date, et conservez-en une copie datée dans votre dossier. Cette trace, qui coûte quelques minutes, constitue la meilleure protection en cas de contrôle plusieurs années plus tard.
Enfin, méfiez-vous des contenus non datés : dans une matière qui change chaque année, une page sans date est inutilisable, et c'est le premier critère de tri à appliquer avant même de lire.
Questions fréquentes
Quelles sont les sources de la fiscalité ?
On distingue six familles, classées par ordre de force : le bloc constitutionnel avec la Constitution et la Déclaration de 1789, les conventions fiscales internationales, le droit de l'Union européenne, la loi et principalement la loi de finances annuelle, les textes réglementaires que sont les décrets et arrêtés, et enfin la doctrine administrative publiée au BOFiP. La jurisprudence s'y ajoute en interprétant l'ensemble, sans créer de règle nouvelle en théorie.
Quelle différence entre le droit fiscal et la fiscalité ?
Le droit fiscal désigne l'ensemble des règles juridiques qui organisent l'impôt : textes, procédures et jurisprudence. La fiscalité est un terme plus large, qui recouvre aussi la dimension économique et politique du prélèvement, ses effets sur les comportements et sur le budget de l'État. On étudie le droit fiscal en faculté de droit, on débat de la fiscalité au Parlement et dans les médias.
Le BOFiP a-t-il valeur de loi ?
Non. Le BOFiP publie l'interprétation que l'administration fait des textes, pas les textes eux-mêmes, et il ne lie pas le juge. Il bénéficie toutefois d'un statut particulier grâce à l'article L. 80 A du Livre des procédures fiscales : si vous avez appliqué une position publiée qui vous était favorable, l'administration ne peut pas vous redresser en changeant ensuite d'interprétation. Cette garantie ne joue que dans votre sens.
Quelles sont les branches du droit fiscal ?
On distingue habituellement la fiscalité des personnes, avec l'impôt sur le revenu et les droits de succession, la fiscalité des entreprises, avec l'impôt sur les sociétés et la TVA, la fiscalité du patrimoine et de l'immobilier, la fiscalité locale avec la taxe foncière, et la fiscalité internationale. À cela s'ajoutent les procédures fiscales, qui forment une matière à part entière régie par un code distinct.
Le droit fiscal relève-t-il du droit public ou du droit privé ?
Principalement du droit public, puisqu'il régit la relation entre une administration dotée de prérogatives de puissance publique et un contribuable. C'est la raison pour laquelle l'essentiel du contentieux relève du juge administratif. Certains impôts font toutefois exception, notamment les droits d'enregistrement et l'impôt sur la fortune immobilière, dont les litiges sont portés devant le juge judiciaire.
Comment savoir si une règle fiscale est toujours en vigueur ?
Consultez la version en vigueur de l'article sur Légifrance, qui affiche les dates d'application et l'historique des modifications, puis vérifiez le paragraphe correspondant du BOFiP, qui indique sa date de publication. Une doctrine retirée ou rapportée n'est plus opposable pour les opérations postérieures à ce retrait. En cas de doute sur un montage engageant des sommes importantes, la demande de rescrit reste la seule sécurité réelle.