
Impôt sur la vente immobilière : calcul, exonérations et optimisation
Vendre un bien génère une plus-value imposée à 36,2 %. Voici comment la calculer, les abattements par durée de détention et les cas d'exonération.

Vendre un appartement ou une maison plus cher qu'on ne l'a acheté déclenche, dans la plupart des cas, un impôt sur le gain réalisé : la plus-value immobilière. Entre le taux global de 36,2 %, les abattements liés à la durée de détention et la longue liste des exonérations, le sujet a de quoi décourager. Ce guide remet les règles à plat, calcul à l'appui, et détaille les leviers légaux pour alléger la note avant de signer chez le notaire.
Quand la vente d'un bien est-elle imposée
L'impôt ne frappe que la plus-value, c'est-à-dire le gain entre le prix d'achat et le prix de revente. Vendre à perte n'entraîne donc aucune imposition. Surtout, la vente de votre résidence principale est totalement exonérée, quelle que soit la somme empochée : c'est de loin le cas le plus fréquent.
L'impôt concerne principalement les résidences secondaires, les biens locatifs et les terrains. Le notaire calcule et prélève la taxe le jour de la vente, puis reverse la somme à l'administration : vous n'avez aucune déclaration séparée à faire pour une vente classique. Pour une vue d'ensemble de la fiscalité d'un bien, notre article détaille quelles taxes pèsent sur un bien immobilier, de l'achat à la revente.
Comment se calcule la plus-value imposable
Le calcul part d'une soustraction simple, puis s'affine. On retient d'abord le prix de cession (le prix de vente, diminué des frais de vente comme les diagnostics ou la commission d'agence). On lui retranche le prix d'acquisition majoré.
Ce prix d'achat peut être gonflé légalement de deux façons, ce qui réduit d'autant la plus-value imposable :
- Les frais d'acquisition : soit leur montant réel (frais de notaire, droits), soit un forfait de 7,5 % du prix d'achat.
- Les travaux : soit sur factures, soit, si vous détenez le bien depuis plus de cinq ans, via un forfait de 15 % du prix d'achat, sans justificatif.
Un bien acheté 200 000 euros et revendu 260 000 euros ne génère pas 60 000 euros de plus-value : après forfait de frais (7,5 %) et forfait travaux (15 %), la base imposable tombe autour de 15 000 euros. Les forfaits changent tout.
Le taux d'imposition : 19 % plus 17,2 %
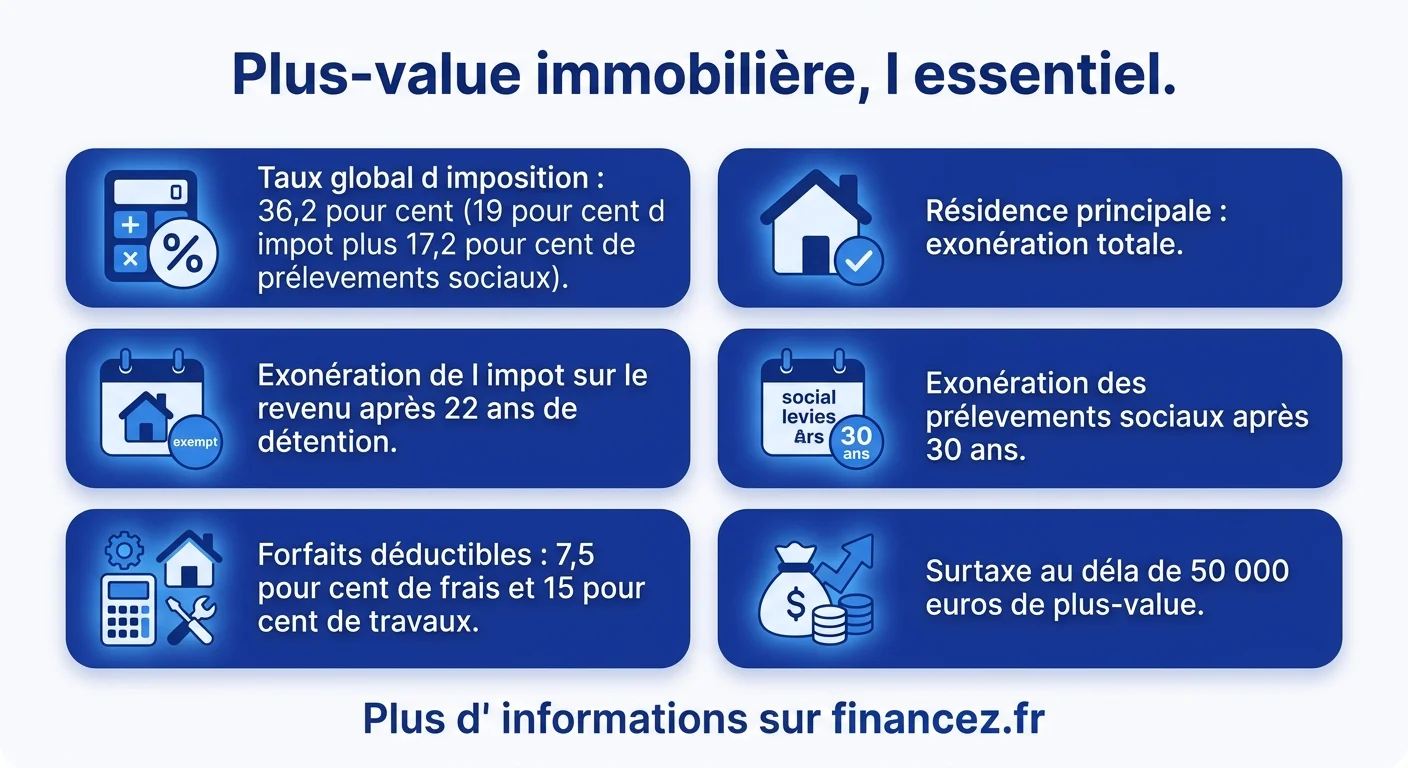
La plus-value nette est taxée en deux temps. D'abord l'impôt sur le revenu au taux forfaitaire de 19 %. Ensuite les prélèvements sociaux de 17,2 %. Additionnés, ces deux taux portent l'imposition à 36,2 % du gain avant tout abattement. Sur une plus-value de 15 000 euros, cela représente environ 5 430 euros, mais ce montant fond dès que la durée de détention entre en jeu.
Un exemple chiffré, du prix de vente à l'impôt
Rien ne vaut un cas concret pour comprendre l'enchaînement. Imaginons un appartement locatif acheté 180 000 euros et revendu 250 000 euros après douze ans de détention.
- Prix de cession : 250 000 euros, dont on retire 3 000 euros de frais de vente (diagnostics, agence), soit 247 000 euros.
- Prix d'acquisition majoré : 180 000 euros, plus le forfait de frais de 7,5 % (13 500 euros), plus le forfait travaux de 15 % (27 000 euros), soit 220 500 euros.
- Plus-value brute : 247 000 moins 220 500, soit 26 500 euros.
Après douze ans, l'abattement pour durée de détention est de 42 % sur l'impôt sur le revenu (7 années au-delà de la cinquième, à 6 %) et de 11,55 % sur les prélèvements sociaux. La base taxable à l'impôt sur le revenu tombe à environ 15 370 euros, celle des prélèvements sociaux à 23 440 euros. L'impôt total ressort autour de 6 950 euros, très loin des 9 593 euros qu'aurait donné un calcul naïf sur 26 500 euros à 36,2 %. Les forfaits et la durée ont divisé la note par près de deux.
La leçon est toujours la même : un impôt sur la plus-value ne se lit jamais sur le seul écart entre prix d'achat et prix de vente. Les majorations et les abattements sont la règle, pas l'exception.
L'abattement pour durée de détention
Plus vous conservez un bien longtemps, moins vous êtes taxé. C'est le principe de l'abattement progressif, qui suit deux barèmes distincts selon la nature de l'impôt.
- Pour l'impôt sur le revenu : aucun abattement les cinq premières années, puis 6 % par an de la 6e à la 21e année, et 4 % la 22e. L'exonération est totale au bout de 22 ans.
- Pour les prélèvements sociaux : le rythme est plus lent, 1,65 % par an jusqu'à la 21e année, puis une accélération, pour une exonération complète seulement à 30 ans.
Le simulateur ci-dessus applique ce barème de référence. Attention toutefois : ces seuils sont fixés par les lois de finances et peuvent être révisés d'une année à l'autre. Avant une vente, vérifiez le barème en vigueur pour l'année concernée.
Les principaux cas d'exonération
Au-delà de la durée de détention, plusieurs situations effacent totalement l'impôt :
- La vente de la résidence principale, sans condition de montant ni de durée.
- La première vente d'un logement autre que la résidence principale, sous conditions de remploi des fonds pour acheter sa résidence principale.
- Les cessions de faible montant, inférieures ou égales à 15 000 euros.
- La vente par des personnes âgées ou invalides aux revenus modestes, sous plafonds.
Ces dispositifs se cumulent parfois avec des stratégies patrimoniales plus larges, comme celles décrites dans notre guide pour investir dans l'immobilier en payant moins d'impôts.
La surtaxe sur les plus-values élevées
Lorsque la plus-value imposable dépasse 50 000 euros, une taxe supplémentaire s'ajoute à l'imposition classique. Son taux, progressif, varie de 2 % à 6 % selon l'ampleur du gain. Elle vise surtout les ventes de biens de valeur ou détenus par des investisseurs, et se déclenche après application des abattements, sur la plus-value réellement taxable. Concrètement, un vendeur dont la plus-value nette atteint 70 000 euros acquittera, en plus des 36,2 %, une surtaxe de quelques centaines à quelques milliers d'euros. C'est un argument de plus pour lisser une vente dans le temps ou pour vérifier si un abattement ne ramène pas la base sous le seuil des 50 000 euros.
Les stratégies légales pour réduire la facture
Aucune de ces techniques ne relève de la fraude : elles s'appuient toutes sur des règles prévues par le code général des impôts.
- Maximiser le prix d'acquisition : comparez systématiquement les frais réels et les forfaits (7,5 % pour les frais, 15 % pour les travaux) et retenez l'option la plus favorable.
- Conserver ses factures de travaux : une rénovation lourde, sur justificatifs, peut dépasser le forfait de 15 % et réduire davantage la base imposable.
- Jouer sur le calendrier : franchir un palier de détention, même de quelques mois, peut faire gagner plusieurs points d'abattement.
- Transformer un bien en résidence principale avant la vente, quand la situation le permet réellement, ouvre droit à l'exonération totale.
Ces arbitrages gagnent à être anticipés bien avant la mise en vente, car certains, comme le changement de résidence principale, demandent du temps et une réalité vérifiable.
Cas particuliers : SCI, résidence secondaire et succession
Toutes les ventes ne se ressemblent pas. Une SCI à l'impôt sur le revenu suit le régime des particuliers, chaque associé étant taxé sur sa quote-part de plus-value. Une résidence secondaire est pleinement imposable, sauf régime spécifique lié au remploi. En cas de succession, le prix d'acquisition retenu est la valeur déclarée dans la succession, ce qui réduit souvent la plus-value pour l'héritier vendeur, parfois jusqu'à l'annuler si le bien est revendu peu après. Le bien reçu en donation suit la même logique, avec la valeur portée dans l'acte comme point de départ. Enfin, pour un non-résident qui vend un bien situé en France, le principe reste proche mais impose souvent la désignation d'un représentant fiscal au-delà d'un certain montant. Pour diversifier sans gérer un bien en direct, les placements en SCPI obéissent à des règles fiscales encore différentes.
Les erreurs à éviter avant de vendre
- Oublier les forfaits : ne pas appliquer les 7,5 % de frais et 15 % de travaux, c'est payer un impôt sur une base artificiellement gonflée.
- Vendre juste avant un palier : quelques mois de patience suffisent parfois à débloquer une tranche d'abattement.
- Confondre exonération d'impôt et de prélèvements sociaux : les deux ne tombent pas en même temps, un écart de huit ans les sépare.
- S'appuyer sur un barème périmé : les taux et durées évoluent, seul le barème de l'année de la vente fait foi.
En anticipant ces points et en documentant chaque euro dépensé sur le bien, la plus-value imposable se réduit souvent bien plus qu'on ne l'imagine. Pour élargir la réflexion, notre guide de la fiscalité immobilière replace ces règles dans l'ensemble des impôts liés à la pierre.
Questions fréquentes
Comment se calcule la plus-value sur un bien immobilier ?
On soustrait le prix d'acquisition majoré (frais et travaux, au réel ou via des forfaits de 7,5 % et 15 %) du prix de cession diminué des frais de vente. Le résultat est la plus-value brute, à laquelle on applique ensuite les abattements pour durée de détention avant imposition.
Quel est le taux d'imposition de la plus-value immobilière ?
La plus-value est soumise à 19 % au titre de l'impôt sur le revenu et à 17,2 % de prélèvements sociaux, soit 36,2 % au total avant abattements. Une surtaxe de 2 % à 6 % s'ajoute au-delà de 50 000 euros de plus-value imposable.
Quand est-on exonéré de la plus-value immobilière ?
L'exonération est totale pour la résidence principale, pour les cessions inférieures ou égales à 15 000 euros, et au terme de la durée de détention : 22 ans pour l'impôt sur le revenu et 30 ans pour les prélèvements sociaux, selon le barème de référence.
Comment ne pas payer de plus-value immobilière ?
Légalement, en vendant sa résidence principale, en attendant la durée d'exonération, en maximisant le prix d'acquisition grâce aux forfaits et aux factures de travaux, ou en remplissant les conditions de la première cession destinée à financer une résidence principale.
La résidence secondaire est-elle imposée à la vente ?
Oui, la plus-value sur une résidence secondaire est pleinement imposable, sauf cas particuliers comme la première cession destinée à l'achat d'une résidence principale. Les abattements pour durée de détention s'appliquent normalement.
Les travaux réduisent-ils la plus-value imposable ?
Oui. Vous pouvez ajouter au prix d'achat le montant réel des travaux sur factures, ou, après cinq ans de détention, un forfait de 15 % du prix d'acquisition sans justificatif. C'est l'un des leviers les plus efficaces pour réduire l'impôt.