
Investir dans l'immobilier en payant moins d'impôts : le guide 2026
LMNP, déficit foncier, Denormandie : la défiscalisation immobilière pour investir en payant moins d'impôts en 2026, sans les pièges des vendeurs.

Investir sans payer d'impôt : ce que promet vraiment la défiscalisation
La formule fait rêver : investir dans la pierre et ne plus rien verser au fisc. La réalité est plus nuancée. Aucun dispositif légal ne permet, en France, de toucher des revenus locatifs importants sans jamais payer un euro d'impôt. En revanche, plusieurs mécanismes permettent de réduire fortement, voire d'annuler temporairement, l'imposition liée à un investissement immobilier. La bonne question n'est donc pas comment ne rien payer, mais comment payer beaucoup moins, légalement et durablement.
Il faut aussi distinguer deux logiques. Certains dispositifs offrent une réduction d'impôt directe, un pourcentage du montant investi déduit de ce que vous devez. D'autres jouent sur le revenu imposable, en effaçant les loyers grâce aux charges ou à l'amortissement du bien. Le résultat ressemble parfois à zéro impôt sur l'opération, mais le chemin pour y arriver n'a rien à voir. Comprendre cette différence évite bien des déceptions, comme le rappelle notre article sur la fiscalité immobilière.
Défiscaliser ne veut pas dire échapper à l'impôt, mais transformer une partie de ce que vous auriez versé au Trésor en patrimoine qui vous appartient.
Le LMNP, la niche la plus utilisée en 2026
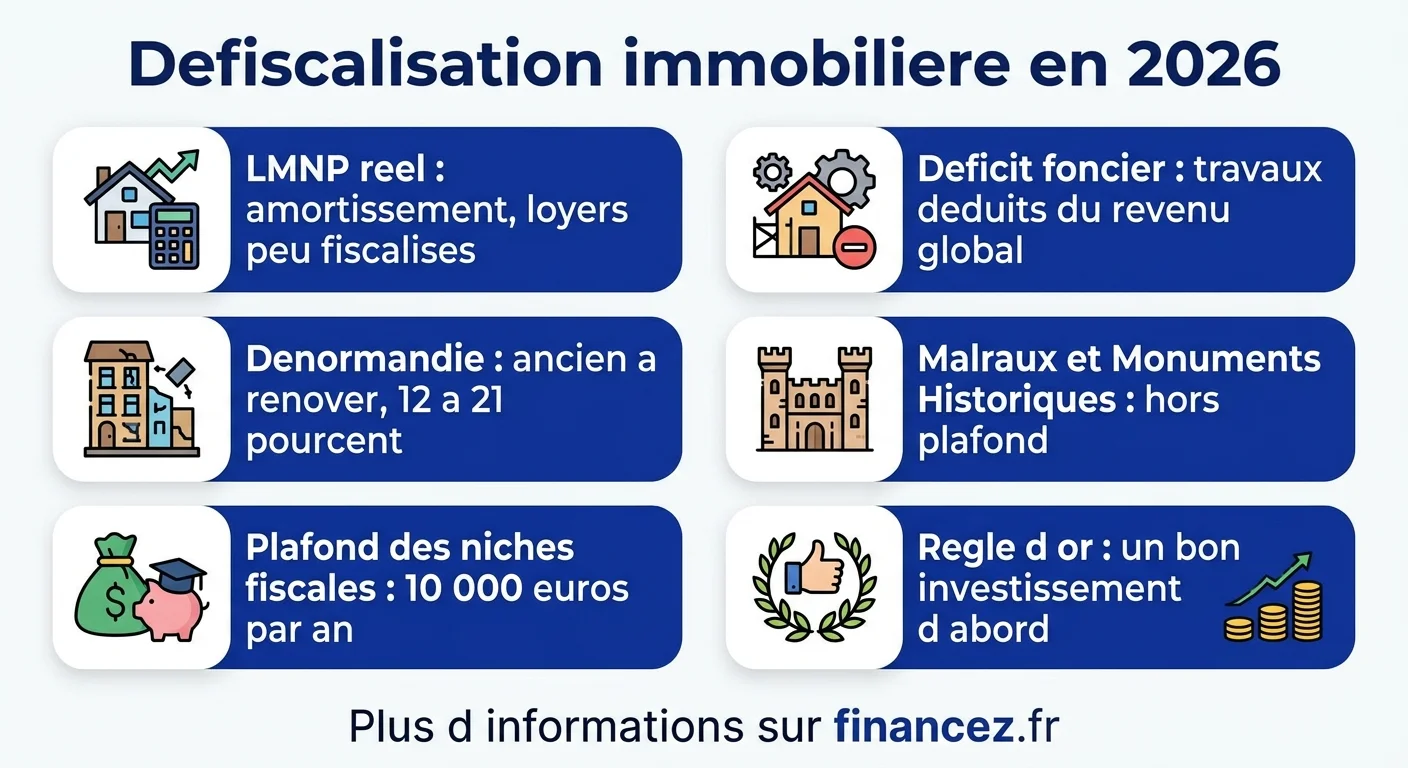
La location meublée non professionnelle, ou LMNP, est devenue le dispositif de défiscalisation le plus répandu en France, et pour une bonne raison. Au régime réel, elle permet d'amortir comptablement le bien et le mobilier, c'est-à-dire de déduire chaque année une fraction de leur valeur. Résultat : les loyers encaissés sont largement, parfois totalement, effacés sur le plan fiscal pendant de longues années.
Son grand atout est la souplesse. Pas de plafond de loyer, pas d'engagement de durée imposé, pas de condition de ressources du locataire. Le LMNP convient donc aussi bien à un studio étudiant qu'à un appartement familial meublé. En contrepartie, il exige une comptabilité rigoureuse et l'aide d'un expert-comptable est vivement conseillée. Ce mécanisme rejoint la logique des placements en SCPI pour ceux qui préfèrent déléguer entièrement la gestion.
Deux formes coexistent. Le LMNP dit classique, où vous meublez et gérez vous-même un logement, et le LMNP en résidence gérée, étudiante, sénior ou tourisme, où un exploitant s'occupe de tout via un bail commercial. La première formule offre plus de liberté et une meilleure plus-value potentielle, la seconde plus de tranquillité mais une dépendance forte au gestionnaire. Ce choix pèse autant que l'avantage fiscal sur la réussite finale de l'opération.
Le déficit foncier, l'arme des contribuables lourdement imposés
Le déficit foncier concerne la location vide et repose sur un principe simple : quand les charges d'un bien, notamment les travaux, dépassent les loyers perçus, la différence vient réduire votre revenu imposable global. Pour un contribuable dont la tranche marginale atteint 41 pourcent, c'est souvent le levier le plus efficace, car l'économie d'impôt est immédiate et porte sur l'ensemble des revenus, pas seulement les loyers.
Autre avantage décisif : le déficit foncier échappe au plafonnement global des niches fiscales. L'imputation sur le revenu global est plafonnée à 10 700 euros par an, l'excédent se reportant sur les années suivantes. Il s'applique à un vaste parc de logements anciens à rénover, ce qui en fait un outil accessible, à condition d'engager de vrais travaux. Avant de vous lancer, mesurez bien l'ensemble des taxes liées au bien immobilier, de l'achat à la revente.
Un point technique mérite l'attention : seuls les travaux d'entretien, de réparation et d'amélioration sont déductibles, pas ceux de construction, d'agrandissement ou de reconstruction. Bien ventiler la nature des travaux avec un professionnel conditionne l'efficacité du montage. Un devis mal qualifié peut faire perdre une partie du bénéfice fiscal espéré, alors qu'une facturation détaillée sécurise la déduction et facilite un éventuel contrôle.
Le Denormandie et l'immobilier ancien à rénover
Pensé pour redynamiser les centres-villes, le dispositif Denormandie récompense l'achat d'un logement ancien à rénover dans certaines communes éligibles, à condition d'y réaliser une part significative de travaux et de le louer. En échange, il offre une réduction d'impôt comprise entre 12 et 21 pourcent du montant investi, selon la durée d'engagement locatif choisie. Prolongé jusqu'à fin 2027, il reste une porte d'entrée intéressante pour un premier investissement.
Attention toutefois : la réduction est conditionnée au respect de plafonds de loyer et de ressources du locataire, et le logement doit se situer dans une commune couverte par le programme. C'est un dispositif encadré, qui suppose de vérifier scrupuleusement l'éligibilité avant d'acheter. Bien mené, il combine avantage fiscal, revenus locatifs et rénovation d'un bien souvent décoté à l'achat.
Concrètement, les travaux doivent représenter une part importante du coût total de l'opération, souvent au moins un quart. Cette exigence oriente vers des biens réellement dégradés, achetés en dessous des prix du marché, dont la rénovation crée de la valeur en plus de l'avantage fiscal. C'est cette double création, patrimoniale et fiscale, qui fait tout l'intérêt du dispositif lorsqu'il est correctement exécuté.
Malraux et Monuments Historiques, pour les patrimoines d'exception
Réservés à une clientèle avertie, la loi Malraux et le régime des Monuments Historiques visent la restauration de biens de caractère situés en secteur protégé. Les avantages fiscaux y sont parmi les plus puissants du droit français, mais ils s'accompagnent de contraintes fortes : ampleur des travaux, respect du patrimoine, engagement de conservation.
Ces régimes échappent eux aussi au plafonnement des niches fiscales, ce qui les rend attractifs pour les très hauts revenus cherchant à la fois à réduire leur imposition et à détenir un bien rare. Ils ne conviennent pas à un premier investissement : le ticket d'entrée est élevé et la gestion complexe. Mieux vaut s'entourer de professionnels spécialisés avant de s'engager sur ce terrain exigeant.
Le plafonnement des niches fiscales, la règle qui change tout
Impossible de parler défiscalisation sans évoquer le plafonnement global des niches fiscales. La plupart des réductions d'impôt sont soumises à une limite commune de 10 000 euros par an. Autrement dit, l'ensemble de vos avantages fiscaux, tous dispositifs confondus, ne peut dépasser ce montant pour une même année, sous peine de perdre le surplus.
C'est là qu'une distinction devient stratégique. Les dispositifs de réduction directe comme le Denormandie entrent dans ce plafond de 10 000 euros. En revanche, les mécanismes qui jouent sur le revenu imposable, déficit foncier, Malraux ou Monuments Historiques, s'y ajoutent sans être décomptés. Un investisseur peut donc cumuler une réduction plafonnée et un déficit foncier hors plafond, ce qui démultiplie l'effet global. Cette mécanique explique pourquoi les profils très imposés privilégient les leviers hors plafonnement.
Comment choisir le bon dispositif selon votre profil
Il n'existe pas de meilleur dispositif dans l'absolu, seulement celui qui colle à votre situation. Trois critères commandent le choix : votre tranche d'imposition, le type de bien visé et votre horizon de placement. Plus votre imposition est élevée, plus les leviers agissant sur le revenu global, comme le déficit foncier, deviennent rentables.
| Dispositif | Type de bien | Profil idéal |
|---|---|---|
| LMNP réel | Meublé | Recherche de revenus peu fiscalisés |
| Déficit foncier | Ancien à rénover | Forte imposition, gros travaux |
| Denormandie | Ancien en centre-ville | Premier investissement encadré |
| Malraux / MH | Bien de caractère | Très hauts revenus, patrimoine |
Prenons deux cas concrets. Un cadre imposé à 41 pourcent qui achète un appartement ancien avec un budget travaux conséquent trouvera un intérêt majeur au déficit foncier, avec une économie d'impôt substantielle dès la première année. À l'inverse, un couple imposé à 30 pourcent visant un complément de revenu régulier privilégiera un studio meublé en LMNP, dont les loyers resteront peu ou pas fiscalisés pendant une décennie. Même budget de départ, stratégies opposées. Un investisseur au taux marginal modéré gagnera souvent davantage avec le LMNP, tandis qu'un contribuable lourdement imposé tirera plus de valeur d'un déficit foncier. Enfin, un tel projet doit s'intégrer à une stratégie patrimoniale d'ensemble, aux côtés d'autres enveloppes comme le plan épargne retraite ou les placements financiers classiques.
Les pièges à éviter avant de défiscaliser
La promesse fiscale attire, et certains vendeurs en abusent. Le premier piège est d'acheter un bien uniquement pour l'avantage fiscal, au mépris de sa valeur réelle. Un logement mal situé ou surévalué reste un mauvais investissement, même avec une belle réduction d'impôt à la clé. La règle d'or : l'opération doit tenir debout sans l'avantage fiscal, qui n'est qu'un bonus.
Méfiez-vous aussi des montages présentés comme miraculeux, des rendements garantis trop élevés et des programmes vendus en série dans des zones sans réelle demande locative. Vérifiez toujours l'emplacement, la tension du marché locatif et la solidité de l'exploitant en cas de résidence gérée. Comparer ces opérations à un placement financier plus liquide aide à garder la tête froide. La défiscalisation est un excellent outil, à condition de rester un investisseur avant d'être un contribuable.
Surveillez enfin les frais annexes, souvent minimisés dans les simulations commerciales. Frais de notaire, commission de commercialisation parfois gonflée, frais de gestion, travaux sous-estimés : ces coûts rognent le rendement réel de l'opération. Exigez un calcul complet intégrant tous les postes, sur toute la durée de détention envisagée, plutôt qu'une simple promesse de réduction d'impôt affichée année après année. Un bon investissement se juge net de frais et net d'impôt, pas sur le seul avantage fiscal brut.
Questions fréquentes
Peut-on vraiment investir dans l'immobilier sans payer d'impôt ?
Pas totalement, mais on peut réduire fortement son imposition. Le LMNP au régime réel ou le déficit foncier peuvent effacer temporairement l'impôt lié aux loyers, sans pour autant supprimer toute fiscalité sur la durée. L'objectif réaliste est de payer beaucoup moins, pas zéro.
Quel est le meilleur dispositif de défiscalisation immobilière en 2026 ?
Il dépend de votre profil. Le LMNP réel convient à la location meublée, le déficit foncier aux contribuables lourdement imposés avec travaux, le Denormandie à un premier achat dans l'ancien. Il n'existe pas de meilleur dispositif universel, seulement celui adapté à votre situation.
Comment défiscaliser dans l'immobilier ancien ?
Deux voies principales : le déficit foncier, en réalisant des travaux qui viennent réduire votre revenu global, et le Denormandie, réservé à certaines communes avec une réduction d'impôt en échange d'un engagement locatif. Le choix dépend de votre imposition et de la localisation du bien.
Qu'est-ce que le plafonnement des niches fiscales ?
C'est une limite globale de 10 000 euros par an appliquée à la plupart des réductions d'impôt. Certains dispositifs comme le déficit foncier, la loi Malraux ou les Monuments Historiques y échappent, car ils agissent sur le revenu imposable plutôt que via une réduction directe.
La loi Pinel existe-t-elle encore en 2026 ?
Non, le dispositif Pinel a pris fin. Les investisseurs se tournent désormais vers d'autres leviers actifs comme le LMNP au régime réel, le déficit foncier ou le Denormandie pour l'ancien à rénover. Le paysage de la défiscalisation a nettement évolué.
Faut-il un gros revenu pour défiscaliser dans l'immobilier ?
Pas forcément, mais l'intérêt grandit avec l'imposition. Avec une tranche marginale faible, l'économie d'impôt reste modeste et ne justifie pas à elle seule un achat. Plus votre taux d'imposition est élevé, plus les dispositifs jouant sur le revenu global deviennent rentables.