
Quels sont les objectifs de la fiscalité, et où va vraiment l'argent
Financer, redistribuer, orienter les comportements : les objectifs de la fiscalité expliqués avec les chiffres 2026 et un simulateur de vos prélèvements.

Demandez à quoi sert l'impôt et vous obtiendrez presque toujours la même réponse : à financer les services publics. C'est exact, mais très incomplet. Un système fiscal poursuit au moins quatre objectifs distincts, parfois contradictoires, et chacun explique une partie des règles que vous subissez sans forcément les comprendre. Voici ces objectifs, ce qu'ils produisent concrètement, où va l'argent une fois collecté, et pourquoi ils entrent régulièrement en conflit les uns avec les autres. Vous verrez au passage que la répartition réelle des dépenses publiques ressemble assez peu à l'idée que s'en fait la plupart des contribuables.
Ce qu'on appelle un objectif fiscal
Un objectif fiscal, c'est la raison pour laquelle une règle d'imposition existe. Prenez trois exemples que tout le monde connaît. Le taux de TVA à 20 % sert à collecter massivement des recettes. Le quotient familial sert à tenir compte des charges de famille. Le malus sur les véhicules les plus polluants sert, lui, à décourager un achat. Trois mécanismes fiscaux, trois finalités qui n'ont presque rien en commun.
Cette distinction n'est pas un raffinement de manuel. Elle explique pourquoi le système paraît si compliqué : il ne cherche pas une seule chose. Un impôt jugé injuste peut être excellent en rendement, un impôt jugé efficace peut rapporter très peu. Savoir quel objectif poursuit une règle donnée permet de comprendre pourquoi elle est écrite ainsi.
Les économistes classent traditionnellement ces finalités en quatre familles : financer les dépenses publiques, redistribuer les revenus, orienter les comportements, et amortir les cycles économiques. Notre guide complet du système fiscal français détaille les mécanismes ; cet article s'attache aux intentions qui les sous-tendent.
Financer : la fonction première, et son ordre de grandeur
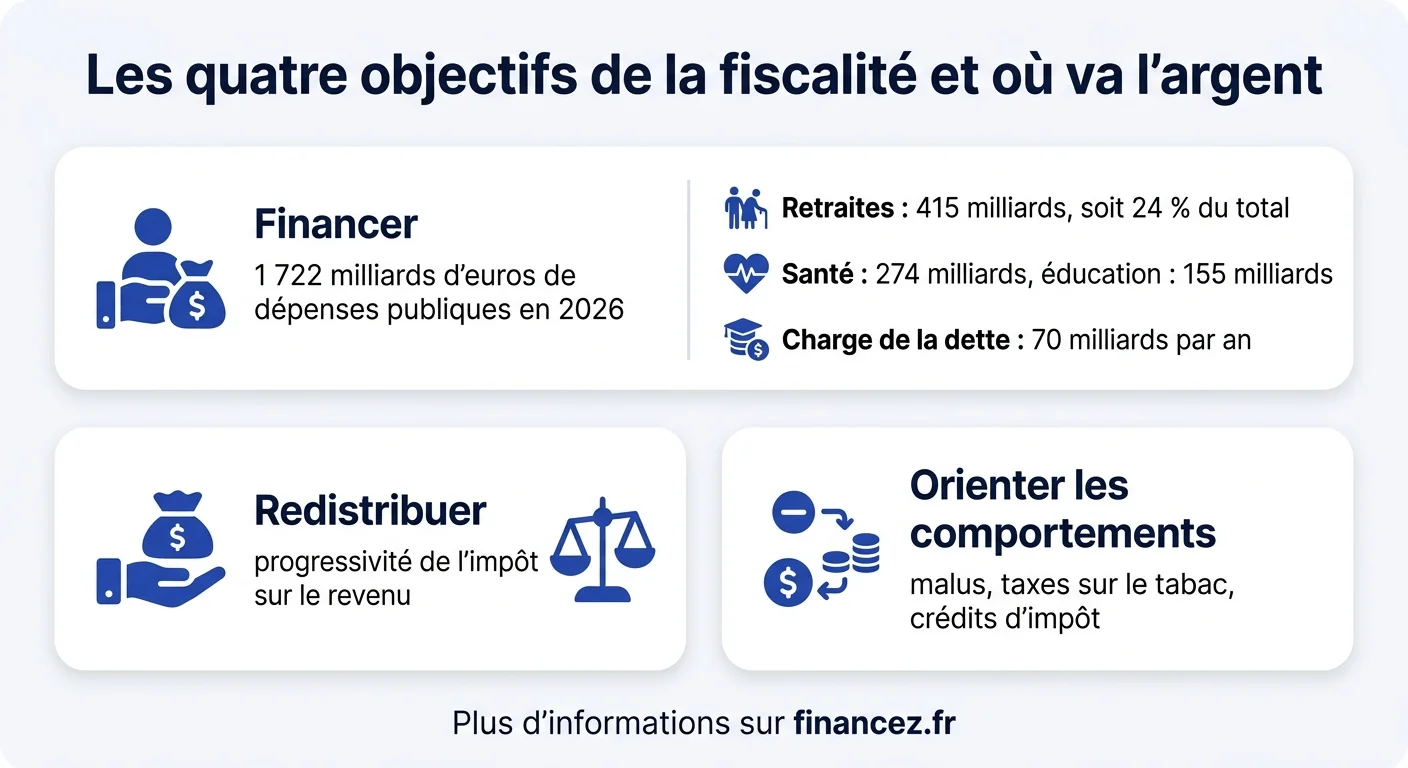
C'est la raison d'être historique de l'impôt, et de très loin la plus lourde en volume. En 2026, les dépenses publiques françaises approchent 1 722 milliards d'euros, un chiffre qui ne veut pas dire grand-chose tant qu'on ne le décompose pas. Or cette décomposition surprend la plupart des contribuables, qui imaginent une répartition très différente de la réalité.
| Poste de dépense | Montant 2026 | Part du total |
|---|---|---|
| Retraites | 415 Md€ | 24 % |
| Santé | 274 Md€ | 16 % |
| Éducation | 155 Md€ | 9 % |
| Logement, chômage, minima sociaux | 126 Md€ | 7 % |
| Charge de la dette | 70 Md€ | 4 % |
| Autres missions publiques | 682 Md€ | 40 % |
La leçon principale tient en une ligne : plus de la moitié de la dépense publique française relève de la protection sociale, retraites en tête. Les fonctions régaliennes que l'on cite spontanément, police, justice, défense, pèsent nettement moins que les transferts entre citoyens. L'impôt finance donc surtout des versements à d'autres ménages, et non des bâtiments ou des fonctionnaires.
Un second enseignement mérite d'être posé clairement : les recettes ne couvrent pas ces dépenses. Le déficit public 2026 est fixé autour de 5 % de la richesse nationale, après un niveau supérieur l'année précédente. Concrètement, une partie de ce que vous consommez comme service public n'est pas financée par l'impôt d'aujourd'hui mais par l'emprunt, donc par l'impôt de demain. C'est ce décalage que traduit la ligne charge de la dette du tableau : 70 milliards d'euros par an consacrés aux intérêts, avant qu'un seul service ne soit rendu.
Où vont concrètement vos prélèvements
Appliquez la répartition ci-dessus au montant que vous versez chaque année, impôts et cotisations confondus : le résultat rend beaucoup plus tangible ce que financent vos prélèvements.
Redistribuer : corriger les écarts de revenus
Le deuxième objectif consiste à réduire l'écart entre les revenus les plus élevés et les plus faibles. L'outil principal est la progressivité : plus le revenu imposable augmente, plus la fraction supplémentaire est taxée à un taux élevé. C'est le mécanisme des tranches de l'impôt sur le revenu, souvent mal compris, puisque le taux de la tranche supérieure ne s'applique jamais à la totalité du revenu.
La redistribution joue autant du côté des dépenses que des recettes. Un ménage modeste peut payer peu d'impôt sur le revenu tout en recevant des prestations financées par cet impôt : l'écart net se creuse donc deux fois en sa faveur. C'est pourquoi mesurer la redistribution sur le seul barème fiscal donne une image tronquée du système.
Tous les prélèvements ne redistribuent pas dans le même sens. La TVA, elle, est proportionnelle à la consommation : un ménage modeste consommant une part plus grande de son revenu, il y consacre proportionnellement davantage. Ce point est développé dans notre article sur les mécanismes et taux de la TVA, l'impôt qui rapporte le plus à l'État.
Orienter les comportements : la fiscalité incitative
Le troisième objectif ne cherche pas d'abord à collecter, mais à modifier une décision. Une taxe rend un comportement plus coûteux, un crédit d'impôt en rend un autre plus attractif. La logique est celle du signal-prix : rendre visible dans le portefeuille un coût que le marché ignore, pollution, sédentarité, consommation de ressources rares.
Les exemples français sont nombreux et facilement identifiables. Le malus à l'achat de véhicules émetteurs, les taxes sur les boissons sucrées, la fiscalité des carburants, les droits sur le tabac et l'alcool relèvent tous de cette famille. À l'inverse, les réductions pour dons aux associations, l'emploi à domicile ou les travaux de rénovation énergétique encouragent des dépenses jugées utiles.
Une taxe incitative parfaitement réussie finit par ne plus rien rapporter : si plus personne n'achète le produit taxé, l'assiette disparaît en même temps que le comportement visé.
Cette famille d'objectifs est aussi la plus contestée, parce qu'elle suppose que l'État sait quel comportement encourager. Elle pose en outre une question d'équité : une taxe comportementale frappe proportionnellement plus les ménages modestes, pour lesquels le produit taxé pèse davantage dans le budget.
Amortir les cycles économiques
Le quatrième objectif est le moins visible mais joue en permanence. Quand l'activité ralentit, les recettes fiscales baissent mécaniquement, puisque les revenus et la consommation reculent, tandis que certaines dépenses augmentent, indemnisation du chômage en tête. Ce mouvement automatique soutient l'économie sans qu'aucune décision politique ne soit prise.
Les économistes appellent cela les stabilisateurs automatiques, et leur ampleur dépend directement de la taille du système fiscal et social. Un pays très fiscalisé amortit davantage les chocs, en contrepartie d'un poids plus lourd en période normale. C'est l'un des arbitrages fondamentaux qui distinguent les modèles européens des modèles anglo-saxons.
La crise sanitaire de 2020 en a donné l'illustration la plus nette. Les recettes de TVA se sont effondrées avec la consommation, celles de l'impôt sur les sociétés avec les résultats des entreprises, pendant que les dispositifs d'activité partielle absorbaient une part massive des salaires. Le système fiscal et social a joué son rôle d'amortisseur à plein régime, au prix d'un creusement du déficit dont la charge de la dette porte encore la trace dans le budget actuel.
À cela s'ajoutent les décisions discrétionnaires, ces baisses ou hausses temporaires de prélèvements votées pour relancer ou refroidir l'activité. Elles sont plus lisibles politiquement, mais arrivent souvent avec un décalage : le temps que la mesure produise ses effets, la conjoncture a parfois déjà tourné.
Impôts, taxes, cotisations : trois circuits, trois finalités
La confusion la plus fréquente consiste à parler d'impôts pour tout ce qui est prélevé. Or les trois grandes familles n'ont ni le même objectif ni la même contrepartie, et cette distinction commande la lecture de votre fiche de paie autant que celle de votre avis d'imposition.
| Type de prélèvement | Objectif dominant | Contrepartie directe |
|---|---|---|
| Impôt (IR, IS, TVA) | Financer et redistribuer | Aucune |
| Cotisation sociale | Ouvrir un droit | Retraite, santé, chômage |
| Taxe affectée | Financer un service précis | Le service concerné |
| Redevance | Payer un usage | L'usage effectif |
Une quatrième catégorie échappe souvent à l'analyse : les impôts locaux. Taxe foncière, taxe d'habitation sur les résidences secondaires, cotisation foncière des entreprises ne financent pas l'État mais les communes, les départements et les régions. Leur objectif est territorial : payer l'école, la voirie, les équipements sportifs, le ramassage des déchets. C'est aussi la raison pour laquelle deux logements identiques situés dans deux communes voisines peuvent supporter des taxes foncières très différentes, sans qu'aucune règle nationale ne soit en cause.
La cotisation sociale se distingue nettement : elle ouvre un droit personnel, ce que ne fait jamais un impôt. Cette différence, développée dans notre article sur le vocabulaire fiscal et ses faux synonymes, explique pourquoi la frontière entre les deux fait l'objet de débats permanents, notamment depuis la montée en puissance de la CSG.
Quand les objectifs se contredisent
C'est le point que les exposés académiques mentionnent en une phrase et qui explique pourtant l'essentiel des débats fiscaux. Les quatre objectifs tirent le système dans des directions différentes, et chaque règle est un compromis entre eux.
Un impôt à fort rendement est généralement assis sur une base large et un taux modéré, donc peu progressif : bon pour financer, faible pour redistribuer. À l'inverse, un impôt très progressif porte sur une population restreinte, rapporte peu et pousse à l'optimisation. Quant à la fiscalité incitative, elle réussit précisément quand elle cesse de rapporter.
Aucun impôt ne peut être simultanément indolore, très rentable, parfaitement juste et efficace pour changer les comportements : chaque règle fiscale est un arbitrage entre ces quatre exigences.
S'ajoute une contrainte transversale, la lisibilité. Chaque exception créée pour servir un objectif rend le système plus complexe, donc plus coûteux à administrer et plus facile à contourner. La Cour des comptes revient régulièrement sur ce point dans ses rapports annuels.
Les dépenses fiscales, quand l'État renonce à percevoir
Il existe une manière de poursuivre un objectif sans dépenser un euro : renoncer à un impôt. C'est ce qu'on appelle une dépense fiscale, ou plus familièrement une niche. Le crédit d'impôt pour l'emploi à domicile, les taux réduits de TVA, les exonérations sur certains territoires en font partie.
Le mécanisme est séduisant parce qu'il n'apparaît pas dans les dépenses budgétaires, mais son coût est bien réel : il se compte en recettes non perçues, plusieurs dizaines de milliards d'euros par an en France. Chaque dispositif poursuit un objectif légitime, et leur accumulation produit un système que plus personne ne maîtrise entièrement.
C'est aussi le poste le plus difficile à évaluer. Une niche est efficace si elle déclenche un comportement qui n'aurait pas eu lieu sans elle. Or beaucoup de bénéficiaires auraient agi de la même façon : l'État paie alors pour un effet nul, ce que les rapports d'évaluation qualifient d'effet d'aubaine.
Ce que ces objectifs changent pour vous
Comprendre l'objectif d'une règle vous permet d'anticiper son évolution. Une mesure incitative est par nature temporaire : elle disparaît quand le comportement visé est devenu la norme, ou quand son coût devient insoutenable. Un dispositif de rendement, lui, tend à durer et à s'élargir.
Cela change aussi votre lecture des annonces budgétaires. Une hausse de taux relève du rendement, la création d'un crédit d'impôt relève de l'incitation, un changement de barème relève de la redistribution. Trois annonces de nature très différente, souvent présentées dans le même discours et avec le même vocabulaire.
Il y a un usage très concret de cette grille de lecture : évaluer un avantage fiscal avant de s'engager. Posez-vous la question de l'objectif poursuivi par le législateur. Si le dispositif vise à déclencher une dépense que vous n'auriez pas faite, réfléchissez au fait que vous restez perdant en trésorerie, puisque vous dépensez cent pour récupérer trente. S'il récompense en revanche une opération que vous aviez de toute façon prévue, l'avantage est net. Cette distinction évite la plupart des mauvais arbitrages de fin d'année.
Enfin, cela vous aide à situer votre propre situation dans l'ensemble. Le détail de ce qui est prélevé sur une rémunération et de ce que chaque ligne finance figure dans notre article sur la fiscalité du salaire, qui applique à un cas concret les principes décrits ici.
Questions fréquentes
Quel est l'objectif de la fiscalité ?
La fiscalité poursuit quatre objectifs simultanés. Elle finance les dépenses publiques, ce qui reste sa fonction dominante en volume. Elle redistribue les revenus, principalement par la progressivité de l'impôt sur le revenu et par les prestations qu'elle finance. Elle oriente les comportements, en renchérissant certaines consommations et en encourageant d'autres dépenses. Elle amortit enfin les cycles économiques, les recettes baissant automatiquement quand l'activité ralentit.
Quelle différence entre un impôt et une cotisation sociale ?
L'impôt est versé sans contrepartie individuelle : payer plus d'impôt sur le revenu n'ouvre aucun droit supplémentaire. La cotisation sociale ouvre au contraire un droit personnel, à la retraite, à l'assurance maladie ou à l'indemnisation du chômage, et son montant influence souvent celui de la prestation future. Cette frontière s'est brouillée avec la CSG, prélèvement de nature fiscale qui finance pourtant la protection sociale.
Où va vraiment l'argent des impôts en France ?
Sur environ 1 722 milliards d'euros de dépenses publiques en 2026, les retraites représentent près de 415 milliards, la santé 274 milliards et l'éducation 155 milliards. Les aides au logement, l'indemnisation du chômage et les minima sociaux pèsent ensemble environ 126 milliards, et la charge de la dette 70 milliards. Plus de la moitié du total relève donc de la protection sociale, loin devant les fonctions régaliennes.
Pourquoi le système fiscal est-il aussi complexe ?
Parce qu'il poursuit plusieurs objectifs contradictoires en même temps. Chaque exception, chaque taux réduit, chaque crédit d'impôt a été créé pour servir une finalité particulière : soutenir un secteur, corriger une inégalité, encourager un comportement. Prises une à une, ces règles sont défendables. Leur accumulation sur des décennies produit un ensemble que même les spécialistes ne maîtrisent que par domaine.
Une taxe écologique a-t-elle vocation à rapporter de l'argent ?
Non, et c'est tout le paradoxe. Une taxe comportementale réussit quand elle fait disparaître le comportement visé, donc quand son assiette se réduit. Son rendement décroissant est le signe de son efficacité, pas de son échec. La difficulté survient quand l'État a par ailleurs inscrit ces recettes dans son budget : il devient alors dépendant du comportement qu'il prétend décourager.
Qu'est-ce qu'une niche fiscale et combien coûtent-elles ?
Une niche fiscale, ou dépense fiscale, est un dispositif par lequel l'État renonce à percevoir un impôt pour encourager un comportement : crédit d'impôt pour l'emploi à domicile, taux réduits de TVA, exonérations territoriales. Leur coût cumulé se chiffre en dizaines de milliards d'euros de recettes non perçues chaque année. Leur évaluation est délicate, car une partie des bénéficiaires aurait agi de la même façon sans incitation.