
Bénéficier du taux réduit d'IS à 15% : le guide des PME
Quelles conditions pour appliquer le taux réduit d'IS à 15%, comment le calculer sur vos 42 500 premiers euros de bénéfice et les erreurs à éviter.

Beaucoup de dirigeants de petites sociétés ignorent qu'une partie de leur bénéfice peut être taxée à seulement 15% au lieu du taux normal de 25%. Ce taux réduit d'impôt sur les sociétés représente une économie non négligeable pour les TPE et PME, mais il n'est pas automatique : il faut remplir des conditions précises et savoir l'appliquer correctement. Ce guide détaille qui peut en bénéficier, comment se calcule l'impôt avec cette tranche avantageuse et les pièges qui font perdre l'avantage.
Le taux réduit d'IS à 15%, de quoi parle-t-on ?
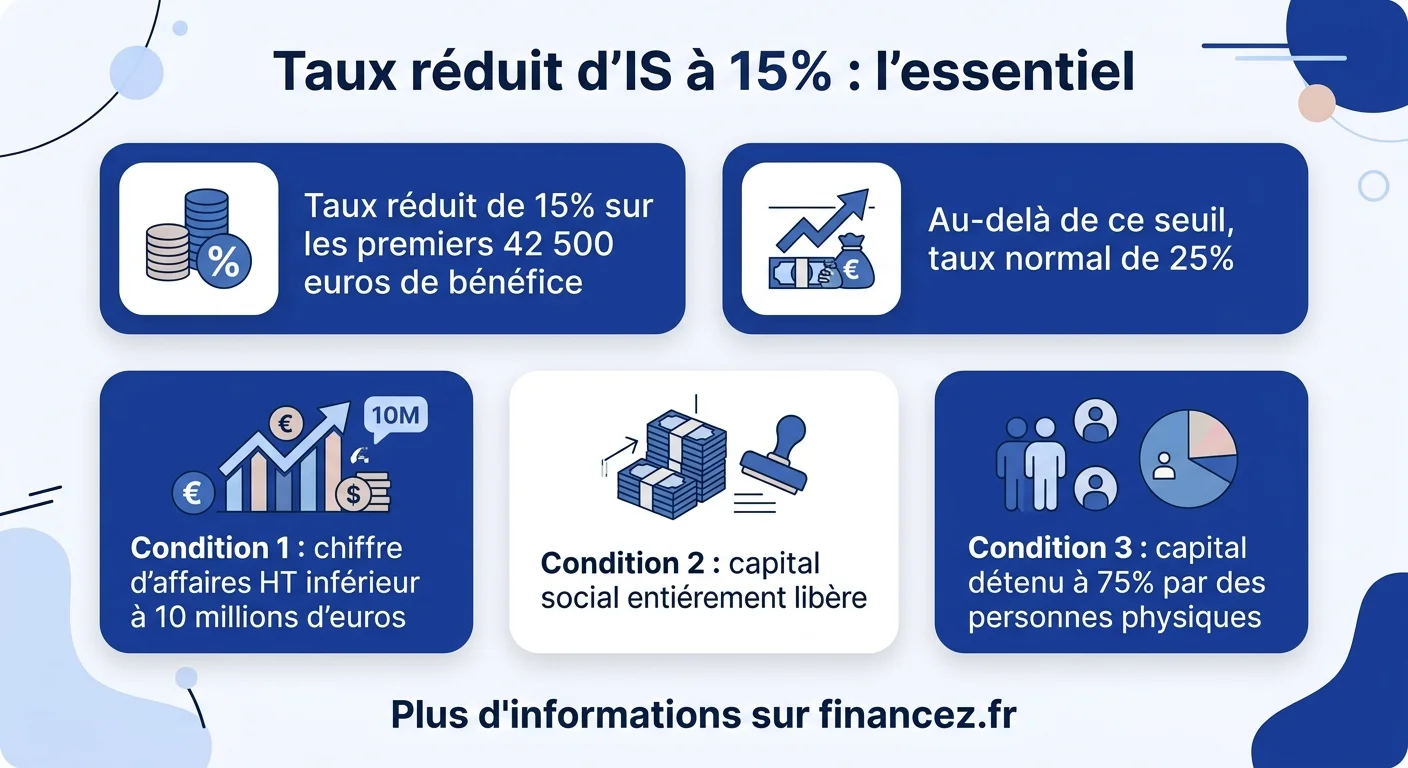
L'impôt sur les sociétés frappe les bénéfices réalisés par les entreprises soumises à l'IS. Le taux normal est de 25%. Mais les petites structures qui remplissent certaines conditions profitent d'un taux réduit de 15% sur les premiers 42 500 euros de bénéfice imposable. Au-delà de ce seuil, la fraction supérieure repasse au taux normal de 25%.
Concrètement, ce dispositif est pensé pour alléger la charge fiscale des jeunes sociétés et des petites entreprises, celles dont le bénéfice reste modeste. Sur les 42 500 premiers euros, l'économie atteint 10 points d'imposition, soit potentiellement plusieurs milliers d'euros par an. C'est l'un des rares avantages fiscaux véritablement accessibles sans montage complexe, à condition de cocher les bonnes cases. Pour resituer ce mécanisme dans l'ensemble des règles applicables, notre guide sur la fiscalité de l'entreprise offre une vue d'ensemble utile.
Quelles sociétés peuvent y prétendre
Le taux réduit s'adresse aux entreprises soumises à l'impôt sur les sociétés. Sont concernées par nature les SAS, SARL, SA et sociétés par actions, ainsi que les EURL et sociétés de personnes qui ont opté pour l'IS plutôt que pour l'imposition des bénéfices au nom de l'associé.
Les structures relevant de plein droit de l'impôt sur le revenu, comme une entreprise individuelle classique, ne sont donc pas concernées tant qu'elles n'ont pas exercé cette option. Le régime fiscal choisi à la création, ou modifié par la suite, conditionne l'accès au dispositif. C'est un paramètre à examiner avec soin au moment de choisir la forme juridique et le mode d'imposition de son activité, car il engage durablement la fiscalité de la société.
Les trois conditions pour en bénéficier
L'accès au taux réduit repose sur trois conditions cumulatives : il faut les remplir toutes les trois, pas seulement l'une d'elles.
- Un chiffre d'affaires hors taxes inférieur à 10 millions d'euros sur l'exercice concerné. Ce seuil, relevé ces dernières années, ouvre le dispositif à la grande majorité des TPE et PME.
- Un capital social entièrement libéré à la clôture de l'exercice. Autrement dit, les associés doivent avoir versé la totalité des apports qu'ils se sont engagés à réaliser.
- Un capital détenu à 75% au moins par des personnes physiques, directement ou indirectement, en continu sur l'exercice. Les sociétés qui respectent elles-mêmes ces critères peuvent aussi entrer dans ce calcul.
Si l'une de ces trois conditions manque, la société est taxée au taux normal de 25% sur l'intégralité de son bénéfice. La vérification se fait chaque année : un changement d'actionnariat ou un capital non libéré peut faire perdre l'avantage.
Estimez votre impôt sur les sociétés selon que vous êtes éligible ou non au taux réduit de 15%. Indiquez votre bénéfice imposable.
Comment se calcule l'IS avec le taux réduit
Le calcul suit une logique de tranches, comparable dans l'esprit à l'impôt sur le revenu. On applique 15% sur la part de bénéfice comprise entre 0 et 42 500 euros, puis 25% sur tout ce qui dépasse.
Prenons une société éligible qui dégage 60 000 euros de bénéfice. Les 42 500 premiers euros sont taxés à 15%, soit 6 375 euros. Les 17 500 euros restants sont taxés à 25%, soit 4 375 euros. L'IS total s'élève donc à 10 750 euros, contre 15 000 euros si l'ensemble était taxé à 25%. L'économie atteint ici 4 250 euros. Ce mécanisme de tranches est exactement ce que reproduit le simulateur ci-dessus.
Autre exemple, une petite société éligible dont le bénéfice est de 30 000 euros : comme il reste sous le plafond, la totalité est taxée à 15%, soit 4 500 euros d'IS, contre 7 500 euros au taux normal. L'économie représente ici 3 000 euros, soit 40% d'impôt en moins. Plus le bénéfice reste proche du seuil, plus l'avantage relatif est marqué, ce qui rend le dispositif particulièrement intéressant pour les entreprises en phase de démarrage.
Le taux réduit ne s'applique jamais à la totalité du bénéfice au-delà du seuil, mais uniquement à sa première tranche. Passé 42 500 euros, c'est le taux normal qui reprend la main.
Le cas des exercices de plus ou moins de 12 mois
Le plafond de 42 500 euros correspond à un exercice de douze mois. Lorsque l'exercice comptable est plus court ou plus long, ce plafond est proratisé au nombre de mois réels.
La formule est simple : plafond ajusté = (durée de l'exercice en mois divisée par 12) multipliée par 42 500 euros. Pour un premier exercice de six mois, par exemple, le plafond du taux réduit tombe à 21 250 euros. Cette règle concerne surtout les sociétés nouvellement créées, dont le premier exercice dépasse rarement une année pleine. La négliger conduit à mal estimer son impôt.
Les erreurs qui font perdre le taux réduit
Plusieurs situations courantes privent une société de l'avantage, parfois par simple négligence administrative. La première est un capital non entièrement libéré : tant que les apports promis ne sont pas intégralement versés, la condition n'est pas remplie, même si tout le reste est en ordre.
La deuxième concerne la répartition du capital : si une société de capital-investissement ou une personne morale non éligible détient plus de 25% des parts, le seuil de détention par des personnes physiques n'est plus respecté. Enfin, un chiffre d'affaires qui franchit les 10 millions d'euros fait basculer toute la société au taux normal. Un point de vigilance annuel, idéalement avec l'aide d'une expertise fiscale, évite ces mauvaises surprises.
Taux réduit, TVA et autres impôts : ne pas tout confondre
Le taux réduit d'IS ne concerne que l'impôt sur les bénéfices. Il ne modifie ni la TVA que la société collecte et reverse, ni les cotisations sociales, ni les autres taxes liées à l'activité. Beaucoup de dirigeants mélangent ces notions et surestiment l'effet du taux réduit sur leur charge globale.
Il est donc utile de raisonner sur l'ensemble de la fiscalité de l'entreprise, et pas seulement sur l'IS. La TVA obéit à ses propres règles de taux et de reversement, totalement indépendantes du bénéfice. Une vision d'ensemble, que détaille notre guide général de la fiscalité, permet de piloter sereinement sa trésorerie.
Comment appliquer et déclarer le taux réduit
Le taux réduit n'est pas une option à cocher : il s'applique automatiquement dès lors que les conditions sont remplies, au moment de la liquidation de l'IS sur la déclaration de résultats. La société ventile elle-même son bénéfice entre la tranche à 15% et la tranche à 25% sur le relevé de solde d'impôt.
En pratique, c'est le logiciel comptable ou l'expert-comptable qui effectue cette ventilation. Il reste toutefois essentiel, en tant que dirigeant, de comprendre le mécanisme pour vérifier que l'avantage a bien été appliqué et anticiper son montant d'impôt. Une erreur de ventilation, dans un sens ou dans l'autre, se corrige mais vaut mieux être évitée.
Faut-il un expert-comptable pour sécuriser l'avantage ?
Rien n'oblige légalement une société à recourir à un professionnel du chiffre pour appliquer le taux réduit. En théorie, un dirigeant rigoureux peut gérer seul la ventilation de son bénéfice. En pratique, l'enjeu financier et la technicité des conditions rendent l'accompagnement souvent rentable, surtout la première année.
Un expert-comptable vérifie que les trois conditions sont réunies, surveille les seuils d'un exercice à l'autre et sécurise la déclaration. Il repère aussi les situations à risque, comme une augmentation de capital mal enregistrée ou une entrée d'investisseur qui modifie la répartition des parts. Pour une jeune société, cette veille évite de perdre l'avantage par méconnaissance d'une règle. Le coût de l'accompagnement se compare aisément à l'économie d'impôt réalisée grâce au taux réduit.
Ce qui pourrait évoluer avec le budget 2026
Le plafond de 42 500 euros est en vigueur depuis plusieurs années. Des discussions dans le cadre du budget 2026 évoquent un possible relèvement de ce plafond pour renforcer le soutien aux PME. Tant qu'une mesure n'est pas définitivement votée et publiée, elle reste au conditionnel.
Le réflexe à adopter est donc de vérifier chaque année le plafond applicable et le taux en vigueur avant de calculer son impôt, plutôt que de se fier à un chiffre mémorisé. Les règles fiscales évoluent régulièrement, et un dispositif avantageux peut être ajusté d'une loi de finances à l'autre. En cas de doute, un professionnel confirmera le cadre exact applicable à votre exercice.
Questions fréquentes
Quel est le taux réduit d'impôt sur les sociétés ?
Il est de 15% sur les premiers 42 500 euros de bénéfice imposable, pour les sociétés éligibles. Au-delà de ce seuil, la fraction supérieure est taxée au taux normal de 25%.
Quelles conditions faut-il remplir pour le taux réduit ?
Trois conditions cumulatives : un chiffre d'affaires hors taxes inférieur à 10 millions d'euros, un capital social entièrement libéré à la clôture, et un capital détenu à 75% au moins par des personnes physiques. Il faut les trois en même temps.
Comment calculer l'IS au taux réduit ?
On applique 15% sur la part de bénéfice jusqu'à 42 500 euros, puis 25% au-delà. Pour un bénéfice de 60 000 euros, cela donne 6 375 euros (15% sur 42 500) plus 4 375 euros (25% sur 17 500), soit 10 750 euros d'IS.
Le taux réduit s'applique-t-il automatiquement ?
Oui, dès lors que les conditions sont remplies, il s'applique au moment de la liquidation de l'IS sur la déclaration de résultats. Il n'y a pas d'option à demander, mais il faut vérifier que la ventilation entre les tranches a bien été faite.
Que se passe-t-il pour un exercice de moins de 12 mois ?
Le plafond de 42 500 euros est proratisé selon la durée réelle : (nombre de mois divisé par 12) multiplié par 42 500 euros. Un exercice de six mois plafonne ainsi le taux réduit à 21 250 euros de bénéfice.
Une société peut-elle perdre le bénéfice du taux réduit ?
Oui, chaque année. Un capital non entièrement libéré, une détention par des personnes physiques passée sous 75% ou un chiffre d'affaires dépassant 10 millions d'euros font basculer la société au taux normal de 25%.