
Comptabilité et fiscalité : pourquoi votre résultat n'est jamais le même
Résultat comptable ou résultat fiscal : d'où vient l'écart, comment se fait le passage entre comptabilité et fiscalité, et ce que le fisc refuse.

Votre expert-comptable vous annonce un bénéfice de 40 000 euros, et l'administration vous impose sur 52 000. Vous n'avez rien gagné de plus, personne ne s'est trompé, et pourtant les deux chiffres sont exacts. Cette double lecture d'un même exercice déroute la plupart des dirigeants, alors qu'elle obéit à une logique simple une fois qu'on a compris que comptabilité et fiscalité ne répondent pas à la même question. L'une décrit ce que l'entreprise a réellement gagné, l'autre calcule ce qui doit être imposé, et ces deux exercices n'ont aucune raison de tomber sur le même chiffre. Voici d'où vient l'écart, comment se fait le passage de l'un à l'autre, et quels retraitements vous coûtent durablement.
Deux disciplines, deux finalités : informer d'un côté, imposer de l'autre
La comptabilité a une mission d'information. Elle produit une image de la situation de l'entreprise destinée à ceux qui ont besoin de la connaître : les associés qui décident d'un dividende, la banque qui étudie un financement, un repreneur éventuel, les salariés. Son critère de qualité est la fidélité à la réalité économique.
La fiscalité poursuit un tout autre but : déterminer une base imposable. Elle ne cherche pas à décrire l'entreprise, elle cherche à calculer ce qui doit être soumis à l'impôt, en appliquant des choix de politique publique. Refuser la déduction d'une amende, par exemple, n'a rien d'une opinion comptable : c'est le refus de faire supporter à la collectivité une partie du coût d'une infraction.
De ces deux finalités découle toute la mécanique. Une même dépense peut être parfaitement régulière au regard de la comptabilité, qui doit l'enregistrer parce qu'elle a été engagée, et rejetée par la fiscalité, qui n'a aucune raison de l'admettre en diminution de l'impôt. Il n'y a donc pas un chiffre juste et un chiffre faux, mais deux réponses à deux questions distinctes.
Deux référentiels qui ne disent pas la même chose
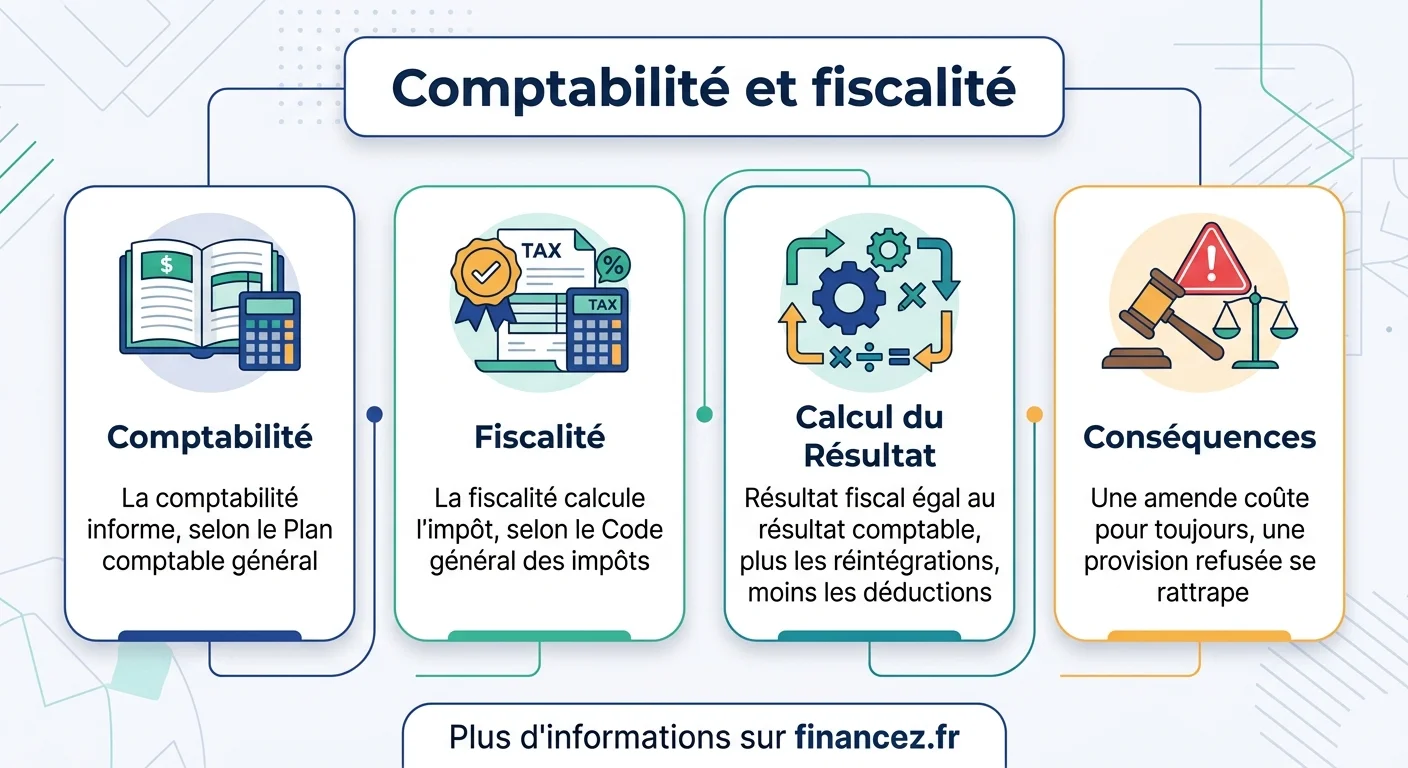
Cette divergence de finalité se traduit très concrètement par deux corps de règles séparés. La comptabilité française applique le Plan comptable général, qui fixe la nomenclature des comptes, les règles d'évaluation et les principes de rattachement des charges et des produits aux exercices.
La fiscalité, elle, se règle sur le Code général des impôts et sur la doctrine administrative qui l'accompagne. Ce texte pose ses propres conditions de déductibilité, ses propres plafonds et ses propres exclusions, sans se soucier de la logique comptable sous-jacente. Quand les deux se rencontrent, c'est la règle fiscale qui l'emporte pour le calcul de l'impôt, jamais l'inverse.
La France pratique néanmoins ce que les spécialistes appellent une connexion entre les deux disciplines : le résultat fiscal ne se construit pas de zéro, il se déduit du résultat comptable. C'est une particularité qui simplifie la vie des entreprises, mais qui explique aussi pourquoi une comptabilité approximative produit mécaniquement une déclaration fiscale fausse. Notre guide de la fiscalité des entreprises détaille les régimes qui en découlent.
L'ordre des opérations : la comptabilité d'abord, toujours
C'est le point que les dirigeants inversent le plus souvent, et l'erreur a des conséquences très concrètes. On n'établit pas une déclaration fiscale en parallèle des comptes : on clôture d'abord l'exercice comptable, on en tire un résultat, puis on retraite ce résultat pour obtenir la base imposable.
Cette séquence signifie qu'aucune optimisation fiscale ne rattrape une comptabilité mal tenue. Une facture égarée, une immobilisation passée en charge à tort, un stock mal valorisé : chacune de ces erreurs se propage sans filtre jusqu'à la déclaration, où elle prend une dimension de risque de redressement qu'elle n'avait pas au départ.
Elle signifie aussi que le calendrier est contraint. La liasse fiscale se dépose dans les mois qui suivent la clôture, et toute la période est absorbée par les travaux comptables. Anticiper cette chronologie fait partie du pilotage financier de l'entreprise au même titre que la trésorerie.
La formule du passage, et ce qu'elle implique
Le mécanisme tient en une ligne, et il est identique pour toutes les entreprises soumises à l'impôt sur les sociétés : résultat fiscal égale résultat comptable, plus les réintégrations, moins les déductions. Tout le travail consiste à identifier ce qui entre dans chacune des deux colonnes.
Une réintégration est une charge enregistrée en comptabilité que le fisc n'admet pas : on la rajoute au résultat, ce qui augmente la base imposable. Une déduction fonctionne à l'inverse : c'est un produit comptabilisé que le fisc ne taxe pas, ou un élément bénéficiant d'un régime particulier, que l'on retranche.
Ces retraitements sont dits extra-comptables, et le terme mérite qu'on s'y arrête. Ils ne donnent lieu à aucune écriture : rien ne bouge dans les comptes, le bilan reste inchangé, tout se joue sur un tableau annexe de la déclaration. C'est pourquoi un dirigeant qui ne consulte que son compte de résultat ne voit jamais passer ces ajustements, et découvre l'écart au moment de payer.
Les réintégrations : ces charges que le fisc refuse
Elles constituent la colonne la plus fournie et la plus surveillée en cas de contrôle. Les amendes et pénalités ouvrent la liste, qu'il s'agisse d'une contravention de stationnement ou d'une majoration de retard de paiement : la logique est constante, la collectivité ne subventionne pas le manquement.
Vient ensuite la fraction excédentaire des amortissements de véhicules de tourisme, plafonnée selon un barème qui varie avec les émissions du véhicule. Une berline achetée bien au-delà du plafond reste intégralement enregistrée en comptabilité, mais seule une partie de son amortissement vient réduire l'impôt.
Le troisième bloc regroupe les dépenses somptuaires, catégorie ancienne mais toujours vivante : résidences de plaisance, yachts, chasse et pêche. S'y ajoutent certaines provisions dont les conditions de déductibilité ne sont pas réunies, faute d'un événement suffisamment précis à la clôture, ainsi que la rémunération de l'exploitant dans les entreprises individuelles.
Un réflexe simple permet d'anticiper la plupart de ces retraitements en cours d'année : dès qu'une dépense relève du confort, de la sanction ou d'un usage mixte entre le professionnel et le privé, la probabilité qu'elle soit refusée est forte. Ce n'est pas une raison pour ne pas l'engager, ni pour la sortir de la comptabilité, mais cela signifie qu'il faut la traiter comme si elle coûtait son montant brut, sans économie d'impôt à la clé.
| Nature | Traitement fiscal |
|---|---|
| Amendes et pénalités | Réintégration totale |
| Amortissement de véhicule au-delà du plafond | Réintégration de l'excédent |
| Dépenses somptuaires | Réintégration totale |
| Provision insuffisamment justifiée | Réintégration temporaire |
Les déductions : ces produits que le fisc ne taxe pas
La colonne est plus courte, mais elle pèse parfois lourd. Elle rassemble les produits enregistrés en comptabilité que la règle fiscale ne soumet pas à l'impôt, soit parce qu'ils l'ont déjà été ailleurs, soit parce qu'ils relèvent d'un régime de faveur voulu par le législateur.
Le cas le plus courant dans les groupes est celui des dividendes reçus d'une filiale sous régime mère-fille, taxés une première fois chez la filiale et donc largement exonérés chez la société mère, hors une quote-part de frais. On y trouve également les plus-values relevant d'un taux réduit et diverses reprises de provisions antérieurement réintégrées.
Une catégorie mérite une mention particulière : les reprises de provisions dont la dotation avait été refusée. Puisque la charge n'a jamais réduit l'impôt, il serait incohérent que son annulation vienne l'augmenter. La déduction rétablit alors la neutralité, et c'est le meilleur exemple de la logique de symétrie qui gouverne l'ensemble du dispositif.
Divergence définitive ou simple décalage : la distinction qui change tout
Voici l'idée que la plupart des présentations omettent, alors qu'elle conditionne l'interprétation de votre liasse. Toutes les réintégrations ne se valent pas : certaines vous coûtent définitivement, d'autres ne font que déplacer l'imposition dans le temps.
Une amende est perdue à jamais. Elle augmente votre base imposable cette année, et rien ne viendra jamais compenser cette augmentation les années suivantes. Une provision refusée, à l'inverse, ne crée qu'un décalage : elle est réintégrée aujourd'hui, mais le jour où la provision sera reprise, la reprise sera déduite. Sur la durée, l'opération est neutre.
Un dirigeant qui découvre 12 000 euros de réintégrations n'a pas la même situation selon leur nature. Composées d'amendes, elles signalent un problème durable ; composées de provisions, elles ne sont qu'une avance de trésorerie faite au Trésor.
Cette lecture a une conséquence directe sur le pilotage. Face à des écarts définitifs récurrents, la réponse est opérationnelle : réduire les pénalités de retard, revoir la politique de véhicules, arbitrer autrement certaines dépenses. Face à des écarts temporaires, il n'y a rien à corriger, seulement une trésorerie à anticiper, puisque l'impôt payé d'avance sera compensé lors des exercices ultérieurs.
| Type d'écart | Exemple | Effet dans le temps |
|---|---|---|
| Définitif | Amende, dépense somptuaire | Coût permanent |
| Temporaire | Provision non déductible | Rattrapé à la reprise |
Où cela se matérialise : la liasse fiscale et ses tableaux
Toute cette mécanique aboutit à un document unique, la liasse fiscale, transmise chaque année à l'administration. Elle reprend les états comptables, bilan et compte de résultat, puis y adjoint les tableaux propres au calcul de l'impôt.
Le tableau qui nous intéresse porte un nom que tout dirigeant finit par connaître : le 2058-A, intitulé détermination du résultat fiscal, réservé aux entreprises relevant du régime réel normal. C'est là que figurent, ligne par ligne, les réintégrations et les déductions qui font passer d'un résultat à l'autre.
Les structures placées sous le régime simplifié utilisent un tableau équivalent mais allégé, le 2033-B, qui poursuit exactement le même objectif avec moins de rubriques. Dans les deux cas, le document est produit par la DGFiP et sa lecture est plus accessible qu'il n'y paraît : la colonne de gauche additionne, celle de droite retranche.
Le déficit, un objet purement fiscal
Quand le résultat fiscal est négatif, l'entreprise constate un déficit, et ce déficit n'a d'existence que dans la sphère fiscale. Il ne figure nulle part au bilan comptable, ne constitue pas une créance, et pourtant il représente souvent une valeur considérable.
Son intérêt tient à son report. Un déficit constaté peut s'imputer sur les bénéfices des exercices suivants, sans limitation de durée à l'impôt sur les sociétés, mais avec un plafonnement annuel du montant imputable au-delà d'un certain seuil. Une jeune entreprise déficitaire pendant trois ans commence donc son premier exercice bénéficiaire avec une réserve d'imposition à consommer.
Ce mécanisme explique aussi pourquoi un déficit se surveille. Certaines opérations, notamment un changement profond d'activité, peuvent lui faire perdre sa transférabilité. C'est un actif invisible dans les comptes, et c'est précisément pour cela qu'on l'oublie au moment de restructurer.
Une précision utile pour éviter un contresens fréquent : un déficit fiscal ne signifie pas que l'entreprise a manqué de trésorerie, ni l'inverse. Une société peut afficher un déficit tout en encaissant normalement, par exemple sous l'effet d'amortissements élevés qui pèsent sur le résultat sans sortie d'argent. Confondre les deux notions conduit à des décisions de gestion prises sur le mauvais indicateur.
Qui fait quoi en pratique dans une PME
Dans la très grande majorité des structures, la même personne assume les deux volets : l'expert-comptable tient ou supervise la comptabilité, puis établit la liasse fiscale qui en découle. La distinction entre les deux disciplines est donc invisible pour le dirigeant, jusqu'au jour où une question sort du cadre courant.
C'est à ce moment que la spécialisation prend son sens. Un montage de restructuration, un contrôle fiscal, une opération immobilière ou un régime d'exonération particulier relèvent d'une compétence différente de celle de la production des comptes, et notre guide sur le choix d'un consultant en expertise fiscale détaille les critères à retenir.
Le dirigeant, lui, garde une responsabilité qui ne se délègue pas : la qualité des informations transmises. Les factures manquantes, les notes de frais non justifiées et les mouvements non expliqués ne se règlent pas au niveau du retraitement fiscal. C'est également vrai des obligations déclaratives courantes, comme celles décrites dans notre article sur le fonctionnement de la TVA.
La bonne question à poser en fin d'exercice n'est pas seulement quel est mon bénéfice, mais quel écart sépare mon résultat comptable de ma base imposable, et de quoi cet écart est-il composé. La réponse tient en une page et éclaire toute la gestion de l'année suivante.
Questions fréquentes
C'est quoi la comptabilité et la fiscalité ?
La comptabilité est la discipline qui enregistre et présente les opérations de l'entreprise afin d'informer ceux qui en ont besoin : associés, banques, repreneurs. Elle applique le Plan comptable général et vise la fidélité à la réalité économique. La fiscalité, elle, détermine la base sur laquelle l'impôt sera calculé, en appliquant le Code général des impôts. Deux finalités, deux corps de règles, et donc deux résultats possibles pour un même exercice.
Quelle différence entre résultat comptable et résultat fiscal ?
Le résultat comptable est le solde du compte de résultat : produits moins charges, tels qu'ils ont été enregistrés. Le résultat fiscal s'en déduit par des retraitements dits extra-comptables : on y ajoute les charges que la loi fiscale n'admet pas, les réintégrations, et on en retranche les produits qu'elle ne taxe pas, les déductions. L'écart peut être important sans que rien ne soit erroné dans les comptes.
Comment passer du résultat comptable au résultat fiscal ?
La formule est constante : résultat fiscal égale résultat comptable, plus les réintégrations, moins les déductions. Le calcul se matérialise sur un tableau de la liasse fiscale, le 2058-A pour le régime réel normal ou le 2033-B pour le régime simplifié. Aucune écriture comptable n'est passée à cette occasion : le bilan reste inchangé, seuls les tableaux déclaratifs portent la trace de ces ajustements.
Quelles sont les principales charges non déductibles ?
Les amendes et pénalités de toute nature arrivent en tête, y compris les majorations de retard. Viennent ensuite la fraction des amortissements de véhicules de tourisme excédant le plafond légal, les dépenses qualifiées de somptuaires comme les résidences de plaisance ou les bateaux de plaisance, certaines provisions dont les conditions ne sont pas réunies, et la rémunération de l'exploitant dans une entreprise individuelle.
Une réintégration est-elle toujours définitive ?
Non, et la distinction est essentielle. Une amende constitue un écart définitif : elle augmente la base imposable sans jamais être compensée. Une provision non déductible ne crée qu'un décalage dans le temps : elle est réintégrée l'année de sa dotation, mais sa reprise ultérieure sera déduite, ce qui rétablit la neutralité sur la durée. Regarder la composition des réintégrations importe donc autant que leur montant.
Que devient un résultat fiscal négatif ?
Il constitue un déficit, objet purement fiscal qui n'apparaît pas au bilan. Ce déficit s'impute sur les bénéfices des exercices suivants, sans limitation de durée à l'impôt sur les sociétés, mais avec un plafonnement annuel du montant imputable au-delà d'un certain seuil. Il représente une valeur réelle, qu'il convient de préserver : certaines opérations, dont un changement profond d'activité, peuvent lui faire perdre son report.