
Revenus locatifs : stratégies légales pour optimiser les impôts
Micro-foncier, régime réel, LMNP : comprenez comment vos revenus locatifs sont imposés et quels leviers légaux réduisent vraiment la facture fiscale.

Mettre un bien en location rapporte des loyers, mais ces revenus n'échappent pas au fisc. La façon dont ils sont imposés dépend d'un choix décisif : le régime fiscal. Entre location nue et location meublée, micro-foncier et régime réel, l'écart d'impôt peut se compter en centaines d'euros chaque année, à loyer identique. Comprendre ces mécanismes n'a rien d'un luxe réservé aux experts : c'est le moyen le plus sûr de ne payer que ce que vous devez, en actionnant des leviers parfaitement légaux. Voici comment fonctionnent vraiment l'imposition des revenus locatifs et les stratégies pour l'alléger.
Comment sont imposés les revenus locatifs : le principe
Les loyers que vous percevez sont considérés par l'administration comme un revenu et s'ajoutent à vos autres revenus imposables. Ils sont soumis au barème progressif de l'impôt sur le revenu, selon votre tranche marginale, auxquels s'ajoutent les prélèvements sociaux au taux de 17,2 %. C'est cette double imposition qui explique pourquoi un loyer brut se réduit sensiblement une fois l'impôt payé.
La nature de la location change radicalement la catégorie fiscale. Une location nue relève des revenus fonciers, tandis qu'une location meublée relève des bénéfices industriels et commerciaux, les fameux BIC. Cette distinction, loin d'être un détail administratif, commande l'ensemble des règles applicables et fait partie des fondamentaux de la fiscalité immobilière qu'un propriétaire bailleur a tout intérêt à maîtriser.
Location nue : le régime micro-foncier
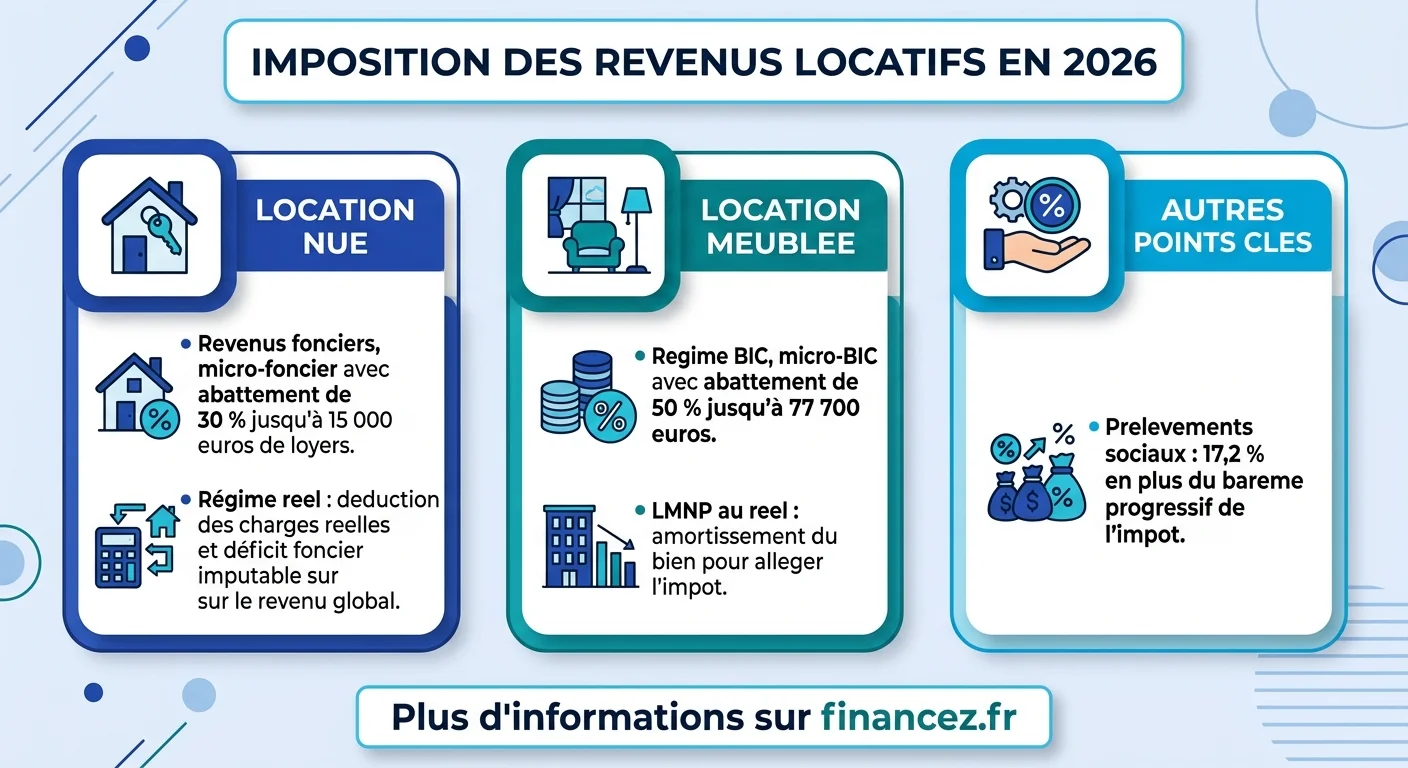
Pour une location vide, le régime micro-foncier est le plus simple. Il s'applique automatiquement lorsque vos revenus fonciers bruts ne dépassent pas 15 000 € par an au niveau du foyer fiscal. Son principe est direct : l'administration applique un abattement forfaitaire de 30 % sur vos loyers, censé couvrir l'ensemble de vos charges, et vous n'êtes imposé que sur les 70 % restants.
Ce régime est idéal si vos charges réelles sont faibles, car l'abattement de 30 % est alors plus avantageux que la déduction de vos dépenses réelles. La déclaration se limite à reporter le montant brut des loyers, sans justificatif à fournir. En revanche, si vos charges dépassent 30 % des loyers, ce forfait devient pénalisant et il faut envisager l'autre option.
Location nue : le régime réel et ses charges déductibles
Le régime réel change complètement la logique. Au lieu d'un abattement forfaitaire, vous déduisez de vos loyers l'ensemble de vos charges réelles, à condition de les justifier. La liste est large : intérêts d'emprunt, primes d'assurance, taxe foncière, frais de gestion, dépenses de travaux d'entretien et de réparation, ou encore charges de copropriété non récupérables.
Ce régime devient rapidement gagnant lorsque le bien a nécessité des travaux ou qu'il est financé à crédit. Les intérêts d'un crédit immobilier figurent en effet parmi les charges les plus lourdes des premières années, et leur déduction fait fondre la base imposable. Le régime réel s'applique de droit au-delà de 15 000 € de loyers, mais peut aussi être choisi volontairement en dessous, pour une durée minimale d'engagement.
Le déficit foncier, levier puissant du régime réel
C'est l'un des mécanismes les plus intéressants de la location nue au réel. Lorsque vos charges déductibles dépassent vos loyers, vous générez un déficit foncier. Ce déficit s'impute d'abord sur vos autres revenus fonciers, puis, pour la part liée aux dépenses hors intérêts d'emprunt, sur votre revenu global dans une limite annuelle fixée par la loi, de l'ordre de 10 700 €.
Concrètement, un gros chantier de rénovation peut ainsi réduire non seulement votre impôt sur les loyers, mais aussi celui sur vos salaires. La fraction de déficit non imputée immédiatement se reporte sur les revenus fonciers des années suivantes. Bien utilisé, le déficit foncier transforme des travaux nécessaires en véritable outil d'optimisation, à condition de respecter les règles de conservation du bien en location.
Choisir son régime fiscal n'est pas un pari : c'est un calcul. Comparez toujours l'abattement forfaitaire à vos charges réelles avant de trancher, car quelques centaines d'euros de différence se jouent chaque année sur ce seul choix.
Location meublée : micro-BIC et l'abattement de 50 %
La location meublée obéit à des règles distinctes et souvent plus douces. Elle relève des BIC, avec son propre régime micro : le micro-BIC. Celui-ci s'applique jusqu'à 77 700 € de recettes annuelles pour une location meublée classique, avec un abattement forfaitaire de 50 %. Vous n'êtes alors imposé que sur la moitié de vos loyers, contre 70 % en micro-foncier.
Cet abattement plus généreux et ce plafond bien plus élevé expliquent l'attrait de la location meublée sur le plan fiscal. Pour un bailleur dont les charges sont modestes, le micro-BIC offre une simplicité redoutable et une imposition allégée. La contrepartie tient aux obligations du meublé, notamment un logement équipé selon une liste réglementaire et des baux au régime particulier.
Le statut LMNP au réel et l'amortissement
Au-delà du micro-BIC, la location meublée ouvre la porte au statut de loueur en meublé non professionnel, le LMNP, au régime réel. Son atout maître est l'amortissement : vous pouvez déduire chaque année une fraction de la valeur du bien et du mobilier, comme s'ils se dépréciaient comptablement, en plus des charges classiques.
Cet amortissement, purement comptable et sans décaissement réel, réduit fortement voire annule la base imposable pendant de nombreuses années. C'est ce qui fait du LMNP au réel l'un des dispositifs les plus efficaces pour percevoir des loyers avec une fiscalité très légère. Sa mise en oeuvre est plus technique et justifie souvent l'accompagnement d'un spécialiste, mais le gain fiscal peut être considérable sur la durée.
Nue ou meublée : comment choisir selon votre situation
Il n'existe pas de réponse unique, mais des logiques claires. La location meublée, avec son abattement de 50 % ou l'amortissement du LMNP, est souvent la plus avantageuse fiscalement, en particulier pour un bien récent ou de valeur élevée. La location nue conserve son intérêt pour les biens nécessitant de lourds travaux, grâce au déficit foncier imputable sur le revenu global.
D'autres critères entrent en jeu : la stabilité locative, souvent meilleure en location nue, la gestion plus exigeante du meublé, ou encore la nature du bien. Pour ceux qui souhaitent des revenus locatifs sans gérer eux-mêmes, un placement en SCPI constitue une alternative où la fiscalité foncière s'applique aussi, mais sans les contraintes de gestion directe. Le bon choix se fait toujours au regard de votre projet global.
Les prélèvements sociaux et le barème : ce qui s'ajoute vraiment
On l'oublie souvent en estimant sa rentabilité : au-delà de l'impôt sur le revenu, les revenus locatifs nets supportent 17,2 % de prélèvements sociaux. Cette ponction s'applique quel que soit le régime choisi, sur la base imposable après abattement ou déduction des charges. Un bailleur dans une tranche à 30 % subit donc au total près de 47 % de prélèvement sur la fraction imposable de ses loyers.
Cette réalité rend le choix du régime d'autant plus important : chaque euro de base imposable en moins allège à la fois l'impôt et les prélèvements sociaux. Elle rappelle aussi que la fiscalité des loyers s'ajoute aux autres impôts liés au bien, comme la taxe foncière, qu'il faut intégrer dans le calcul de l'ensemble des taxes d'un bien immobilier pour mesurer sa rentabilité réelle.
Déclarer ses revenus locatifs sans se tromper
La déclaration suit le régime. En micro-foncier, il suffit de reporter le total des loyers bruts dans la case dédiée de la déclaration de revenus, l'administration appliquant elle-même l'abattement de 30 %. En régime réel, il faut remplir une déclaration annexe détaillant loyers et charges, poste par poste, ce qui suppose une comptabilité rigoureuse tout au long de l'année.
Pour la location meublée, le micro-BIC se déclare simplement par le montant des recettes, tandis que le LMNP au réel exige une liasse fiscale plus complète. Dans tous les cas, conserver l'ensemble des justificatifs est indispensable en cas de contrôle. Une erreur de régime ou un oubli de charges se paie cher, soit en impôt de trop, soit en redressement.
Optimiser légalement : les leviers et les erreurs à éviter
Optimiser la fiscalité de ses loyers ne signifie pas frauder, mais utiliser les règles à son avantage. Les principaux leviers sont connus : choisir le régime réel quand les charges le justifient, exploiter le déficit foncier lors de travaux, opter pour le meublé et l'amortissement en LMNP, et anticiper le calendrier des dépenses pour maximiser les déductions sur une année donnée.
Les erreurs les plus courantes sont le maintien par défaut au micro alors que le réel serait gagnant, l'oubli de charges déductibles, ou la sous-estimation des prélèvements sociaux dans le calcul de rentabilité. Une bonne stratégie se pense aussi sur le long terme, jusqu'à la revente, car l'impôt sur la plus-value immobilière obéit à d'autres règles qu'il vaut mieux intégrer dès le départ. En cas de doute, l'avis d'un professionnel se rentabilise vite.
Questions fréquentes
Comment sont imposés les revenus locatifs ?
Les loyers s'ajoutent à vos revenus et sont soumis au barème progressif de l'impôt sur le revenu, plus 17,2 % de prélèvements sociaux. Une location nue relève des revenus fonciers, une location meublée des BIC. Selon le régime, micro ou réel, la base imposable est calculée par abattement forfaitaire ou par déduction des charges réelles.
Micro-foncier ou régime réel : lequel choisir ?
Le micro-foncier, avec son abattement de 30 %, est avantageux si vos charges sont inférieures à 30 % des loyers, et il est très simple à déclarer. Le régime réel devient gagnant dès que vos charges réelles dépassent cet abattement, notamment en cas de travaux ou d'intérêts d'emprunt élevés. Comparez toujours les deux avant de choisir.
Quelles charges peut-on déduire des revenus locatifs ?
Au régime réel d'une location nue, vous pouvez déduire les intérêts d'emprunt, les primes d'assurance, la taxe foncière, les frais de gestion, les dépenses de travaux d'entretien et de réparation, ainsi que les charges de copropriété non récupérables. Toutes doivent être justifiées et engagées pour le bien loué.
Comment payer moins d'impôts sur ses revenus locatifs légalement ?
Les leviers légaux incluent le choix du régime réel quand les charges le justifient, le déficit foncier lors de travaux, imputable en partie sur le revenu global, et le statut LMNP au réel qui permet d'amortir le bien meublé. L'objectif est de réduire la base imposable, jamais de dissimuler des recettes.
Qu'est-ce que le déficit foncier ?
Le déficit foncier apparaît au régime réel d'une location nue quand vos charges déductibles dépassent vos loyers. La part hors intérêts d'emprunt s'impute sur votre revenu global dans une limite annuelle de l'ordre de 10 700 €, le reste se reportant sur vos revenus fonciers futurs. C'est un levier puissant lors de gros travaux.
La location meublée est-elle moins imposée que la location nue ?
Souvent, oui. Le micro-BIC offre un abattement de 50 % contre 30 % en micro-foncier, avec un plafond bien plus élevé, et le LMNP au réel permet d'amortir le bien pour alléger fortement l'impôt. La location nue garde toutefois l'avantage du déficit foncier pour les biens à rénover. Le meilleur choix dépend de votre situation.