
Meilleur placement pour un senior : stratégie adaptée
Assurance-vie, SCPI, livrets ou PER : identifiez le placement adapté à votre âge et votre profil pour faire fructifier votre épargne à la retraite.

Placer son argent après 60 ans : une logique différente
À la retraite, la relation à l'argent change fondamentalement. L'objectif n'est plus d'accumuler mais de préserver et faire fructifier un capital déjà constitué, tout en s'assurant qu'il reste disponible en cas de besoin. Le meilleur placement pour un senior n'est donc pas celui qui rapporte le plus, mais celui qui offre le bon équilibre entre sécurité, rendement et liquidité.
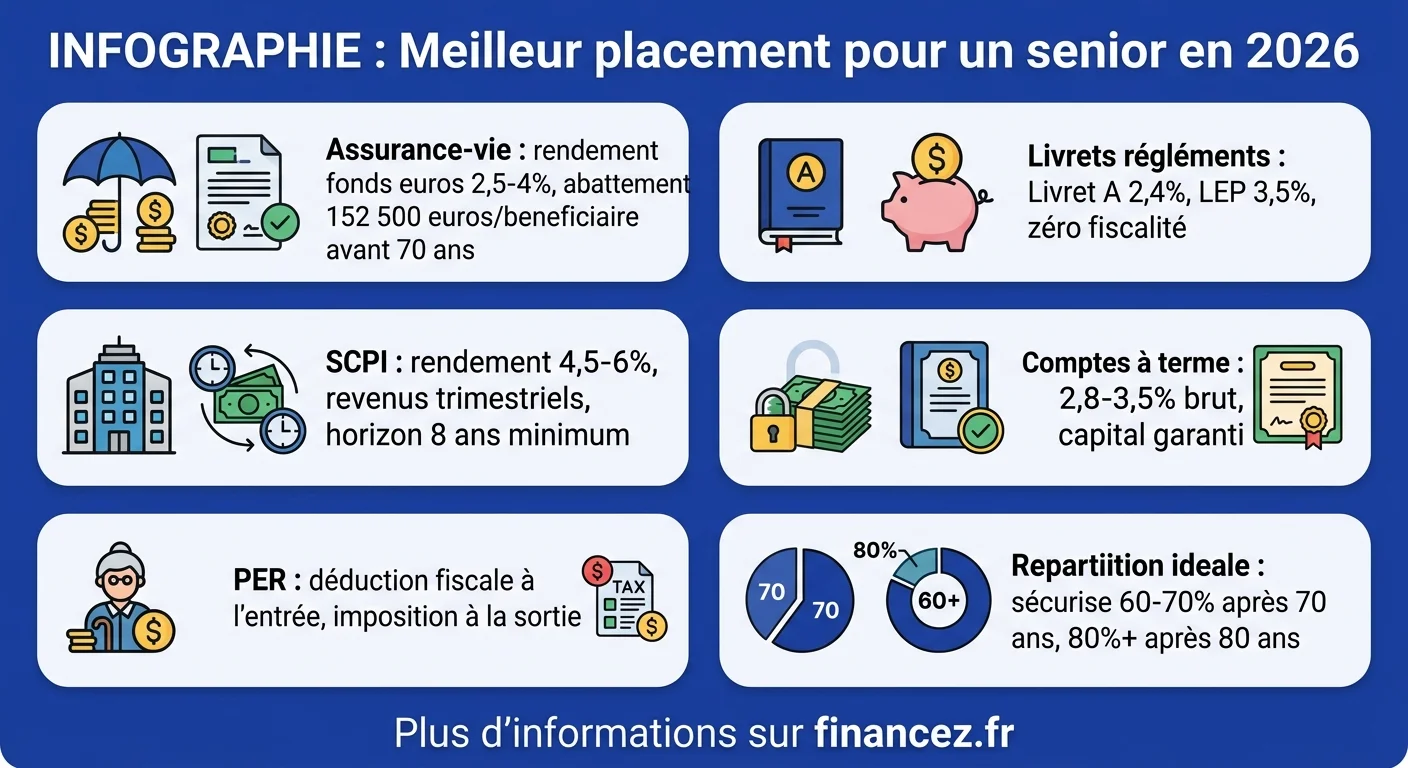
En 2026, les taux d'intérêt stabilisés par la BCE et l'inflation maîtrisée autour de 2 % créent un contexte favorable pour les épargnants prudents. Les fonds en euros retrouvent des rendements corrects (entre 2,5 % et 4 % selon les contrats), les livrets réglementés maintiennent leur attractivité et les SCPI continuent de distribuer des revenus réguliers.
Mais encore faut-il savoir répartir son épargne intelligemment. Et c'est là que les erreurs coûtent cher, parce qu'un senior n'a pas le luxe du temps pour rattraper une mauvaise décision. Chaque euro mal placé est un euro qui ne travaille pas, ou pire, qui fond silencieusement sous l'effet de l'inflation.
L'assurance-vie : le couteau suisse de l'épargnant senior
L'assurance-vie reste le placement préféré des Français, et pour les seniors, elle présente des atouts difficiles à égaler. Sa souplesse est remarquable : on peut y loger des fonds en euros garantis pour la partie sécuritaire et des unités de compte plus dynamiques pour chercher du rendement, le tout dans une enveloppe fiscale optimisée.
Après 8 ans de détention, les rachats bénéficient d'un abattement annuel de 4 600 euros (9 200 euros pour un couple) sur les gains. Concrètement, un senior qui retire 10 000 euros d'un contrat mature de 200 000 euros ne paiera quasiment aucun impôt sur la part de gains.
Le volet succession est tout aussi stratégique. Les versements effectués avant 70 ans bénéficient d'un abattement de 152 500 euros par bénéficiaire, hors droits de succession. Après 70 ans, l'abattement tombe à 30 500 euros tous bénéficiaires confondus, mais seuls les versements sont taxés, les intérêts générés restent exonérés.
L'assurance-vie n'est pas un placement : c'est une enveloppe. Sa vraie force, c'est de permettre au senior de moduler le risque au fil du temps sans changer de support, simplement en réallouant entre fonds euros et unités de compte.
Pour approfondir les meilleurs taux de placement disponibles en 2026, un comparatif actualisé permet de sélectionner les contrats les plus performants.
Simulateur : quelle répartition d'épargne selon votre âge ?
Les livrets réglementés : la base indispensable
Avant de chercher le rendement, tout senior devrait sécuriser une épargne de précaution sur des supports liquides et garantis. Le Livret A (plafond 22 950 euros, taux de 1,7 % depuis le 1er août 2026) et le LDDS (plafond 12 000 euros) constituent le socle de cette poche.
Leur rémunération peut sembler modeste comparée à d'autres supports, mais elle présente un avantage décisif : zéro fiscalité, zéro risque de perte en capital et retrait instantané. Pour un senior, disposer de 20 000 à 35 000 euros immédiatement accessibles permet de faire face à un imprévu, travaux urgents, aide à un proche, dépense de santé, sans toucher aux placements long terme.
Le LEP (Livret d'Épargne Populaire), accessible sous condition de revenus, offre un taux supérieur (2,5 % depuis le 1er août 2026) avec un plafond de 10 000 euros. Les retraités aux revenus modestes ont tout intérêt à l'ouvrir en priorité. C'est l'un des meilleurs placements court terme disponibles sans risque.
SCPI : percevoir des loyers sans gérer de locataires
Les SCPI (Sociétés Civiles de Placement Immobilier) séduisent particulièrement les seniors en quête de revenus réguliers. Le principe est simple : un gestionnaire collecte les fonds des épargnants, achète des immeubles (bureaux, commerces, logistique, santé) et redistribue les loyers sous forme de dividendes trimestriels.
En 2026, les rendements moyens oscillent entre 4,5 % et 6 % selon les SCPI, un niveau nettement supérieur aux fonds en euros. Les SCPI diversifiées (multi-secteurs, multi-pays) offrent une résilience appréciable face aux cycles immobiliers. Certaines SCPI européennes bénéficient en plus d'une fiscalité allégée grâce aux conventions internationales.
Le point de vigilance concerne la liquidité. Contrairement aux livrets, les parts de SCPI ne se revendent pas instantanément. Il faut compter quelques semaines à quelques mois selon les conditions de marché. Ce n'est donc pas un placement d'urgence, mais un complément de revenus idéal pour un horizon de 8 ans minimum.
Les frais d'entrée (8 à 12 %) méritent aussi attention. Ils signifient qu'un investissement en SCPI ne devient rentable qu'après plusieurs années de détention, ce qui exclut les seniors au-delà de 80 ans, pour qui la durée de placement effective serait trop courte.
Où placer son argent à 65 ans vs à 80 ans
L'âge est le premier critère de sélection d'un placement senior, et pourtant c'est le plus souvent ignoré. Un retraité de 65 ans et un octogénaire n'ont ni les mêmes besoins de liquidité, ni le même horizon d'investissement, ni les mêmes contraintes de transmission.
À 60-65 ans : l'horizon reste relativement long (20-25 ans d'espérance de vie). On peut conserver 20 à 30 % de son épargne sur des supports dynamiques (unités de compte, SCPI, fonds obligataires diversifiés). C'est aussi le dernier moment stratégique pour verser sur une assurance-vie et profiter de l'abattement de 152 500 euros par bénéficiaire.
À 70-75 ans : la part sécurisée doit augmenter (60 à 70 % en fonds euros et livrets). Les SCPI restent pertinentes si elles sont déjà en portefeuille, mais un nouvel investissement devient moins intéressant à cause des frais d'entrée. Le PEA de plus de 5 ans offre des retraits défiscalisés si on en possède un.
À 80 ans et plus : la priorité bascule vers la liquidité totale et la simplicité. Les livrets, les fonds en euros et les comptes à terme constituent l'essentiel du portefeuille. Les placements complexes (SCPI, unités de compte) deviennent inadaptés, tant par leur horizon que par la charge cognitive de gestion qu'ils supposent.
Le PER : un outil fiscal puissant mais à manier avec précaution
Le Plan d'Épargne Retraite fait souvent la une des recommandations pour les seniors. Et pour cause : les versements sont déductibles du revenu imposable, ce qui génère une économie d'impôt immédiate. Pour un retraité imposé à 30 %, un versement de 10 000 euros réduit l'impôt de 3 000 euros.
Mais cette déductibilité a un revers : à la sortie, le capital est imposé au barème progressif de l'impôt sur le revenu. Si le senior retire son PER au même taux marginal, l'avantage fiscal initial s'annule. L'opération n'est réellement intéressante que si le taux marginal à la sortie est inférieur à celui à l'entrée, ce qui est souvent le cas pour les retraités dont les revenus baissent.
Autre piège : le PER est en principe bloqué jusqu'à la retraite, mais un senior déjà retiré peut en sortir immédiatement. Le risque est alors de tout retirer d'un coup, ce qui fait bondir le revenu imposable de l'année et peut déclencher des effets de seuil (perte d'exonérations, hausse de la CSG).
La stratégie optimale consiste à fractionner les retraits sur plusieurs années pour lisser l'impact fiscal. C'est un mécanisme que même les conseillers bancaires n'expliquent pas toujours.
Les 5 erreurs qui coûtent le plus cher aux épargnants seniors
L'expérience de la vie ne protège pas des erreurs financières. Certaines sont d'ailleurs plus fréquentes après 60 ans, parce que les enjeux changent et que les conseils reçus ne s'adaptent pas toujours.
1. Garder trop de liquidités sur un compte courant. En moyenne, les plus de 65 ans conservent 15 000 euros sur leur compte courant, soit 15 000 euros qui perdent du pouvoir d'achat chaque jour. Même un simple Livret A rapporterait 255 euros par an sur cette somme.
2. Souscrire des produits trop complexes. Les produits structurés, les fonds à formule et certaines unités de compte exotiques séduisent par leurs promesses de rendement, mais leur fonctionnement est souvent opaque. Si vous ne comprenez pas comment fonctionne un placement en 5 minutes, il n'est probablement pas fait pour vous. Pour éviter les pièges classiques, consultez les 6 erreurs à éviter quand on investit.
3. Ignorer la fiscalité de la succession. Ne pas anticiper la transmission, c'est offrir à l'État une part significative de son patrimoine. Les dispositifs existent (assurance-vie, donation du vivant, démembrement) mais doivent être mis en place bien avant le décès.
4. Céder à la pression des conseillers bancaires. Les banques poussent souvent leurs propres produits (assurance-vie maison, PER interne) qui sont rarement les plus performants. Comparer les frais et les rendements entre établissements est indispensable.
5. Ne pas adapter ses placements à l'âge. Conserver 40 % d'actions à 80 ans parce que "ça a toujours bien marché" est un pari dangereux. Un krach boursier de 30 % à cet âge laisse très peu de temps pour récupérer.
Comptes à terme : le compromis sécurité-rendement
Moins médiatisés que l'assurance-vie, les comptes à terme (CAT) offrent un compromis intéressant pour les seniors. Le principe : vous immobilisez une somme pendant une durée fixe (6 mois à 5 ans) en échange d'un taux garanti, généralement supérieur aux livrets.
En 2026, les meilleurs comptes à terme proposent entre 2,8 % et 3,5 % brut selon la durée. L'avantage pour un senior : aucun risque de perte en capital, un rendement connu à l'avance et une gestion quasi inexistante. C'est le placement idéal pour la part de l'épargne dont on sait qu'on n'aura pas besoin avant 1 à 3 ans.
Le seul inconvénient est la pénalité en cas de retrait anticipé, qui réduit ou annule la rémunération. Il faut donc être certain de ne pas avoir besoin de ces fonds pendant la durée du contrat.
Transmission et succession : placer en pensant à l'après
Pour beaucoup de seniors, la question du placement est inséparable de celle de la transmission. Comment maximiser ce qu'on transmet à ses enfants ou petits-enfants, tout en conservant assez pour vivre confortablement ?
L'assurance-vie reste l'outil roi de la transmission, grâce à ses abattements spécifiques. Mais d'autres stratégies méritent attention. La donation en nue-propriété permet de transmettre un bien immobilier tout en conservant l'usufruit (les revenus ou l'usage). Le donataire ne paie des droits que sur la nue-propriété, dont la valeur est réduite en fonction de l'âge du donateur.
Les donations de sommes d'argent bénéficient d'un abattement de 31 865 euros par petit-enfant tous les 15 ans, en plus de l'abattement de 100 000 euros par enfant. Un couple de grands-parents avec 4 petits-enfants peut ainsi transmettre jusqu'à 254 920 euros tous les 15 ans en franchise totale de droits.
La clé est d'anticiper. Plus on s'y prend tôt, plus les abattements se renouvellent et plus la charge fiscale finale s'allège. Consulter un notaire ou un conseiller en gestion de patrimoine avant 70 ans est un investissement qui se rentabilise largement.
Inflation et pouvoir d'achat : le risque invisible des seniors
L'inflation est l'ennemi silencieux de l'épargnant senior. À 2 % par an, 100 000 euros perdent 18 % de pouvoir d'achat en 10 ans. Autrement dit, ce qui coûte 100 euros aujourd'hui en coûtera 122 dans une décennie. Si l'épargne ne rapporte que 1,5 %, le senior s'appauvrit chaque année sans s'en rendre compte.
C'est pourquoi une allocation 100 % sécuritaire (livrets + fonds euros) n'est pas nécessairement la plus prudente. Paradoxalement, ne prendre aucun risque peut s'avérer le choix le plus coûteux à long terme. L'enjeu est de trouver des placements dont le rendement net dépasse l'inflation, même modestement.
Les SCPI, avec leurs rendements de 4 à 6 %, et les fonds euros performants (3 à 4 %) remplissent ce rôle. Le fonctionnement de la bourse peut aussi apporter des compléments de rendement, même avec une exposition limitée.
Comment choisir un conseiller financier quand on est senior
La question du conseil est centrale. Les seniors sont une cible privilégiée des vendeurs de produits financiers, et les arnaques au placement (faux livrets, crypto frauduleuse, investissements miracles) ciblent particulièrement cette tranche d'âge.
Un bon conseiller financier doit être indépendant (rémunéré par vous, pas par les commissions sur les produits qu'il vend), certifié (statut de Conseiller en Investissements Financiers enregistré à l'ORIAS) et transparent sur ses frais. Méfiez-vous de quiconque promet un rendement garanti supérieur à 5 % sans risque, c'est un signal d'alarme systématique.
L'AMF (Autorité des Marchés Financiers) publie régulièrement des listes noires de sites et d'acteurs frauduleux. La vérifier avant tout engagement est un réflexe simple qui peut éviter des pertes considérables. Un courtier en finance agréé offre souvent un accompagnement plus personnalisé que les grandes banques.
Questions fréquentes
Quel est le meilleur placement pour un senior en 2026 ?
L'assurance-vie multisupport reste le meilleur placement global pour les seniors, grâce à sa souplesse (fonds euros sécurisés + unités de compte), sa fiscalité avantageuse après 8 ans et ses atouts en matière de transmission. Le choix idéal dépend toutefois de l'âge, du capital disponible et des objectifs : un retraité de 65 ans et un octogénaire n'auront pas la même allocation optimale.
Où placer son argent à 65 ans ?
À 65 ans, l'horizon d'investissement reste suffisant pour diversifier : 35-40 % en fonds euros, 20-25 % en SCPI pour les revenus réguliers, 15-20 % en livrets pour la liquidité, et 10-15 % en unités de compte prudentes. C'est aussi le dernier moment optimal pour verser sur une assurance-vie avant le seuil fiscal des 70 ans.
Comment placer son argent à 80 ans ?
À 80 ans, la priorité est la liquidité et la simplicité. Privilégiez les livrets réglementés (Livret A, LDDS, LEP), les fonds en euros d'assurance-vie existants et les comptes à terme courts (1 an). Évitez les SCPI (horizon trop court pour amortir les frais), les actions et les produits complexes. Concentrez-vous aussi sur l'optimisation de la transmission.
Le PER est-il intéressant pour un senior déjà à la retraite ?
Le PER peut être intéressant si votre taux marginal d'imposition à la sortie est inférieur à celui au moment du versement. En pratique, il convient surtout aux retraités encore lourdement imposés qui prévoient une baisse de revenus future. Attention à fractionner les retraits sur plusieurs années pour éviter un pic fiscal qui annulerait le bénéfice de la déduction initiale.
Quel placement pour 100 000 euros quand on est retraité ?
Avec 100 000 euros à la retraite, une répartition équilibrée pourrait être : 40 000 euros en fonds euros d'assurance-vie, 25 000 euros en SCPI diversifiées, 20 000 euros en livrets réglementés (Livret A + LDDS) et 15 000 euros en compte à terme. Cette allocation vise un rendement global de 3 à 4 % brut avec un risque modéré et une bonne liquidité partielle.
Les SCPI sont-elles risquées pour un senior ?
Les SCPI comportent un risque de perte en capital et de baisse des revenus, mais celui-ci reste modéré par rapport aux actions. Le risque principal pour un senior est le manque de liquidité (délai de revente de quelques semaines à mois) et les frais d'entrée élevés (8-12 %) qui nécessitent un horizon minimum de 8 ans pour être amortis. Au-delà de 75 ans, un nouvel investissement en SCPI est généralement déconseillé.