
Devis assurance voiture gratuit : comparer pour économiser jusqu'à 400 €
Obtenez votre devis assurance voiture gratuit en 3 minutes. Comparateurs, formules, astuces et pièges à éviter pour payer votre auto au juste prix.

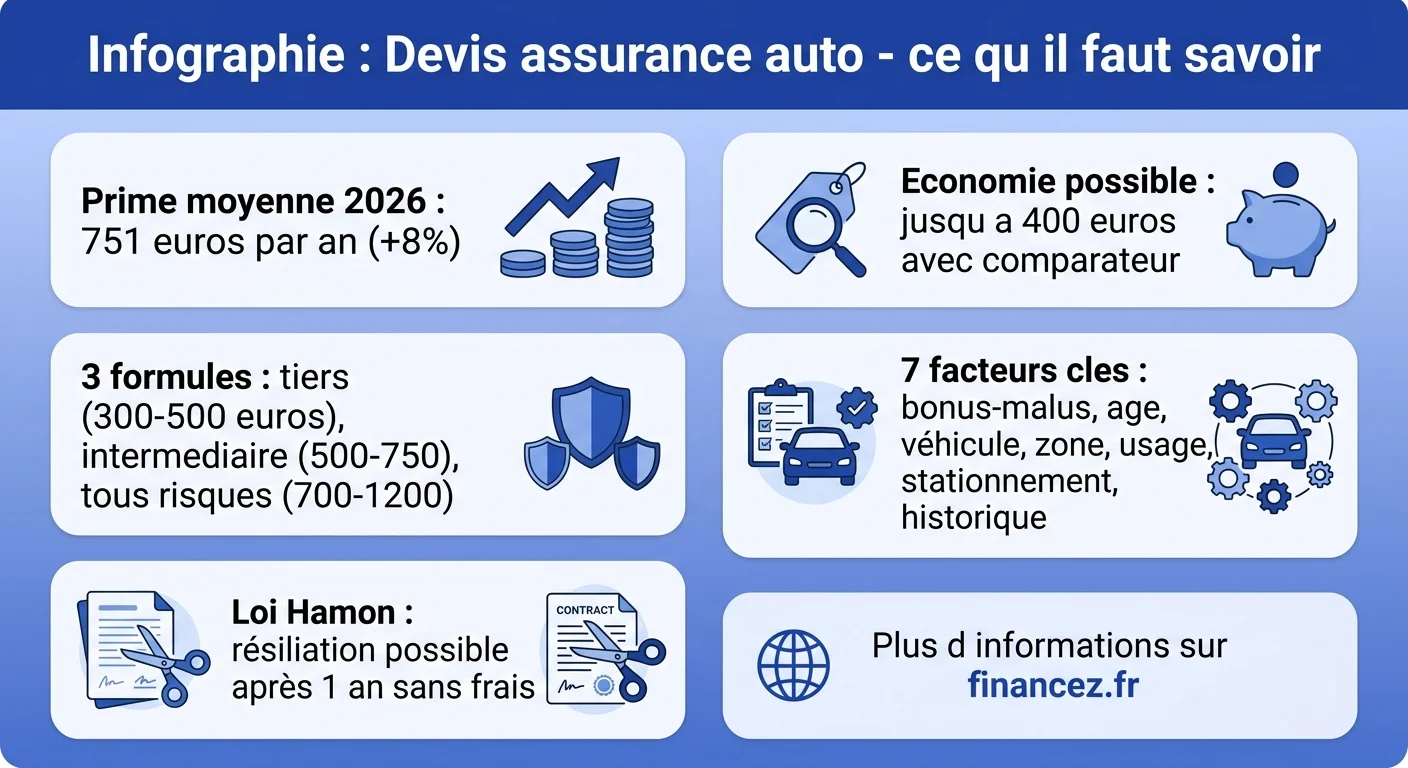
Changer d'assurance auto sans savoir combien vous allez payer, c'est comme signer un bail les yeux fermés. Le devis assurance voiture gratuit existe précisément pour éviter cette situation. En quelques minutes et sans engagement, vous obtenez une estimation précise de votre prime annuelle auprès de dizaines d'assureurs. En 2026, avec une prime moyenne qui atteint 751 euros par an en France (en hausse de 8 % sur un an), comparer avant de souscrire n'est plus une option, c'est une nécessité.
Pourquoi demander un devis avant de souscrire
La différence de tarif entre deux contrats d'assurance auto pour un même profil peut dépasser 400 euros par an. Ce n'est pas une erreur : les assureurs utilisent des modèles de tarification différents, pondèrent les critères de risque autrement et ciblent des profils distincts. Un conducteur expérimenté avec bonus maximal trouvera des offres très compétitives chez certains assureurs en ligne, tandis qu'un jeune permis sera mieux accueilli par d'autres.
Le devis gratuit vous donne un pouvoir de négociation concret. Même si vous ne changez pas d'assureur, présenter un devis concurrent à votre compagnie actuelle lors du renouvellement peut suffire à obtenir un geste commercial. Plusieurs assureurs traditionnels acceptent de s'aligner plutôt que de perdre un client fidèle.
Pour comprendre les garanties que vous êtes légalement tenu de souscrire avant de comparer les prix, notre guide sur l'assurance auto et ses obligations pose les bases indispensables.
Ce que contient un devis d'assurance auto
Un devis sérieux ne se résume pas à un chiffre. Il détaille la prime annuelle (ou mensuelle), les garanties incluses (responsabilité civile, vol, incendie, bris de glace, tous risques), les franchises appliquées pour chaque sinistre, les plafonds d'indemnisation, et les options choisies (assistance 0 km, véhicule de remplacement, protection juridique).
Lisez attentivement les exclusions de garantie. Un contrat affiché 20 % moins cher que la concurrence peut exclure les catastrophes naturelles, limiter la couverture vol aux parkings fermés ou imposer une franchise très élevée sur le bris de glace. Le prix seul ne suffit pas, c'est le rapport garanties/prix qui compte.
Vérifiez également la durée de validité du devis. La plupart expirent après 30 jours. Au-delà, les tarifs peuvent avoir évolué et le devis n'est plus contractuellement engageant pour l'assureur.
Obtenez une estimation indicative de votre prime annuelle en fonction de votre profil. Cet outil ne remplace pas un vrai devis mais vous donne un ordre de grandeur.
Comparateurs en ligne : comment ils fonctionnent
Les comparateurs d'assurance auto (LeLynx, Assurland, lesfurets, Hyperassur, Meilleurtaux) interrogent simultanément les bases tarifaires de 30 à 150 assureurs partenaires. Vous remplissez un formulaire unique avec vos informations (véhicule, profil conducteur, historique de sinistres, garanties souhaitées) et recevez en retour une liste de devis classés par prix.
Le service est gratuit pour l'utilisateur car les comparateurs se rémunèrent via une commission versée par l'assureur si vous souscrivez. Cette commission est déjà intégrée dans le tarif affiché, vous ne payez pas plus cher en passant par un comparateur qu'en allant directement chez l'assureur.
Un conseil : utilisez au moins deux comparateurs différents. Chacun a ses propres partenaires, et certains assureurs ne sont référencés que sur une seule plateforme. Croiser les résultats vous garantit de ne pas passer à côté de la meilleure offre. Pour un panorama des acteurs du marché, consultez notre analyse des assureurs automobiles en 2026.
Les informations à préparer avant votre devis
Pour obtenir un devis précis en quelques minutes, rassemblez ces éléments avant de commencer :
- Carte grise : modèle exact, puissance fiscale, date de première mise en circulation, énergie (essence, diesel, hybride, électrique)
- Permis de conduire : date d'obtention, type (B, A), conduite accompagnée ou non
- Relevé d'information : document fourni par votre assureur actuel, il récapitule votre coefficient bonus-malus et votre historique de sinistres sur 5 ans
- Kilométrage annuel : estimation réaliste (sous-estimer peut entraîner un refus d'indemnisation)
- Mode de stationnement : garage fermé, parking privé, voie publique
Le relevé d'information est le document clé. Sans lui, l'assureur appliquera un coefficient neutre (1.00) au lieu de votre bonus réel, ce qui peut doubler votre cotisation si vous avez un bonus maximal de 0.50. Demandez-le à votre assureur actuel, il est légalement tenu de vous le fournir sous 15 jours.
Trois formules, trois budgets : au tiers, intermédiaire, tous risques
Le choix de la formule est le principal levier tarifaire. Voici ce que chaque niveau couvre et à qui il convient.
Au tiers (responsabilité civile) : c'est le minimum légal. Il couvre les dommages que vous causez aux autres, mais rien pour votre propre véhicule. Budget moyen en 2026 : 300 à 500 euros/an. Recommandé pour les véhicules de plus de 10 ans dont la valeur résiduelle ne justifie plus une couverture complète.
Intermédiaire (tiers étendu) : ajoute généralement vol, incendie et bris de glace. Budget moyen : 500 à 750 euros/an. C'est le meilleur compromis pour les véhicules de 5 à 10 ans ou pour les conducteurs qui veulent une protection raisonnable sans le coût du tous risques.
Tous risques : couvre également les dommages à votre véhicule, même si vous êtes responsable. Budget moyen : 700 à 1 200 euros/an. Indispensable pour les véhicules neufs ou récents, les voitures financées en LOA/LLD (souvent exigé par le loueur), et les conducteurs qui veulent une tranquillité d'esprit totale.
Les facteurs qui font varier votre prime
Comprendre ce qui influence le tarif vous permet de l'optimiser. Voici les sept critères principaux, par ordre d'impact décroissant.
1. Le bonus-malus. Un conducteur au coefficient 0.50 (bonus maximal après 13 ans sans sinistre) paie moitié moins qu'un conducteur au coefficient 1.00. Un malus de 1.25 ou plus peut tripler la prime. C'est le facteur le plus déterminant.
2. L'âge et l'expérience. Les moins de 25 ans subissent une surprime pouvant atteindre 100 % la première année (divisée par deux si conduite accompagnée). À l'inverse, les seniors de plus de 70 ans voient aussi leur prime augmenter.
3. Le véhicule. Puissance, valeur, groupe SRA (classement des véhicules par risque de vol et coût de réparation). Une citadine d'occasion coûtera trois fois moins à assurer qu'un SUV récent.
4. La zone géographique. Stationner en Île-de-France coûte 25 à 40 % plus cher qu'en zone rurale, en raison du risque accru de vol, de vandalisme et d'accidents urbains.
5. L'usage. Trajet domicile-travail, usage professionnel ou loisirs uniquement. Plus vous roulez, plus le risque statistique augmente.
6. Le mode de stationnement. Un garage fermé peut réduire la prime de 10 à 15 % par rapport à un stationnement sur voie publique.
7. L'historique de sinistres. Au-delà du bonus-malus, certains assureurs pénalisent les conducteurs ayant déclaré plusieurs sinistres non responsables (bris de glace répétés, par exemple).
Astuces concrètes pour payer moins cher
Quelques leviers permettent de réduire votre prime sans sacrifier vos garanties essentielles.
Augmenter la franchise. Passer d'une franchise de 150 à 300 euros réduit généralement la prime de 10 à 20 %. Si vous n'avez pas eu de sinistre depuis des années, le risque est faible et l'économie réelle.
Payer annuellement. Le paiement mensuel inclut souvent des frais de fractionnement de 5 à 8 %. Payer en une fois à l'échéance vous économise cette surcharge.
Regrouper vos contrats. Assurer votre voiture et votre habitation chez le même assureur déclenche souvent une remise multi-contrats de 10 à 15 %. Pour en savoir plus sur les garanties habitation, consultez notre guide sur l'assurance habitation.
Adapter vos garanties à la valeur du véhicule. Garder un tous risques sur une voiture de 15 ans valant 2 000 euros n'a pas de sens financier. La franchise seule peut représenter la moitié de la valeur du véhicule en cas de sinistre.
Opter pour un boîtier connecté. Les programmes pay-as-you-drive analysent votre conduite et récompensent les conducteurs prudents avec des réductions de 20 à 30 %. Particulièrement intéressant pour les jeunes conducteurs surpayés en raison de leur âge.
Le meilleur moment pour comparer : 2 à 3 mois avant l'échéance de votre contrat. Cela vous laisse le temps de demander plusieurs devis, de négocier avec votre assureur actuel, et d'envoyer votre lettre de résiliation dans les délais légaux (2 mois avant l'échéance pour un contrat d'un an ou plus).
Résiliation et changement : la procédure simplifiée
Depuis la loi Hamon de 2015, vous pouvez résilier votre assurance auto à tout moment après la première année de contrat, sans frais ni pénalités. En pratique, c'est encore plus simple : votre nouvel assureur se charge de la résiliation à votre place.
La marche à suivre : demandez vos devis, choisissez votre nouvelle offre, signez le nouveau contrat. Le nouvel assureur envoie la lettre de résiliation à l'ancien. Le transfert prend effet un mois après la réception de cette lettre. Vous n'avez aucune démarche à effectuer auprès de votre ancien assureur.
Attention : ne résiliez jamais avant d'avoir signé un nouveau contrat. Rouler sans assurance, même quelques jours, est un délit passible d'une amende de 3 750 euros et d'une suspension de permis.
Devis en ligne vs agence : avantages et limites
Le devis en ligne se fait en 3 à 5 minutes et permet de comparer instantanément des dizaines d'offres. C'est le moyen le plus efficace pour identifier les tarifs les plus compétitifs. Les assureurs 100 % en ligne (Direct Assurance, L'Olivier, Friday) affichent souvent des prix 15 à 25 % inférieurs aux réseaux traditionnels, car ils n'ont pas de coûts d'agence physique.
L'agence physique conserve des avantages pour les situations complexes : profils malussés, véhicules spéciaux (collection, aménagés, professionnels), sinistres récents multiples. Un agent peut adapter le contrat, négocier des conditions particulières et fournir un accompagnement personnalisé en cas de sinistre. Le surcoût se justifie dans ces cas précis.
La stratégie optimale : commencez en ligne pour établir une fourchette de prix, puis contactez un ou deux agents locaux pour voir s'ils peuvent s'aligner ou proposer des garanties supérieures au même tarif.
Pièges courants à éviter avec les devis gratuits
Le devis gratuit est un outil précieux, mais certains pièges guettent les conducteurs pressés.
Comparer uniquement sur le prix. Deux contrats à 500 euros peuvent offrir des niveaux de protection radicalement différents. Vérifiez systématiquement les franchises, les plafonds et les exclusions. Un contrat 10 % plus cher avec une franchise deux fois plus basse vous coûtera moins en cas de sinistre.
Sous-déclarer le kilométrage. Certains conducteurs minimisent leurs kilomètres annuels pour obtenir un meilleur tarif. En cas de sinistre, l'assureur peut invoquer une fausse déclaration et réduire l'indemnisation, voire annuler le contrat. Déclarez toujours un chiffre réaliste.
Oublier de mentionner un sinistre. Les assureurs accèdent au fichier AGIRA qui recense vos sinistres des 5 dernières années. Omettre un sinistre sera détecté et peut entraîner la nullité du contrat. Mieux vaut être transparent dès le devis.
Ne pas lire les conditions particulières. Les conditions générales sont standardisées, mais les conditions particulières contiennent les spécificités de votre contrat : franchises exactes, options activées, limitations de garantie. C'est ce document qui fait foi en cas de litige.
Un devis d'assurance auto n'est pas un engagement. Il est gratuit, sans obligation et valable généralement 30 jours. N'hésitez jamais à en demander plusieurs pour faire jouer la concurrence, c'est exactement pour cela qu'ils existent.
Cas particuliers : jeune conducteur, malussé, véhicule électrique
Certains profils nécessitent une approche spécifique pour trouver le meilleur tarif.
Jeune conducteur (moins de 3 ans de permis) : la surprime peut atteindre 100 % la première année. Solutions : la conduite accompagnée réduit la surprime de moitié, l'assurance au kilomètre convient aux petits rouleurs, et être désigné conducteur secondaire sur le contrat d'un parent permet de commencer à accumuler du bonus.
Conducteur malussé : après un ou plusieurs sinistres responsables, votre coefficient augmente et de nombreux assureurs refusent de vous couvrir. Des assureurs spécialisés (SOS Malus, Assurance en Direct, Ornikar) acceptent ces profils mais à des tarifs plus élevés. Demandez des devis auprès de 4 à 5 spécialistes pour trouver le meilleur rapport qualité-prix.
Véhicule électrique : bonne nouvelle, les électriques coûtent en moyenne 15 à 20 % moins cher à assurer que leurs équivalents thermiques. Les assureurs apprécient leur profil de risque (conducteurs prudents, moins de kilomètres) et certains proposent des offres dédiées incluant la couverture de la batterie. Vérifiez que le devis inclut bien la garantie batterie, pièce la plus coûteuse du véhicule.
Fréquence de comparaison : quand redemander un devis
La plupart des conducteurs ne comparent qu'une seule fois puis restent chez le même assureur pendant des années. C'est une erreur coûteuse. Les tarifs évoluent chaque année, votre profil aussi (âge, bonus, changement de véhicule, déménagement).
Comparez au minimum une fois par an, 2 à 3 mois avant la date d'échéance de votre contrat. Comparez également lors de tout changement de situation : nouveau véhicule, déménagement, passage du statut de jeune conducteur à conducteur expérimenté, changement d'usage (télétravail = moins de kilomètres). Chacun de ces événements peut modifier significativement votre prime, à la hausse comme à la baisse.
Pour optimiser l'ensemble de vos dépenses, y compris les placements de l'épargne réalisée, découvrez nos conseils en placement financier et faites travailler chaque euro économisé sur votre assurance.
Questions fréquentes
Comment faire un devis assurance auto gratuitement ?
Utilisez un comparateur en ligne (LeLynx, Assurland, lesfurets) : remplissez un formulaire unique avec vos informations véhicule et conducteur, et recevez instantanément plusieurs devis de différents assureurs. Le service est entièrement gratuit et sans engagement. Vous pouvez aussi aller directement sur les sites des assureurs pour obtenir un devis individuel.
Quelle est l'assurance auto la moins chère ?
Les assureurs en ligne (Direct Assurance, L'Olivier, Friday) proposent généralement les tarifs les plus bas, 15 à 25 % sous les réseaux traditionnels. Mais le moins cher dépend de votre profil : âge, bonus-malus, véhicule et zone géographique font varier les classements d'un conducteur à l'autre. Seule la comparaison personnalisée donne la réponse.
Quel est le meilleur comparateur d'assurance auto ?
Aucun comparateur n'est exhaustif. LeLynx et Assurland ont le plus grand nombre de partenaires (80+), lesfurets et Meilleurtaux offrent une interface claire avec des filtres détaillés. L'idéal est d'utiliser au moins deux comparateurs pour croiser les résultats et ne manquer aucune offre.
Peut-on changer d'assurance auto à tout moment ?
Oui, grâce à la loi Hamon (2015), vous pouvez résilier après 1 an de contrat, à tout moment, sans frais. Votre nouvel assureur se charge des démarches de résiliation. Le transfert prend effet un mois après notification à l'ancien assureur. Ne résiliez jamais avant d'avoir signé un nouveau contrat.
Combien coûte une assurance auto en 2026 ?
La prime moyenne en France atteint 751 euros par an en 2026 (+8 % sur un an). Les tarifs varient de 190 euros/an (au tiers, petit véhicule, zone rurale, bonus max) à plus de 2 000 euros/an (tous risques, jeune conducteur, grande métropole). La formule, le bonus-malus et la zone géographique sont les trois facteurs les plus déterminants.
Un devis d'assurance auto est-il engageant ?
Non, un devis est une proposition sans engagement. Il est gratuit et généralement valable 30 jours. Vous n'êtes pas obligé de souscrire après avoir demandé un devis. En revanche, l'assureur est tenu de respecter le tarif proposé pendant la durée de validité du devis si vous décidez de souscrire.