
Assurance auto : comprendre vos obligations et choisir la bonne couverture
Comparez les formules d'assurance auto, calculez votre bonus-malus et découvrez comment réduire votre prime. Tarifs, garanties et conseils pratiques.

Pourquoi l'assurance auto est-elle obligatoire en France
Tout véhicule terrestre à moteur circulant sur le territoire français doit être couvert par une assurance responsabilité civile, communément appelée assurance au tiers. Cette obligation découle de la loi du 27 février 1958 et s'applique même si votre voiture reste stationnée dans un garage. Le défaut d'assurance expose à une amende forfaitaire de 750 euros, pouvant grimper jusqu'à 3 750 euros devant un tribunal, assortie de sanctions complémentaires comme la suspension du permis ou la confiscation du véhicule.
La responsabilité civile couvre les dommages corporels et matériels causés à des tiers lors d'un accident dont vous êtes responsable. Elle ne prend en revanche jamais en charge vos propres blessures ni les dégâts sur votre propre véhicule. C'est précisément ce qui pousse la majorité des conducteurs à souscrire des garanties complémentaires pour une protection plus étendue.
Depuis avril 2024, la carte verte papier a disparu. Les forces de l'ordre vérifient désormais votre couverture directement via le Fichier des Véhicules Assurés (FVA) à partir de votre plaque d'immatriculation. Cette dématérialisation simplifie les démarches, mais elle impose aux assureurs de mettre à jour le fichier dans les 72 heures suivant la souscription ou la résiliation d'un contrat.
Les trois grandes formules d'assurance automobile
Le marché français structure ses offres autour de trois niveaux de couverture. Chacun répond à un profil et un budget différents.
La formule au tiers
C'est le minimum légal. Elle ne couvre que les dommages infligés aux autres. Si vous percutez un poteau en stationnant, rien ne sera pris en charge. Cette formule convient aux véhicules anciens dont la valeur de remplacement est faible. Son coût moyen se situe entre 400 et 600 euros par an pour un conducteur expérimenté.
La formule intermédiaire (tiers étendu)
Elle ajoute à la responsabilité civile des garanties comme le vol, l'incendie, le bris de glace et parfois les catastrophes naturelles. C'est le meilleur compromis pour les véhicules d'occasion récents, avec des primes annuelles oscillant entre 550 et 850 euros selon le profil.
La formule tous risques
La couverture la plus complète. Elle indemnise vos dommages même lorsque vous êtes responsable de l'accident. Les garanties incluent généralement la protection du conducteur, le remplacement à neuf, l'assistance 0 km et la garantie des équipements embarqués. Comptez entre 800 et 1 500 euros par an, un investissement justifié pour les véhicules neufs ou récents dont la valeur marchande reste élevée.
Simulateur de coefficient bonus-malus
Estimez votre coefficient de réduction-majoration (CRM) en fonction de votre historique de conduite. Le bonus-malus démarre à 1, 00 et évolue chaque année.
Comment fonctionne le système bonus-malus
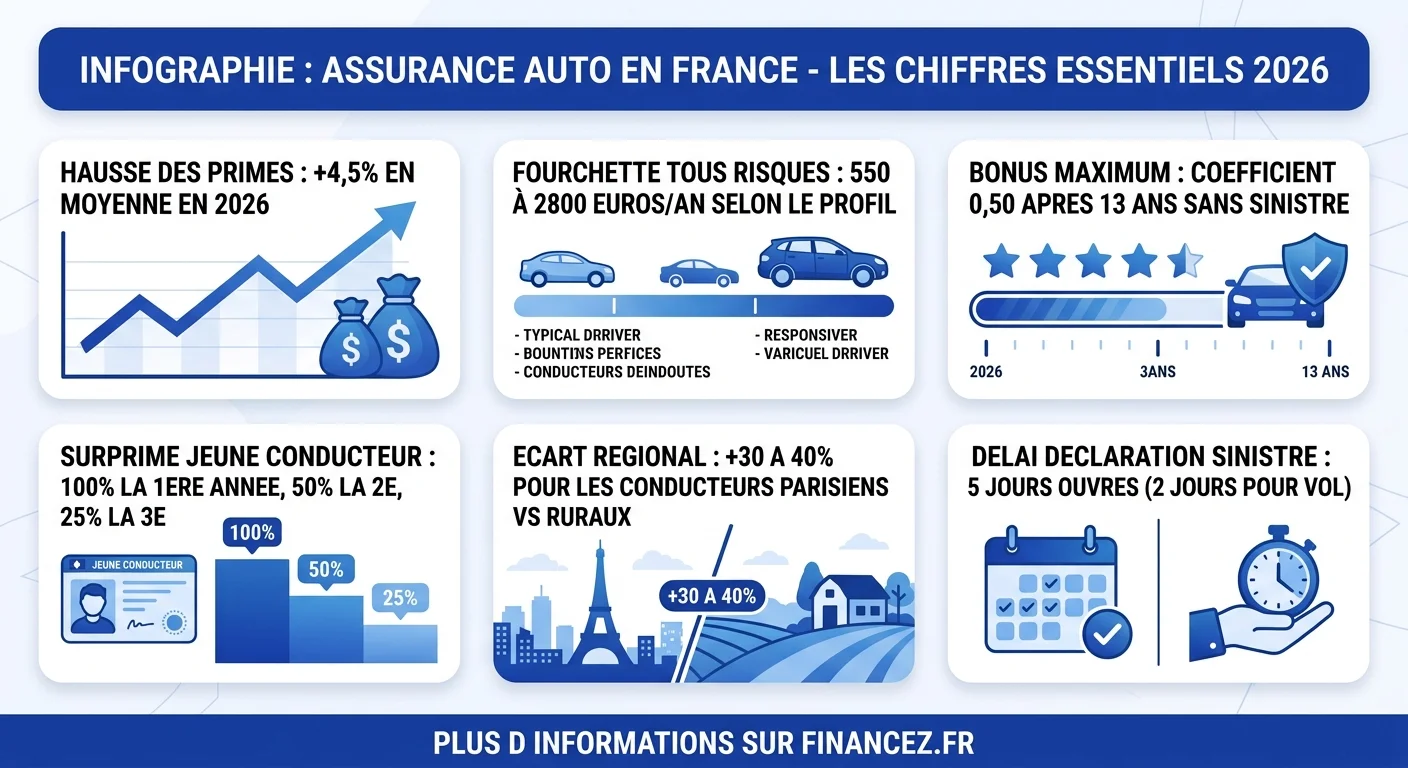
Le coefficient de réduction-majoration (CRM) est le mécanisme central de tarification en assurance auto. Chaque année sans sinistre responsable réduit votre coefficient de 5 %, tandis qu'un accident responsable l'augmente de 25 %. Le coefficient plancher est fixé à 0, 50 (bonus maximum de 50 %) et le plafond à 3, 50.
Un conducteur qui débute avec un CRM de 1, 00 atteindra le bonus maximum après 13 années consécutives sans accident. À l'inverse, un seul sinistre responsable peut effacer deux années de bonus. C'est pourquoi certains assurés préfèrent ne pas déclarer les petits sinistres lorsque le coût de la réparation reste inférieur à la hausse de prime prévisible sur les années suivantes.
Le CRM est attaché au conducteur, pas au véhicule. Lorsque vous changez d'assureur, votre nouveau contrat reprend automatiquement le coefficient mentionné sur votre relevé d'information, un document que votre ancien assureur est tenu de vous fournir dans les 15 jours suivant la demande.
Tarifs moyens en 2026 : ce que paient réellement les Français
Les primes d'assurance auto ont connu une hausse moyenne de 4,5 % en 2026, portée par l'inflation des pièces détachées et l'augmentation des indemnités corporelles. Voici les fourchettes constatées selon les profils.
| Profil | Tiers | Intermédiaire | Tous risques |
|---|---|---|---|
| Jeune conducteur (18-25 ans) | 800 - 1 400 € | 1 100 - 1 800 € | 1 500 - 2 800 € |
| Conducteur expérimenté (bonus 0.50) | 250 - 450 € | 400 - 650 € | 550 - 900 € |
| Senior (+ de 65 ans) | 350 - 600 € | 500 - 800 € | 700 - 1 200 € |
| Malussé (CRM > 1.00) | 900 - 1 800 € | 1 200 - 2 500 € | 1 800 - 3 500 € |
Les écarts régionaux restent significatifs. Un conducteur parisien paie en moyenne 30 à 40 % de plus qu'un conducteur rural, en raison du risque de vol, de vandalisme et de la densité de circulation. Si vous cherchez à comprendre les mécanismes fiscaux qui encadrent ces primes, notre article sur la fiscalité en France détaille les principes généraux de la taxation.
Résilier son contrat : ce que la loi Hamon a changé
Avant 2015, changer d'assureur imposait d'attendre l'échéance annuelle du contrat. La loi Hamon, entrée en vigueur le 1er janvier 2015, permet désormais de résilier à tout moment après la première année, sans frais ni pénalités. Concrètement, c'est votre nouvel assureur qui se charge des démarches de résiliation auprès de l'ancien.
La procédure est simple. Vous choisissez une nouvelle offre, vous signez le contrat, et le nouvel assureur envoie la lettre de résiliation. L'ancien contrat prend fin un mois après la réception du courrier. Durant cette période de transition, vous restez couvert par votre ancienne assurance, ce qui garantit une continuité de protection sans interruption.
Il existe d'autres motifs de résiliation hors échéance : vente du véhicule, déménagement, changement de situation professionnelle ou matrimoniale. Dans ces cas, vous disposez de trois mois après l'événement pour notifier votre assureur par lettre recommandée.
Assurance auto et véhicules électriques : les spécificités à connaître
L'essor des voitures électriques a fait émerger des besoins d'assurance spécifiques. La batterie, qui représente souvent 30 à 40 % de la valeur du véhicule, constitue le poste de risque principal. Certains contrats excluent les dommages à la batterie ou imposent des franchises élevées. Vérifiez systématiquement ce point avant de signer.
Les assureurs proposent désormais des garanties dédiées : protection de la borne de recharge domestique, couverture du câble de recharge, assistance spécifique en cas de panne de batterie (remorquage vers une borne plutôt que vers un garage classique). Les primes pour les véhicules électriques restent globalement 10 à 15 % plus élevées que pour un véhicule thermique équivalent, même si l'écart tend à se réduire avec la massification du marché.
Pour ceux qui financent leur véhicule électrique par emprunt, la question du coût global mérite d'être posée. Notre guide sur les placements financiers à court terme peut vous aider à optimiser votre trésorerie en parallèle de vos mensualités.
Assurer un véhicule en LOA ou en leasing
La Location avec Option d'Achat (LOA) et le leasing longue durée (LLD) imposent des contraintes d'assurance particulières. Le loueur reste propriétaire du véhicule et exige généralement une assurance tous risques avec des garanties minimales spécifiques : valeur à neuf pendant 12 à 24 mois, franchise limitée, protection contre le vol et l'incendie.
En cas de sinistre total (véhicule détruit ou volé non retrouvé), l'indemnisation de l'assureur peut être inférieure au capital restant dû au loueur. C'est là qu'intervient la garantie GAP (Guaranteed Asset Protection), qui couvre la différence entre la valeur vénale du véhicule et le montant que vous devez encore au loueur. Cette garantie, souvent proposée en option par le concessionnaire, peut aussi être souscrite indépendamment auprès de votre assureur, généralement à moindre coût.
Jeunes conducteurs : stratégies pour réduire la surprime
Les conducteurs novices subissent une surprime légale de 100 % la première année, ramenée à 50 % la deuxième et 25 % la troisième. Sur un contrat tous risques, la facture peut facilement dépasser 2 000 euros annuels. Plusieurs leviers permettent de limiter cette charge.
La conduite accompagnée (AAC) réduit la surprime initiale à 50 % au lieu de 100 %. C'est l'économie la plus substantielle, souvent équivalente à plusieurs centaines d'euros dès la première année. Autre option : être désigné comme conducteur secondaire sur le contrat d'un parent pendant quelques années permet d'accumuler de l'expérience sans payer plein tarif, même si le bonus acquis en tant que conducteur secondaire n'est pas toujours transférable.
Le choix du véhicule joue également un rôle déterminant. Les assureurs classent les voitures par groupes de tarification (de 1 à 50). Un jeune conducteur qui opte pour une citadine du groupe 5-10 plutôt qu'une sportive du groupe 30+ peut diviser sa prime par deux. Enfin, les boîtiers télématiques (pay-as-you-drive) analysent votre conduite en temps réel et peuvent générer des réductions de 10 à 30 % si vos habitudes sont jugées prudentes.
Les garanties optionnelles qui valent le coup
Au-delà des formules standard, certaines garanties méritent une attention particulière selon votre situation.
- Protection juridique automobile : elle finance les frais d'avocat et de procédure en cas de litige lié à un accident, une contravention contestée ou un différend avec un garagiste. Comptez 30 à 60 euros par an.
- Garantie du conducteur : souvent négligée, elle indemnise vos propres blessures corporelles en cas d'accident responsable. Les plafonds varient de 100 000 à 1 000 000 euros selon les contrats, privilégiez un plafond élevé.
- Assistance 0 km : votre véhicule est dépanné même devant chez vous, pas uniquement à plus de 50 km du domicile comme dans les formules de base.
- Prêt de véhicule : un véhicule de remplacement vous est fourni pendant la durée des réparations. Indispensable si vous dépendez de votre voiture au quotidien.
- Garantie objets transportés : couvre le matériel professionnel ou les effets personnels volés dans le véhicule, généralement plafonnée à 1 000-2 000 euros.
Pour une vision globale de la protection de vos biens, y compris votre logement, consultez notre article dédié à l'assurance habitation qui aborde les couvertures complémentaires.
En assurance auto, la franchise est le montant qui reste à votre charge après un sinistre. Une franchise élevée réduit votre prime annuelle, mais augmente votre reste à payer en cas d'accident. Trouvez le juste équilibre en fonction de votre capacité d'épargne immédiate.
Que faire en cas d'accident : les étapes à ne pas manquer
Les premières minutes après un accident déterminent souvent la qualité de votre indemnisation. Voici la marche à suivre.
- Sécuriser la zone : allumez vos feux de détresse, enfilez votre gilet réfléchissant et posez le triangle de signalisation à 30 mètres minimum.
- Remplir le constat amiable : chaque conducteur remplit sa colonne. Soyez factuel, cochez les cases correspondant aux circonstances et réalisez un croquis clair. Ne signez jamais un constat pré-rempli par l'autre partie sans l'avoir vérifié.
- Prendre des photos : photographiez les véhicules sous tous les angles, les dégâts, les plaques d'immatriculation, les marquages au sol et tout élément contextuel (feu tricolore, panneau, conditions météo).
- Déclarer le sinistre : vous disposez de 5 jours ouvrés pour envoyer le constat à votre assureur (2 jours en cas de vol). La déclaration peut se faire en ligne, par courrier recommandé ou via l'application mobile de votre assureur.
- Faire expertiser : l'assureur mandate un expert qui évalue les dommages. Vous pouvez contester son évaluation en demandant une contre-expertise à vos frais.
Conseil pratique : conservez toujours dans votre boîte à gants deux exemplaires vierges du constat amiable européen. En cas d'accident à l'étranger, ce document est valable dans tous les pays de l'Union européenne et facilite considérablement les démarches.
Impact du télétravail sur votre contrat d'assurance
La généralisation du travail à distance a modifié les habitudes de conduite de millions de Français. Si vous roulez significativement moins qu'avant, votre contrat d'assurance mérite d'être réévalué. Les assureurs proposent désormais des formules au kilomètre (pay-per-mile) qui ajustent la prime en fonction de la distance réellement parcourue.
Un conducteur qui passe de 15 000 à 5 000 km par an peut économiser entre 15 et 30 % sur sa prime en optant pour ce type de contrat. Certaines formules fixent un forfait kilométrique annuel (8 000, 10 000 ou 12 000 km), avec une régularisation en fin d'année. D'autres utilisent un boîtier connecté ou une application smartphone pour un suivi en temps réel.
Attention toutefois à bien déclarer l'usage réel de votre véhicule. Un contrat souscrit pour un usage "trajet domicile-travail" alors que vous télétravaillez à plein temps pourrait être requalifié en cas de sinistre, entraînant une réduction d'indemnité. Pensez à planifier vos finances globales en consultant notre article sur l'assurance vie, un outil complémentaire pour sécuriser votre patrimoine.
Cinq erreurs fréquentes à éviter lors de la souscription
Des milliers de conducteurs paient trop cher ou sont mal couverts à cause de ces erreurs courantes.
- Ne pas comparer : les écarts de prix entre assureurs peuvent atteindre 40 % pour des garanties identiques. Utilisez au moins deux comparateurs différents et demandez des devis directs aux assureurs qui vous intéressent.
- Ignorer les franchises : une prime attractive peut masquer des franchises élevées. Comparez le coût total (prime + franchise potentielle) sur la base d'un sinistre moyen.
- Surassurer un vieux véhicule : un tous risques sur une voiture de plus de 10 ans dont la cote Argus est inférieure à 3 000 euros n'a aucun sens financier. La prime annuelle dépassera rapidement la valeur d'indemnisation.
- Négliger la garantie conducteur : c'est la garantie qui vous protège personnellement en cas d'accident grave responsable. Un plafond de 100 000 euros est insuffisant face à une invalidité permanente.
- Oublier de mettre à jour son contrat : déménagement, changement de véhicule, nouveau conducteur secondaire, chaque modification non déclarée peut entraîner une réduction d'indemnité, voire une nullité du contrat en cas de sinistre.
La gestion rigoureuse de vos contrats d'assurance s'inscrit dans une approche financière globale. Si vous souhaitez aller plus loin, notre dossier sur les fondamentaux du placement pose les bases d'une stratégie patrimoniale cohérente.
Questions fréquentes
Quelle est la meilleure assurance auto qualité-prix ?
Il n'existe pas de réponse universelle. La meilleure assurance auto dépend de votre profil (âge, bonus-malus, type de véhicule, kilométrage). Les assureurs en ligne comme les néo-assureurs proposent souvent des tarifs compétitifs grâce à des frais de gestion réduits, mais les assureurs traditionnels offrent parfois un meilleur accompagnement en cas de sinistre. Comparez au moins trois devis en vérifiant les garanties incluses, les franchises et les plafonds d'indemnisation.
Quelle est l'assurance la moins chère pour un jeune conducteur ?
Les jeunes conducteurs obtiennent les tarifs les plus bas en combinant plusieurs leviers : conduite accompagnée (surprime réduite à 50 %), véhicule de faible puissance (groupe de tarification bas), formule au tiers ou tiers étendu, et boîtier télématique. Les assureurs en ligne et les mutuelles étudiantes proposent souvent des offres dédiées entre 600 et 1 000 euros par an pour ce profil.
Quels documents faut-il pour assurer une voiture d'occasion ?
Vous aurez besoin de la carte grise (certificat d'immatriculation) à votre nom, de votre permis de conduire en cours de validité, du relevé d'information de votre précédent assureur (historique de sinistres et coefficient bonus-malus), et d'un RIB pour le prélèvement des cotisations. Certains assureurs demandent aussi le rapport du contrôle technique si le véhicule a plus de quatre ans.
Peut-on rouler sans assurance auto en France ?
Non. L'assurance responsabilité civile automobile est obligatoire pour tout véhicule terrestre à moteur, même s'il ne roule pas et reste stationné. Rouler sans assurance est un délit passible d'une amende pouvant atteindre 3 750 euros, avec des peines complémentaires possibles : suspension de permis, confiscation du véhicule, obligation de suivre un stage de sensibilisation. Depuis 2024, les contrôles automatisés via le Fichier des Véhicules Assurés permettent de détecter les véhicules non assurés par simple lecture de plaque.
Comment fonctionne la résiliation avec la loi Hamon ?
Après un an de contrat, vous pouvez résilier à tout moment sans frais. Il suffit de souscrire un nouveau contrat : votre nouvel assureur se charge d'envoyer la lettre de résiliation à l'ancien. L'ancien contrat prend fin un mois après réception du courrier. Vous êtes couvert sans interruption pendant cette période de transition.
L'assurance auto couvre-t-elle le vol d'objets dans le véhicule ?
Pas dans les formules de base. Le vol d'effets personnels laissés dans le véhicule nécessite la souscription d'une garantie spécifique, souvent appelée "garantie objets transportés". Cette option est généralement plafonnée entre 1 000 et 2 000 euros et peut exiger que les objets aient été placés dans le coffre ou hors de vue. Vérifiez les conditions particulières de votre contrat.