
Assurance de prêt : comparer l'offre de votre banque et celle d'un assureur
Garanties exigées, base de calcul, quotité : comment comparer l'assurance emprunteur de la banque et une délégation, chiffres à l'appui.

Au moment de signer un crédit immobilier, l'assurance emprunteur passe souvent pour une formalité : la banque la propose, on coche, on signe. C'est pourtant l'un des rares postes du prêt que vous pouvez faire jouer en concurrence sans rien changer au taux. Vous avez le choix entre le contrat groupe de votre banque et une délégation, c'est-à-dire un contrat souscrit auprès d'un autre assureur. Aucune des deux options n'est meilleure par principe : tout dépend de votre âge, de votre santé, de votre métier et surtout de la façon dont le tarif est calculé. Voici comment les comparer sans vous tromper, avec un exemple chiffré que vous pouvez refaire sur votre propre prêt.
Contrat groupe ou délégation : deux logiques différentes
Le contrat groupe est négocié par la banque pour l'ensemble de ses clients. Il mutualise les risques : le jeune cadre non fumeur et l'emprunteur de 55 ans paient des tarifs assez proches, calculés sur une moyenne. La délégation fonctionne à l'inverse : l'assureur individualise le tarif selon votre profil. Mécaniquement, un emprunteur jeune et en bonne santé y trouve souvent un prix plus bas, alors qu'un profil plus âgé ou plus exposé peut tirer profit de la mutualisation du contrat groupe.
Le libre choix est un droit. Comme le rappelle la fiche F1671 de service-public.gouv.fr, vous pouvez vous adresser à l'assureur de votre choix, à condition que le contrat respecte les critères fixés par le prêteur. Et la banque qui accepte une délégation ne peut, d'après l'analyse juridique de l'ANIL, ni modifier le taux d'intérêt, ni changer les conditions d'octroi de son offre de prêt. Choisir un autre assureur ne vous fait donc pas perdre votre taux négocié.
Les garanties que la banque peut exiger
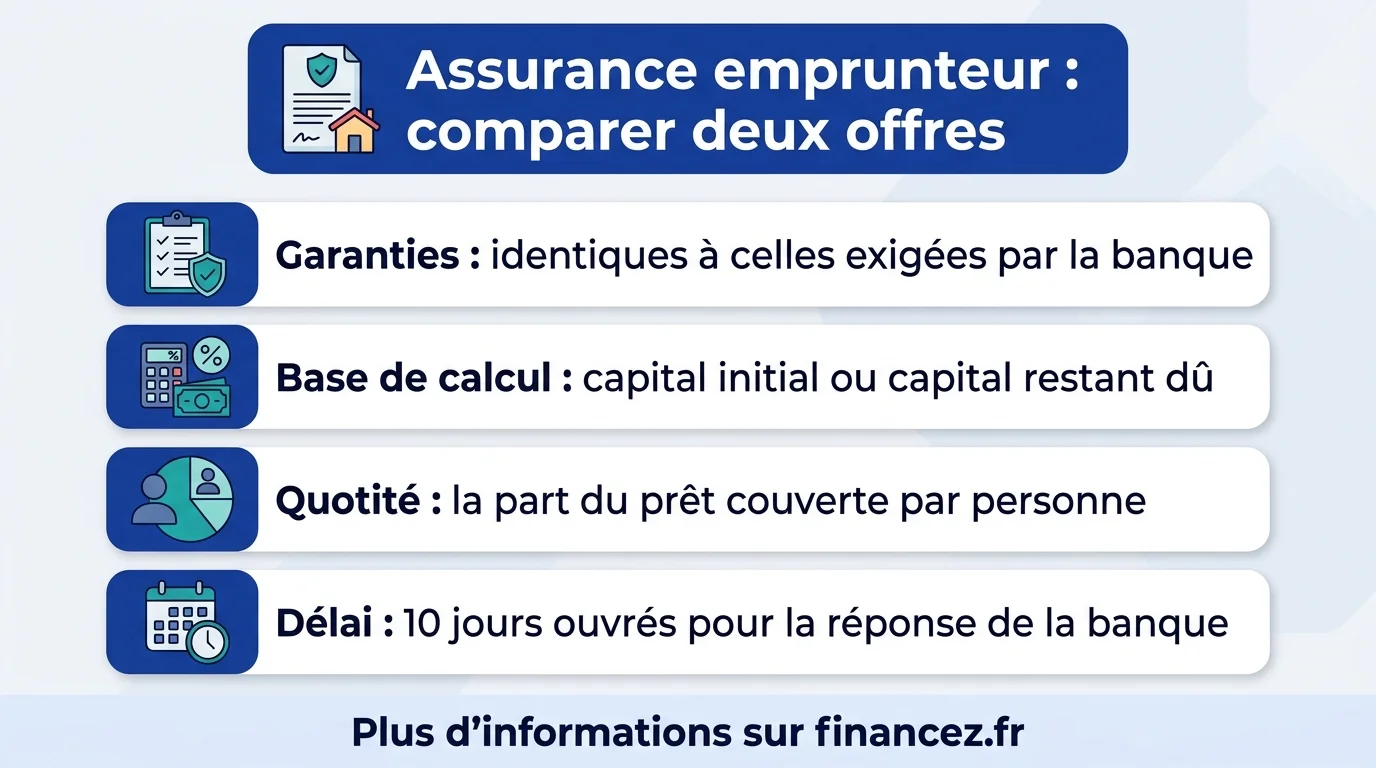
Avant même de comparer des prix, il faut savoir ce que la banque demande. Elle vous remet une fiche standardisée d'information, qui indique les garanties minimales exigées et le coût approximatif de son propre contrat, puis une fiche personnalisée qui décrit précisément les caractéristiques du contrat que vous devez obtenir. Selon service-public.gouv.fr, ces exigences s'expriment par 11 critères au maximum pour les garanties décès, perte d'autonomie, invalidité et incapacité, et 4 au maximum pour la perte d'emploi. C'est cette liste qui sert de juge de paix : un contrat alternatif qui coche les mêmes critères présente des garanties équivalentes.
| Garantie | Ce qu'elle couvre | Ce qui la fait varier |
|---|---|---|
| Décès | Remboursement du capital restant dû | Âge, état de santé, tabac |
| Perte totale et irréversible d'autonomie (PTIA) | Prise en charge du prêt si vous ne pouvez plus accomplir seul les actes de la vie courante | Souvent couplée au décès |
| Invalidité permanente totale ou partielle (IPT, IPP) | Prise en charge selon le taux d'invalidité | Barème retenu, profession |
| Incapacité temporaire de travail (ITT) | Mensualités pendant un arrêt de travail | Franchise, exclusions (dos, troubles psychiques) |
| Perte d'emploi | Une partie des mensualités après un licenciement | Rarement exigée, conditions strictes |
À garanties équivalentes, deux contrats peuvent encore différer sur des points que le prix ne montre pas : le délai de carence (la période pendant laquelle un sinistre n'est pas couvert après la signature) et le délai de franchise (le nombre de jours d'arrêt avant le premier remboursement), que service-public.gouv.fr cite expressément comme critères de différenciation. Lisez aussi les exclusions, notamment pour les sports à risque et les affections du dos.
Capital initial ou capital restant dû : le détail qui change tout
Deux offres affichent le même taux, 0,30 % par exemple, et pourtant leur coût total peut varier presque du simple au double. La raison tient à la base de calcul. Sur le capital initial, la cotisation est fixe pendant toute la durée du prêt, même quand il ne vous reste presque plus rien à rembourser. Sur le capital restant dû, elle diminue au fil des remboursements, puisque la somme assurée baisse. Les contrats groupe utilisent souvent la première méthode, les délégations plus souvent la seconde, mais il faut toujours vérifier. Le comparateur ci-dessous fait le calcul sur votre prêt.
Avec les valeurs proposées par défaut, un prêt de 200 000 euros sur 20 ans à 3,4 %, le même taux de 0,30 % donne 12 000 euros d'assurance sur le capital initial (50 euros par mois pendant 240 mois), contre environ 6 700 euros sur le capital restant dû. C'est un exemple illustratif, mais il montre pourquoi un taux affiché seul ne veut rien dire. Le simulateur de notre guide complet du crédit immobilier permet ensuite de replacer ce coût dans votre capacité d'emprunt.
Quel contrat pour quel profil
Il n'existe pas de règle universelle, mais quelques tendances se dégagent de la logique même des deux contrats. Elles servent à savoir où chercher en priorité, pas à se passer d'un devis.
| Votre profil | Piste à explorer en premier | Point de vigilance |
|---|---|---|
| Moins de 40 ans, non fumeur, métier de bureau | Délégation individuelle | Vérifier l'équivalence critère par critère |
| Plus de 50 ans | Comparer les deux, le contrat groupe peut rester compétitif | Âge de fin de couverture des garanties |
| Problème de santé passé ou actuel | Contrat groupe et délégation, plus la convention AERAS | Surprimes et exclusions, questionnaire de santé |
| Métier ou sport à risque | Assureurs spécialisés en délégation | Exclusions liées à l'activité |
| Couple de co-emprunteurs | Comparer pour chacun séparément | Choix de la quotité |
Pour un prêt de 200 000 euros ou moins par assuré, remboursé avant vos 60 ans, l'assureur n'a plus le droit de vous faire remplir de questionnaire de santé, rappelle service-public.gouv.fr. Au-delà, ou si votre santé pose question, la convention AERAS organise l'accès à l'assurance, comme nous l'expliquons dans notre article sur les conditions pour obtenir un prêt immobilier.
Quotité : combien assurer quand on emprunte à deux
La quotité est la part du prêt couverte pour chaque emprunteur. Seul, vous êtes assuré à 100 %. À deux, vous choisissez la répartition, avec au moins 100 % au total : 50 % chacun, 100 % chacun, ou une répartition proportionnelle aux revenus (70 % et 30 %, par exemple). En cas de décès d'un co-emprunteur assuré à 50 %, l'assurance rembourse la moitié du capital restant dû, et le survivant continue de payer l'autre moitié. Assuré à 100 % chacun, le prêt est soldé entièrement.
Le choix n'est donc pas qu'une affaire de prix. Une quotité de 200 % coûte deux fois plus cher qu'une quotité de 100 %, mais elle protège complètement le conjoint, ce qui compte surtout si les revenus sont très inégaux ou si l'un des deux ne pourrait pas assumer seul les mensualités. Le comparateur ci-dessus intègre ce paramètre : essayez 100 % puis 200 % pour mesurer l'écart.
Un taux d'assurance ne se compare jamais seul : il faut connaître sa base de calcul, la quotité et les garanties qu'il couvre.
Comparer deux offres en cinq étapes
- Récupérez la fiche standardisée et la fiche personnalisée de votre banque, dès la simulation de prêt.
- Demandez des devis de délégation en transmettant exactement les critères de la fiche personnalisée, directement à des assureurs ou par un intermédiaire, comme un courtier.
- Vérifiez l'équivalence critère par critère, puis comparez carence, franchise et exclusions.
- Ramenez chaque offre à un coût total en euros sur la durée du prêt et à la même quotité. Le TAEA (taux annuel effectif de l'assurance) aide à rapprocher ce coût du TAEG, mais le montant en euros reste le repère le plus parlant.
- Transmettez le contrat retenu à la banque. En cas de refus, elle doit en indiquer les motifs et préciser les garanties qui manquent ; après une substitution acceptée, elle dispose de 10 jours ouvrés pour modifier le contrat de crédit par avenant, selon service-public.gouv.fr.
Et après la signature ?
Le choix fait au moment du prêt n'est pas définitif. Depuis la loi Lemoine, vous pouvez changer d'assurance emprunteur à tout moment, sans frais, dès lors que le nouveau contrat présente des garanties équivalentes. Beaucoup d'emprunteurs signent donc le contrat de la banque pour ne pas retarder l'achat, puis le remplacent quelques mois plus tard. C'est une stratégie possible, à condition de ne pas l'oublier : chaque année passée sur un contrat trop cher est perdue. La procédure, les délais et les règles du questionnaire de santé sont détaillés dans notre article sur la loi Lemoine.
Questions fréquentes
L'assurance emprunteur est-elle obligatoire ?
Aucune loi n'impose de s'assurer pour emprunter, mais en pratique, la banque fait de l'assurance une condition de son crédit immobilier, car elle garantit le remboursement en cas de décès ou d'invalidité. Ce qui est encadré par la loi, c'est votre liberté de choisir l'assureur, dès lors que les garanties sont équivalentes à celles exigées par la banque dans sa fiche personnalisée.
La banque peut-elle refuser une délégation d'assurance ?
Elle ne peut refuser que si le contrat proposé n'offre pas des garanties équivalentes à celles qu'elle exige. Dans ce cas, elle doit motiver son refus et indiquer les garanties manquantes, ce qui vous permet de compléter le contrat ou d'en choisir un autre. Elle ne peut pas non plus modifier le taux du prêt parce que vous avez choisi un autre assureur.
Que se passe-t-il si un co-emprunteur décède ?
Tout dépend de sa quotité. L'assurance rembourse la part du capital restant dû correspondant à la quotité de la personne décédée : la moitié s'il était assuré à 50 %, la totalité s'il était assuré à 100 %. Le reste du prêt continue d'être remboursé par le co-emprunteur survivant, d'où l'importance de choisir la quotité en fonction des revenus de chacun.