
Assurer son appartement : garanties, prix et démarches en 2026
Locataire ou propriétaire, découvrez comment assurer votre appartement au juste prix. Garanties essentielles, franchise, documents et cas particuliers.

Assurer un appartement : une obligation pour certains, un choix stratégique pour tous
Que vous soyez locataire, propriétaire occupant ou bailleur, la question de l'assurance appartement se pose différemment selon votre statut. La loi impose une couverture minimale aux locataires de logements non meublés, mais laisse les propriétaires libres, du moins en théorie. En pratique, ne pas assurer son appartement revient à jouer à la roulette avec son patrimoine.
En 2026, le prix moyen d'une assurance habitation pour un appartement oscille entre 150 et 350 € par an selon la surface, la localisation et le niveau de garanties. Un investissement modeste au regard des montants en jeu : un dégât des eaux peut facilement dépasser 10 000 € de dommages, et un incendie peut anéantir l'intégralité de vos biens. Ce guide détaille les obligations réelles, les garanties à privilégier et les pièges tarifaires à connaître avant de signer un contrat.
Locataire, propriétaire, bailleur : qui doit assurer quoi ?
La confusion est fréquente et peut coûter cher. Voici ce que dit la loi en 2026 :
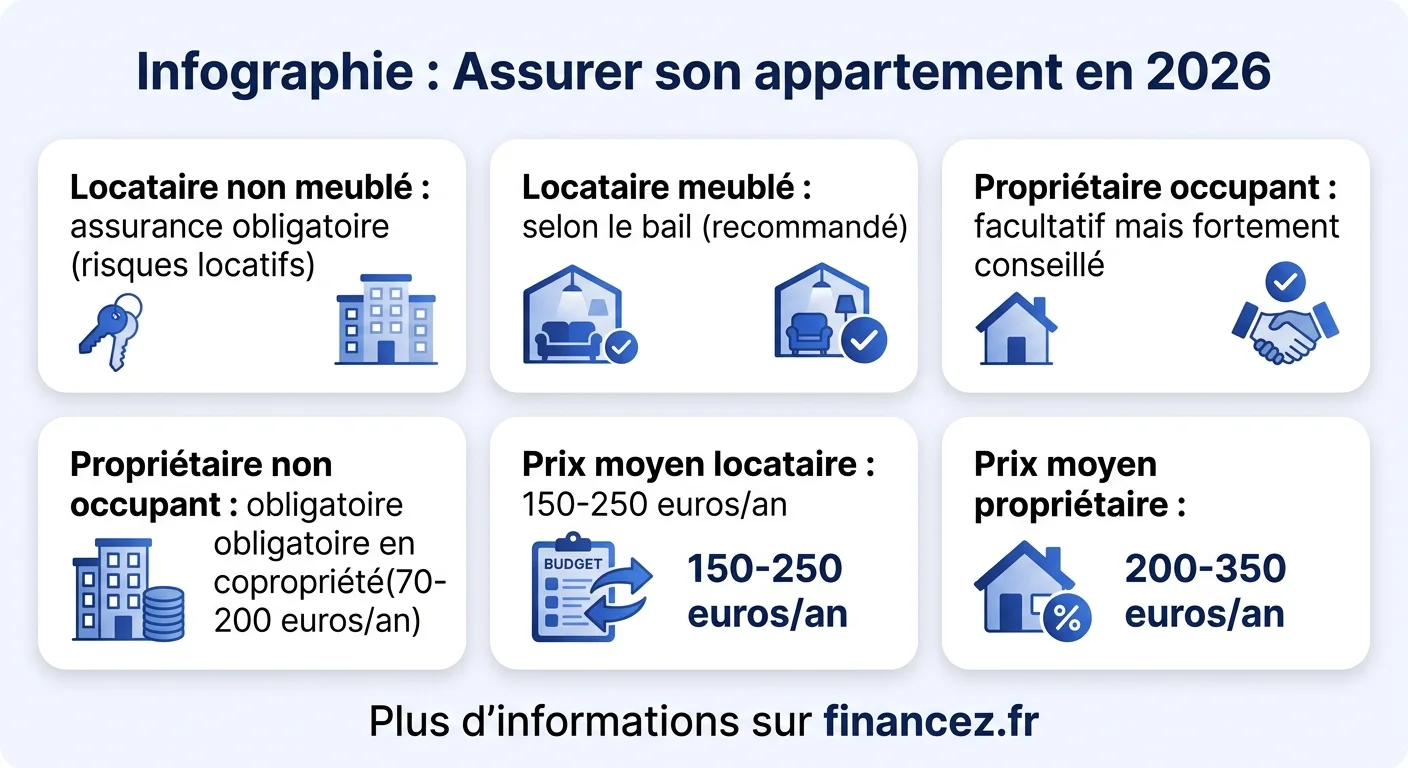
Locataire d'un logement non meublé
Obligation légale : la loi du 6 juillet 1989 impose au locataire de souscrire au minimum une assurance couvrant les risques locatifs, incendie, dégât des eaux et explosion. Chaque année, le locataire doit fournir une attestation d'assurance à son bailleur. En cas de défaut, le propriétaire peut résilier le bail ou souscrire une assurance pour le compte du locataire, avec un surcoût de 50 % répercuté sur le loyer.
Locataire d'un meublé
Depuis la loi ALUR de 2014, le propriétaire peut exiger une assurance dans le bail, mais ce n'est pas une obligation légale. En pratique, la plupart des bailleurs l'exigent. Le prix est généralement le même que pour un logement vide.
Propriétaire occupant
Aucune obligation légale d'assurer son appartement, sauf en copropriété où le règlement peut l'imposer. Cela dit, un propriétaire non assuré qui cause un sinistre à un voisin devra indemniser les dégâts sur ses propres deniers. Le risque financier est disproportionné par rapport à l'économie réalisée en n'ayant pas de contrat.
Propriétaire non occupant (PNO)
La loi ALUR rend l'assurance PNO obligatoire pour les lots en copropriété. Elle couvre les sinistres survenant en dehors des périodes de location (vacance locative) et complète l'assurance du locataire. Son coût se situe entre 70 et 200 € par an, déductible des revenus fonciers.
Estimez le coût de votre assurance appartement
Obtenez une estimation du budget annuel à prévoir selon votre profil et votre logement.
Les garanties essentielles à vérifier avant de signer
Tous les contrats d'assurance habitation ne se valent pas. Au-delà du prix affiché, ce sont les garanties incluses et les plafonds d'indemnisation qui font la vraie différence en cas de sinistre. Voici les garanties à examiner :
- Responsabilité civile : obligatoire pour le locataire, elle couvre les dommages que vous causez aux tiers (voisins, copropriété). Vérifiez le plafond : certains contrats limitent à 1,5 million d'euros, d'autres montent à 6 millions.
- Dégât des eaux : la première cause de sinistre en appartement. Assurez-vous que la recherche de fuite est incluse (certains contrats l'excluent ou la plafonnent à 300 €).
- Incendie et explosion : couverture standard, mais attention aux exclusions sur les appareils de chauffage d'appoint ou les cheminées non ramonées.
- Vol et vandalisme : vérifiez les conditions de sécurité exigées (serrure 3 points, volets fermés). Certains contrats refusent l'indemnisation si ces conditions ne sont pas remplies au moment du cambriolage.
- Bris de glace : couvre les vitres, miroirs et plaques vitrocéramiques. Souvent optionnel dans les formules de base.
- Catastrophes naturelles et technologiques : obligatoire dans tout contrat MRH depuis la loi de 1982. La franchise légale est fixée à 380 € (1 520 € pour la sécheresse).
Pour comprendre en profondeur le fonctionnement des couvertures, notre article sur l'assurance habitation détaille chaque garantie et leur tarification.
La franchise : le piège tarifaire que personne ne lit
La franchise est la somme qui reste à votre charge en cas de sinistre. Un contrat affiché à 8 € par mois avec une franchise de 500 € vous coûtera en réalité 500 € + la cotisation annuelle lors du premier sinistre. Un contrat à 15 € par mois avec une franchise de 150 € sera plus avantageux si vous avez un sinistre dans l'année.
Les types de franchise à connaître :
- Franchise absolue : montant fixe déduit de l'indemnisation (ex : franchise 300 € sur un sinistre de 2 000 € = vous recevez 1 700 €)
- Franchise relative : si le sinistre dépasse la franchise, vous êtes indemnisé intégralement. Si le sinistre est inférieur, rien n'est versé.
- Franchise proportionnelle : un pourcentage du sinistre (rare en habitation, courant en auto)
Règle d'or : comparez toujours le couple prix + franchise, jamais le prix seul. Un contrat cher avec une franchise basse peut revenir moins cher qu'un contrat bon marché avec une franchise élevée, surtout dans les zones à risque (inondation, vol urbain).
Les documents nécessaires pour assurer un appartement
Que vous souscriviez en ligne ou en agence, vous aurez besoin des éléments suivants :
- Bail ou titre de propriété : pour justifier votre qualité de locataire ou de propriétaire
- Pièce d'identité : CNI, passeport ou titre de séjour en cours de validité
- RIB : pour le prélèvement des cotisations
- Surface habitable : mentionnée dans le bail ou mesurable avec le diagnostic loi Carrez
- Nombre de pièces principales : les assureurs comptent les pièces de plus de 9 m² (hors cuisine, salle de bain, couloir)
- Informations sur les équipements de sécurité : type de serrure, détecteur de fumée, alarme éventuelle
- Inventaire des biens de valeur (optionnel mais recommandé) : bijoux, matériel informatique, instruments de musique au-delà de 1 500 €
La souscription en ligne prend généralement 10 à 15 minutes. L'attestation d'assurance est disponible immédiatement par email dans la plupart des cas. Si vous devez fournir l'attestation à votre bailleur avant la remise des clés, anticipez la souscription de quelques jours.
Cas particuliers : colocation, sous-location, Airbnb
Les situations atypiques sont de plus en plus fréquentes et les contrats d'assurance classiques ne les couvrent pas toujours :
Colocation
Deux options : soit chaque colocataire souscrit son propre contrat (complexe si les baux sont individuels), soit un seul contrat est souscrit avec une clause de colocation qui nomme tous les occupants. La deuxième option est plus simple et souvent moins chère. Vérifiez que la responsabilité civile couvre bien chaque colocataire nommé.
Sous-location
Le sous-locataire doit être couvert par sa propre assurance ou par le contrat du locataire principal (avec extension de garantie). En cas de sinistre provoqué par le sous-locataire, si aucune couverture n'existe, le locataire principal est tenu responsable devant le propriétaire.
Location saisonnière (Airbnb, Booking)
Les plateformes incluent une garantie hôte (jusqu'à 3 millions d'euros chez Airbnb), mais elle ne remplace pas votre assurance habitation. Informez votre assureur de l'activité de location courte durée : certains contrats excluent explicitement cette pratique. Une extension de garantie coûte entre 30 et 80 € par an et vous évite un refus d'indemnisation en cas de sinistre pendant une location.
Résilier et changer d'assurance : vos droits depuis la loi Hamon
Depuis la loi Hamon de 2014, vous pouvez résilier votre assurance habitation à tout moment après la première année de contrat, sans frais ni pénalité, avec un préavis d'un mois. C'est un levier puissant pour faire jouer la concurrence chaque année.
La procédure est simple : vous souscrivez votre nouveau contrat, et c'est le nouvel assureur qui se charge des démarches de résiliation auprès de l'ancien. La transition se fait sans interruption de couverture. Si vous êtes locataire, pensez à transmettre la nouvelle attestation à votre bailleur dans les meilleurs délais.
Certains contrats historiques (plus de 5 ans sans révision) sont parfois 30 à 50 % plus chers que les offres actuelles du marché. Un comparateur d'assurance permet d'identifier rapidement les écarts et de négocier ou changer en toute légalité.
Réduire le prix sans sacrifier les garanties
Plusieurs leviers permettent de baisser la facture de votre assurance appartement sans rogner sur la couverture réelle :
- Augmenter légèrement la franchise : passer de 150 à 300 € de franchise peut réduire la prime de 15 à 20 %, un calcul rentable si vous n'avez pas de sinistre fréquent.
- Regrouper vos contrats : auto + habitation + santé chez le même assureur donne souvent droit à une remise de 10 à 15 %.
- Installer un système de sécurité : une alarme connectée ou une serrure certifiée A2P peuvent justifier une réduction tarifaire.
- Payer à l'année : le prélèvement annuel est souvent 5 à 8 % moins cher que le mensuel (économie de frais de gestion).
- Éviter les garanties inutiles : la garantie piscine dans un appartement au 5e étage, la garantie jardin sans balcon… relisez les options activées dans votre contrat.
Pour une vision plus large de vos options d'assurance et de leur fonctionnement, notre guide de définition décrypte chaque notion clé du vocabulaire assurantiel.
Déclarer un sinistre : les gestes dans les 48 heures
Un sinistre survient rarement au bon moment. Voici la marche à suivre pour maximiser vos chances d'indemnisation rapide :
- Sécuriser les lieux : coupez l'eau, l'électricité ou le gaz si nécessaire. Ne touchez à rien qui puisse servir de preuve.
- Prévenir votre assureur sous 5 jours ouvrés (2 jours pour un vol, immédiatement pour une catastrophe naturelle). La plupart des assureurs acceptent la déclaration en ligne ou par téléphone.
- Documenter les dégâts : photos, vidéos, factures d'achat des biens endommagés. Plus les preuves sont complètes, plus l'indemnisation sera juste.
- Conserver les objets endommagés : ne jetez rien avant le passage de l'expert (si celui-ci est mandaté).
- Remplir le constat amiable de dégât des eaux : en cas de sinistre impliquant un voisin ou la copropriété, ce formulaire est indispensable pour la prise en charge.
Le délai de déclaration est un piège classique. Passé le délai légal, l'assureur peut refuser totalement ou partiellement l'indemnisation. Dès qu'un sinistre survient, déclarez-le le jour même par email ou via l'application mobile de votre assureur.
Questions fréquentes
Quel est le prix moyen d'une assurance habitation pour un appartement ?
En 2026, le prix moyen se situe entre 150 et 250 € par an pour un locataire et entre 200 et 350 € pour un propriétaire occupant. Un studio en zone rurale peut être assuré dès 80 € par an, tandis qu'un grand appartement parisien en formule premium peut dépasser 500 €. La surface, la localisation et le niveau de franchise sont les trois variables qui influencent le plus le tarif.
Qui doit assurer un appartement en location ?
Le locataire d'un logement non meublé est légalement tenu de souscrire au minimum une assurance risques locatifs. Pour un meublé, l'obligation dépend du bail. Le propriétaire bailleur doit souscrire une assurance PNO (propriétaire non occupant) obligatoire en copropriété. Les deux assurances ne se substituent pas : elles couvrent des risques différents et complémentaires.
Quels documents faut-il pour assurer un appartement ?
Vous aurez besoin de votre bail ou titre de propriété, d'une pièce d'identité, d'un RIB, de la surface habitable du logement et du nombre de pièces principales. Un inventaire des biens de valeur (bijoux, matériel informatique) est recommandé pour ajuster les plafonds de garantie. La souscription en ligne prend 10 à 15 minutes.
Peut-on changer d'assurance habitation à tout moment ?
Oui, depuis la loi Hamon de 2014. Après un an de contrat, vous pouvez résilier sans frais ni pénalité avec un préavis d'un mois. Le nouvel assureur se charge des démarches de résiliation. La transition se fait sans interruption de couverture.
L'assurance habitation couvre-t-elle la location Airbnb ?
Pas automatiquement. La plupart des contrats standard excluent la location saisonnière. Vous devez informer votre assureur et souscrire une extension de garantie (30 à 80 € par an). Les plateformes comme Airbnb offrent une garantie hôte complémentaire, mais elle ne remplace pas votre propre couverture.
Quelle est la franchise habituelle en assurance habitation ?
La franchise standard se situe entre 150 et 300 € par sinistre. La franchise catastrophe naturelle est fixée par la loi à 380 € (1 520 € pour la sécheresse). Choisir une franchise plus élevée (400-500 €) permet de réduire la prime annuelle de 15 à 20 %, un choix pertinent si vous n'avez pas de sinistres fréquents.