
Comparateur assurance : comment bien choisir son offre
Auto, habitation, mutuelle : apprenez à utiliser un comparateur d'assurance efficacement, évitez les pièges et économisez jusqu'à 300 € par an.

À quoi sert un comparateur d'assurance
Un comparateur d'assurance est un outil en ligne qui confronte les offres de dizaines d'assureurs sur la base de critères identiques : prix, garanties, franchises, plafonds d'indemnisation. En quelques minutes, il permet d'obtenir une vision synthétique du marché sans devoir contacter chaque compagnie individuellement. Le principe est simple : vous renseignez votre profil (véhicule, logement, situation familiale, antécédents) et l'outil interroge simultanément les bases tarifaires de ses partenaires.
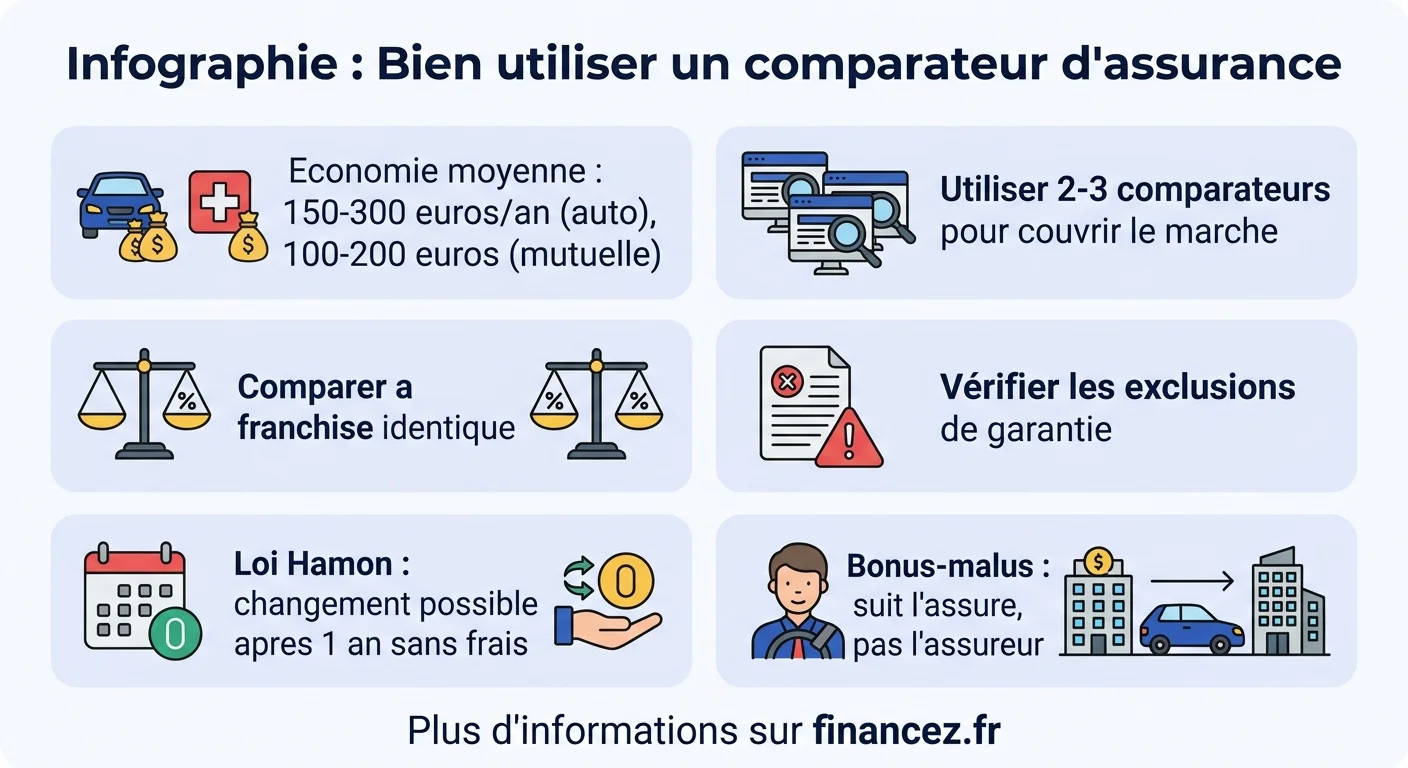
En 2026, plus de 4 millions de Français utilisent un comparateur chaque mois pour leur assurance auto, leur mutuelle santé ou leur assurance habitation. L'économie moyenne constatée après changement via comparateur se situe entre 150 et 300 € par an sur l'assurance auto, et entre 100 et 200 € sur la mutuelle. Ces outils ont profondément modifié le rapport de force entre assurés et assureurs en rendant le marché plus transparent.
Mais tous les comparateurs ne se valent pas, et savoir les utiliser correctement fait la différence entre une bonne affaire et un choix regretté.
Comment fonctionne un comparateur d'assurance
Le mécanisme repose sur trois étapes techniques que l'utilisateur ne voit pas forcément.
Collecte du profil : le formulaire recueille les informations nécessaires au calcul de la prime, âge, situation professionnelle, antécédents (sinistres, bonus-malus pour l'auto), caractéristiques du bien à assurer. Plus le profil est détaillé, plus les résultats sont précis. Mentir ou omettre des informations peut entraîner une nullité du contrat en cas de sinistre.
Interrogation des bases tarifaires : le comparateur transmet ces données aux assureurs partenaires via des API (interfaces de programmation). Chaque assureur calcule son tarif selon ses propres algorithmes actuariels. Le temps de réponse est quasi instantané, quelques secondes tout au plus.
Classement et affichage : les résultats sont présentés sous forme de tableau ou de liste, généralement triés par prix croissant. Les garanties sont standardisées pour permettre une comparaison juste. L'utilisateur peut ensuite affiner ses critères (niveau de franchise, garanties optionnelles, mode de paiement) pour personnaliser les résultats.
Le comparateur se rémunère par des commissions versées par les assureurs lorsqu'un utilisateur souscrit via la plateforme. Ce modèle économique n'affecte pas le prix final payé par l'assuré, le tarif est le même que si vous souscriviez directement auprès de l'assureur.
Les différents types de comparateurs
Le terme comparateur d'assurance recouvre des réalités différentes selon le type de contrat comparé et le positionnement de la plateforme.
Comparateurs auto et moto
C'est le segment le plus développé. Les comparateurs auto confrontent les offres d'une vingtaine d'assureurs sur la base du véhicule, du conducteur, de son historique de sinistres et de son bonus-malus. L'assurance auto étant obligatoire, ce marché génère un volume de comparaisons considérable. Les comparateurs moto fonctionnent sur le même principe avec des spécificités liées à la cylindrée et au type de deux-roues.
Comparateurs habitation
L'assurance habitation est obligatoire pour les locataires et fortement recommandée pour les propriétaires. Les comparateurs évaluent les offres selon la surface du logement, sa localisation, le nombre de pièces, la valeur du mobilier et les garanties souhaitées (vol, dégâts des eaux, catastrophes naturelles).
Comparateurs mutuelle santé
Ces outils comparent les complémentaires santé sur la base de cinq postes de remboursement : soins courants, hospitalisation, optique, dentaire et audioprothèses. La loi ANI rend la mutuelle obligatoire pour les salariés du privé, mais les travailleurs indépendants et les retraités ont tout intérêt à comparer régulièrement leurs options.
Comparateurs assurance vie et épargne
Plus récents, ces comparateurs se concentrent sur les frais de gestion, les performances historiques des fonds en euros et des unités de compte, et la qualité du service client. L'assurance vie étant un placement de long terme, la comparaison porte davantage sur les caractéristiques du contrat que sur le seul tarif.
Comparateurs professionnels
Dédiés aux entreprises et aux indépendants, ils comparent les RC Pro, les multirisques professionnelles et les assurances décennales. Les critères incluent le chiffre d'affaires, le secteur d'activité et le nombre de salariés.
Les critères essentiels pour comparer efficacement
Le prix ne doit jamais être le seul critère de décision. Une assurance moins chère avec des garanties insuffisantes coûte bien plus cher le jour du sinistre. Voici les points à vérifier systématiquement.
Le niveau de franchise : c'est le montant qui reste à votre charge en cas de sinistre. Une franchise basse signifie un meilleur remboursement mais une prime plus élevée. Comparez les offres à franchise identique pour que la comparaison ait du sens.
Les plafonds de garantie : chaque garantie a un plafond d'indemnisation. Vérifiez qu'il couvre vos besoins réels : un plafond de 5 000 € en vol ne suffit pas si votre mobilier vaut 15 000 €.
Les exclusions de garantie : ce sont les situations dans lesquelles l'assureur ne vous indemnise pas. Elles figurent dans les conditions générales et varient énormément d'un contrat à l'autre. Les exclusions les plus fréquentes concernent les catastrophes naturelles sans arrêté, les dommages intentionnels et les activités à risque.
Les délais de carence : certains contrats imposent un délai avant que les garanties ne prennent effet. C'est fréquent en mutuelle santé (1 à 6 mois pour l'optique et le dentaire) et en assurance emprunteur.
La qualité du service client : temps de traitement des sinistres, facilité de déclaration en ligne, disponibilité téléphonique. Les avis clients et les classements indépendants (comme celui du magazine Capital) donnent une indication fiable sur ce critère souvent négligé.
L'assurance la moins chère n'est pas nécessairement la meilleure. Le vrai critère de comparaison, c'est le rapport entre le prix payé et le niveau de protection obtenu en cas de sinistre.
Les pièges à éviter quand on utilise un comparateur
Les comparateurs sont des outils puissants, mais ils ne sont pas exempts de biais. Connaître leurs limites permet de les utiliser avec discernement.
Le panel incomplet : aucun comparateur ne référence la totalité des assureurs du marché. Les mutuelles régionales, certains assureurs directs et les courtiers indépendants sont rarement présents. Utiliser deux ou trois comparateurs différents donne une vision plus complète du marché.
Le tri par prix par défaut : la plupart des plateformes affichent les résultats du moins cher au plus cher. Cela pousse à choisir le premier résultat sans examiner les garanties. Prenez le temps de comparer les deuxième et troisième propositions, la différence de prix est souvent minime mais les garanties peuvent être nettement meilleures.
Les garanties optionnelles non cochées : pour afficher des prix attractifs, certains comparateurs désactivent par défaut des garanties importantes (assistance 0 km, protection juridique, garantie du conducteur). Vérifiez que votre simulation inclut toutes les garanties dont vous avez réellement besoin.
La pression commerciale post-comparaison : après une simulation, vous recevrez des appels et des emails de la part des assureurs. C'est le modèle économique du comparateur. Si cela vous dérange, utilisez une adresse email dédiée et un numéro de téléphone secondaire.
Les promotions temporaires : certaines offres affichées sont des tarifs promotionnels valables la première année seulement. Vérifiez le tarif en année 2 pour éviter une hausse brutale après 12 mois.
Quand et comment changer d'assurance
La loi Hamon (2015) permet de résilier un contrat d'assurance auto ou habitation à tout moment après un an d'engagement, sans frais ni pénalité. Le nouvel assureur se charge de toutes les démarches de résiliation, il suffit de souscrire le nouveau contrat.
Pour les mutuelles santé, la résiliation infra-annuelle est possible depuis le 1er décembre 2020 après un an de contrat. Là encore, le nouvel organisme gère la transition pour garantir une couverture sans interruption.
Les moments propices pour comparer et changer :
- À la réception de l'avis d'échéance : votre assureur vous envoie un courrier 1 à 2 mois avant la date anniversaire avec le nouveau tarif. C'est le signal pour lancer une comparaison.
- Après un changement de situation : déménagement, achat d'un nouveau véhicule, mariage, naissance. Chaque événement peut modifier vos besoins et votre tarif.
- En cas de hausse injustifiée : si votre prime augmente sans sinistre ni changement de profil, vous avez probablement intérêt à comparer les offres du marché.
- Tous les 2-3 ans par principe : les algorithmes tarifaires évoluent constamment. Un assureur compétitif il y a trois ans ne l'est peut-être plus aujourd'hui.
Le bonus-malus suit l'assuré, pas l'assureur. Changer de compagnie ne remet pas votre coefficient à zéro, vous conservez l'intégralité de votre bonus accumulé.
Comparateur d'assurance auto : les spécificités
L'assurance auto représente le plus gros volume de comparaisons en France. Les critères spécifiques incluent :
Le coefficient bonus-malus (CRM) : chaque année sans sinistre responsable réduit votre coefficient de 5 %. Après 13 ans sans sinistre, vous atteignez le bonus maximal de 0, 50, soit une réduction de 50 % sur la prime de référence. Ce coefficient est le facteur le plus influent sur le prix.
La formule de garantie : trois niveaux principaux existent. Le tiers (responsabilité civile seule) est le minimum légal. Le tiers étendu ajoute le vol, l'incendie et le bris de glace. Le tous risques couvre également les dommages à votre véhicule, même en cas d'accident responsable. Le choix dépend principalement de la valeur résiduelle du véhicule : un tous risques n'a pas de sens sur une voiture de plus de 10 ans valant moins de 5 000 €.
L'assistance et la garantie conducteur : souvent négligées, ces garanties sont pourtant essentielles. L'assistance 0 km vous dépanne même devant chez vous. La garantie conducteur couvre vos propres blessures en cas d'accident responsable, sans elle, vos frais médicaux restent à votre charge. Comprenez bien les bases de votre contrat grâce à notre guide de définition de l'assurance.
Comparateur mutuelle santé : ce qu'il faut vérifier
La comparaison des mutuelles est plus complexe que celle des assurances auto car les postes de remboursement sont nombreux et les niveaux de couverture très variables.
Optique : vérifiez le montant remboursé pour les montures et les verres progressifs. La réforme 100 % Santé garantit un panier de soins sans reste à charge, mais les montures et verres haut de gamme restent à votre charge au-delà du remboursement Sécu + mutuelle.
Dentaire : les couronnes, bridges et implants représentent les postes les plus coûteux. Un implant coûte entre 1 500 et 2 500 € avec très peu de prise en charge par la Sécurité sociale. Vérifiez le plafond annuel de remboursement dentaire dans chaque offre.
Hospitalisation : chambre particulière, forfait journalier, dépassements d'honoraires. Si vous consultez régulièrement des spécialistes en secteur 2, une bonne couverture des dépassements d'honoraires est prioritaire.
Médecines douces : ostéopathie, acupuncture, naturopathie. De plus en plus de mutuelles remboursent quelques séances par an (3 à 6 en moyenne), mais les plafonds varient de 20 à 60 € par séance.
| Profil | Postes prioritaires | Budget mensuel indicatif |
|---|---|---|
| Jeune actif (25-35 ans) | Soins courants, optique basique | 25-45 € |
| Famille avec enfants | Dentaire, orthodontie, optique enfants | 80-150 € |
| Senior (60+ ans) | Hospitalisation, audioprothèses, dentaire lourd | 100-200 € |
| Indépendant/freelance | Couverture large, indemnités journalières | 50-120 € |
Les alternatives aux comparateurs en ligne
Les comparateurs ne sont pas la seule option pour trouver la meilleure assurance.
Le courtier en assurance : professionnel indépendant, il analyse votre situation et négocie directement avec les assureurs. Son expertise est particulièrement utile pour les profils complexes (antécédents de sinistres, activités à risque, situations professionnelles atypiques). Sa rémunération provient des commissions versées par l'assureur retenu, ses services sont gratuits pour l'assuré.
Les associations de consommateurs : UFC-Que Choisir et 60 Millions de Consommateurs publient régulièrement des classements d'assureurs basés sur des critères objectifs (rapport garanties/prix, satisfaction client, gestion des sinistres). Ces analyses, plus approfondies qu'un comparateur, aident à départager des offres proches.
La négociation directe : si vous avez plusieurs contrats chez le même assureur (auto + habitation + santé), une négociation groupée peut aboutir à des remises de 10 à 20 %. Présentez les devis obtenus via comparateur comme base de négociation.
Pour optimiser globalement vos finances, notamment en matière de fiscalité et de placements financiers, une vision d'ensemble de vos dépenses, y compris les assurances, permet de dégager des marges de manœuvre insoupçonnées.
Utiliser un comparateur ne dispense pas de lire les conditions générales. Les 10 minutes investies dans cette lecture peuvent vous éviter un refus d'indemnisation qui coûte plusieurs milliers d'euros.
Données personnelles et comparateurs : ce que dit la loi
Pour fonctionner, un comparateur collecte des données personnelles sensibles : âge, adresse, revenus, état de santé (pour les mutuelles), historique de sinistres. Le RGPD encadre strictement cette collecte.
Les comparateurs doivent obtenir votre consentement explicite avant de transmettre vos données aux assureurs partenaires. Vous avez le droit de demander la suppression de vos données à tout moment. Vérifiez que le site affiche une politique de confidentialité claire et qu'il est enregistré à l'ORIAS (registre des intermédiaires en assurance).
Astuce pratique : utilisez une adresse email dédiée à vos comparaisons d'assurance. Cela permet de canaliser les sollicitations commerciales sans polluer votre boîte principale.
Questions fréquentes
Quel est le meilleur comparateur d'assurance ?
Il n'existe pas de comparateur unique qui référence tous les assureurs. Les plateformes les plus utilisées en France couvrent chacune 15 à 30 assureurs partenaires. Pour une vision complète du marché, il est recommandé d'utiliser deux ou trois comparateurs différents et de comparer les résultats obtenus.
Les comparateurs d'assurance sont-ils gratuits ?
Oui, l'utilisation est entièrement gratuite pour l'assuré. Les comparateurs se rémunèrent par des commissions versées par les assureurs lorsqu'un utilisateur souscrit via leur plateforme. Le tarif proposé est identique à celui que vous obtiendriez en souscrivant directement auprès de l'assureur.
Quelle est l'assurance la moins chère du marché ?
Le tarif dépend entièrement de votre profil : âge, bonus-malus, type de véhicule ou de logement, historique de sinistres. Il n'existe pas d'assureur systématiquement le moins cher pour tous les profils. C'est précisément l'intérêt du comparateur : identifier l'offre la plus compétitive pour votre situation spécifique.
Peut-on changer d'assurance à tout moment ?
Oui, grâce à la loi Hamon (2015) pour l'auto et l'habitation, et à la résiliation infra-annuelle (2020) pour les mutuelles santé. La seule condition est d'avoir au moins un an d'ancienneté dans le contrat en cours. Le nouvel assureur se charge de la résiliation.
Comment savoir si j'ai du bonus ou du malus ?
Votre coefficient de bonus-malus figure sur votre relevé d'information, que vous pouvez demander gratuitement à votre assureur actuel. Ce document détaille votre historique de sinistres sur les 5 dernières années et votre coefficient actuel. Il est indispensable pour obtenir un devis précis chez un autre assureur.
Les comparateurs transmettent-ils mes données personnelles ?
Oui, mais uniquement avec votre consentement et dans le cadre du RGPD. Vos informations sont transmises aux assureurs partenaires pour calculer un tarif personnalisé. Vous pouvez demander la suppression de vos données à tout moment. Vérifiez que le comparateur est enregistré à l'ORIAS.
Quand faut-il comparer ses assurances ?
À chaque réception d'avis d'échéance, après un changement de situation (déménagement, nouveau véhicule, naissance), en cas de hausse de prime injustifiée, et par principe tous les 2 à 3 ans. Les algorithmes tarifaires évoluent constamment et un assureur compétitif il y a trois ans peut ne plus l'être.