
Fiscalité TVA : mécanismes, taux et calculs expliqués simplement
Taux applicables, mécanisme de déduction, régimes spéciaux et obligations : la fiscalité TVA des entreprises décryptée pour 2026.

La TVA est l'impôt que tout le monde paie sans jamais y penser. À chaque achat, à chaque facture, elle est là, représentant à elle seule plus de 50 % des recettes fiscales de l'État français. Pourtant, ses mécanismes restent flous pour une majorité de contribuables, d'entrepreneurs et même de créateurs d'entreprise. Qui la collecte, qui la paie vraiment, comment se calcule le montant à reverser à l'administration ?
Ce guide démonte la mécanique complète de la fiscalité TVA en 2026 : les quatre taux en vigueur, le système de déduction, les régimes déclaratifs et les erreurs qui coûtent cher. Que vous soyez salarié curieux, auto-entrepreneur ou dirigeant de PME, vous trouverez ici les réponses concrètes aux questions que la plupart des guides survolent. Pour le contexte plus large de la fiscalité des entreprises, notre article sur la fiscalité d'entreprise couvre les autres impôts et régimes applicables.
La TVA en 30 secondes : un impôt sur la consommation, pas sur le bénéfice
La taxe sur la valeur ajoutée fonctionne sur un principe simple mais souvent mal compris : c'est le consommateur final qui paie, mais c'est l'entreprise qui collecte et reverse. L'entreprise n'est qu'un intermédiaire fiscal, elle encaisse la TVA sur ses ventes (TVA collectée) et la déduit sur ses achats (TVA déductible). La différence est reversée à l'État.
Concrètement, quand un boulanger vend une baguette à 1,10 euro TTC, il collecte 5, 8 centimes de TVA (au taux de 5,5 %). Mais il a lui-même payé de la TVA sur sa farine, son énergie, son four. Il ne reverse que la différence entre ce qu'il a collecté et ce qu'il a payé. C'est le mécanisme de neutralité fiscale qui fait la force de la TVA : l'impôt ne pèse sur aucun maillon intermédiaire de la chaîne de production.
Ce système existe depuis 1954, c'est une invention française, reprise depuis par plus de 170 pays dans le monde. Son efficacité tient à sa simplicité mécanique et à la difficulté de la frauder (chaque entreprise de la chaîne a intérêt à déclarer ses achats pour déduire la TVA).
Les 4 taux de TVA en France en 2026
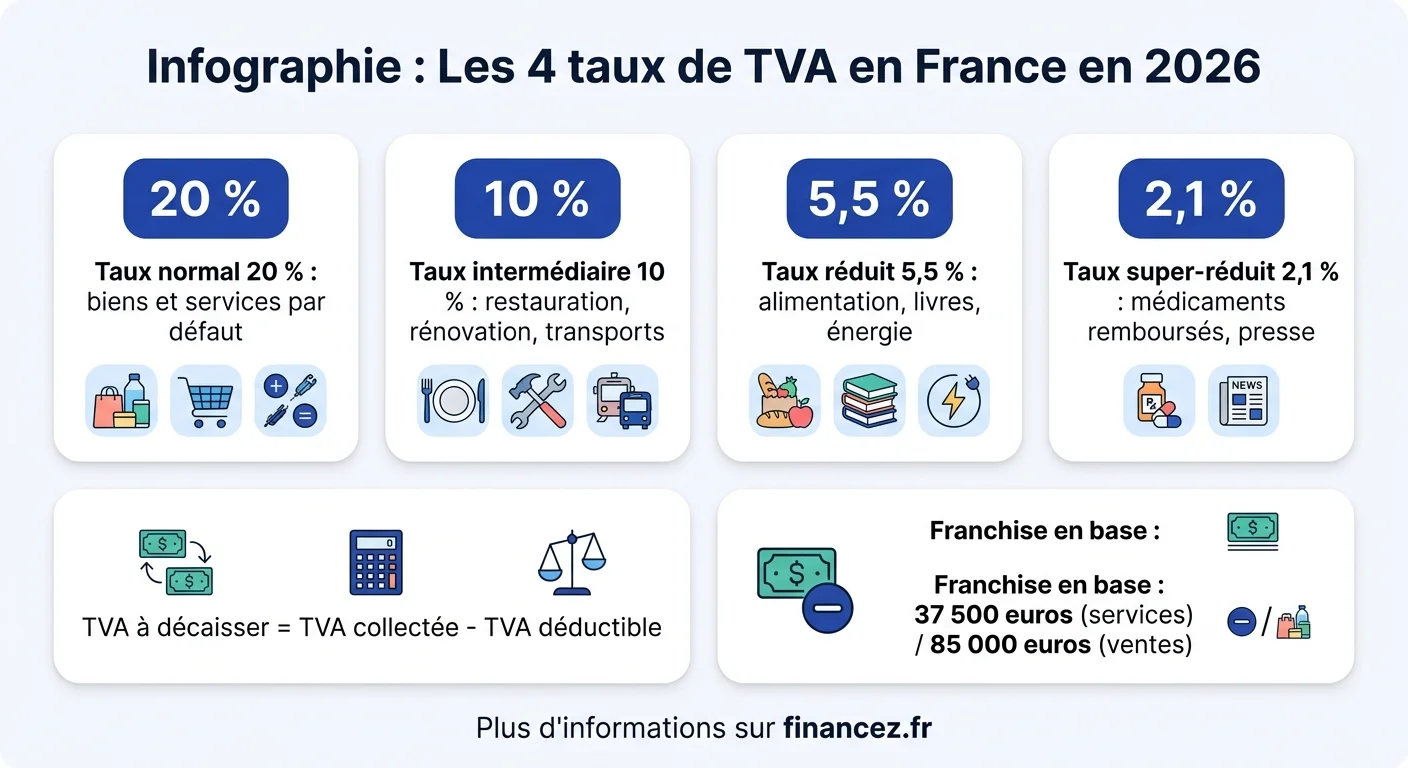
La France applique quatre taux distincts, chacun correspondant à une catégorie de biens ou services :
| Taux | Application | Exemples concrets |
|---|---|---|
| 20 % (normal) | Tous biens et services par défaut | Électronique, vêtements, services aux entreprises, carburant |
| 10 % (intermédiaire) | Restauration, travaux de rénovation, transports | Repas au restaurant, rénovation logement +2 ans, train, taxi |
| 5,5 % (réduit) | Produits de première nécessité | Alimentation, livres, abonnement énergie, travaux de rénovation énergétique |
| 2,1 % (super-réduit) | Cas très spécifiques | Médicaments remboursés, presse écrite, redevance TV |
Le piège le plus courant : confondre le taux qui s'applique à une opération. La restauration sur place (manger au restaurant) est à 10 %, mais la vente à emporter de produits alimentaires est à 5,5 %. Un même sandwich change de taux selon que vous le mangez sur place ou que vous l'emportez. Les boissons alcoolisées restent à 20 % dans les deux cas.
Calculez votre TVA en un clic
TVA collectée vs TVA déductible : le cœur du mécanisme
Le système de la TVA repose sur deux flux qui se compensent à chaque étape de la chaîne économique :
- TVA collectée : la TVA que vous facturez à vos clients sur vos ventes. Vous la collectez pour le compte de l'État, ce n'est pas votre argent, même s'il transite par votre compte bancaire.
- TVA déductible : la TVA que vous avez payée sur vos achats professionnels (fournitures, matériel, services, loyers). Vous avez le droit de la récupérer en la déduisant de votre TVA collectée.
La TVA à décaisser (celle que vous reversez réellement à l'État) est la différence :
TVA à décaisser = TVA collectée, TVA déductible
Si votre TVA déductible dépasse votre TVA collectée (cas fréquent lors d'un investissement important), vous êtes en crédit de TVA. L'État vous doit de l'argent. Vous pouvez soit reporter ce crédit sur les déclarations suivantes, soit demander un remboursement. Pour comprendre l'impact de ces mécanismes sur la gestion globale d'une entreprise, notre lexique des termes financiers peut vous aider.
Franchise en base : les seuils pour être exempté
Tous les professionnels ne facturent pas la TVA. Le régime de la franchise en base exempte les petites structures sous certains seuils de chiffre d'affaires. En 2026, les seuils applicables sont :
- Prestations de services : franchise jusqu'à 37 500 euros de CA annuel (seuil majoré : 41 250 euros pour le dépassement ponctuel).
- Ventes de marchandises : franchise jusqu'à 85 000 euros de CA annuel (seuil majoré : 93 500 euros).
- Professions libérales réglementées : mêmes seuils que les prestations de services.
L'avantage : vos prix sont mécaniquement plus compétitifs face aux concurrents assujettis (vous ne facturez pas de TVA). L'inconvénient majeur : vous ne récupérez pas non plus la TVA sur vos achats. Pour un consultant qui achète peu de matériel, la franchise est souvent avantageuse. Pour un e-commerçant qui achète des stocks, l'assujettissement est généralement préférable.
Attention au piège de l'année de dépassement : si vous franchissez le seuil majoré (41 250 ou 93 500 euros), vous devenez redevable de la TVA rétroactivement à partir du premier jour du mois de dépassement, pas du 1er janvier suivant. Cela signifie que vous devez refacturer la TVA à vos clients sur toutes les factures du mois en cours, une situation délicate à gérer.
Les trois régimes de déclaration : réel normal, réel simplifié, mini-réel
Le régime de déclaration détermine la fréquence à laquelle vous déclarez et payez votre TVA. Il dépend de votre chiffre d'affaires et de votre montant annuel de TVA exigible :
Régime réel simplifié (le plus courant pour les PME) :
- CA inférieur à 840 000 euros (ventes) ou 254 000 euros (services)
- TVA annuelle inférieure à 15 000 euros
- Deux acomptes semestriels (juillet et décembre) + une déclaration annuelle CA12
- Avantage : moins de paperasse, trésorerie prévisible
Régime réel normal :
- Au-delà des seuils ci-dessus ou sur option
- Déclaration mensuelle CA3 (ou trimestrielle si TVA annuelle inférieure à 4 000 euros)
- Plus contraignant mais plus précis, recommandé pour les entreprises avec une forte saisonnalité
Mini-réel (peu connu mais stratégique) :
- Permet de rester au régime simplifié pour l'impôt sur les bénéfices tout en passant au réel normal pour la TVA
- Utile quand on a un crédit de TVA récurrent et qu'on veut le récupérer plus vite (mensuellement au lieu d'attendre la déclaration annuelle)
TVA intracommunautaire : achats et ventes dans l'UE
Les échanges de biens et services au sein de l'Union européenne obéissent à des règles spécifiques qui déroutent beaucoup d'entrepreneurs. Le principe de base : la TVA est due dans le pays de destination, pas dans le pays d'origine.
Pour les ventes de biens B2B (à un professionnel identifié à la TVA dans un autre État membre), la facture est émise HT avec la mention "Exonération de TVA, article 262 ter-I du CGI". L'acheteur auto-liquide la TVA dans son pays. Vous devez déclarer ces opérations sur la Déclaration Européenne de Services (DES) ou la Déclaration d'Échanges de Biens (DEB).
Pour les ventes B2C (à des particuliers dans l'UE), le système OSS (One-Stop Shop) s'applique au-delà de 10 000 euros de ventes annuelles intra-UE. Vous facturez la TVA du pays du client et la reversez via le guichet unique en France plutôt que de vous immatriculer dans chaque pays.
Le numéro de TVA intracommunautaire (format FR + 2 chiffres de clé + 9 chiffres de SIREN) est obligatoire pour toute entreprise assujettie. Vérifiez systématiquement le numéro de TVA de vos partenaires européens via le système VIES de la Commission européenne, c'est votre responsabilité de prouver que vous avez vérifié la validité du numéro en cas de contrôle.
TVA déductible : les conditions pour récupérer
Toute TVA payée sur un achat professionnel n'est pas automatiquement récupérable. Quatre conditions doivent être réunies simultanément pour exercer votre droit à déduction :
- La dépense est engagée pour les besoins de l'activité. Un achat mixte (professionnel et personnel) ne donne droit qu'à une déduction au prorata de l'usage professionnel.
- La TVA figure sur une facture conforme. Pas de facture, pas de déduction, même si vous avez le ticket de caisse. La facture doit mentionner le montant HT, le taux et le montant de TVA, et le numéro de TVA du fournisseur.
- La TVA est exigible chez le fournisseur. Si votre fournisseur est en franchise de base, il ne facture pas de TVA et vous n'avez rien à déduire.
- La dépense ne fait pas l'objet d'une exclusion légale. Certaines catégories sont exclues du droit à déduction même si elles sont professionnelles.
Exclusions courantes du droit à déduction :
- Hébergement (hôtel) pour le dirigeant ou les salariés
- Véhicules de tourisme (sauf pour les taxis, VTC, auto-écoles)
- Carburant essence (récupérable à 80 % pour les véhicules de tourisme, 100 % pour le gazole des utilitaires)
- Cadeaux clients de plus de 73 euros TTC par an et par bénéficiaire
Erreurs fréquentes et contrôle fiscal TVA
La TVA est le premier motif de redressement fiscal en France. Les erreurs les plus sanctionnées ne sont pas des fraudes intentionnelles, mais des négligences administratives parfaitement évitables :
- Déduire la TVA sans facture conforme : un simple ticket de caisse ou un email de confirmation ne suffit pas. Exigez systématiquement une facture avec les mentions obligatoires.
- Mauvais taux appliqué : facturer à 5,5 % un service qui relève du 10 % ou du 20 % constitue une insuffisance de déclaration. L'administration applique une majoration de 10 % en plus de la TVA manquante.
- Oublier l'autoliquidation sur les achats intracommunautaires : vous devez à la fois déclarer la TVA collectée ET la TVA déductible. Oublier le volet collecté crée un différentiel que l'administration repère facilement par recoupement.
- Dépasser les seuils de franchise sans le signaler : le dépassement vous rend redevable de la TVA, et l'administration peut redresser rétroactivement.
- Récupérer la TVA sur des dépenses exclues : l'hôtel du séminaire d'entreprise, le carburant du véhicule de fonction, ces tentatives de déduction sont systématiquement rejetées en contrôle.
En cas de contrôle, le délai de prescription est de 3 ans (la TVA déclarée en 2026 peut être contrôlée jusqu'au 31 décembre 2029). Conservez toutes vos factures et justificatifs pendant au minimum 6 ans pour être tranquille. Suivez nos actualités fiscales pour rester informé des derniers changements réglementaires.
Impact de la TVA sur votre pouvoir d'achat
En tant que consommateur, la TVA pèse plus lourd qu'on ne le croit. Sur un salaire net de 2 000 euros dépensé intégralement, environ 330 euros partent en TVA (taux moyen pondéré d'environ 16,5 % du budget des ménages, entre alimentation à 5,5 % et achats courants à 20 %).
Sur une année, un ménage français avec un revenu médian paie environ 4 000 euros de TVA. C'est plus que l'impôt sur le revenu pour la majorité des foyers. La TVA est souvent qualifiée d'impôt régressif car elle pèse proportionnellement plus sur les revenus modestes : quelqu'un qui dépense 100 % de ses revenus paie plus de TVA (en proportion) que quelqu'un qui en épargne 30 %. Pour mieux comprendre comment les prélèvements affectent vos revenus, consultez notre article sur la fiscalité du salaire.
Les taux réduits sur l'alimentation (5,5 %) et les produits de première nécessité visent justement à atténuer cet effet régressif. C'est aussi pourquoi toute discussion politique sur un relèvement du taux normal de TVA suscite immédiatement un débat sur le pouvoir d'achat.
La TVA a rapporté 198 milliards d'euros à l'État français en 2025, soit plus que l'impôt sur le revenu (93 milliards) et l'impôt sur les sociétés (72 milliards) réunis. C'est la première recette fiscale du pays, et de loin.
TVA et auto-entrepreneur : ce qu'il faut savoir en 2026
Le statut d'auto-entrepreneur (ou micro-entrepreneur) bénéficie par défaut de la franchise en base de TVA. Vous ne facturez pas la TVA et ne la récupérez pas sur vos achats. Vos factures doivent porter la mention "TVA non applicable, article 293 B du CGI".
Mais dès que votre chiffre d'affaires dépasse les seuils (37 500 euros pour les services, 85 000 euros pour les ventes), vous basculez dans le régime de TVA classique. Ce passage change profondément votre gestion :
- Vos prix doivent intégrer la TVA, si vous augmentez vos prix TTC, vous perdez en compétitivité face aux concurrents en franchise. Si vous les maintenez, votre marge brute baisse de 16 à 20 %.
- Vous devez tenir une comptabilité de TVA (entrées et sorties), produire des déclarations régulières et reverser la TVA collectée.
- En contrepartie, vous récupérez la TVA sur vos achats professionnels, un avantage significatif si vous achetez du matériel, des fournitures ou des prestations de service.
L'option volontaire pour la TVA est possible même sous les seuils. Elle est intéressante si vos clients sont des entreprises assujetties (elles déduisent votre TVA, donc votre prix TTC ne change rien pour elles) et si vous avez des investissements importants à réaliser (récupération de la TVA sur les achats).
Questions fréquentes
Comment calculer la TVA sur un prix HT ?
Multipliez le montant HT par le taux de TVA applicable. Pour un montant de 500 euros HT avec une TVA à 20 % : 500 x 0, 20 = 100 euros de TVA. Le montant TTC sera de 600 euros. Pour les autres taux : 500 x 0, 10 = 50 euros (taux 10 %) ou 500 x 0, 055 = 27, 50 euros (taux 5,5 %).
Comment calculer le HT à partir du TTC ?
Divisez le montant TTC par 1 plus le taux de TVA. Pour retrouver le HT d'un montant de 1 200 euros TTC à 20 % : 1 200 / 1, 20 = 1 000 euros HT. La TVA est la différence : 1 200 - 1 000 = 200 euros. Pour le taux de 10 %, divisez par 1, 10. Pour 5,5 %, divisez par 1, 055.
Qu'est-ce que la TVA déductible ?
C'est la TVA que vous avez payée sur vos achats professionnels et que vous pouvez soustraire de la TVA collectée sur vos ventes. Par exemple, si vous collectez 2 000 euros de TVA sur vos factures clients et que vous avez payé 800 euros de TVA sur vos fournisseurs, vous ne reversez que 1 200 euros à l'État. La TVA déductible nécessite une facture conforme avec les mentions obligatoires.
Quels sont les seuils de franchise en base de TVA en 2026 ?
En 2026, les seuils de franchise en base sont de 37 500 euros de chiffre d'affaires annuel pour les prestations de services et professions libérales, et de 85 000 euros pour les ventes de marchandises. Les seuils majorés (déclenchant l'assujettissement immédiat en cas de dépassement) sont respectivement de 41 250 euros et 93 500 euros.
Comment fonctionne la TVA intracommunautaire ?
Pour les ventes B2B entre entreprises de l'UE, la facture est émise hors taxes et l'acheteur auto-liquide la TVA dans son pays. Pour les ventes B2C au-delà de 10 000 euros annuels, le système OSS permet de facturer la TVA du pays du client et de la reverser via un guichet unique en France, évitant les immatriculations multiples.
Un auto-entrepreneur doit-il payer la TVA ?
Non, par défaut, un auto-entrepreneur bénéficie de la franchise en base et ne facture pas la TVA, tant que son chiffre d'affaires reste sous les seuils (37 500 euros pour les services, 85 000 euros pour les ventes). En cas de dépassement, il devient redevable et doit facturer la TVA à ses clients. Il peut aussi opter volontairement pour la TVA si ses clients sont des entreprises.
Combien de temps conserver ses factures pour la TVA ?
Le délai de prescription fiscale pour la TVA est de 3 ans, mais l'administration recommande de conserver les pièces justificatives pendant 6 ans. En cas de procédure judiciaire, le délai peut être étendu à 10 ans. Conservez toutes vos factures d'achat et de vente, les déclarations de TVA et les relevés bancaires correspondants.