
Fiscus : du trésor impérial romain au fisc moderne
Découvrez l'histoire du fiscus, trésor de l'empereur romain qui a donné le mot fisc. Des publicains antiques à la DGFiP : 2 000 ans de fiscalité décryptés.

Fiscus : aux origines romaines du mot « fisc »
Le terme fiscus vient du latin et désignait littéralement un panier en osier utilisé pour collecter l'argent. Dans la Rome antique, ce mot a évolué pour désigner le trésor personnel de l'empereur, distinct de l'aerarium (le trésor public géré par le Sénat). Cette distinction fondamentale entre finances privées du souverain et finances publiques de l'État a façonné toute l'histoire fiscale occidentale.
Sous Auguste (27 av. J.-C. - 14 ap. J.-C.), le fiscus est devenu un véritable système de collecte et de redistribution. L'empereur percevait directement les revenus des provinces impériales, tributs, taxes douanières, revenus des mines, tandis que le Sénat conservait la gestion de l'aerarium alimenté par les provinces sénatoriales. Au fil des siècles, le fiscus a progressivement absorbé l'aerarium, centralisant tout le pouvoir financier entre les mains du pouvoir exécutif.
Aujourd'hui, le mot « fisc » en français dérive directement de ce fiscus romain. Quand nous parlons de l'administration fiscale, de fiscalité ou de pression fiscale, nous utilisons un vocabulaire vieux de deux millénaires. Comprendre cette étymologie éclaire les mécanismes profonds de notre système fiscal contemporain.
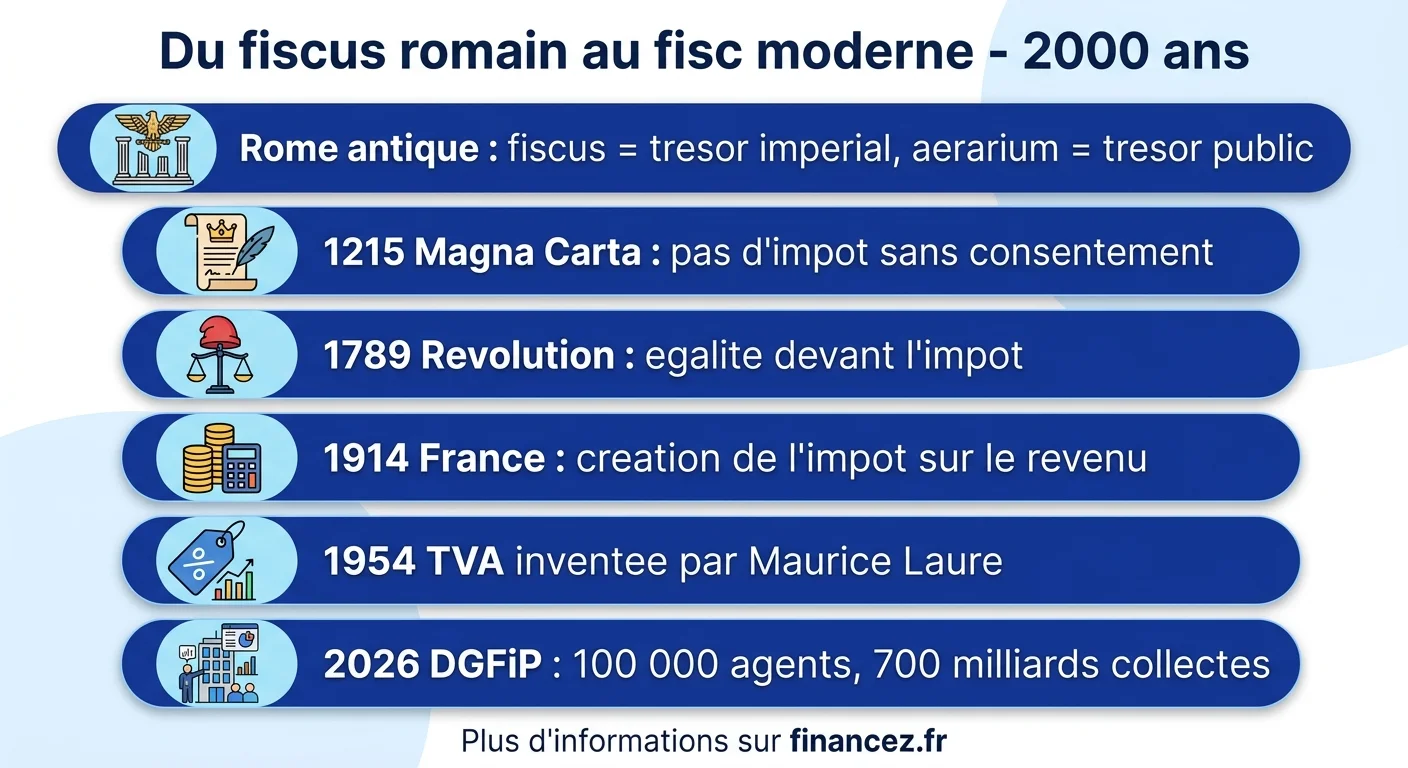
Du fiscus romain au fisc moderne : 2 000 ans d'évolution
L'évolution du fiscus vers les administrations fiscales modernes n'a pas été linéaire. Voici les grandes étapes de cette transformation :
L'Empire romain (Ier-Ve siècle) :
Le fiscus collecte tributs, taxes sur les ventes (centesima rerum venalium, ancêtre de la TVA à 1 %), droits de succession (vicesima hereditatium, 5 % des héritages) et le fiscus judaicus, un impôt spécial imposé après la destruction du Temple de Jérusalem en 70. Les publicains (publicani) sont les premiers « agents du fisc », souvent des entrepreneurs privés qui collectent pour le compte de l'État.
Le Moyen Âge (Ve-XVe siècle) :
La notion de fiscus disparaît temporairement. Les rois perçoivent des redevances féodales, la dîme revient à l'Église. La Magna Carta (1215) pose le premier principe fondamental : pas d'impôt sans consentement. Ce principe, hérité du conflit entre le roi et ses barons, deviendra le socle de toutes les démocraties fiscales.
L'ère moderne (XVIe-XVIIIe siècle) :
Les monarchies créent des administrations fiscales professionnelles. En France, les intendants puis la Ferme générale (collecteurs privés) gèrent l'impôt. La Révolution de 1789 abolit les privilèges fiscaux et pose le principe d'égalité devant l'impôt, article 13 de la Déclaration des droits de l'homme.
L'ère contemporaine (XIXe-XXIe siècle) :
L'impôt sur le revenu apparaît au Royaume-Uni en 1799 (financement des guerres napoléoniennes) et en France en 1914. La TVA, inventée par Maurice Lauré en 1954, est l'innovation fiscale majeure du XXe siècle, adoptée depuis par plus de 160 pays.
Le fisc en France aujourd'hui : structure et fonctionnement
L'héritier moderne du fiscus romain est la Direction Générale des Finances Publiques (DGFiP), créée en 2008 par fusion de la Direction Générale des Impôts et de la Direction Générale de la Comptabilité Publique. Avec plus de 100 000 agents, c'est l'une des plus grandes administrations françaises.
Les missions de la DGFiP :
- Assiette et contrôle : déterminer le montant dû par chaque contribuable et vérifier les déclarations
- Recouvrement : collecter effectivement les impôts et taxes (plus de 700 milliards d'euros par an)
- Gestion publique : tenir la comptabilité de l'État, des collectivités et des hôpitaux
- Cadastre et publicité foncière : recenser le patrimoine immobilier de la France entière
- Lutte contre la fraude : contrôles fiscaux, redressements, poursuites pénales
En 2026, la transformation numérique du fisc est quasi-totale : déclaration pré-remplie, prélèvement à la source, facturation électronique obligatoire pour les entreprises. Le fisc dispose aujourd'hui de capacités d'analyse de données que les publicains romains n'auraient même pas pu imaginer, intelligence artificielle pour détecter les anomalies, croisement automatique de fichiers, exploitation des données bancaires.
Les grands principes fiscaux hérités du fiscus
Plusieurs principes fondamentaux de la fiscalité moderne trouvent leur racine dans l'expérience du fiscus romain et ses évolutions :
1. Le consentement à l'impôt :
Né de la révolte contre le fiscus arbitraire des empereurs, ce principe est aujourd'hui inscrit dans l'article 14 de la Déclaration de 1789 : les citoyens ont le droit de « constater la nécessité de la contribution publique, de la consentir librement, d'en suivre l'emploi ». Concrètement, seul le Parlement peut créer ou modifier un impôt, pas le gouvernement seul.
2. L'égalité devant l'impôt :
Dans la Rome républicaine, les citoyens romains étaient exemptés de tribut tandis que les provinciaux payaient lourdement. Cette inégalité structurelle a été abolie par Caracalla en 212 (édit de Caracalla étendant la citoyenneté). L'article 13 de la DDHC de 1789 pose définitivement ce principe : la contribution doit être « également répartie entre tous les citoyens, en raison de leurs facultés ».
3. L'annualité budgétaire :
Les empereurs romains devaient renouveler certaines taxes chaque année. Ce principe est devenu un garde-fou démocratique : le Parlement vote annuellement la loi de finances, ce qui empêche un prélèvement permanent sans contrôle.
4. La progressivité :
Idée absente du fiscus romain (qui pratiquait des taux fixes), la progressivité est apparue au XIXe siècle. L'idée que les plus riches doivent contribuer proportionnellement davantage est aujourd'hui la norme dans la quasi-totalité des démocraties, avec des taux marginaux allant de 30 à 55 % selon les pays.
Fiscus judaicus : quand l'impôt devient outil politique
L'un des épisodes les plus révélateurs du fiscus comme instrument de pouvoir est le fiscus judaicus. Après la destruction du Temple de Jérusalem par Titus en 70 ap. J.-C. l'empereur Vespasien impose aux Juifs de l'Empire un impôt annuel de deux drachmes, le même montant qu'ils versaient auparavant volontairement pour l'entretien du Temple.
Cet impôt illustre trois mécanismes que l'on retrouve dans l'histoire fiscale moderne :
- L'impôt comme sanction : frapper financièrement un groupe après une révolte
- L'impôt comme identification : le paiement du fiscus judaicus « marquait » administrativement les Juifs dans tout l'Empire
- La détournement de recettes : l'argent destiné au Temple fut redirigé vers le temple de Jupiter Capitolin à Rome
Sous Domitien, la collecte du fiscus judaicus devint si agressive que des non-Juifs furent contrôlés physiquement pour vérifier leur circoncision. Nerva mit fin à ces abus en 96, frappant des monnaies portant l'inscription « FISCI IUDAICI CALUMNIA SUBLATA » (les abus du fiscus judaicus sont supprimés). L'impôt persista néanmoins jusqu'au IIIe siècle.
Le fiscus judaicus rappelle que l'impôt n'est jamais neutre. Au-delà de sa fonction de financement, il porte une dimension politique, sociale et parfois discriminatoire que chaque société doit surveiller.
L'aerarium vs le fiscus : une tension qui persiste
La distinction romaine entre aerarium (trésor public sous contrôle du Sénat) et fiscus (trésor impérial sous contrôle de l'empereur) trouve un écho direct dans les débats contemporains sur l'indépendance budgétaire :
| Rome antique | France contemporaine | Tension |
|---|---|---|
| Aerarium (Sénat) | Budget voté par le Parlement | Contrôle démocratique des dépenses |
| Fiscus (Empereur) | Exécutif (décrets, ordonnances) | Rapidité vs contrôle |
| Provinces sénatoriales | Budget des collectivités locales | Autonomie fiscale locale |
| Provinces impériales | Impôts nationaux | Centralisation vs décentralisation |
L'article 49-3 de la Constitution française, qui permet d'adopter un budget sans vote, est souvent critiqué comme un retour au « fiscus impérial », le pouvoir exécutif imposant ses choix financiers sans le consentement explicite de la représentation nationale. Cette analogie historique éclaire la virulence des débats budgétaires actuels.
Le fisc du futur : vers un fiscus numérique global
L'administration fiscale connaît une transformation sans précédent qui rappelle, par son ampleur, le passage du fiscus républicain au fiscus impérial :
La facturation électronique obligatoire :
À partir de 2026, toutes les entreprises françaises devront émettre et recevoir des factures sous format électronique normalisé. Le fisc aura accès en temps réel aux transactions commerciales, un niveau de visibilité que même les publicains romains les plus zélés n'atteignaient pas.
L'échange automatique d'informations :
Le CRS (Common Reporting Standard) permet à 100+ pays d'échanger automatiquement les données bancaires de leurs résidents respectifs. L'évasion fiscale par simple dissimulation de comptes à l'étranger est devenue quasi-impossible pour les particuliers.
L'intelligence artificielle au service du contrôle :
La DGFiP utilise des algorithmes de machine learning pour identifier les déclarations suspectes. Le « data mining fiscal » analyse des millions de paramètres croisés (revenus déclarés, patrimoine immobilier, train de vie visible sur les réseaux sociaux, achats de véhicules). En 2025, ce système a généré 2,3 milliards d'euros de redressements supplémentaires.
L'imposition minimale mondiale :
L'accord OCDE/G20 sur l'imposition minimale à 15 % des multinationales (Pilier 2) représente la première tentative de créer un « fiscus global », un plancher fiscal que nul paradis fiscal ne peut contourner. C'est l'équivalent moderne de l'extension du fiscus romain à l'ensemble des provinces.
Comprendre les mécanismes du fisc pour mieux gérer ses finances
Au-delà de l'histoire, comprendre le fonctionnement du fisc a des implications pratiques directes pour votre gestion financière :
Le calendrier fiscal :
- Janvier : taxe foncière (si mensualisation), début du prélèvement à la source
- Avril-juin : déclaration de revenus (en ligne, date limite variable par département)
- Août : avis d'imposition, début du calcul du reste à payer ou du remboursement
- Septembre : ajustement du taux de prélèvement à la source
- Octobre-décembre : paiement du solde d'impôt ou remboursement du trop-perçu
Les leviers d'optimisation légaux :
Le système fiscal français offre de nombreux dispositifs de réduction d'impôt. L'investissement en PEA bénéficie d'une fiscalité avantageuse après 5 ans de détention. Les dispositifs de défiscalisation immobilière (Pinel, Denormandie) permettent de réduire l'IR en contrepartie d'un engagement locatif.
Pour les placements, la flat tax à 30 % (PFU) simplifie la fiscalité des revenus du capital. Mais dans certains cas, l'option pour le barème progressif reste plus avantageuse, notamment pour les contribuables faiblement imposés. Un bon crédit bien structuré peut également générer des intérêts déductibles dans certaines configurations patrimoniales.
Le fisc n'est pas un adversaire, c'est un système avec des règles. Ceux qui les comprennent optimisent légalement leur situation. Ceux qui les ignorent paient plus que nécessaire ou prennent des risques de redressement.
Contrôle fiscal : comment le fisc sélectionne ses cibles
Le contrôle fiscal effraie, mais comprendre ses mécanismes permet de le dédramatiser. La DGFiP contrôle chaque année environ 50 000 contribuables (sur 40 millions de foyers), soit un taux de contrôle d'environ 0,12 %. Voici comment les cibles sont sélectionnées :
Le ciblage algorithmique :
Des programmes informatiques analysent les déclarations et détectent les incohérences : revenus déclarés faibles mais patrimoine élevé, déductions anormalement importantes, écarts significatifs d'une année sur l'autre. Le système attribue un « score de risque » à chaque dossier.
Les signalements externes :
- Échange automatique avec les banques (comptes, plus-values, dividendes)
- Échange international (CRS, accords bilatéraux)
- Croisement avec les fichiers immobiliers (notaires, cadastre)
- Données des plateformes (locations Airbnb, ventes Vinted au-delà de certains seuils)
Les droits du contribuable contrôlé :
Le système fiscal français, héritier des principes d'équité nés de la critique du fiscus romain, protège le contribuable : droit d'être informé, droit à un avocat, possibilité de négocier, délais de prescription (3 ans en général, 10 ans en cas de fraude). La charge de la preuve repose sur l'administration, c'est à elle de démontrer l'erreur ou la fraude.
Le poids fiscal en France comparé aux autres pays
La France détient l'un des taux de prélèvements obligatoires les plus élevés au monde : environ 45 % du PIB en 2025 (contre une moyenne OCDE de 34 %). Ce niveau s'explique par l'étendue des services publics financés :
- Santé : couverture quasi-universelle (Sécurité sociale + complémentaires)
- Éducation : gratuite jusqu'au Master dans le public
- Protection sociale : retraites, chômage, allocations familiales, RSA
- Infrastructures : réseau routier, ferroviaire, hospitalier parmi les plus denses au monde
Ce taux élevé ne signifie pas nécessairement que les Français paient « plus d'impôts » au final. Un Américain qui paie 25 % d'impôts mais 15 000 dollars d'assurance santé et 50 000 dollars de frais universitaires pour ses enfants a un prélèvement réel comparable, simplement réparti différemment entre impôts, cotisations et dépenses privées.
Pour une vue d'ensemble de la fiscalité française, les comparaisons internationales doivent toujours inclure l'ensemble des prélèvements ET des services reçus en contrepartie. Le débat « trop d'impôts » sans cette contextualisation est aussi réducteur que de juger le fiscus romain sans considérer les routes, aqueducs et légions qu'il finançait.
Questions fréquentes
Le fisc, c'est quoi exactement ?
Le fisc désigne l'administration fiscale chargée de calculer, collecter et contrôler les impôts. En France, c'est la Direction Générale des Finances Publiques (DGFiP). Le mot vient du latin « fiscus » qui désignait le trésor personnel de l'empereur romain, par opposition à l'aerarium (trésor public du Sénat).
Quelle est la différence entre fiscus et aerarium dans la Rome antique ?
L'aerarium saturni était le trésor public géré par le Sénat, alimenté par les taxes des provinces sénatoriales. Le fiscus était le trésor personnel de l'empereur, alimenté par les provinces impériales et les taxes directement contrôlées par le pouvoir exécutif. Au fil du temps, le fiscus a absorbé l'aerarium, centralisant tout le pouvoir financier.
C'est quoi le système fiscal français ?
Le système fiscal français repose sur plusieurs impôts principaux : l'impôt sur le revenu (progressif, de 0 à 45 %), la TVA (20 % taux normal), les cotisations sociales, la CSG/CRDS, l'impôt sur les sociétés (25 %) et les impôts locaux (taxe foncière). L'ensemble représente environ 45 % du PIB, un des taux les plus élevés de l'OCDE.
Quel est le rôle d'un fiscaliste ?
Un fiscaliste est un expert en droit fiscal qui conseille particuliers et entreprises pour optimiser légalement leur situation fiscale. Il aide à structurer les investissements, préparer les déclarations complexes, anticiper l'impact fiscal des décisions patrimoniales et défendre les contribuables en cas de contrôle ou de redressement.
Pourquoi la fiscalité existe-t-elle ?
La fiscalité finance les biens et services collectifs que le marché ne peut fournir efficacement seul : défense, justice, éducation, santé, infrastructures. Elle redistribue également les richesses (impôt progressif) et oriente les comportements économiques (taxes sur le tabac, crédits d'impôt pour l'isolation). Sans fiscalité, aucune société organisée ne peut fonctionner durablement.
Qu'est-ce que le fiscus judaicus ?
Le fiscus judaicus est un impôt annuel de deux drachmes imposé par Vespasien aux Juifs de l'Empire romain après la destruction du Temple de Jérusalem en 70 ap. J.-C. Il détournait vers le temple de Jupiter Capitolin l'argent que les Juifs versaient auparavant pour l'entretien de leur Temple. Cet impôt discriminatoire a perduré jusqu'au IIIe siècle.