
Placements Crédit Agricole : offres, taux et rendements en 2026
Livrets boostés, Carré Bleu, assurance-vie Predica, PEA : comparatif complet des placements Crédit Agricole en 2026 avec simulateur de rendement net.

Avec plus de 21 millions de clients particuliers, le Crédit Agricole reste la première banque de proximité en France. Son catalogue d'épargne et de placements va du Livret A au compte-titres, en passant par des produits maison comme le Carré Bleu ou les livrets boostés régionaux. Mais avec autant d'offres, difficile de s'y retrouver : quel placement financier Crédit Agricole choisir selon son profil, son horizon et ses objectifs ?
Ce guide passe en revue chaque produit disponible en 2026, avec les taux actualisés, la fiscalité applicable et les conditions d'accès. L'objectif est de vous donner les clés pour choisir sans avoir besoin de prendre rendez-vous en agence, même si un conseiller reste utile pour les montages patrimoniaux complexes.
Les livrets réglementés : la base sécurisée
Avant de chercher du rendement, il est recommandé de remplir d'abord les livrets réglementés. Leur avantage : capital garanti, disponibilité immédiate et exonération totale d'impôts et de prélèvements sociaux.
| Livret | Taux net 2026 | Plafond | Fiscalité |
|---|---|---|---|
| Livret A | 1,7 % | 22 950 € | Exonéré |
| LDDS | 1,7 % | 12 000 € | Exonéré |
| LEP | 2,5 % | 10 000 € | Exonéré (sous conditions de revenus) |
| Livret Jeune (12-25 ans) | ≥ 1,7 % | 1 600 € | Exonéré |
Le LEP offre le meilleur rendement sans risque du marché en 2026. Si vous y êtes éligible (revenu fiscal de référence inférieur aux plafonds), c'est le premier livret à remplir. Ensuite, le Livret A et le LDDS complètent l'épargne de précaution. Au total, un couple peut sécuriser jusqu'à 69 900 euros nets d'impôts sur ces seuls livrets.
Les livrets boostés du Crédit Agricole
Au-delà des livrets réglementés, le Crédit Agricole propose des livrets bancaires avec des taux promotionnels. Ces offres varient selon les caisses régionales, car chaque caisse est une entité indépendante :
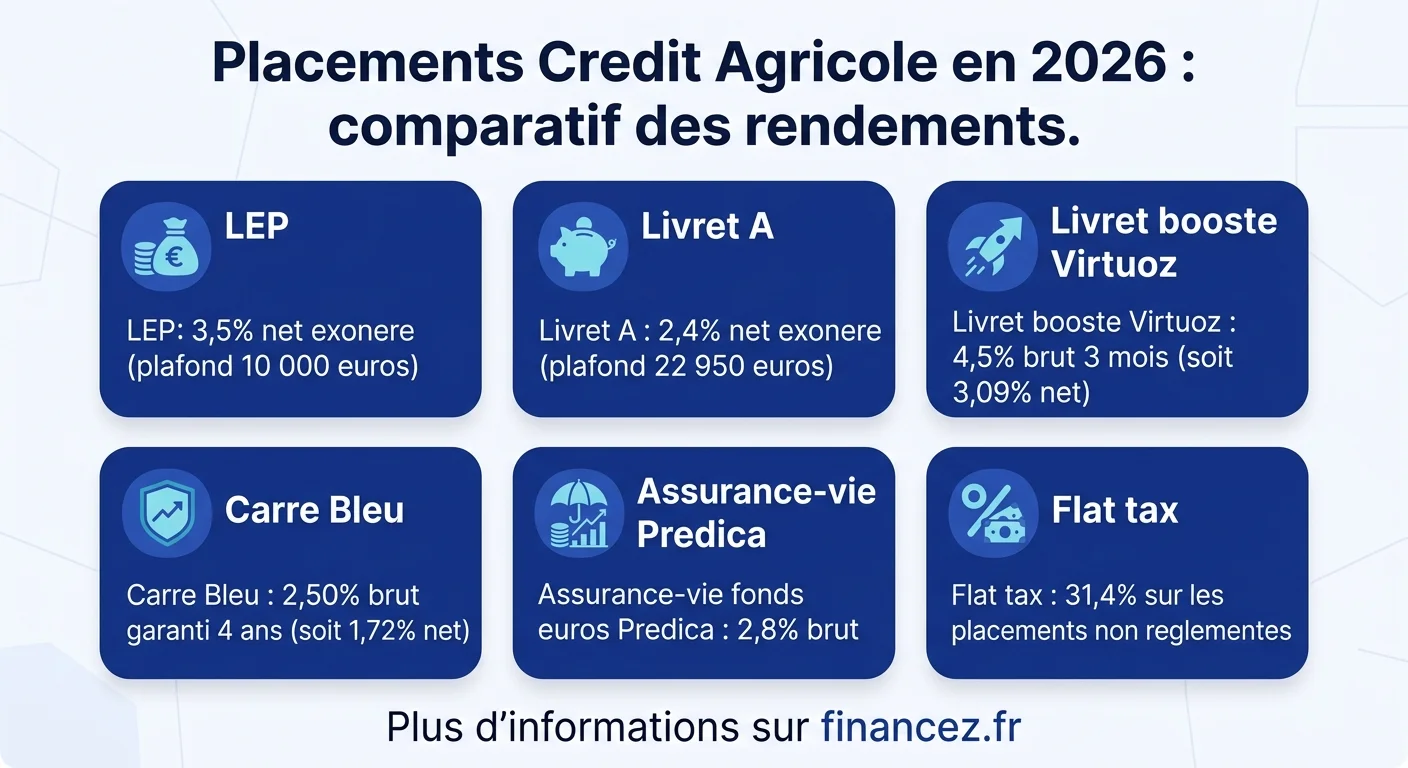
- Livret Virtuoz : taux boosté à 4,5 % brut pendant 3 mois, jusqu'à 100 000 euros. Après la période promotionnelle, le taux retombe au taux de base (environ 0,5 %)
- Livret Sprint : 3 % brut pendant 3 mois, plafond de 155 000 euros. Disponible dans certaines caisses régionales
- CSL boosté Alpes Provence : 3 % brut pendant 3 mois dans la limite de 200 000 euros
Ces offres sont attractives à court terme, mais la flat tax de 31,4 % (12,8 % d'impôt + 18,6 % de prélèvements sociaux) réduit significativement le rendement réel. Un taux brut de 4,5 % ne rapporte en réalité que 3,09 % net. Pour comprendre les mécanismes des placements court terme, notre guide dédié détaille les stratégies selon l'horizon d'investissement.
Le Carré Bleu : l'épargne à taux fixe garanti
Le Carré Bleu est un produit phare du Crédit Agricole qui s'apparente à un compte à terme. Il offre un taux fixe garanti de 2,50 % brut sur 4 ans (conditions au 1er février 2026). Le capital est bloqué pendant la durée du contrat, sauf cas de force majeure.
À qui s'adresse ce produit ? Aux épargnants qui n'ont pas besoin de leur capital à court terme et qui veulent un rendement supérieur aux livrets réglementés, sans prendre de risque. Après flat tax, le rendement net tombe à 1,72 %, ce qui reste compétitif face à l'inflation mais inférieur au LEP.
Le Carré Bleu est accessible à partir de 150 euros, sans plafond de versement. Attention toutefois : tout retrait avant le terme entraîne une pénalité de rendement. Ce produit convient donc exclusivement à une épargne moyen terme que vous êtes certain de ne pas toucher.
L'assurance-vie : le pilier de la gestion patrimoniale
L'assurance-vie reste le placement préféré des Français, et le Crédit Agricole propose plusieurs contrats via sa filiale Predica :
- Floriane : le contrat multi-supports grand public, accessible dès 30 euros par mois. Fonds euros à capital garanti + unités de compte (actions, obligations, immobilier)
- Espace Patrimoine : pour les patrimoines supérieurs à 50 000 euros, avec une gestion sous mandat et un choix élargi de supports
- Predissime 9 : contrat orienté performance avec un accès à des SCPI, OPCI et supports structurés
Le fonds euros Predica a servi un taux moyen de 2,8 % en 2025 (net de frais de gestion, brut de prélèvements sociaux). Ce rendement varie selon le contrat et la part investie en unités de compte, les assureurs bonifient le taux du fonds euros pour les contrats diversifiés.
L'avantage fiscal de l'assurance-vie se déploie pleinement après 8 ans : abattement annuel de 4 600 euros sur les gains pour une personne seule (9 200 euros pour un couple), et taux réduit de 7,5 % sur les versements effectués avant 150 000 euros. Pour les stratégies de préparation à la retraite, notre article sur l'assurance retraite détaille les options complémentaires.
Le PEA : investir en actions européennes avec avantage fiscal
Le Plan d'Épargne en Actions (PEA) permet d'investir en actions européennes avec une exonération d'impôt sur les plus-values après 5 ans de détention. Le Crédit Agricole propose le PEA via sa plateforme de courtage, avec des frais de gestion annuels et des commissions par ordre.
Les frais du PEA Crédit Agricole sont dans la moyenne des banques traditionnelles, mais sensiblement plus élevés que ceux des courtiers en ligne. Pour un investisseur actif passant plus de 5 ordres par mois, la différence de coût peut représenter plusieurs centaines d'euros par an. Consultez notre guide pour débuter en bourse et comprendre les différents types de supports accessibles.
Les comptes à terme : verrouiller un taux sur mesure
Les comptes à terme (CAT) du Crédit Agricole permettent de bloquer une somme pour une durée définie (6 mois à 5 ans) en échange d'un taux garanti. Les taux 2026 varient selon les caisses régionales :
- 6 mois : environ 2,0 à 2,5 % brut
- 12 mois : environ 2,5 à 3,0 % brut
- 24 mois : environ 2,8 à 3,2 % brut
- 36 mois et plus : environ 3,0 à 3,5 % brut
Le compte à terme est une alternative au Carré Bleu pour les montants importants (à partir de 5 000 euros généralement). L'avantage : des durées plus flexibles et des taux souvent négociables pour les encours supérieurs à 50 000 euros.
Avant de souscrire un compte à terme, vérifiez toujours le taux net après flat tax. Un CAT à 3 % brut sur 12 mois rapporte 2,06 % net, un peu plus que le Livret A à 1,7 %, qui reste exonéré et disponible à tout moment.
SCPI et immobilier : diversifier via le Crédit Agricole
Le Crédit Agricole distribue plusieurs SCPI (Sociétés Civiles de Placement Immobilier) via sa filiale Amundi Immobilier. Ces fonds permettent d'investir dans l'immobilier professionnel à partir de quelques centaines d'euros :
- Édissimmo : SCPI de bureaux diversifiée, rendement autour de 4 à 4,5 % en 2025
- Rivoli Avenir Patrimoine : SCPI diversifiée (bureaux, commerces, santé)
- Opcimmo : OPCI accessible via l'assurance-vie, combinant immobilier et actifs financiers
Les SCPI offrent un rendement supérieur aux livrets mais comportent un risque de perte en capital et des frais de souscription élevés (8 à 12 %). L'horizon recommandé est de 8 à 10 ans minimum. Pour les profils prudents, l'investissement en SCPI via l'assurance-vie réduit la fiscalité et les frais d'entrée.
Quel placement pour quel profil
Le choix du placement Crédit Agricole dépend de trois critères : votre horizon de placement, votre tolérance au risque et votre tranche marginale d'imposition.
| Profil | Horizon | Placement recommandé | Rendement attendu |
|---|---|---|---|
| Prudent, épargne de précaution | Court terme | LEP > Livret A > LDDS | 1,7 à 2,5 % net |
| Sécuritaire, projet moyen terme | 2-4 ans | Carré Bleu, CAT | 1,7 à 2,4 % net |
| Équilibré, constitution de patrimoine | 5-8 ans | Assurance-vie multi-supports | 3 à 5 % (variable) |
| Dynamique, investisseur actif | 5 ans+ | PEA + unités de compte | 5 à 8 % (variable) |
| Patrimonial, revenus complémentaires | 8 ans+ | SCPI via assurance-vie | 4 à 5 % (variable) |
La stratégie la plus efficace combine plusieurs enveloppes : livrets réglementés pour la liquidité, assurance-vie pour la transmission et l'optimisation fiscale, et PEA pour la croissance du capital. Les erreurs classiques de l'investisseur à éviter : tout mettre sur un seul support, négliger la fiscalité ou choisir un placement trop long pour un besoin court terme.
Remplir d'abord les livrets exonérés (LEP, Livret A, LDDS) avant de chercher du rendement ailleurs est la règle d'or. Ces 45 000 euros par personne rapportent entre 1,7 et 2,5 % nets d'impôts, sans aucun risque ni frais, aucun placement bancaire classique ne fait mieux à risque équivalent.
Les frais à surveiller
Les frais bancaires du Crédit Agricole peuvent grignoter une partie significative du rendement. Voici les principaux postes à vérifier :
- Frais de gestion assurance-vie : 0,60 à 0,90 % par an sur les unités de compte, 0,50 à 0,70 % sur le fonds euros
- Frais d'entrée assurance-vie : jusqu'à 3 % sur les versements (souvent négociables)
- Commissions PEA : 0,50 à 0,80 % par ordre sur Euronext, plus élevés sur les marchés étrangers
- Frais de souscription SCPI : 8 à 12 % du montant investi
- Droits de garde : variables selon les caisses régionales
Pour comparer objectivement, consultez notre comparatif des placements bancaires qui met en perspective les offres des principales banques françaises.
Questions fréquentes
Quel est le placement le plus rentable au Crédit Agricole ?
En termes de rendement net sans risque, le LEP (2,5 % net exonéré) est imbattable si vous y êtes éligible. Pour un rendement supérieur avec un risque modéré, l'assurance-vie multi-supports Floriane permet de viser 3 à 5 % sur le long terme en combinant fonds euros et unités de compte. Le PEA offre le meilleur potentiel sur 5 ans et plus, avec une exonération d'impôt sur les plus-values.
Quel compte rapporte le plus au Crédit Agricole ?
Parmi les comptes d'épargne purs, le LEP rapporte 2,5 % net (sous conditions de revenus), suivi du Livret A et du LDDS à 1,7 % net. Les livrets boostés (Virtuoz, Sprint) offrent des taux promotionnels élevés (3 à 4,5 % brut) mais limités dans le temps, et soumis à la flat tax de 31,4 %. Le Carré Bleu propose 2,50 % brut garanti sur 4 ans.
Quel placement pour 100 000 euros au Crédit Agricole ?
Pour 100 000 euros, la stratégie optimale combine plusieurs enveloppes : remplir le LEP (10 000 €), le Livret A (22 950 €) et le LDDS (12 000 €) pour la liquidité exonérée. Placer 30 000 à 40 000 € en assurance-vie (Floriane ou Espace Patrimoine) pour l'avantage fiscal après 8 ans. Investir le solde en PEA pour la croissance du capital. Cette répartition offre liquidité, sécurité et performance.
Le Carré Bleu du Crédit Agricole est-il un bon placement ?
Le Carré Bleu offre un taux fixe garanti de 2,50 % brut sur 4 ans, soit 1,72 % net après flat tax. C'est un placement sûr mais peu liquide (capital bloqué). Il convient aux épargnants qui ont déjà rempli leurs livrets réglementés et qui n'ont pas besoin de cet argent avant 4 ans. Pour un meilleur rendement net, le LEP (2,5 % exonéré) ou l'assurance-vie sont préférables.
Comment fonctionne la flat tax sur les placements bancaires ?
La flat tax (PFU) s'applique à 31,4 % sur les intérêts des livrets bancaires non réglementés, des comptes à terme et des produits d'épargne soumis à l'impôt. Elle se compose de 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Les contribuables faiblement imposés peuvent opter pour le barème progressif de l'IR si celui-ci est plus avantageux. Les livrets réglementés (Livret A, LEP, LDDS) en sont totalement exonérés.
Quels sont les frais du PEA au Crédit Agricole ?
Les frais du PEA Crédit Agricole incluent des commissions de courtage de 0,50 à 0,80 % par ordre sur Euronext, des droits de garde annuels variables selon la caisse régionale, et d'éventuels frais de transfert (150 à 300 euros) si vous décidez de changer d'établissement. Ces frais sont supérieurs à ceux des courtiers en ligne mais incluent l'accès à un conseiller en agence.