
Assurer voiture par téléphone : documents et démarches
Permis, carte grise, relevé d'infos : les 6 documents à préparer pour assurer sa voiture par téléphone en moins de 30 minutes chrono.

Assurer sa voiture par téléphone : ce que les assureurs attendent de vous
Souscrire une assurance auto par téléphone reste l'un des moyens les plus rapides d'obtenir une couverture immédiate. En quelques minutes, un conseiller vérifie vos documents, calcule votre prime et active votre contrat. Mais pour que l'appel soit efficace, il faut préparer les bons papiers avant de décrocher.
Contrairement à la souscription en ligne où vous scannez vos documents à votre rythme, le téléphone impose de répondre en direct. Un document manquant oblige à rappeler, allonge les délais et peut faire rater une offre promotionnelle à durée limitée. En 2026, la quasi-totalité des assureurs français propose la souscription téléphonique, y compris les acteurs 100 % en ligne.
Ce guide détaille chaque document nécessaire, les pièges à éviter et les astuces pour obtenir le meilleur tarif dès le premier appel.
Les 6 documents indispensables à préparer
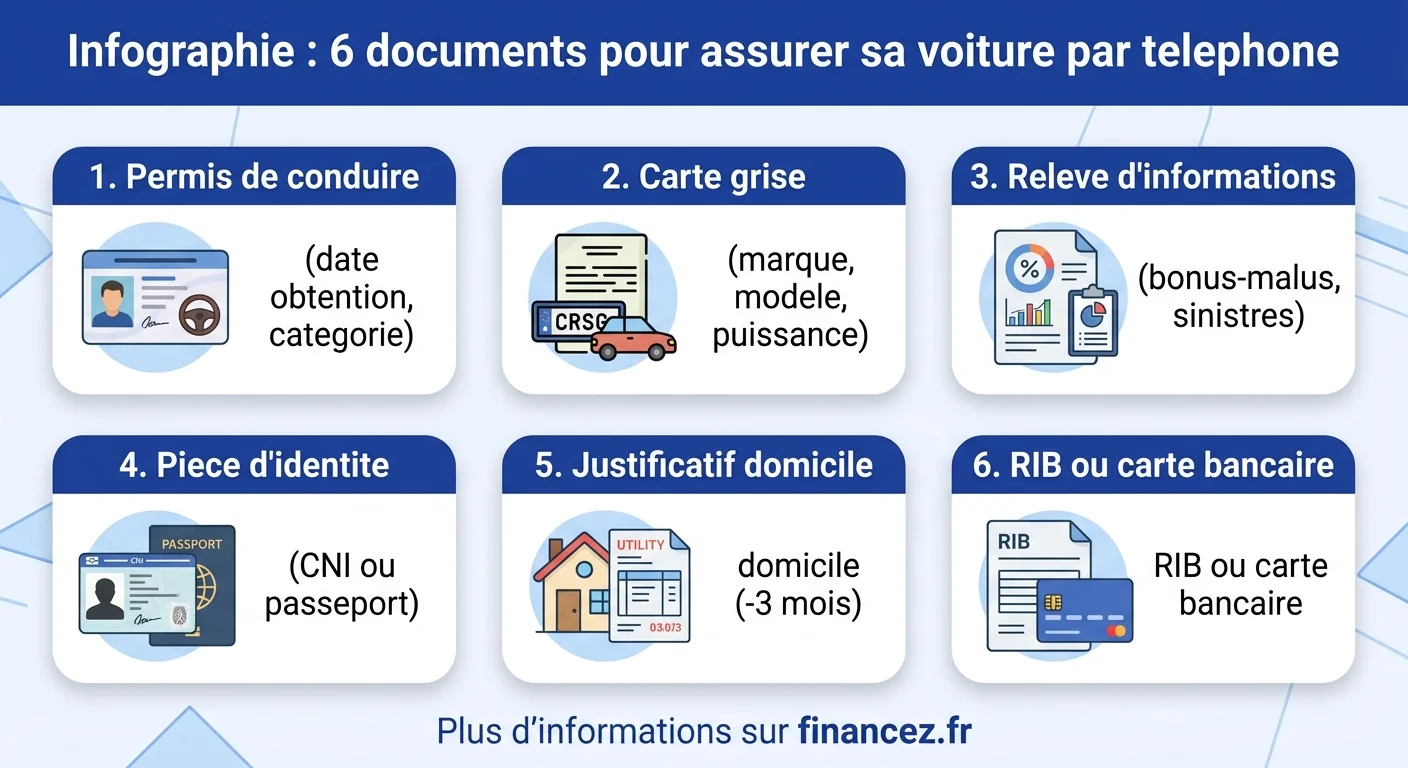
Avant de composer le numéro, rassemblez ces six documents. Ils couvrent les trois vérifications que tout assureur effectue : identité du conducteur, situation du véhicule et historique d'assurance.
1. Le permis de conduire
Le conseiller relèvera la date d'obtention (qui détermine si vous êtes jeune conducteur), la catégorie (B pour les voitures) et le numéro. Si votre permis est au format ancien (rose cartonné), les informations sont identiques mais présentées différemment. Le conseiller sait les lire.
2. Le certificat d'immatriculation (carte grise)
La carte grise fournit les données essentielles du véhicule : marque, modèle, puissance fiscale, date de première mise en circulation, énergie (essence, diesel, électrique, hybride). L'assureur en déduit la catégorie tarifaire et le risque associé. Si vous venez d'acheter le véhicule et n'avez pas encore la carte grise définitive, le certificat provisoire d'immatriculation (CPI) suffit.
3. Le relevé d'informations
Ce document, fourni par votre précédent assureur, récapitule votre historique de sinistres sur les 5 dernières années et votre coefficient de bonus-malus (CRM). Il est obligatoire pour tout changement d'assureur. Demandez-le par email ou depuis votre espace client, votre ancien assureur a l'obligation légale de vous le transmettre sous 15 jours.
4. Une pièce d'identité
Carte nationale d'identité ou passeport en cours de validité. L'assureur vérifie que le souscripteur est bien la personne qui figure sur le permis de conduire. Un titre de séjour est accepté pour les résidents étrangers.
5. Un justificatif de domicile
Facture d'électricité, de gaz, de téléphone fixe ou avis d'imposition de moins de 3 mois. Le lieu de résidence détermine la zone géographique de tarification : une voiture assurée en centre-ville coûte plus cher qu'en zone rurale, à profil identique.
6. Un RIB ou coordonnées bancaires
Pour mettre en place le prélèvement automatique des cotisations. Si vous préférez payer par carte bancaire, ayez-la sous la main pour communiquer les numéros au conseiller.
Documents supplémentaires selon votre situation
En plus des six documents de base, certaines situations nécessitent des pièces complémentaires :
Véhicule d'occasion acheté à un particulier
- Certificat de cession (Cerfa 15776*02) : prouve que la vente a bien eu lieu
- Contrôle technique de moins de 6 mois (obligatoire pour les véhicules de plus de 4 ans)
- Ancienne carte grise barrée avec mention de la date et l'heure de la vente
Véhicule neuf
- Facture d'achat du concessionnaire
- Certificat de conformité européen (COC) si le véhicule est importé
Jeune conducteur (permis de moins de 3 ans)
- Attestation de conduite accompagnée (AAC) si applicable, elle réduit la surprime jeune conducteur de 50 % la première année
Conducteur avec antécédents
- Le relevé d'informations suffit, mais préparez-vous à des questions détaillées sur les sinistres passés
- En cas de résiliation par un précédent assureur : la lettre de résiliation peut être demandée
Comment se déroule la souscription par téléphone
Un appel type dure entre 15 et 30 minutes. Voici les étapes dans l'ordre :
- Identification (2-3 min) : le conseiller vérifie votre identité, votre adresse et votre situation familiale.
- Informations véhicule (3-5 min) : marque, modèle, motorisation, kilométrage annuel, lieu de stationnement (garage, parking, rue).
- Historique de conduite (3-5 min) : coefficient bonus-malus, sinistres des 5 dernières années, suspensions de permis éventuelles.
- Choix des garanties (5-10 min) : le conseiller propose plusieurs formules (tiers, tiers étendu, tous risques) et les options (assistance 0 km, véhicule de remplacement, bris de glace).
- Tarification et validation (3-5 min) : le conseiller annonce le prix mensuel ou annuel, explique les franchises et les exclusions. Si vous acceptez, il lance la mise en place du contrat.
- Paiement et confirmation (2-3 min) : coordonnées bancaires, signature vocale ou envoi du contrat par email pour signature électronique.
Astuce : appelez en milieu de semaine (mardi ou mercredi) et en dehors des heures de pointe (10h-11h ou 14h-15h). Les conseillers sont plus disponibles et prennent le temps de vous expliquer chaque garantie.
Avantages et limites du téléphone par rapport au en ligne
La souscription par téléphone et la souscription en ligne répondent à des besoins différents :
| Critère | Par téléphone | En ligne |
|---|---|---|
| Rapidité | 15-30 minutes, contrat actif immédiatement | 10-20 minutes, parfois validation sous 24h |
| Conseil personnalisé | Oui, le conseiller adapte les garanties | Non, choix prédéfinis dans des formulaires |
| Négociation du prix | Possible, surtout en fin de mois | Prix fixe affiché |
| Flexibilité horaire | Heures ouvrables uniquement | 24h/24, 7j/7 |
| Traçabilité | Conversation enregistrée (preuve) | Historique écrit complet |
| Comparaison | Un assureur à la fois | Comparateurs multi-assureurs |
Le téléphone est particulièrement adapté aux profils atypiques (malus élevé, jeune conducteur avec véhicule puissant, conducteur étranger) qui se heurtent souvent à des refus automatiques en ligne. Un conseiller humain peut étudier le dossier au cas par cas.
Combien coûte une assurance auto en 2026
Le prix de l'assurance auto varie considérablement selon le profil du conducteur, le véhicule et la zone géographique. Voici les fourchettes moyennes constatées en 2026 :
- Assurance au tiers : 300 à 600 €/an. Couvre uniquement la responsabilité civile (dommages causés aux tiers). Minimum légal obligatoire.
- Tiers étendu (intermédiaire) : 500 à 900 €/an. Ajoute le vol, l'incendie et le bris de glace au tiers.
- Tous risques : 700 à 1 500 €/an. Couvre aussi les dommages au véhicule assuré, même en cas de responsabilité du conducteur.
Les facteurs qui font varier le prix : l'âge du conducteur (surprime de 50 à 100 % pour les moins de 25 ans), le coefficient bonus-malus (un bonus maximal de 0, 50 divise la prime par deux), le type de véhicule (puissance, valeur), le lieu de résidence et le kilométrage annuel déclaré.
Pour comprendre la différence entre les produits financiers associés, notre article sur crédit vs prêt peut éclairer vos choix de financement du véhicule.
Pièges à éviter lors de la souscription
L'enthousiasme d'une offre attractive ne doit pas faire oublier les points de vigilance :
- Ne pas vérifier les franchises : une prime basse cache souvent des franchises élevées (500 à 1 000 € par sinistre). Demandez systématiquement le montant de la franchise collision et bris de glace.
- Sous-déclarer le kilométrage : si vous déclarez 8 000 km/an et que vous en faites 20 000, l'assureur peut refuser de vous indemniser en cas de sinistre. Soyez honnête.
- Oublier de demander la carte verte provisoire : certains assureurs l'envoient par email immédiatement, d'autres par courrier sous 48h. Demandez un mémo d'assurance par email pour circuler légalement dès la fin de l'appel.
- Accepter sans comparer : un seul appel ne suffit pas. Appelez au moins 3 assureurs et notez les prix à garanties équivalentes. La différence peut atteindre 40 % pour le même profil.
- Ignorer le délai de rétractation : vous disposez de 14 jours pour vous rétracter après une souscription à distance (téléphone ou internet). Ce droit est garanti par le Code des assurances.
Quand peut-on assurer un véhicule par téléphone
La souscription par téléphone est disponible dans plusieurs situations :
- Première assurance : vous venez d'obtenir votre permis et achetez votre premier véhicule. Aucun relevé d'informations n'est requis (vous n'avez pas d'historique).
- Changement d'assureur : grâce à la loi Hamon (2015), vous pouvez résilier votre contrat à tout moment après la première année. Votre nouvel assureur s'occupe de la résiliation de l'ancien contrat.
- Achat d'un véhicule : le nouveau véhicule doit être assuré avant de rouler. Certains assureurs activent la couverture en moins d'une heure par téléphone.
- Après une résiliation : si votre précédent assureur vous a résilié (sinistres répétés, non-paiement), le téléphone est souvent le seul canal efficace pour trouver un nouvel assureur. Les formulaires en ligne rejettent fréquemment ces profils.
La couverture d'assurance doit être effective AVANT de prendre le volant. Rouler sans assurance, même quelques minutes, expose à une amende forfaitaire de 500 € (minorée) à 3 750 € (majorée) et à la confiscation du véhicule.
Assurance immédiate : mythe ou réalité
Plusieurs assureurs promettent une assurance effective immédiatement après l'appel. En pratique, cela fonctionne si vous avez tous les documents prêts et que le paiement est validé pendant l'appel. Le conseiller vous envoie un mémo d'assurance par email que vous pouvez présenter lors d'un contrôle routier.
La carte verte officielle (attestation d'assurance verte) arrive par courrier sous 3 à 5 jours ouvrés. En attendant, le mémo électronique fait office de preuve d'assurance. Depuis 2024, la vérification se fait de toute façon via le Fichier des Véhicules Assurés (FVA), une base de données consultée par les forces de l'ordre en temps réel.
Si vous cherchez à comprendre les mécanismes financiers derrière les produits d'assurance, notre lexique des termes financiers peut vous aider.
Après l'appel : les étapes à ne pas oublier
La souscription ne s'arrête pas quand vous raccrochez :
- Vérifiez le contrat reçu par email : lisez les conditions particulières (franchises, exclusions, plafonds de garantie). Si quelque chose ne correspond pas à ce qui a été dit au téléphone, contactez l'assureur dans les 14 jours.
- Conservez le mémo d'assurance : gardez-le dans la boîte à gants ou sur votre téléphone en attendant la carte verte.
- Vérifiez votre inscription au FVA : sous 72h, votre véhicule doit apparaître dans le Fichier des Véhicules Assurés. Votre assureur s'en charge automatiquement.
- Planifiez un rappel pour la première échéance : vérifiez que le prélèvement passe bien à la date prévue. Un rejet de prélèvement peut entraîner une suspension de garantie.
Pour mieux comprendre le fonctionnement global de l'assurance maladie et ses mécanismes de remboursement, consultez notre guide dédié.
Questions fréquentes
Comment assurer une voiture rapidement par téléphone ?
Préparez vos 6 documents (permis, carte grise, relevé d'informations, pièce d'identité, justificatif de domicile, RIB) avant d'appeler. Choisissez un assureur en ligne qui propose la souscription immédiate. L'appel dure 15 à 30 minutes et la couverture peut être effective dès la fin de la conversation si le paiement est validé.
Quels documents fournir pour assurer une voiture ?
Six documents sont indispensables : le permis de conduire, le certificat d'immatriculation (carte grise), le relevé d'informations de votre précédent assureur, une pièce d'identité valide, un justificatif de domicile de moins de 3 mois et un RIB pour le prélèvement. Pour un véhicule d'occasion, ajoutez le certificat de cession et le contrôle technique.
Peut-on assurer une voiture sans la carte grise ?
Temporairement, oui. Le certificat provisoire d'immatriculation (CPI) délivré par le vendeur ou la préfecture suffit pour souscrire une assurance. Vous devrez fournir la carte grise définitive dès réception, généralement sous 4 à 6 semaines après la demande en ligne sur le site de l'ANTS.
Combien de temps faut-il pour être assuré après un appel ?
La couverture peut être immédiate si tous les documents sont fournis et le paiement validé pendant l'appel. Le conseiller envoie un mémo d'assurance par email dans les minutes qui suivent. La carte verte officielle arrive par courrier sous 3 à 5 jours ouvrés.
Comment assurer une voiture que l'on vient d'acheter ?
Le véhicule doit être assuré avant de rouler avec. Appelez un assureur avec la carte grise (ou le CPI), votre permis et votre relevé d'informations. L'assurance peut prendre effet dans l'heure. Si vous reprenez le véhicule chez le vendeur, souscrivez avant d'aller le chercher.
L'assurance par téléphone est-elle plus chère qu'en ligne ?
Pas nécessairement. Le prix dépend du profil et des garanties choisies, pas du canal de souscription. Par téléphone, vous pouvez même négocier : demandez un geste commercial, une remise premier contrat ou l'alignement sur un devis concurrent. Cette marge de négociation n'existe pas en ligne.