
Fiscalité européenne : comprendre les impôts qui façonnent l'Union en 2026
De la TVA harmonisée à l'impôt minimum mondial : décryptage complet de la fiscalité européenne avec comparatif par pays et taux d'imposition.

L'Europe et l'impôt : un paysage fiscal fragmenté
L'impôt européen n'existe pas au sens strict. L'Union européenne ne prélève pas d'impôt directement auprès des citoyens ou des entreprises. La fiscalité reste une compétence nationale jalousement gardée par chaque État membre, qui fixe librement ses taux d'imposition sur le revenu, les sociétés, le patrimoine et la consommation.
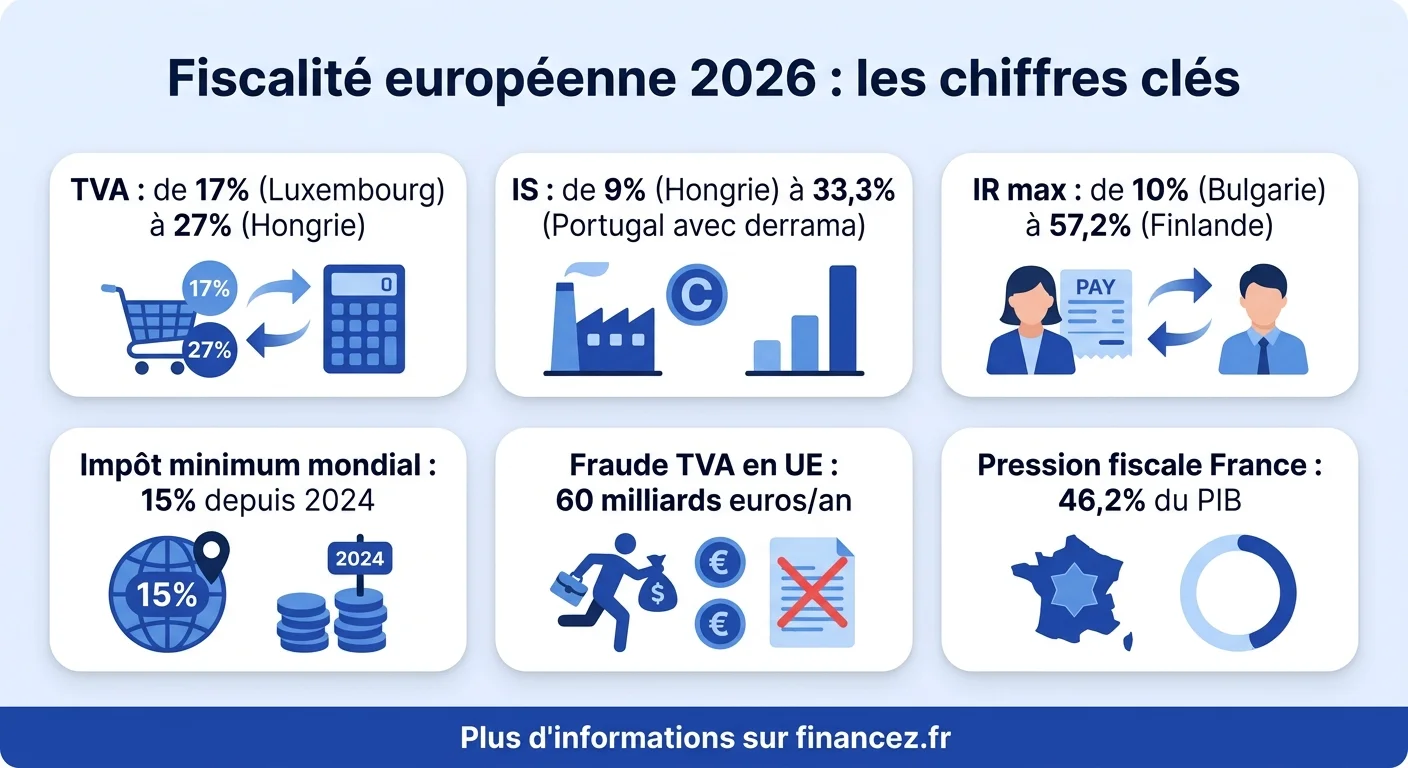
Cette souveraineté fiscale crée un paysage extrêmement contrasté. Le taux marginal d'imposition sur le revenu varie de 10 % en Bulgarie à 57,2 % en Finlande. L'impôt sur les sociétés oscille entre 9 % en Hongrie et 33,3 % en France (avant réforme). La TVA standard s'échelonne de 17 % au Luxembourg à 27 % en Hongrie. Ces écarts considérables génèrent une concurrence fiscale entre États membres, source de tensions récurrentes au sein de l'Union.
Pourtant, l'Europe harmonise progressivement certains mécanismes fiscaux. La TVA repose sur un cadre commun depuis 1977. La directive ATAD (Anti-Tax Avoidance Directive) impose des règles minimales contre l'évasion fiscale. Et depuis 2024, l'impôt minimum mondial de 15 % sur les multinationales transforme en profondeur la fiscalité européenne. Pour comprendre les fondamentaux de la fiscalité, notre guide complet pose les bases essentielles.
La TVA en Europe : l'impôt le plus harmonisé du continent
La taxe sur la valeur ajoutée est le seul impôt véritablement coordonné à l'échelle européenne. Chaque État membre doit appliquer un taux normal minimum de 15 %, une règle fixée par la directive TVA de 2006. Au-delà de ce plancher, chaque pays reste libre de fixer son taux standard et ses taux réduits.
En 2026, les taux standard de TVA dans les principaux pays européens se répartissent ainsi :
| Pays | TVA standard | Taux réduit principal | Particularité |
|---|---|---|---|
| France | 20 % | 5,5 % / 10 % | Taux super-réduit 2,1 % (médicaments, presse) |
| Allemagne | 19 % | 7 % | Baisse temporaire annulée post-COVID |
| Espagne | 21 % | 10 % / 4 % | Taux 0 % sur produits de première nécessité |
| Italie | 22 % | 10 % / 4 % | Taux super-réduit 4 % (alimentation de base) |
| Pays-Bas | 21 % | 9 % | Réforme récente du taux réduit |
| Belgique | 21 % | 6 % / 12 % | Taux réduit étendu à l'énergie |
| Suède | 25 % | 12 % / 6 % | Parmi les plus élevées d'Europe |
| Hongrie | 27 % | 18 % / 5 % | Le taux standard le plus élevé de l'UE |
| Luxembourg | 17 % | 8 % / 3 % | Le taux standard le plus bas de l'UE |
| Irlande | 23 % | 13,5 % / 9 % | Taux réduit pour la restauration |
La réforme de la TVA à l'ère numérique, adoptée en 2025, vise à moderniser le système en imposant la facturation électronique pour les transactions transfrontalières d'ici 2028. Cette évolution devrait réduire la fraude à la TVA, estimée à 60 milliards d'euros par an dans l'UE, tout en simplifiant les déclarations pour les entreprises opérant dans plusieurs pays.
La TVA est le seul impôt où l'Europe a réussi une harmonisation significative. Pour tous les autres prélèvements, la règle de l'unanimité au Conseil empêche toute convergence réelle, chaque État membre disposant d'un droit de veto sur les questions fiscales.
Impôt sur les sociétés : le grand comparatif européen
L'impôt sur les sociétés (IS) cristallise les tensions fiscales au sein de l'Union européenne. La concurrence entre États pour attirer les entreprises a conduit à une course au taux le plus bas, désormais freinée par l'impôt minimum mondial.
En 2026, le paysage de l'IS en Europe présente des écarts considérables. La Hongrie affiche le taux le plus bas (9 %), suivie de l'Irlande (12,5 %), de la Bulgarie et de Chypre (10-12,5 %). À l'opposé, le Portugal (31,5 % avec derrama), la France (25 %) et l'Allemagne (29,9 % avec surtaxe) se situent dans la fourchette haute.
Le cas irlandais illustre parfaitement les enjeux. En maintenant un IS à 12,5 % depuis 2003, l'Irlande a attiré les sièges européens d'Apple, Google, Meta et Microsoft, générant des recettes fiscales record malgré un taux faible. Ce modèle est critiqué par la France et l'Allemagne comme du dumping fiscal, mais défendu par Dublin comme un levier légitime de développement économique.
La directive Pilier 2, transposée dans le droit européen depuis 2024, impose un taux effectif minimum de 15 % pour les groupes dont le chiffre d'affaires consolidé dépasse 750 millions d'euros. Concrètement, si une multinationale paie moins de 15 % d'IS dans un pays, le pays du siège peut prélever la différence. Ce mécanisme réduit l'intérêt de localiser des profits dans les juridictions à faible imposition.
Pour comprendre comment la fiscalité impacte les entreprises françaises au quotidien, notre article sur la fiscalité d'entreprise détaille les régimes et les options d'optimisation légale.
Impôt sur le revenu : qui paie le plus, qui paie le moins
L'impôt sur le revenu des personnes physiques reste le marqueur le plus visible des disparités fiscales européennes. Le système adopté (progressif ou flat tax) et les taux appliqués reflètent des choix de société fondamentalement différents.
Les pays nordiques et certains pays d'Europe occidentale pratiquent des taux marginaux supérieurs à 50 % : Finlande (57,2 %), Danemark (55,9 %), Suède (52 %), Belgique (50 %). En contrepartie, ces pays offrent des services publics étendus : santé gratuite, éducation financée, allocations généreuses et infrastructures de qualité.
À l'opposé, plusieurs pays d'Europe de l'Est ont adopté la flat tax (taux unique) : Bulgarie (10 %), Roumanie (10 %), Hongrie (15 %). Ce système simplifie la collecte et attire les travailleurs qualifiés, mais génère des recettes moindres et pèse proportionnellement davantage sur les revenus modestes.
La France se situe dans une position intermédiaire haute, avec un taux marginal de 45 % applicable au-delà de 177 106 euros de revenu imposable en 2026. Mais le taux effectif (réellement payé après déductions, crédits d'impôt et niches fiscales) est nettement inférieur au taux marginal pour la majorité des contribuables. En moyenne, un salarié français au revenu médian (environ 2 100 euros net/mois) paie un taux effectif d'IR d'environ 5 à 8 %.
L'impôt minimum mondial : le Pilier 2 de l'OCDE en action
L'accord historique de 2021 sur l'impôt minimum mondial, porté par l'OCDE et le G20, est devenu réalité en Europe. La directive européenne transposant le Pilier 2 est entrée en application au 1er janvier 2024 dans la plupart des États membres.
Le mécanisme repose sur deux piliers. Le Pilier 1 redistribue une partie des bénéfices des plus grandes multinationales (chiffre d'affaires supérieur à 20 milliards d'euros) vers les pays de consommation. Le Pilier 2 impose un taux d'imposition effectif minimum de 15 % pour toutes les multinationales réalisant plus de 750 millions d'euros de chiffre d'affaires consolidé.
En pratique, le Pilier 2 fonctionne par un mécanisme d'impôt complémentaire. Si une filiale d'un groupe européen paie un IS effectif de 9 % en Hongrie, le pays du siège du groupe prélève un complément de 6 % (15 % - 9 %) sur les bénéfices de cette filiale. Ce « top-up tax » élimine l'avantage fiscal de la localisation dans les pays à faible imposition, sans forcer ces pays à augmenter leurs taux.
Les premiers résultats sont mitigés. Plusieurs multinationales ont effectivement rapatrié des fonctions et des profits vers les pays de siège. Mais les États à fiscalité basse ont développé des mécanismes alternatifs (crédits d'impôt remboursables, subventions directes) pour maintenir leur attractivité. La bataille fiscale européenne change de forme sans disparaître complètement.
Paradis fiscaux européens : mythes et réalités en 2026
Le terme paradis fiscal désigne un territoire offrant une fiscalité avantageuse, un secret bancaire renforcé et une réglementation souple aux non-résidents. En Europe, plusieurs juridictions conservent cette réputation malgré les réformes successives.
Le Luxembourg a longtemps été critiqué pour ses tax rulings favorables aux multinationales. Le scandale LuxLeaks (2014) a révélé des accords fiscaux permettant à des entreprises comme Amazon, IKEA et Pepsi de payer des taux effectifs inférieurs à 1 %. Depuis, le Grand-Duché a renforcé sa transparence et aligné ses pratiques sur les standards BEPS de l'OCDE, tout en conservant un environnement réglementaire attractif pour les fonds d'investissement.
L'Irlande reste au centre des débats. Son taux d'IS de 12,5 % et ses mécanismes de déduction ont permis à certaines multinationales technologiques de réduire drastiquement leur charge fiscale. La Commission européenne a ordonné à Apple de rembourser 13 milliards d'euros d'avantages fiscaux jugés illégaux, une décision confirmée par la Cour de justice de l'UE en 2024.
Les Pays-Bas jouent un rôle discret mais central dans l'optimisation fiscale européenne. Le pays sert de « plaque tournante » fiscale grâce à son réseau de conventions fiscales et à ses structures de holding favorables. Des milliers de sociétés-écrans y sont domiciliées, drainant des flux financiers considérables avec une taxation minimale sur les redevances et les dividendes sortants.
La frontière entre optimisation fiscale légale et évasion fiscale illicite reste floue en droit européen. Ce qu'un État considère comme de l'attractivité légitime, un autre le qualifie de concurrence déloyale. L'impôt minimum mondial vise précisément à tracer cette ligne plus clairement.
Fiscalité numérique : taxer les géants du web en Europe
La taxation de l'économie numérique est le chantier fiscal le plus complexe de la décennie pour l'Europe. Les modèles d'affaires des GAFAM (Google, Apple, Facebook/Meta, Amazon, Microsoft) reposent sur la collecte de données et les revenus publicitaires, des activités difficiles à rattacher à un territoire fiscal précis.
La France a joué un rôle pionnier avec la taxe sur les services numériques (TSN), instaurée en 2019. Cette taxe de 3 % frappe le chiffre d'affaires (pas le bénéfice) des entreprises numériques réalisant plus de 750 millions d'euros de CA mondial et 25 millions en France. Elle a rapporté environ 700 millions d'euros en 2024, prélevés principalement auprès de Google, Amazon, Meta et Apple.
D'autres pays européens ont suivi : Italie (3 %), Espagne (3 %), Autriche (5 %), Royaume-Uni (2 %). L'Union européenne a échoué à adopter une taxe numérique commune en raison du veto de l'Irlande et du Luxembourg, qui hébergent les sièges européens de nombreuses entreprises numériques.
Le Pilier 1 de l'OCDE devrait à terme remplacer ces taxes nationales par un mécanisme multilatéral de redistribution des profits vers les pays de consommation. Mais sa mise en œuvre se heurte à des obstacles techniques et politiques, repoussant régulièrement l'échéance prévue. Pour suivre les évolutions réglementaires en France, notre rubrique sur les actualités fiscales est régulièrement mise à jour.
Ce que ça change pour le contribuable français
Les évolutions de la fiscalité européenne ont des répercussions concrètes pour les particuliers et les entreprises françaises, même si elles peuvent sembler abstraites au premier abord.
Pour les particuliers, l'impact le plus direct concerne la TVA et les achats transfrontaliers. Les différences de taux entre pays créent des opportunités d'achat (la TVA allemande à 19 % est inférieure à la française à 20 %) mais aussi des complexités (droits de douane post-Brexit pour les achats au Royaume-Uni). Les travailleurs frontaliers (environ 400 000 Français travaillent en Suisse, au Luxembourg, en Belgique ou en Allemagne) sont directement concernés par les conventions fiscales bilatérales qui déterminent leur pays d'imposition.
Pour les entreprises françaises, l'impôt minimum mondial réduit l'intérêt de créer des filiales dans des pays à faible fiscalité uniquement pour des raisons fiscales. En contrepartie, la France a ramené son IS de 33,3 % à 25 % pour améliorer sa compétitivité, un mouvement qui réduit les recettes fiscales mais vise à retenir les entreprises sur le territoire.
Pour les investisseurs, la fiscalité des revenus du capital varie considérablement selon les pays européens. La France applique un prélèvement forfaitaire unique (PFU) de 30 % sur les dividendes et plus-values, un taux intermédiaire en Europe. L'Allemagne taxe à 26,4 %, l'Italie à 26 %, tandis que la Belgique ne taxe pas les plus-values mobilières des particuliers. Ces écarts influencent les stratégies patrimoniales des investisseurs européens. Pour approfondir vos connaissances en investissement, notre guide pour débuter en bourse couvre les aspects fiscaux français.
Vers une harmonisation fiscale européenne ?
L'idée d'un impôt européen unifié revient régulièrement dans le débat politique. Le Parlement européen a voté plusieurs résolutions en faveur d'une assiette commune consolidée de l'impôt sur les sociétés (ACCIS), qui permettrait aux entreprises de calculer leur base imposable selon des règles identiques dans tous les États membres.
Mais la règle de l'unanimité au Conseil de l'UE en matière fiscale bloque toute avancée significative. Un seul État peut s'opposer à une réforme, et les pays à fiscalité basse (Irlande, Luxembourg, Hongrie, Chypre) défendent leur modèle économique bâti sur l'attractivité fiscale.
Les pistes les plus réalistes à moyen terme sont la coopération renforcée (un groupe de pays volontaires avance sans les autres) et l'extension progressive du champ d'application du Pilier 2. L'élargissement de l'impôt minimum mondial aux entreprises de taille intermédiaire (actuellement limité aux groupes au-dessus de 750 millions de CA) est régulièrement évoqué par la Commission européenne.
En attendant une hypothétique harmonisation complète, l'échange automatique d'informations fiscales entre pays européens reste l'avancée la plus concrète. Depuis 2017, les comptes bancaires, les revenus et les patrimoines des contribuables sont automatiquement déclarés au fisc de leur pays de résidence, rendant la fraude fiscale transfrontalière beaucoup plus difficile.
Questions fréquentes
Quel est le pays le plus taxé en Europe ?
En termes de pression fiscale globale (recettes fiscales rapportées au PIB), la France arrive en tête avec 46,2 %, suivie du Danemark (46 %) et de la Belgique (44,6 %). Mais ce classement reflète surtout le niveau des services publics et de la protection sociale : les pays nordiques et la France financent par l'impôt des prestations que d'autres pays laissent au secteur privé.
Où payer le moins d'impôts en Europe ?
La Bulgarie offre la fiscalité la plus basse de l'UE avec une flat tax de 10 % sur le revenu et un IS de 10 %. La Hongrie affiche le plus faible IS (9 %) mais la TVA la plus élevée (27 %). L'Irlande et Chypre combinent un IS attractif avec des régimes favorables pour les expatriés. Attention : un taux d'imposition bas s'accompagne généralement de services publics limités et de cotisations sociales moindres.
Comment fonctionne la fiscalité européenne ?
L'Union européenne ne prélève pas d'impôt directement. La fiscalité reste une compétence nationale : chaque pays fixe ses propres taux et règles. L'UE harmonise certains aspects (TVA minimum 15 %, directive anti-évasion, impôt minimum mondial 15 % pour les multinationales) et facilite l'échange d'informations fiscales entre États membres. Les décisions fiscales requièrent l'unanimité au Conseil, ce qui freine les réformes.
Qu'est-ce que l'impôt minimum mondial de 15 % ?
C'est un mécanisme adopté sous l'égide de l'OCDE et transposé en droit européen depuis 2024. Il impose un taux d'imposition effectif minimum de 15 % pour les multinationales réalisant plus de 750 millions d'euros de chiffre d'affaires. Si un groupe paie moins de 15 % dans un pays, le pays du siège prélève la différence. L'objectif est de mettre fin à la course au taux le plus bas entre États.
Quel est le pays le plus avantageux fiscalement pour une entreprise en Europe ?
L'Irlande reste attractive avec un IS de 12,5 % et un écosystème favorable aux technologies. La Hongrie affiche le plus bas IS nominal (9 %). Mais avec l'impôt minimum mondial de 15 %, l'avantage des taux bas diminue pour les grands groupes. Pour les PME non concernées par le Pilier 2, les pays d'Europe de l'Est (Bulgarie, Roumanie, Hongrie) offrent la fiscalité la plus légère.
La France est-elle vraiment le pays le plus taxé d'Europe ?
En pression fiscale globale (46,2 % du PIB), la France est au sommet du classement européen. Mais ce chiffre inclut les cotisations sociales qui financent la sécurité sociale, les retraites et l'assurance chômage. Si l'on compare uniquement l'impôt sur le revenu, le taux effectif moyen français est dans la moyenne européenne. Le coût réel de la fiscalité dépend de ce que l'on reçoit en retour en termes de services publics.