
Assurance auto : les points clés pour bien choisir
Comparez les formules, estimez votre prime et réduisez le coût de votre assurance auto. Guide pratique avec simulateur et tarifs moyens actualisés.

L'assurance auto représente un poste de dépense annuel moyen de 600 à 1 100 € pour les automobilistes français. Pourtant, la majorité des conducteurs reconduisent leur contrat chaque année sans comparer les offres. Résultat : des surprimes qui s'accumulent au fil du temps. Ce guide vous donne les clés pour analyser votre contrat actuel, comprendre ce que vous payez vraiment, et identifier les leviers concrets pour réduire votre facture sans rogner sur les garanties essentielles.
Les trois formules d'assurance auto décryptées
Avant de chercher le meilleur prix, il faut comprendre ce que couvrent les différentes formules. Le choix entre elles dépend de votre véhicule, de votre profil et de votre budget.
L'assurance au tiers (responsabilité civile)
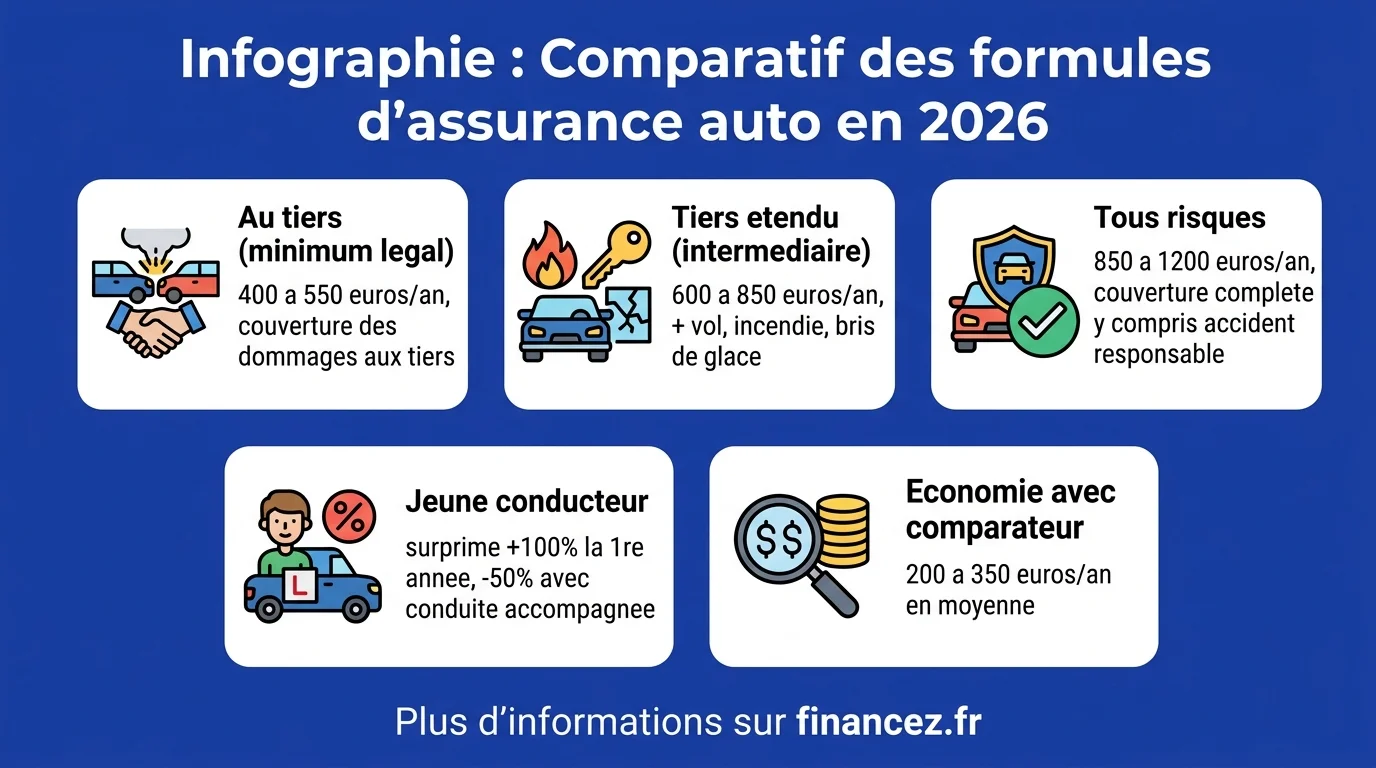
C'est le minimum légal obligatoire. Elle couvre uniquement les dommages que vous causez aux autres en cas d'accident responsable. Vos propres dommages corporels et matériels ne sont pas pris en charge. Prix moyen en 2026 : 400 à 550 €/an. Adaptée aux véhicules de plus de 8-10 ans dont la valeur résiduelle ne justifie plus une couverture étendue.
L'assurance au tiers étendu (intermédiaire)
Elle ajoute au minimum légal des garanties comme le vol, l'incendie, le bris de glace et parfois les catastrophes naturelles. C'est la formule au meilleur rapport qualité-prix pour la plupart des conducteurs. Prix moyen : 600 à 850 €/an. Elle protège contre les sinistres les plus fréquents (bris de pare-brise, vol de véhicule) sans le surcoût de la formule tous risques.
L'assurance tous risques
Elle couvre tout, y compris les dommages à votre véhicule en cas d'accident responsable. C'est la formule la plus complète mais aussi la plus chère. Prix moyen : 850 à 1 200 €/an. Recommandée pour les véhicules neufs ou récents (moins de 5 ans), les véhicules en leasing ou en LOA, et les conducteurs qui parcourent beaucoup de kilomètres.
Ce qui détermine le prix de votre assurance auto
Le tarif d'une assurance auto n'est pas arbitraire. Les assureurs utilisent une dizaine de critères pour calculer votre prime. Les connaître permet de comprendre pourquoi vous payez tel montant, et comment agir sur certains leviers.
- Le bonus-malus (CRM) : c'est le facteur le plus influent. Un conducteur avec 13 ans sans sinistre atteint le bonus maximum de 0, 50 (prime divisée par 2). Un malus de 1, 25 augmente la prime de 25 %. Si vous avez un bon historique, faites-le valoir lors de vos comparaisons
- L'âge et l'expérience : les jeunes conducteurs (moins de 3 ans de permis) subissent une surprime pouvant doubler la facture. Elle diminue de 5 à 10 % chaque année sans sinistre
- Le véhicule : puissance fiscale, modèle, valeur neuve, coût des pièces détachées. Une citadine coûte 30 à 50 % moins cher à assurer qu'un SUV ou une berline puissante
- Le lieu de résidence : les grandes agglomérations (Paris, Marseille, Lyon) entraînent des primes 20 à 40 % supérieures aux zones rurales en raison du risque accru de vol et d'accident
- Le kilométrage annuel : moins de 8 000 km/an peut ouvrir droit à une réduction de 10 à 15 % avec une formule au kilomètre
- Le stationnement : un véhicule garé en garage fermé bénéficie d'une prime inférieure de 5 à 10 % par rapport à un véhicule stationné dans la rue
Obtenez une estimation indicative de votre prime annuelle selon votre profil et votre véhicule.
Comparateur d'assurance auto : bien l'utiliser
Les comparateurs d'assurance auto en ligne constituent le point de départ incontournable pour trouver le meilleur tarif. Mais tous ne se valent pas, et la méthode d'utilisation compte autant que l'outil lui-même.
Les comparateurs les plus fiables : LeLynx, LesFurets et Assurland analysent des dizaines d'offres en quelques minutes. Meilleurtaux Assurance propose également un comparatif détaillé avec des classements actualisés. Chacun a ses partenaires, d'où l'intérêt d'en utiliser au moins deux pour couvrir un maximum d'assureurs.
La méthode efficace :
- Préparez vos informations : carte grise, date du permis, coefficient bonus-malus, kilométrage annuel estimé
- Remplissez le formulaire sur deux ou trois comparateurs différents
- Ne vous arrêtez pas au premier prix : analysez les franchises, les plafonds de remboursement et les exclusions de garantie
- Contactez directement les 2-3 assureurs les moins chers pour négocier un tarif encore plus bas
En utilisant un comparateur, les conducteurs économisent en moyenne 200 à 350 € par an sur leur assurance auto. Le gain est encore plus important pour les profils surpayés : conducteurs fidèles à un assureur depuis plus de 5 ans sans avoir renégocié leur contrat.
Assurance auto en ligne : avantages et limites
Les assureurs en ligne (Direct Assurance, L'Olivier, Leocare) proposent des tarifs 15 à 30 % inférieurs à ceux des assureurs traditionnels. Cette différence s'explique par l'absence de réseau d'agences physiques et des coûts de structure réduits.
Les avantages : souscription rapide (moins de 10 minutes), gestion 100 % digitale, déclaration de sinistre en ligne, attestation disponible immédiatement. Certains proposent des applications mobiles avec constat amiable numérique intégré.
Les limites : le conseil personnalisé est moins poussé qu'avec un agent d'assurance local. En cas de sinistre complexe, l'absence d'interlocuteur physique peut ralentir le traitement. Pour les profils atypiques (malussés, véhicules de collection, usage professionnel), les assureurs traditionnels restent souvent plus adaptés. Pour comprendre les documents nécessaires, consultez notre guide pour assurer une voiture par téléphone.
Jeune conducteur : réduire la surprime
L'assurance auto pour jeune conducteur coûte en moyenne 1 200 à 1 800 € par an, soit le double d'un conducteur expérimenté avec bonus. La surprime est progressive : +100 % la première année, +50 % la deuxième, +25 % la troisième. Après 3 ans sans sinistre, vous rejoignez le tarif normal.
Stratégies pour limiter la facture :
- La conduite accompagnée réduit la surprime de moitié dès la première année (+50 % au lieu de +100 %)
- Être conducteur secondaire sur le contrat d'un parent permet de commencer à accumuler du bonus à moindre coût
- Choisir une voiture peu puissante (moins de 6 CV fiscaux) : la prime d'un véhicule 4 CV est 30 à 50 % inférieure à celle d'un 8 CV
- L'assurance au kilomètre (pay-per-km) convient aux jeunes conducteurs qui roulent peu. Certains assureurs proposent des formules dès 20 €/mois + un tarif par kilomètre parcouru
- Comparer systématiquement : les écarts de prix entre assureurs sont plus marqués pour les jeunes conducteurs (jusqu'à 50 % d'écart pour le même profil)
Innovations 2026 : télématique et assurance connectée
L'année 2026 marque un tournant avec la démocratisation de l'assurance télématique (ou "Pay How You Drive"). Un boîtier ou une application mobile analyse votre conduite en temps réel : vitesse, freinages, accélérations, créneaux horaires. Les bons conducteurs bénéficient de réductions pouvant atteindre 20 à 40 % sur leur prime.
Plusieurs assureurs français proposent désormais ces formules :
- Leocare : application connectée avec scoring de conduite et prime ajustée chaque mois
- L'Olivier : boîtier OBD avec réduction progressive basée sur le comportement
- Direct Assurance : YouDrive, pionnier en France, avec un bonus pouvant atteindre 40 %
La contrepartie : vous partagez vos données de conduite avec l'assureur. Pour les conducteurs prudents, c'est une opportunité de payer enfin un tarif qui reflète leur réel niveau de risque. Pour les conducteurs sportifs, ces formules risquent au contraire d'augmenter la facture.
Résiliation et changement d'assureur : la procédure simplifiée
Depuis la loi Hamon (2015), changer d'assurance auto est devenu simple. Après un an de contrat, vous pouvez résilier à tout moment sans justification ni frais. C'est votre nouvel assureur qui se charge de la résiliation auprès de l'ancien. Le transfert prend environ 30 jours.
Les étapes concrètes :
- Trouvez une offre plus avantageuse via un comparateur
- Souscrivez le nouveau contrat en précisant que vous êtes déjà assuré
- Le nouvel assureur envoie la lettre de résiliation à l'ancien
- L'ancien assureur a 30 jours pour mettre fin au contrat et vous rembourser le trop-perçu
À noter : la loi Hamon ne s'applique qu'après la première année. Pendant la première année, vous ne pouvez résilier qu'à l'échéance annuelle, avec un préavis de 2 mois. Pour comprendre d'autres aspects financiers de la gestion de vos contrats, consultez nos définitions financières.
Changer d'assureur tous les 2 à 3 ans est la stratégie la plus efficace pour maintenir un tarif compétitif. Les assureurs réservent leurs meilleurs prix aux nouveaux clients, tandis que les cotisations des clients fidèles augmentent silencieusement de 3 à 5 % par an.
Franchises et options : ce qui vaut vraiment le coup
La franchise est le montant qui reste à votre charge en cas de sinistre. Plus la franchise est élevée, plus la prime est basse, et inversement. C'est un levier souvent sous-utilisé pour ajuster le prix de votre contrat.
Franchises recommandées :
- Dommages collision : une franchise de 300 à 500 € est un bon compromis. En dessous, la prime augmente significativement pour un bénéfice limité
- Bris de glace : la franchise standard est de 50 à 100 €. Certains assureurs proposent le bris de glace sans franchise moyennant quelques euros par mois
- Vol : franchise de 10 % de la valeur du véhicule en général. Négociable si votre véhicule est équipé d'un antivol agréé
Options qui valent le coup :
- La garantie conducteur (ou protection corporelle du conducteur) couvre vos propres blessures en cas d'accident. Indispensable, même en formule au tiers. Comptez 20 à 40 €/an supplémentaires
- L'assistance 0 km intervient même devant chez vous. Utile si vous ne disposez pas d'un autre moyen de dépannage. Environ 15 à 25 €/an
- Le véhicule de remplacement pendant les réparations : 30 à 60 €/an, mais très utile si vous dépendez de votre voiture au quotidien
Options souvent superflues : la protection juridique (déjà couverte par votre contrat habitation dans la plupart des cas), les objets transportés (sauf usage professionnel régulier), l'effets personnels (couverture faible et conditions restrictives).
Véhicule électrique : spécificités tarifaires
Assurer un véhicule électrique coûte en moyenne 10 à 20 % plus cher qu'un équivalent thermique, principalement à cause du coût élevé de la batterie en cas de sinistre. Cependant, certains assureurs spécialisés proposent des tarifs compétitifs.
Les garanties spécifiques à vérifier pour un véhicule électrique :
- Couverture de la batterie : en cas de dommage, le remplacement peut coûter 5 000 à 15 000 €. Vérifiez que votre contrat couvre ce risque
- Borne de recharge : certains contrats incluent les dommages liés à l'utilisation de la borne à domicile
- Panne sèche électrique : l'assistance doit prévoir le remorquage vers une borne de recharge, pas seulement un garage
Bonne nouvelle : les conducteurs de véhicules électriques bénéficient souvent d'un profil plus favorable (conduite souple, kilométrage maîtrisé), ce qui compense en partie le surcoût. L'assurance auto fait partie des postes financiers à intégrer dans une gestion budgétaire globale, à l'image de ce que recommande notre guide sur les placements sans risque.
Assurance moto vs assurance auto : les différences de tarifs
Si vous possédez les deux véhicules, regrouper vos contrats chez le même assureur génère une remise multi-véhicules de 10 à 15 %. La prime d'assurance moto varie de 200 à 800 €/an selon la cylindrée et la formule choisie. Les mêmes principes de comparaison et de négociation s'appliquent.
Questions fréquentes
Quelle est la meilleure assurance auto qualité-prix en 2026 ?
Il n'existe pas de meilleur assureur universel : le meilleur contrat dépend de votre profil (âge, bonus-malus, véhicule, zone). En moyenne, les assureurs en ligne (Direct Assurance, L'Olivier, Leocare) sont 15 à 30 % moins chers que les assureurs traditionnels. Utilisez au moins deux comparateurs pour trouver l'offre la plus adaptée à votre situation.
Quelle est l'assurance la moins chère pour un jeune conducteur ?
Les formules au tiers avec un véhicule peu puissant (4-5 CV) représentent l'option la plus économique, autour de 700 à 1 000 €/an. La conduite accompagnée réduit la surprime de moitié. L'assurance au kilomètre convient aux jeunes qui roulent peu. Comparez systématiquement : les écarts atteignent 50 % entre assureurs pour un même profil jeune conducteur.
Quels documents faut-il pour assurer une voiture ?
Pour souscrire une assurance auto, vous aurez besoin de : la carte grise du véhicule, votre permis de conduire, un relevé d'information de votre précédent assureur (historique bonus-malus), et un RIB pour le prélèvement. Pour une voiture d'occasion, ajoutez le certificat de cession. La plupart des assureurs acceptent ces documents en format numérique.
Comment résilier son assurance auto ?
Après un an de contrat, la loi Hamon vous permet de résilier à tout moment sans frais ni justification. Souscrivez simplement un nouveau contrat : c'est le nouvel assureur qui se charge de la résiliation. Le transfert prend environ 30 jours et le trop-perçu vous est remboursé. Pendant la première année, la résiliation n'est possible qu'à l'échéance avec un préavis de 2 mois.
L'assurance au kilomètre est-elle vraiment moins chère ?
Oui, pour les conducteurs qui parcourent moins de 8 000 à 10 000 km par an. L'économie peut atteindre 20 à 40 % par rapport à une formule classique. Le principe : une cotisation fixe mensuelle réduite (20-30 €) plus un tarif au kilomètre (0,02 à 0,05 €/km). Au-delà de 12 000 km/an, la formule devient généralement plus chère qu'un contrat classique.
Faut-il passer en assurance au tiers quand la voiture vieillit ?
Généralement, oui. Quand la valeur vénale du véhicule descend sous 5 000 à 6 000 €, le surcoût du tous risques n'est plus justifié. La formule intermédiaire (tiers étendu avec vol, incendie et bris de glace) offre un excellent compromis. Calculez : si la différence de prime annuelle entre tiers et tous risques dépasse 30 % de la valeur du véhicule, passez en tiers étendu.