
Assurance moto : guide des tarifs et garanties pour choisir la bonne couverture
Comparez les formules d'assurance moto, estimez votre budget selon votre cylindrée et découvrez les garanties indispensables pour rouler protégé en 2026.

Souscrire une assurance moto ne se résume pas à cocher la case « obligation légale ». Entre les formules au tiers, les garanties vol-incendie et les contrats tous risques, l'écart de prix peut aller du simple au quadruple selon votre profil et votre machine. En 2026, les tarifs ont progressé de 6,2 % sur un an, portés par le coût des pièces détachées et la sinistralité climatique. Comprendre ce que couvre réellement chaque formule, et ce qu'elle exclut, permet d'éviter les mauvaises surprises au moment d'un sinistre.
Ce guide passe en revue les tarifs réels, les garanties à ne pas négliger et les leviers concrets pour réduire votre prime. Que vous rouliez sur un 125 cm³ urbain ou une sportive de plus de 800 cm³, vous trouverez ici les repères pour faire un choix éclairé. Si vous cherchez des informations sur d'autres types de couverture, consultez notre article sur l'assurance vie ou celui dédié à l'assurance auto.
Les trois formules d'assurance moto décryptées
Toute assurance motocyclette repose sur trois niveaux de couverture. Le choix dépend de la valeur de votre deux-roues, de votre budget et de votre tolérance au risque.
La formule au tiers : le minimum légal
La responsabilité civile est la seule garantie imposée par le Code des assurances. Elle couvre les dommages corporels et matériels causés à autrui en cas d'accident responsable. En revanche, vos propres blessures et les dégâts sur votre moto ne sont pas pris en charge. Cette formule convient aux motos anciennes dont la valeur vénale est faible : réparer coûterait plus cher qu'indemniser.
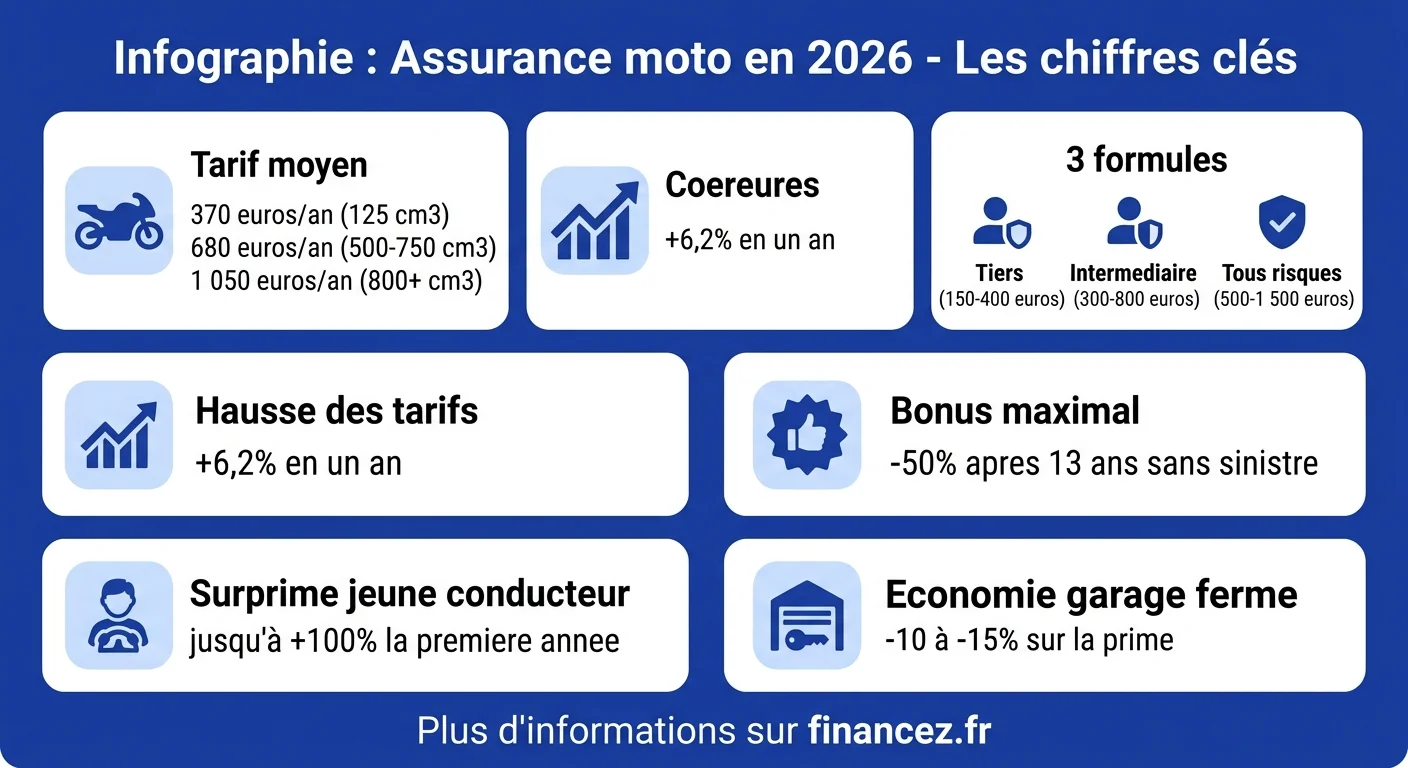
Comptez entre 150 et 400 euros par an pour un contrat au tiers, selon la cylindrée et votre zone géographique. C'est la solution la plus économique, mais aussi la plus risquée financièrement en cas de chute seul ou de vol.
La formule intermédiaire : le compromis recherché
Aussi appelée « tiers étendu » ou « tiers plus », cette formule ajoute des garanties ciblées : vol, incendie, bris de glace, catastrophes naturelles et parfois une garantie conducteur. Son tarif oscille entre 300 et 800 euros par an. Pour la majorité des motards qui roulent sur une machine d'occasion en bon état, c'est le meilleur rapport protection-prix.
La formule tous risques : la couverture maximale
Elle indemnise tous les dommages sur votre moto, y compris en cas d'accident responsable, de vandalisme ou d'intempéries. Le budget se situe entre 500 et 1 500 euros par an, voire davantage pour les sportives haut de gamme. Cette formule se justifie pleinement sur une moto neuve, en leasing ou dont la valeur dépasse 8 000 euros.
Tarifs moyens en 2026 : ce que paient vraiment les motards
Les prix varient considérablement selon la cylindrée, l'expérience du conducteur et le lieu de stationnement. Voici les fourchettes constatées cette année :
| Catégorie | Tiers | Intermédiaire | Tous risques |
|---|---|---|---|
| Scooter / 125 cm³ | 150-280 € | 250-450 € | 400-700 € |
| Routière 500-750 cm³ | 220-400 € | 400-680 € | 600-1 100 € |
| Sportive / GT 800+ cm³ | 350-550 € | 550-900 € | 850-1 500 € |
| Moto de collection | 100-200 € | 180-350 € | 300-600 € |
Ces montants sont des moyennes nationales. Un motard parisien paiera 20 à 35 % de plus qu'un rural en zone verte, principalement à cause du risque de vol et de la densité du trafic. Le stationnement dans un garage fermé réduit la prime de 10 à 15 % chez la plupart des assureurs.
Un conseil souvent négligé : demandez systématiquement un devis avec et sans la garantie conducteur. Cette option, qui couvre vos propres blessures en cas d'accident responsable, ne coûte que 30 à 60 euros par an en supplément, mais elle peut faire la différence entre une indemnisation de plusieurs dizaines de milliers d'euros et rien du tout.
Bonus-malus moto : un système méconnu qui pèse lourd
Le coefficient de réduction-majoration (CRM) fonctionne de la même manière que pour l'automobile, mais beaucoup de motards l'ignorent. Chaque année sans sinistre responsable réduit votre coefficient de 5 %, jusqu'à un plancher de 0, 50 (soit 50 % de réduction). À l'inverse, un accident responsable le fait bondir de 25 %.
Concrètement, un motard avec 13 ans d'expérience sans sinistre bénéficie du bonus maximal de 50 %. Sa prime de 680 euros en formule intermédiaire tombe à 340 euros. Pour un jeune conducteur au coefficient 1,00, la même couverture coûte le double.
Un point souvent méconnu : le bonus-malus moto est distinct de celui de votre voiture. Assurer une moto en plus d'une auto crée un deuxième historique, indépendant. Certains assureurs acceptent toutefois de transférer partiellement le bonus auto vers le contrat moto si vous êtes nouveau motard mais conducteur expérimenté en voiture.
Les garanties optionnelles qui changent tout
Au-delà des formules standard, plusieurs options méritent une attention particulière. Leur coût marginal est souvent faible par rapport à la protection qu'elles apportent.
La garantie équipement du pilote
Casque, blouson, gants, bottes, dorsale : le budget équipement d'un motard dépasse facilement 1 500 euros. En cas d'accident, ces équipements sont endommagés voire détruits. La garantie équipement rembourse leur remplacement, généralement à hauteur de 1 500 à 3 000 euros selon les contrats. Son surcoût ? Entre 20 et 50 euros par an.
La garantie accessoires
Top-case, sacoches, GPS intégré, pot d'échappement aftermarket : les accessoires ajoutés après l'achat ne sont pas couverts par défaut. Déclarez-les à votre assureur et souscrivez cette option si leur valeur totale dépasse 500 euros.
L'assistance 0 km
L'assistance classique intervient au-delà de 25 ou 50 km de votre domicile. La version « 0 km » vous dépanne même devant chez vous, ce qui est particulièrement utile en cas de batterie à plat ou de pneu crevé en hiver. Coût additionnel : environ 15 à 30 euros par an.
La protection juridique
En cas de litige après un accident (désaccord sur les responsabilités, problème d'indemnisation), la protection juridique prend en charge les frais d'avocat et de procédure. Pour un motard, les litiges avec les automobilistes sont fréquents : cette garantie vaut ses 25 à 40 euros annuels. Pour approfondir les questions de gestion financière liées à un sinistre, notre guide sur le rôle d'un courtier en finance peut vous éclairer.
Assurance moto pour jeune conducteur : réduire la surprime
Les conducteurs de moins de 25 ans ou ayant moins de trois ans de permis subissent une surprime pouvant atteindre 100 % la première année, puis 50 % la deuxième et 25 % la troisième. Concrètement, une formule intermédiaire à 500 euros pour un motard expérimenté peut grimper à 1 000 euros pour un débutant.
Plusieurs stratégies permettent de limiter cette facture :
- Commencer par un 125 cm³ : les primes sont nettement plus basses et vous accumulez du bonus pendant deux ans avant de passer au permis A2
- Suivre un stage de conduite : certains assureurs accordent 5 à 10 % de réduction aux motards qui ont suivi une formation post-permis
- Installer un traceur GPS : la géolocalisation réduit le risque de vol, ce que les assureurs récompensent par une baisse de prime de 10 à 20 %
- Stationner en garage : c'est le levier le plus simple, avec une réduction immédiate de 10 à 15 %
- Choisir un modèle peu volé : les statistiques de vol par modèle influencent directement la tarification. Une trail ou une routière coûte moins cher à assurer qu'un roadster prisé des voleurs
Payer une surprime de 100 % la première année est normal et légal. Mais rien ne vous empêche de comparer les assureurs : certains spécialistes moto comme la Mutuelle des Motards ou AMV proposent des tarifs jeunes conducteurs nettement plus compétitifs que les généralistes.
Suspension hivernale : économiser sans perdre sa couverture
De nombreux motards remisent leur deux-roues de novembre à mars. Continuer à payer une assurance moto plein tarif pendant cinq mois d'immobilisation n'a aucun sens, mais rouler sans couverture est illégal, même si la moto ne bouge pas.
La solution : la suspension hivernale, proposée par la majorité des assureurs. Elle maintient les garanties vol, incendie et catastrophes naturelles tout en supprimant la responsabilité civile et les garanties circulation. L'économie atteint 20 à 40 % de la prime annuelle selon les contrats.
Points de vigilance avant d'activer la suspension :
- Prévenez votre assureur au moins un mois avant la date souhaitée
- Vérifiez que la garantie vol reste active pendant la période de remisage
- La moto ne doit absolument pas circuler, même pour un court trajet vers le garage
- La réactivation nécessite aussi un préavis (souvent 48 à 72 heures)
Si votre assureur ne propose pas cette option, vous pouvez passer temporairement à une formule au tiers « garage » (non-circulation) dont le tarif mensuel est très réduit.
Résiliation et changement d'assureur : vos droits en 2026
Depuis la loi Hamon de 2015, vous pouvez résilier votre contrat d'assurance moto à tout moment après la première année, sans frais ni pénalité. C'est votre nouvel assureur qui se charge des démarches auprès de l'ancien. Le transfert prend effet un mois après la demande.
Trois situations justifient un changement d'assureur :
- Augmentation injustifiée de la prime : si votre assureur augmente le tarif sans sinistre de votre part, vous disposez d'un mois après réception de l'avis d'échéance pour résilier
- Changement de moto : l'achat d'un nouveau deux-roues est l'occasion idéale pour remettre en concurrence votre contrat
- Évolution de votre bonus : après plusieurs années sans sinistre, votre profil s'est amélioré et d'autres assureurs peuvent proposer un tarif plus avantageux
Demandez systématiquement votre relevé d'information avant de changer. Ce document, que votre assureur est tenu de fournir sous 15 jours, récapitule votre historique de sinistres et votre coefficient bonus-malus. Sans lui, le nouvel assureur vous tarife comme un conducteur inconnu.
Documents et démarches pour assurer votre moto
Pour souscrire un contrat, vous devez fournir un dossier complet. Voici la liste des pièces exigées par tous les assureurs :
- Carte grise (certificat d'immatriculation) du véhicule
- Permis de conduire correspondant à la catégorie (AM, A1, A2 ou A)
- Relevé d'information de votre précédent assureur (si vous étiez déjà assuré)
- Pièce d'identité en cours de validité
- RIB pour le prélèvement automatique
Pour les motos de collection (plus de 30 ans), certains assureurs spécialisés demandent en complément des photos du véhicule et une attestation de la Fédération Française des Véhicules d'Époque. Les tarifs sont souvent avantageux car ces motos roulent peu et sont entretenues avec soin.
Si vous envisagez de diversifier votre patrimoine au-delà de votre moto, nos guides sur les placements adaptés et les investissements accessibles peuvent vous intéresser.
Cinq erreurs fréquentes à éviter lors du choix de son assurance
Après avoir accompagné des centaines de motards dans leurs démarches, certaines erreurs reviennent systématiquement. Les connaître permet d'économiser plusieurs centaines d'euros par an.
Sous-déclarer le kilométrage annuel. Certains motards déclarent 3 000 km pour payer moins cher alors qu'ils roulent 10 000 km. En cas de sinistre, l'assureur peut invoquer la fausse déclaration pour réduire l'indemnisation, voire annuler le contrat. Déclarez un kilométrage réaliste.
Ignorer la valeur de remplacement. La plupart des contrats indemnisent en valeur vénale (valeur de revente au moment du sinistre). Pour une moto de trois ans, cela peut représenter 40 % de moins que le prix d'achat. L'option « valeur à neuf » ou « valeur majorée » compense cette décote pendant les deux à quatre premières années.
Négliger la franchise. Une franchise basse augmente la prime, une franchise haute diminue l'indemnisation. L'équilibre optimal se situe entre 150 et 300 euros pour un usage quotidien. Au-delà de 500 euros, les petits sinistres ne sont jamais remboursés.
Comparer uniquement le prix. Le tarif le plus bas cache parfois des exclusions importantes : pas de garantie conducteur, franchise élevée, plafond d'indemnisation bas. Comparez toujours à garanties équivalentes, pas à prix facial.
Oublier de signaler les modifications. Pot d'échappement sport, reprogrammation moteur, kit carénage : toute modification doit être déclarée. En cas de sinistre sur une moto modifiée non déclarée, l'assureur peut refuser l'indemnisation pour aggravation du risque.
Questions fréquentes
Quelle est la meilleure assurance moto en 2026 ?
Il n'existe pas de meilleure assurance universelle. La Mutuelle des Motards et AMV sont réputées chez les spécialistes, tandis que la MAIF et la MACIF offrent des tarifs compétitifs en généraliste. Le choix dépend de votre cylindrée, de votre expérience et des garanties souhaitées. Comparez au moins trois devis personnalisés avant de vous engager.
Quelle assurance moto est la moins chère ?
Les formules au tiers démarrent autour de 150 euros par an pour un 125 cm³. Les assureurs en ligne (comme L'Olivier ou Direct Assurance) proposent souvent les tarifs les plus bas, mais vérifiez les garanties incluses. La formule la moins chère n'est pas toujours la plus économique si elle ne couvre pas les risques auxquels vous êtes exposé.
Quels documents fournir pour assurer une moto ?
Vous devez présenter la carte grise du véhicule, votre permis de conduire valide (catégorie AM, A1, A2 ou A selon la cylindrée), un relevé d'information de votre précédent assureur si applicable, une pièce d'identité et un RIB pour le prélèvement. Pour une moto de collection, des photos et une attestation FFVE peuvent être demandées.
Quelle est la meilleure assurance moto pour jeune conducteur ?
Les spécialistes moto (Mutuelle des Motards, AMV, April Moto) proposent généralement des tarifs jeunes conducteurs plus avantageux que les assureurs généralistes. Commencer par un 125 cm³, stationner en garage fermé et installer un traceur GPS sont les trois leviers les plus efficaces pour réduire la surprime qui peut atteindre 100 % la première année.
Quels sont les différents types d'assurance moto ?
Trois formules existent : le tiers (responsabilité civile uniquement, le minimum légal), le tiers étendu ou intermédiaire (ajout vol, incendie, bris de glace, garantie conducteur) et le tous risques (couverture complète incluant les dommages en accident responsable). Chaque formule peut être enrichie de garanties optionnelles comme l'équipement du pilote ou l'assistance 0 km.
Peut-on assurer une moto sans permis correspondant ?
Non. L'assureur exige un permis valide pour la catégorie de la moto : permis AM pour les cyclomoteurs jusqu'à 50 cm³, A1 pour les 125 cm³ (ou permis B avec formation de 7 heures), A2 pour les motos jusqu'à 35 kW, et A pour toutes les cylindrées après deux ans de A2 et une formation complémentaire.
Comment fonctionne le bonus-malus en assurance moto ?
Le coefficient de réduction-majoration démarre à 1, 00 et diminue de 5 % chaque année sans sinistre responsable, jusqu'à un plancher de 0, 50 (bonus maximal atteint en 13 ans). Un accident responsable augmente le coefficient de 25 %. Le bonus-malus moto est indépendant de celui de votre voiture : assurer un deux-roues crée un historique séparé.