
Assureurs automobiles en 2026 : quel acteur choisir pour payer moins ?
Covéa, AXA, Macif, Direct Assurance : comparez tarifs et garanties des principaux assureurs automobiles et trouvez la meilleure offre 2026.

Le marché de l'assurance auto en France : état des lieux 2026
Le secteur de l'assurance automobile en France pèse plusieurs dizaines de milliards d'euros et concerne plus de 40 millions de véhicules assurés. En 2026, le paysage des assureurs automobiles se transforme sous l'effet conjugué de la digitalisation, de la hausse des coûts de réparation et de l'essor des véhicules électriques.
Trois grands groupes dominent le marché : Covéa (MMA, MAAF, GMF) avec près de 9,9 millions de contrats, suivi d'AXA (plus de 5 millions d'assurés) et de la Macif (6 millions de contrats). Ces mastodontes captent à eux seuls plus de la moitié du parc automobile français.
Mais la donne change rapidement. Les assureurs en ligne, Direct Assurance, L'Olivier, Leocare, grignotent des parts de marché avec des tarifs 15 à 30 % inférieurs aux acteurs historiques. Cette concurrence accrue profite directement aux automobilistes, à condition de savoir comparer les offres au-delà du seul prix affiché. Pour bien comprendre les fondamentaux de la couverture obligatoire, consultez notre guide sur les obligations et le choix de la bonne couverture auto.
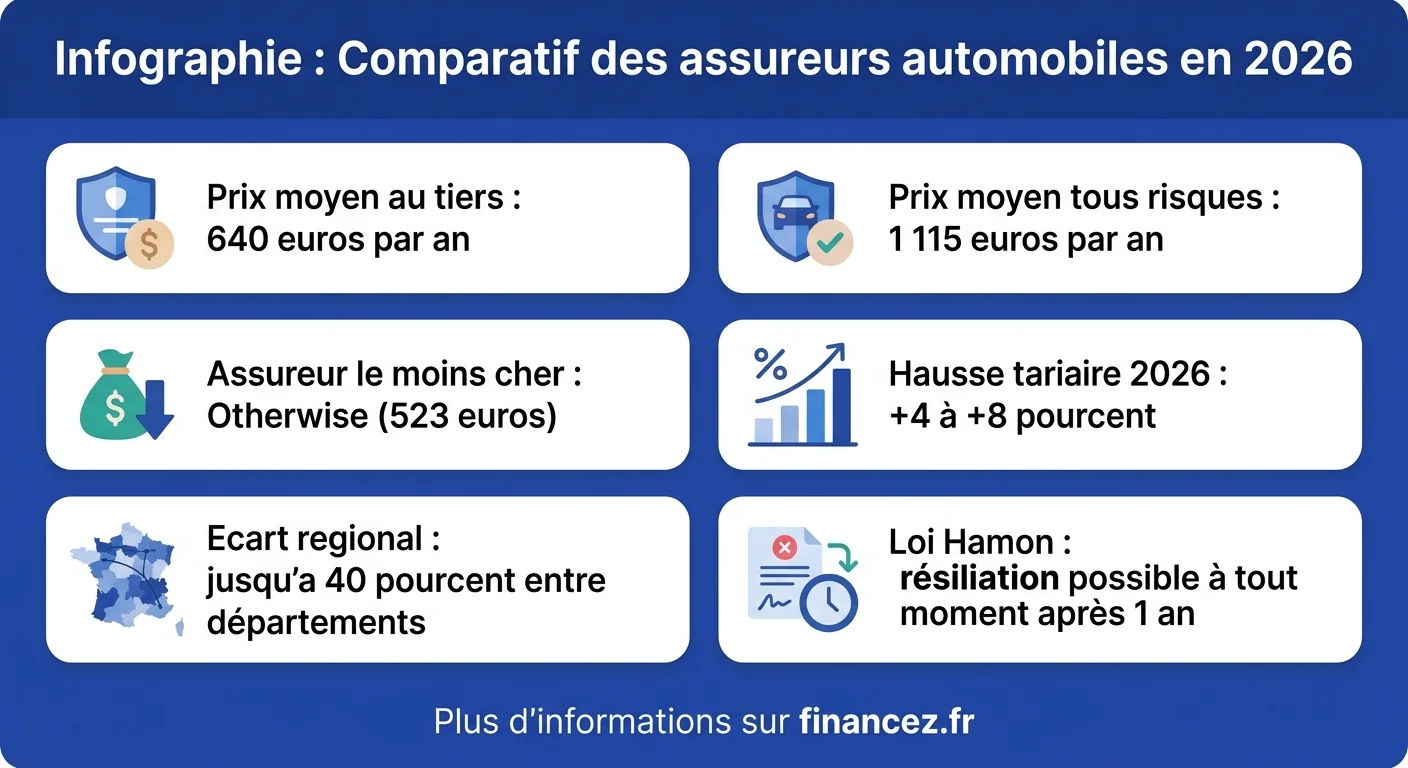
La hausse tarifaire de 4 à 8 % enregistrée en début d'année 2026 rend la comparaison encore plus cruciale. Cette inflation des primes s'explique par l'augmentation du coût des pièces détachées, la sophistication croissante des véhicules récents (capteurs, caméras, ADAS) et la multiplication des événements climatiques qui alourdissent la sinistralité.
Estimez le coût de votre assurance auto
Classement des principaux assureurs automobiles en 2026
Comparer les assureurs automobiles exige de croiser plusieurs critères : tarif, qualité du service client, rapidité de gestion des sinistres et étendue des garanties. Voici un panorama complet des acteurs majeurs du marché français, répartis par type d'assureur :
| Assureur | Type | Prime moyenne tous risques | Points forts |
|---|---|---|---|
| MAAF (Covéa) | Mutualiste | 780 € à 950 € | Tarifs compétitifs, réseau d'agences dense |
| Macif | Mutualiste | 820 € à 1 000 € | Service sinistres réputé, tarifs sociétaires |
| AXA | Assureur | 850 € à 1 100 € | Couverture internationale, appli mobile performante |
| Direct Assurance | En ligne | 650 € à 860 € | Prix bas, souscription 100 % digitale |
| L'Olivier Assurance | En ligne | 600 € à 820 € | Tarifs agressifs, service client réactif |
| Otherwise | En ligne | 520 € à 750 € | Le moins cher du marché, offre modulable |
| Allianz | Assureur | 900 € à 1 150 € | Garanties premium, assistance internationale |
| GMF (Covéa) | Mutualiste | 750 € à 920 € | Spécialiste fonction publique, bons tarifs |
| MAIF | Mutualiste | 800 € à 980 € | Éthique, excellente satisfaction client |
| Leocare | Insurtech | 550 € à 780 € | Souscription en 2 minutes, gestion mobile |
Ces tarifs s'entendent pour un conducteur au bonus 0.50, véhicule de 5-7 ans, en zone urbaine moyenne. Les écarts se creusent considérablement selon le profil et la localisation géographique. Un même contrat peut coûter 40 % plus cher en Île-de-France qu'en Bretagne, ce qui rend la comparaison départementale indispensable.
Assureurs en ligne contre acteurs traditionnels : le match des tarifs
La montée en puissance des assureurs en ligne a redistribué les cartes du marché de l'assurance automobile. En supprimant le réseau d'agences physiques, ces acteurs réduisent leurs frais de structure et répercutent l'économie sur les primes. L'écart moyen constaté en 2026 atteint 15 à 25 % en faveur des assureurs digitaux.
Otherwise, L'Olivier et Leocare affichent les tarifs les plus bas du marché, avec des primes annuelles tous risques qui démarrent sous la barre des 600 € pour un bon profil. En contrepartie, certains services, expertise à domicile, conseil personnalisé, gestion de sinistre en face-à-face, restent moins développés que chez les mutualistes historiques.
En 2026, le prix moyen d'une assurance au tiers en France s'établit à 640 € par an, contre 1 115 € en tous risques. Les écarts entre départements atteignent parfois 40 % : un conducteur des Alpes-Maritimes paie en moyenne 30 % de plus qu'un conducteur de Vendée à profil identique.
Les acteurs traditionnels conservent toutefois un avantage décisif sur la gestion des sinistres complexes. Les mutuelles comme la Macif ou la MAIF affichent des taux de satisfaction supérieurs à 85 % sur le traitement des accidents corporels, là où certains assureurs en ligne peinent à dépasser 75 %. Le modèle mutualiste, fondé sur la solidarité entre sociétaires, se traduit aussi par une redistribution des excédents sous forme de ristournes ou de services gratuits.
Les courtiers en ligne comme LeLynx et lesfurets.com jouent un rôle d'intermédiaire précieux : ils agrègent les offres de dizaines d'assureurs et permettent d'obtenir un panorama complet en quelques minutes. Attention cependant à vérifier que les devis proposés incluent bien les mêmes niveaux de garantie pour une comparaison équitable.
Tarifs moyens par profil de conducteur
Le prix de votre assurance automobile dépend avant tout de votre profil. Les assureurs utilisent des algorithmes actuariels qui croisent des dizaines de variables pour calculer votre prime individuelle. Voici les fourchettes constatées en 2026 pour une formule tous risques :
| Profil | Prime annuelle moyenne | Particularités |
|---|---|---|
| Jeune conducteur (18-25 ans) | 1 200 € à 2 200 € | Surprime de 100 % la 1re année, dégressive |
| Conducteur confirmé (bonus 0.50) | 650 € à 1 000 € | Meilleur tarif, large choix d'assureurs |
| Senior (65 ans et plus) | 800 € à 1 300 € | Surprime progressive après 70 ans chez certains |
| Conducteur malussé | 1 500 € à 3 500 € | Peu d'assureurs acceptent, tarifs élevés |
| Conducteur occasionnel (- 5 000 km/an) | 400 € à 700 € | Formules pay-as-you-drive avantageuses |
Le coefficient bonus-malus reste le premier levier de négociation. Un conducteur au bonus maximal (0.50) paie en moyenne 50 % de moins qu'un conducteur au coefficient 1.00. Chaque année sans sinistre responsable fait baisser le coefficient de 5 %, un mécanisme que tous les automobilistes devraient comprendre en détail pour gérer au mieux leur budget. C'est un réflexe financier aussi important que celui d'éviter les erreurs classiques de placement.
Au-delà du bonus-malus, le type de véhicule influence fortement la prime. Un SUV récent coûte 20 à 40 % plus cher à assurer qu'une citadine de même valeur, en raison du coût supérieur des réparations et d'une sinistralité plus importante. Les véhicules les plus volés (Renault Clio, Peugeot 3008, Toyota RAV4) subissent également une surprime pouvant atteindre 15 %.
Les garanties essentielles à comparer avant de signer
Le tarif seul ne dit pas tout. Deux offres au même prix peuvent cacher des niveaux de protection très différents. Voici les garanties à examiner de près chez chaque assureur automobile :
La responsabilité civile et les franchises
Obligatoire, la RC couvre les dommages causés aux tiers. La différence se joue sur le montant des franchises : de 0 € chez certains mutualistes à 500 € voire 800 € chez les assureurs low-cost. Une franchise basse augmente la prime mensuelle mais réduit le reste à charge en cas de sinistre. Pour un véhicule récent valant plus de 15 000 €, une franchise modérée de 150 à 300 € constitue un bon équilibre.
L'assistance et le véhicule de remplacement
Vérifiez le seuil de déclenchement de l'assistance (0 km, 25 km ou 50 km du domicile) et la durée du véhicule de remplacement proposé. Les meilleurs contrats offrent un véhicule équivalent pendant 15 à 30 jours, là où les offres d'entrée de gamme se limitent à 3-5 jours. L'assistance 0 km, qui intervient même devant chez vous, représente un surcoût de 20 à 50 € par an mais peut vous épargner un remorquage coûteux.
La protection juridique et la garantie conducteur
Souvent négligées, ces deux garanties s'avèrent précieuses en cas de litige ou d'accident corporel. La garantie conducteur, en particulier, couvre les blessures du conducteur responsable, une couverture absente de la RC de base. Vérifiez le plafond d'indemnisation, qui varie de 100 000 € à 1 000 000 € selon les contrats. Pour un conducteur qui roule régulièrement, un plafond minimum de 300 000 € est recommandé.
Comment réduire sa prime d'assurance auto
Plusieurs leviers permettent de diminuer significativement le coût de votre assurance automobile sans sacrifier la protection :
- Comparez chaque année : la fidélité ne paie pas en assurance. Un comparatif annuel peut faire économiser 100 € à 300 € sur la même couverture
- Augmentez votre franchise : passer de 150 € à 500 € de franchise réduit la prime de 10 à 20 %. Pertinent si vous êtes bon conducteur et disposez d'une épargne de précaution
- Regroupez vos contrats : auto + habitation chez le même assureur génère 5 à 15 % de réduction. C'est un levier que beaucoup d'assurés de la complémentaire santé utilisent déjà avec succès
- Optez pour le pay-as-you-drive : si vous roulez moins de 8 000 km par an, les formules au kilomètre réduisent la facture de 20 à 40 %
- Installez un boîtier télématique : certains assureurs (Leocare, YouDrive) récompensent la conduite prudente avec des réductions allant jusqu'à 30 %
- Choisissez un véhicule économique à assurer : la puissance fiscale, le poids et le coût des pièces détachées influencent directement la prime
- Payez en une fois : le paiement annuel plutôt que mensuel évite les frais de fractionnement, soit une économie de 5 à 8 % du montant total
La combinaison de plusieurs de ces stratégies peut réduire la facture de 30 à 50 % par rapport au tarif standard. Un automobiliste qui passe de 1 100 € à 650 € par an économise plus de 4 500 € sur dix ans, un montant qui, bien placé, peut constituer un joli capital. Pour en savoir plus sur l'optimisation de vos finances globales, lisez nos conseils sur les placements bancaires.
Assureurs spécialisés : niches et profils atypiques
Certains profils peinent à trouver une couverture abordable chez les assureurs automobiles classiques. Des acteurs spécialisés comblent ces lacunes avec des offres sur mesure :
Jeunes conducteurs
L'Olivier, Leocare et Ornikar Assurance ciblent spécifiquement les 18-25 ans avec des tarifs 15 à 25 % inférieurs aux offres classiques pour ce segment. La conduite accompagnée (AAC) reste le meilleur moyen de limiter la surprime initiale, qui passe de 100 % à 50 % la première année. Le permis encadré et l'apprentissage anticipé de la conduite permettent aussi de cumuler de l'expérience avant la majorité.
Conducteurs malussés ou résiliés
Les assureurs spécialisés comme L'Équité, SOS Malus ou Solly Azar acceptent les profils refusés ailleurs, moyennant des tarifs majorés mais encadrés. La prime baisse progressivement à mesure que le coefficient se normalise (retour automatique à 1.00 après deux ans sans sinistre responsable). Le Bureau Central de Tarification (BCT) peut aussi intervenir si aucun assureur n'accepte votre dossier.
Véhicules électriques et hybrides
Le parc de véhicules électriques explose en France, et les assureurs s'adaptent. Certains, MAIF, Luko Auto, Tesla Insurance, proposent des formules spécifiques avec des primes réduites de 5 à 15 % par rapport aux thermiques, reflétant le moindre risque d'accident grave et l'entretien simplifié. Mais attention : le coût de réparation ou de remplacement des batteries peut générer des franchises élevées en cas de choc important sur le soubassement du véhicule.
Changer d'assureur : procédure et pièges à éviter
Depuis la loi Hamon de 2015, tout assuré peut résilier son contrat auto à tout moment après la première année, sans frais ni pénalité. La procédure est devenue simple et rapide :
- Souscrivez votre nouveau contrat auprès de l'assureur choisi après avoir comparé les offres
- Le nouvel assureur se charge intégralement de la résiliation de l'ancien contrat
- La transition s'effectue sans aucune rupture de couverture (obligation légale)
- L'ancien assureur rembourse au prorata la prime restante sous 30 jours
Les pièges à éviter : ne résiliez jamais votre contrat vous-même avant d'avoir souscrit le nouveau (risque de rouler sans assurance, passible d'une amende de 3 750 €), vérifiez que le nouveau contrat reprend bien votre coefficient bonus-malus (le relevé d'information fait foi et doit être fourni dans les 15 jours suivant votre demande), et comparez les garanties point par point, un tarif plus bas cache parfois des franchises plus élevées ou des exclusions supplémentaires.
La loi Hamon a révolutionné le marché en supprimant la reconduction tacite comme verrou commercial. Résultat : les assureurs sont désormais obligés de rester compétitifs pour conserver leurs clients, ce qui bénéficie directement aux automobilistes vigilants. Comme dans tout secteur financier, la compréhension des mécanismes permet de faire les meilleurs choix.
Questions fréquentes
Quelle est la meilleure assurance auto en 2026 ?
Il n'existe pas de meilleur assureur universel : le choix dépend du profil. Pour un conducteur confirmé cherchant le meilleur prix, Otherwise et L'Olivier proposent les tarifs les plus bas. Pour un service client premium et une gestion des sinistres irréprochable, la MAIF et la Macif se distinguent régulièrement dans les classements de satisfaction. Pour les jeunes conducteurs, Leocare et L'Olivier offrent les meilleures conditions d'entrée.
Quelle est l'assurance auto la moins chère du marché ?
En 2026, Otherwise affiche les tarifs les plus compétitifs avec une prime annuelle moyenne de 523 € en tous risques pour un bon profil. L'Olivier et Leocare complètent le podium des assureurs les moins chers. Ces tarifs s'entendent pour un conducteur au bonus maximal, un véhicule de valeur moyenne et une zone géographique à sinistralité modérée.
Quelle assurance auto rembourse le mieux ?
En termes de remboursement, les contrats tous risques des mutualistes (MAIF, Macif, MAAF) offrent les meilleures indemnisations, notamment grâce à des franchises basses et une garantie valeur à neuf étendue pouvant couvrir le véhicule pendant 3 à 5 ans. La garantie conducteur avec un plafond à 1 000 000 € est le critère le plus important pour une couverture optimale en cas d'accident corporel.
Comment comparer efficacement les assureurs automobiles ?
Comparez sur cinq critères clés : le montant de la prime annuelle à garanties équivalentes, le niveau des franchises par type de sinistre, les garanties incluses (assistance 0 km, véhicule de remplacement, protection juridique), la qualité du service sinistres (avis clients vérifiés, délais moyens de traitement), et les options spécifiques à votre situation comme le pay-as-you-drive ou la garantie conducteur renforcée.
Peut-on changer d'assurance auto à tout moment ?
Oui, depuis la loi Hamon de 2015. Après un an de contrat, vous pouvez résilier à tout moment sans frais ni justification. Le nouvel assureur se charge de toutes les formalités de résiliation et garantit la continuité de couverture. La prime restante de l'ancien contrat est remboursée au prorata sous 30 jours maximum.
Combien coûte une assurance auto pour un jeune conducteur ?
Un jeune conducteur paie en moyenne 1 200 € à 2 200 € par an en tous risques en 2026. La surprime légale atteint 100 % la première année, 50 % la deuxième et 25 % la troisième. La conduite accompagnée réduit la surprime initiale à 50 %. Les assureurs spécialisés comme Leocare ou L'Olivier proposent des tarifs 15 à 25 % inférieurs à la moyenne pour ce profil.