
Luxembourg et évasion fiscale : cadre légal, risques et alternatives
Évasion fiscale au Luxembourg : tax rulings, LuxLeaks, pilier 2 OCDE. Décryptage des risques et des alternatives légales pour les contribuables.

Le Luxembourg est-il vraiment un paradis fiscal ?
La question revient régulièrement dans le débat public, alimentée par des enquêtes retentissantes comme LuxLeaks (2014) et OpenLux (2021). Le Grand-Duché ne figure pourtant ni sur la liste noire ni sur la liste grise des paradis fiscaux établie par l'Union européenne. Il coopère avec l'OCDE, applique l'échange automatique d'informations bancaires et a progressivement renforcé sa réglementation.
Pourtant, le Tax Justice Network classe le Luxembourg parmi les dix plus grands contributeurs au problème mondial de l'évasion fiscale. Les deux réalités coexistent : un cadre légal conforme aux standards internationaux, mais des mécanismes d'optimisation qui permettent à des multinationales et à des particuliers fortunés de réduire considérablement leur charge fiscale. Comprendre cette dualité est essentiel avant toute décision patrimoniale.
La différence entre optimisation, évasion et fraude fiscale
Ces trois termes sont souvent confondus dans le débat médiatique. Ils recouvrent pourtant des réalités juridiques très différentes.
L'optimisation fiscale : légale mais discutée
L'optimisation fiscale consiste à utiliser les dispositifs légaux existants pour minimiser sa charge d'impôt. Créer une holding au Luxembourg pour bénéficier du régime de participation exemption, c'est de l'optimisation. C'est légal, mais cela soulève des questions éthiques quand les montants en jeu se comptent en milliards.
L'évasion fiscale : la zone grise
L'évasion fiscale exploite les failles entre les législations de différents pays. Sans enfreindre frontalement une loi nationale, elle contourne l'esprit de la législation fiscale. C'est dans cette zone grise que se situent la plupart des montages impliquant le Luxembourg. Les tax rulings luxembourgeois, ces accords sur mesure entre l'administration fiscale et les entreprises, en sont l'illustration emblématique.
La fraude fiscale : le délit pénal
La fraude fiscale est une infraction pénale. Elle implique une dissimulation volontaire de revenus ou d'actifs pour échapper à l'impôt. Au Luxembourg comme ailleurs, elle est passible de sanctions pénales, d'amendes et de peines d'emprisonnement.
Quelques questions pour situer votre profil par rapport aux obligations fiscales internationales.
Les mécanismes fiscaux luxembourgeois qui attirent les capitaux
Le Luxembourg ne doit pas son attractivité fiscale au hasard. Plusieurs dispositifs structurels expliquent la concentration d'actifs dans le Grand-Duché.
- Le régime de participation exemption : les dividendes et plus-values reçus par une holding luxembourgeoise de ses filiales sont exonérés d'impôt sous certaines conditions (détention d'au moins 10 % ou 1,2 million d'euros pendant 12 mois). C'est le pilier de l'attractivité du Luxembourg pour les groupes internationaux.
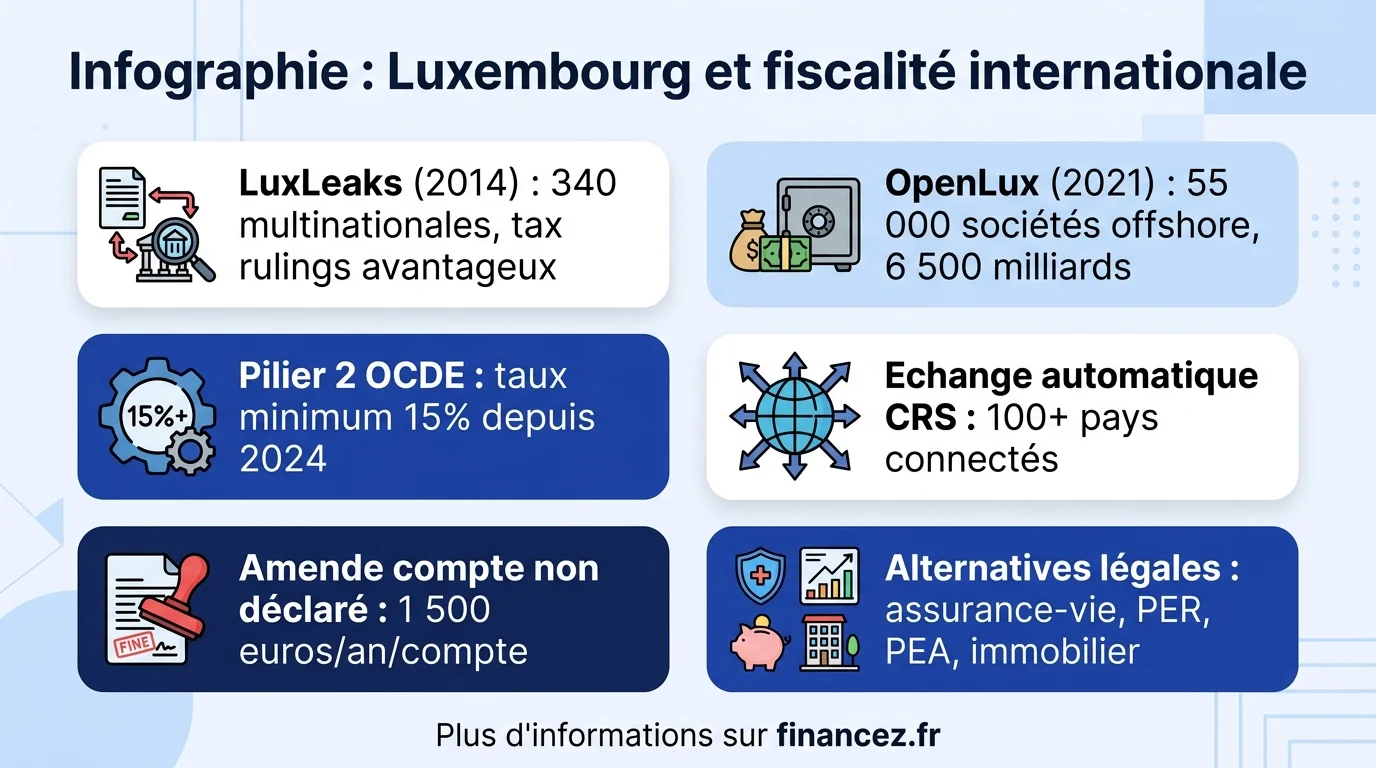
- Les tax rulings : des accords préalables entre une entreprise et l'administration fiscale qui fixent le traitement fiscal d'une opération. LuxLeaks a révélé que plus de 340 multinationales en avaient bénéficié, parfois avec des taux effectifs d'imposition inférieurs à 1 %.
- Les SOPARFI (Sociétés de Participations Financières) : ces holding luxembourgeoises bénéficient du régime de participation exemption et peuvent distribuer des dividendes avec une retenue à la source réduite grâce au réseau de conventions fiscales.
- Les fonds d'investissement : le Luxembourg héberge plus de 4 500 fonds (UCITS, SIF, RAIF) grâce à un cadre réglementaire souple et une fiscalité avantageuse sur les véhicules d'investissement.
- La propriété intellectuelle : le régime IP Box luxembourgeois permettait une taxation réduite des revenus tirés de la propriété intellectuelle. Ce régime a été réformé pour se conformer aux standards BEPS de l'OCDE.
Pour mieux comprendre le contexte fiscal européen et les mécanismes d'harmonisation en cours, notre article sur la fiscalité européenne détaille les principales directives qui impactent ces dispositifs.
Les réformes récentes : le Luxembourg se transforme
Sous la pression de l'UE et de l'OCDE, le Luxembourg a considérablement modifié son cadre fiscal ces dernières années.
- 2015 : mise en conformité avec la directive sur l'échange automatique de tax rulings (DAC3).
- 2017 : transposition de la directive anti-évasion (ATAD I) avec des règles sur la limitation des déductions d'intérêts et les dispositifs anti-hybrides.
- 2019 : ATAD II, renforçant les mesures contre les asymétries hybrides.
- 2024 : application de la directive sur le pilier 2 de l'OCDE, instaurant un taux minimum d'imposition de 15 % pour les groupes dont le chiffre d'affaires dépasse 750 millions d'euros.
- 2025-2026 : renforcement de la transparence avec le registre des bénéficiaires effectifs (UBO) et la mise en oeuvre progressive de DAC8 (échange automatique d'informations sur les crypto-actifs).
Ces réformes réduisent progressivement l'avantage fiscal du Luxembourg, mais le pays conserve d'autres atouts : stabilité politique, expertise en structuration financière, multilinguisme et localisation géographique centrale en Europe.
Le taux minimum de 15 % instauré par le pilier 2 de l'OCDE ne supprime pas l'optimisation fiscale, mais il réduit considérablement l'intérêt des montages les plus agressifs. Les taux effectifs inférieurs à 1 % révélés par LuxLeaks appartiennent désormais au passé.
Les risques concrets pour un particulier français
Ouvrir un compte au Luxembourg ou y créer une structure n'est pas interdit. Mais les obligations déclaratives sont strictes et les sanctions en cas de manquement sont lourdes.
Les obligations déclaratives
- Formulaire 3916 : tout compte bancaire détenu à l'étranger doit être déclaré chaque année, même s'il est inactif ou ne produit aucun revenu. Amende de 1 500 euros par compte non déclaré.
- Formulaire 2047 : les revenus étrangers (dividendes, intérêts, loyers) doivent être déclarés dans la déclaration de revenus française.
- Formulaire 3911 : les trusts et structures fiduciaires doivent être déclarés avec une amende de 20 000 euros en cas d'omission.
L'échange automatique d'informations (CRS)
Depuis 2017, le Luxembourg transmet automatiquement aux administrations fiscales étrangères les données bancaires des non-résidents. Le Common Reporting Standard (CRS) de l'OCDE, appliqué par plus de 100 pays, rend la dissimulation de comptes pratiquement impossible. L'administration fiscale française reçoit chaque année les soldes et revenus de tous les comptes détenus par des résidents français au Luxembourg.
Les scandales qui ont changé la donne
Plusieurs affaires ont mis le Luxembourg sous les projecteurs et accéléré les réformes.
| Scandale | Année | Révélation principale | Conséquence |
|---|---|---|---|
| LuxLeaks | 2014 | 340 multinationales avec des tax rulings avantageux | Directive DAC3, transparence des rulings |
| Panama Papers | 2016 | Sociétés offshore liées au Luxembourg | Renforcement des registres UBO |
| Paradise Papers | 2017 | Montages d'optimisation via cabinets luxembourgeois | Accélération de ATAD I et II |
| OpenLux | 2021 | 55 000 sociétés offshore, 6 500 milliards d'actifs | Pression accrue sur le registre des bénéficiaires |
Ces scandales ont eu un effet domino : chaque révélation a entraîné de nouvelles directives européennes, rendant les pratiques antérieures plus difficiles voire impossibles à reproduire.
Alternatives légales pour optimiser sa fiscalité en 2026
L'optimisation fiscale ne passe pas nécessairement par le Luxembourg. Des dispositifs parfaitement légaux et accessibles existent dans le cadre fiscal français.
- L'assurance-vie : avec un abattement de 152 500 euros par bénéficiaire en succession et une fiscalité allégée après 8 ans, c'est le placement préféré des Français pour optimiser leur patrimoine. Consultez notre guide sur l'assurance-vie pour un comparatif détaillé.
- Le PER (Plan d'Épargne Retraite) : les versements sont déductibles du revenu imposable dans la limite de 10 % des revenus professionnels. Notre article sur la fiscalité du PER détaille les avantages selon votre tranche marginale.
- L'investissement immobilier : dispositifs Pinel, LMNP, déficit foncier. La fiscalité immobilière offre de nombreux leviers pour les contribuables fortement imposés.
- Le PEA (Plan d'Épargne en Actions) : exonération des plus-values après 5 ans de détention (hors prélèvements sociaux).
- Les dons et mécénat : réduction d'impôt de 66 % dans la limite de 20 % du revenu imposable.
Avant de chercher des solutions à l'étranger, un audit fiscal avec un conseiller en gestion de patrimoine permet souvent de trouver des marges d'optimisation significatives dans le cadre français, sans risque juridique ni complexité administrative.
Le futur de la fiscalité internationale : vers la fin des paradis fiscaux ?
Le pilier 1 et le pilier 2 de l'OCDE redessinent la carte de la fiscalité mondiale. Le pilier 2 (taux minimum de 15 %) est déjà en vigueur dans l'UE depuis 2024. Le pilier 1 (réallocation des droits d'imposition vers les pays de consommation) avance plus lentement mais pourrait bouleverser les modèles économiques des centres financiers comme le Luxembourg.
Les tendances de fond convergent vers plus de transparence :
- L'échange automatique d'informations s'étend aux crypto-actifs (DAC8) et aux plateformes numériques (DAC7).
- Les registres de bénéficiaires effectifs deviennent interconnectés au niveau européen.
- La numérisation des administrations fiscales améliore la détection des fraudes par intelligence artificielle.
- La pression sociétale pousse les entreprises vers une transparence fiscale accrue (reporting pays par pays).
Le Luxembourg ne disparaîtra pas en tant que centre financier, mais son attractivité reposera de moins en moins sur des avantages fiscaux et de plus en plus sur son expertise technique, sa stabilité réglementaire et la qualité de ses services financiers.
Que retenir avant toute démarche d'optimisation internationale
Le recours à des structures luxembourgeoises ou d'autres juridictions à fiscalité avantageuse n'est pas interdit, mais il exige une rigueur absolue sur les obligations déclaratives et une analyse réaliste.
- Les frais de création et de maintien d'une structure luxembourgeoise (comptabilité, domiciliation, compliance) démarrent à 10 000 euros par an. En dessous d'un certain niveau de patrimoine, les économies fiscales ne couvrent pas les coûts.
- Le risque de requalification par l'administration fiscale française est réel si la structure n'a pas de substance économique (bureaux, employés, activité réelle).
- L'échange automatique d'informations rend la dissimulation impossible à moyen terme.
- Les sanctions en cas de fraude incluent des amendes pouvant atteindre 80 % des droits éludés, plus des poursuites pénales.
L'essentiel est de distinguer clairement ce qui relève de l'optimisation légale (exploiter les dispositifs existants) et ce qui bascule dans l'évasion ou la fraude. Un conseiller fiscal spécialisé en droit international est indispensable pour naviguer cette frontière.
Questions fréquentes
Le Luxembourg est-il sur la liste noire des paradis fiscaux ?
Non. Le Luxembourg ne figure ni sur la liste noire ni sur la liste grise des paradis fiscaux de l'Union européenne. Il applique les standards internationaux de transparence et d'échange d'informations. En revanche, le Tax Justice Network le classe parmi les dix pays les plus contributeurs au problème mondial de l'évasion fiscale en raison de ses mécanismes d'optimisation.
Quels sont les risques d'un compte bancaire non déclaré au Luxembourg ?
Un compte non déclaré expose à une amende de 1 500 euros par compte et par année non déclarée, majorée à 10 000 euros si le compte est dans un État non coopératif. L'échange automatique d'informations (CRS) signifie que l'administration fiscale française est informée automatiquement de l'existence du compte. Les sanctions peuvent aller jusqu'à 80 % des droits éludés en cas de fraude caractérisée.
Qu'est-ce qu'un tax ruling luxembourgeois ?
Un tax ruling est un accord préalable entre une entreprise et l'administration fiscale luxembourgeoise qui fixe le traitement fiscal d'une opération ou d'une structure. LuxLeaks a révélé que certains rulings permettaient des taux effectifs d'imposition inférieurs à 1 %. Depuis 2015, ces accords doivent être échangés automatiquement entre États membres de l'UE (directive DAC3).
Le taux minimum de 15 % de l'OCDE change-t-il la donne ?
Oui, significativement. Le pilier 2 de l'OCDE, en vigueur dans l'UE depuis 2024, impose un taux minimum de 15 % aux groupes dont le chiffre d'affaires dépasse 750 millions d'euros. Les montages permettant des taux effectifs très bas ne fonctionnent plus pour ces grandes entreprises. En revanche, les PME et les particuliers ne sont pas directement concernés par cette mesure.
Peut-on créer légalement une société au Luxembourg depuis la France ?
Oui, c'est parfaitement légal à condition de respecter les obligations déclaratives françaises (déclaration des comptes étrangers, des revenus étrangers) et de s'assurer que la structure a une substance économique réelle. Sans locaux, sans employés et sans activité au Luxembourg, l'administration fiscale française peut requalifier la structure comme un montage artificiel.
Quels sont les paradis fiscaux en Europe en 2026 ?
L'UE ne classe aucun État membre comme paradis fiscal. En revanche, le Tax Justice Network identifie plusieurs pays européens parmi les plus opaques : Luxembourg, Pays-Bas, Irlande, Suisse (non UE) et certaines dépendances de la Couronne britannique (Jersey, Guernesey, Île de Man). Les réformes OCDE réduisent progressivement ces avantages.