
Impôts : définition, synonymes et fonctionnement
Impôt, taxe, contribution, prélèvement : découvrez les vrais synonymes et les différences juridiques. Quiz fiscal et tableau comparatif pour ne plus confondre.

Impôt, taxe, contribution : des mots différents pour des réalités distinctes
Dans le langage courant, on utilise indifféremment impôts, taxes, charges ou prélèvements pour désigner ce que l’État nous prend chaque mois. Pourtant, chacun de ces termes a une signification juridique précise. Connaître ces nuances n’est pas qu’une question de vocabulaire : c’est comprendre pourquoi vous payez, à qui, et ce que vous êtes en droit d’attendre en retour.
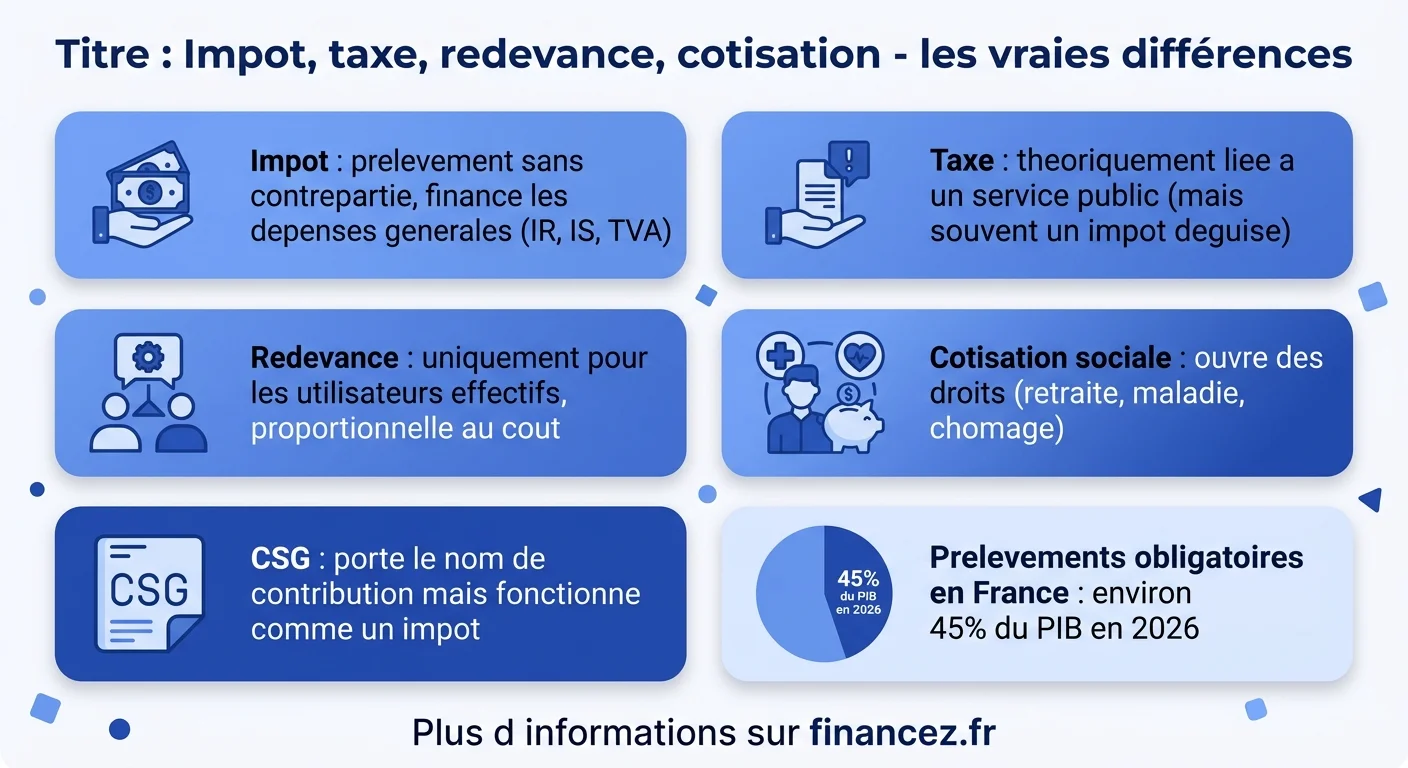
L’impôt, par définition, est un prélèvement obligatoire sans contrepartie directe. Vous payez l’impôt sur le revenu sans qu’il soit lié à un service spécifique : il finance l’ensemble des dépenses publiques. La taxe, elle, est théoriquement liée à un service ou un ouvrage public. La redevance va encore plus loin : elle ne concerne que les utilisateurs effectifs d’un service.
Mais dans la pratique, le fisc lui-même brouille les pistes. La « taxe foncière » n’a rien d’une taxe au sens juridique : c’est un impôt. La « contribution sociale généralisée » (CSG) porte le nom de contribution mais fonctionne comme un impôt. Ce guide démêle le vocabulaire fiscal pour y voir clair, avec tous les synonymes d’impôts et leurs nuances réelles.
Définition juridique de l’impôt : ce que dit le droit
Le Conseil constitutionnel définit l’impôt comme un « prélèvement pécuniaire requis des contribuables d’après leurs facultés contributives, par voie d’autorité, à titre définitif et sans contrepartie, en vue de la couverture des charges publiques ». Plusieurs éléments méritent d’être détaillés.
« D’après leurs facultés contributives ». L’impôt est proportionnel ou progressif : plus vous gagnez, plus vous payez. Ce principe de capacité contributive est au cœur du système fiscal français. La taxe, à l’inverse, peut être forfaitaire.
« Sans contrepartie ». C’est la différence fondamentale avec la taxe et la redevance. Quand vous payez l’impôt sur le revenu, vous ne recevez pas de service en retour proportionnel à ce que vous avez versé. L’impôt alimente le budget général de l’État, qui décide ensuite de l’allocation des ressources.
« À titre définitif ». L’impôt n’est pas un prêt : une fois payé, il ne sera pas restitué (sauf en cas de trop-perçu). Ce caractère définitif le distingue de certaines formes de prélèvements temporaires ou conditionnels.
Les principaux impôts en France comprennent l’impôt sur le revenu (IR), l’impôt sur les sociétés (IS), la TVA (qui porte le nom de « taxe » mais est juridiquement un impôt), la taxe foncière et l’impôt sur la fortune immobilière (IFI).
Quiz : maîtrisez-vous le vocabulaire fiscal ?
Les vrais synonymes d’impôt : tableau comparatif
| Terme | Synonyme exact ? | Nuance | Exemple |
|---|---|---|---|
| Imposition | Oui | Désigne l’acte ou le montant dû | Imposition sur le revenu |
| Contribution | Quasi | Insiste sur la participation collective | CSG, CRDS |
| Prélèvement | Englobant | Couvre impôts, taxes et cotisations | Prélèvements obligatoires |
| Taxe | Partiel | Liée à un service, mais utilisée comme synonyme | TVA, taxe foncière |
| Charge | Partiel | Inclut aussi les coûts non fiscaux | Charges sociales |
| Fisc | Non (métonymie) | Désigne l’administration | Le fisc réclame le paiement |
| Redevance | Non | Utilisateurs effectifs uniquement | Péages autoroutiers |
| Dîme | Historique | Ancien prélèvement (10% des récoltes) | Usage figuré aujourd’hui |
| Tribut | Littéraire | Connotation de soumission | Payer le tribut |
En résumé, seule « imposition » est un synonyme véritable. Les autres termes recouvrent des réalités légèrement différentes, même si l’usage courant les confond.
Impôt vs taxe : la confusion la plus répandue
La majorité des Français utilisent « impôt » et « taxe » de manière interchangeable. Même l’administration fiscale entretient l’ambiguïté en appelant « taxe » des prélèvements qui sont juridiquement des impôts.
La distinction théorique. L’impôt finance les dépenses générales sans contrepartie. La taxe finance un service public identifié. La taxe d’enlèvement des ordures ménagères relie votre paiement au service de collecte.
La réalité pratique. Cette distinction est largement fictive. La taxe foncière alimente le budget des collectivités sans contrepartie spécifique. La TVA représente environ 37% des recettes fiscales de l’État en 2026, mais n’a rien d’une taxe au sens juridique.
Pour comprendre la fiscalité appliquée aux salaires, distinguer cotisations (qui ouvrent des droits) et impôts (qui n’en ouvrent pas) est essentiel.
Règle simple : si le mot « taxe » apparaît sur votre avis d’imposition mais que le montant n’a aucun rapport avec un service spécifique, c’est en réalité un impôt déguisé.
Cotisations sociales : impôts ou pas ?
Les cotisations sociales occupent une zone grise dans le vocabulaire fiscal français. Elles sont obligatoires comme les impôts, prélevées directement sur les salaires et les revenus d’activité. Mais elles créent des droits proportionnels pour le cotisant : droit à la retraite, à l’assurance maladie, aux allocations chômage. C’est cette contrepartie en droits qui les distingue théoriquement des impôts au sens strict.
La CSG (Contribution Sociale Généralisée) brouille complètement cette frontière. Créée en 1991 pour diversifier le financement de la Sécurité sociale, elle est prélevée sur quasiment tous les revenus, salaires, pensions, revenus du patrimoine, plus-values, mais n’ouvre aucun droit proportionnel à ce qui est versé. Le Conseil constitutionnel l’a d’ailleurs qualifiée d’« imposition de toute nature », ce qui en fait juridiquement un impôt malgré son nom de « contribution ». Son taux s’élève à 9,2% sur les revenus d’activité et 9,9% sur les revenus du patrimoine en 2026.
La CRDS (Contribution pour le Remboursement de la Dette Sociale) suit la même logique : un prélèvement de 0,5% sur la quasi-totalité des revenus, sans contrepartie directe. Créée en 1996 comme mesure temporaire pour apurer la dette de la Sécurité sociale, elle est toujours en vigueur trente ans plus tard, preuve qu’un prélèvement fiscal « temporaire » l’est rarement dans les faits.
L’assurance maladie, en revanche, est bien financée par des cotisations au sens strict : les cotisations patronales et salariales ouvrent un droit concret au remboursement des soins de santé. Même chose pour les cotisations retraite, qui génèrent des trimestres et des points de pension. La différence est donc fonctionnelle : le cotisant obtient des prestations mesurables en retour de ses versements.
Impôts directs et indirects : deux familles à connaître
Au-delà de la distinction impôt/taxe, la classification la plus utile oppose les impôts directs et les impôts indirects.
Les impôts directs sont payés directement à l’administration fiscale. Vous en connaissez le montant et la date. Exemples : impôt sur le revenu, IS, taxe foncière, IFI. Environ 30% des recettes fiscales totales.
Les impôts indirects sont intégrés dans le prix des biens et services. Exemples : TVA (20%, 10%, 5,5% ou 2,1%), accises sur l’alcool et le tabac, TICPE. Environ 45% des recettes fiscales.
Les impôts indirects sont régressifs : un ménage modeste consacre une part plus importante de ses revenus à la consommation. Il paie donc proportionnellement plus de TVA par rapport à ses revenus. Pour réduire cette pression, des stratégies de placement permettent d’optimiser légalement la fiscalité de son épargne.
La redevance : le prélèvement le plus ciblé
La redevance ne concerne que les utilisateurs effectifs d’un service public. Contrairement à la taxe, elle cible uniquement ceux qui bénéficient réellement du service.
Exemples concrets en 2026 : la redevance d’occupation du domaine public (marchés, terrasses de café), la redevance d’assainissement collectée par les communes, les péages autoroutiers (une forme de redevance pour l’usage de l’infrastructure routière). La défunte redevance audiovisuelle, supprimée en 2022, était en réalité plus proche d’un impôt puisqu’elle était due par tout détenteur de téléviseur, qu’il regarde ou non les chaînes publiques.
Le principe clé de la redevance : son montant doit être proportionnel au coût réel du service rendu. L’administration ne peut pas enrichir son budget général via une redevance, contrairement à un impôt. Si vous estimez qu’une redevance est sans rapport avec le service fourni ou disproportionnée par rapport au coût réel, c’est un motif de recours juridique devant le tribunal administratif. Cette protection n’existe pas pour un impôt : l’État fixe librement le taux d’imposition, même si celui-ci est élevé.
Prélèvements obligatoires : le terme qui englobe tout
L’expression « prélèvements obligatoires » couvre sans ambiguïté la totalité des versements obligatoires : impôts, taxes, cotisations sociales, redevances.
En France, le taux de prélèvements obligatoires avoisine 45% du PIB en 2026, l’un des plus élevés de l’UE. Ce chiffre agrège tout : IR, TVA, cotisations retraite, CSG, taxe foncière, et des centaines d’autres prélèvements.
C’est le terme le plus honnête pour discuter de la pression fiscale. Dire « les impôts sont trop élevés » est réducteur : les impôts au sens strict ne représentent qu’une partie du total. Pour optimiser votre situation, le PER ou l’assurance vie offrent des leviers légaux.
Étymologie et histoire du mot « impôt »
Le mot vient du latin impositum, participe de imponere (« placer sur, imposer »). L’idée originelle est celle d’un poids placé sur le contribuable. « Taxe » vient du latin médiéval taxa (« évaluer, fixer le prix »). « Contribution » vient de contribuere (« apporter ensemble »), une notion plus participative.
Les étymologies révèlent des visions opposées : l’impôt est subi (on impose), la contribution est choisie (on contribue), la taxe est évaluée (on taxe). Ces connotations ne sont pas anodines : parler de « contribution » est toujours plus populaire que parler de « nouvel impôt ».
Sous l’Ancien Régime, le tiers état payait la taille, la gabelle (impôt sur le sel), la dîme (10% des récoltes) et les aides (impôts sur les boissons). Ces noms ont disparu mais le principe survit dans notre vocabulaire fiscal.
« La fiscalité, c’est l’art de plumer l’oie pour obtenir le plus de plumes avec le moins de cris possibles. », Attribuée à Colbert. Cette citation illustre pourquoi le vocabulaire fiscal est volontairement ambigu.
Vocabulaire fiscal courant : les termes à connaître en 2026
Assiette fiscale. La base sur laquelle l’impôt est calculé. Pour l’impôt sur le revenu, c’est le revenu net imposable après déduction des charges. Pour la taxe foncière, c’est la valeur locative cadastrale du bien immobilier. Une assiette large avec un taux bas peut rapporter autant qu’une assiette étroite avec un taux élevé, c’est pourquoi les débats sur l’élargissement de l’assiette fiscale sont récurrents en politique.
Fait générateur. L’événement qui déclenche l’obligation de payer l’impôt. Pour la TVA, c’est la livraison du bien ou l’exécution du service. Pour l’impôt sur le revenu, c’est la perception du revenu au cours de l’année civile. Connaître le fait générateur permet de savoir à quel moment précis l’impôt devient dû et de planifier sa trésorerie en conséquence.
Exigibilité. Le moment où l’administration peut légalement exiger le paiement. Il ne coïncide pas toujours avec le fait générateur. Pour la TVA sur les prestations de services, le fait générateur est la réalisation du service, mais l’exigibilité intervient à l’encaissement du paiement. Cette distinction technique a des conséquences pratiques importantes pour les professionnels qui gèrent leur trésorerie.
Niche fiscale. Dispositif légal qui réduit le montant d’impôt à payer. Déductions (de l’assiette), crédits d’impôt (du montant dû), exonérations (suppression totale) : ces mécanismes allègent la facture fiscale pour ceux qui remplissent les conditions. En 2026, le plafonnement global des niches fiscales est fixé à 10 000 euros par an pour les particuliers, avec quelques exceptions comme l’investissement Outre-mer (18 000 euros).
Taux marginal. Le taux d’imposition appliqué à la dernière tranche de vos revenus. Un taux marginal de 30% ne signifie pas que vous payez 30% d’impôt sur tous vos revenus, mais uniquement sur les euros qui dépassent le seuil de cette tranche. Les tranches inférieures sont imposées à 0%, 11% et 30% respectivement. Cette confusion est fréquente et fausse complètement la perception de la charge fiscale réelle : votre taux moyen effectif est toujours nettement inférieur à votre taux marginal.
Prélèvement à la source (PAS). Depuis 2019, l’impôt sur le revenu est directement prélevé par l’employeur sur le salaire. Ce mécanisme ne change pas le montant total d’impôt dû mais en modifie le rythme de paiement. Le taux appliqué est calculé par l’administration sur la base de votre dernière déclaration, ce qui peut créer des décalages nécessitant une régularisation annuelle.
Questions fréquentes
Quelle est la différence entre impôt et taxe ?
L’impôt finance les dépenses générales sans contrepartie. La taxe est théoriquement liée à un service public. En pratique, la TVA et la taxe foncière sont juridiquement des impôts malgré leur nom.
Quel est le synonyme exact du mot impôt ?
Le synonyme le plus exact est « imposition ». Les termes contribution, taxe et prélèvement sont des quasi-synonymes avec des nuances juridiques.
La CSG est-elle un impôt ou une cotisation ?
Malgré son nom de contribution, la CSG fonctionne comme un impôt. Elle n’ouvre aucun droit proportionnel. Le Conseil constitutionnel l’a qualifiée d’imposition de toute nature.
Qu’est-ce qu’une redevance ?
Un prélèvement qui ne concerne que les utilisateurs effectifs d’un service public. Son montant doit être proportionnel au coût du service rendu.
Que signifie prélèvements obligatoires ?
L’ensemble des versements obligatoires : impôts, taxes, cotisations sociales et redevances. Environ 45% du PIB en France en 2026.
Qu’est-ce que le taux marginal d’imposition ?
Le taux appliqué à la dernière tranche de vos revenus. Le taux moyen réel est toujours inférieur au taux marginal.