
Fiscalisation : ce que ce terme signifie vraiment pour votre portefeuille
Comprenez la fiscalisation, ses mécanismes et ses conséquences sur vos revenus. De l'assurance vie aux prestations sociales, tout ce qui change.

Fiscalisation : de quoi parle-t-on exactement ?
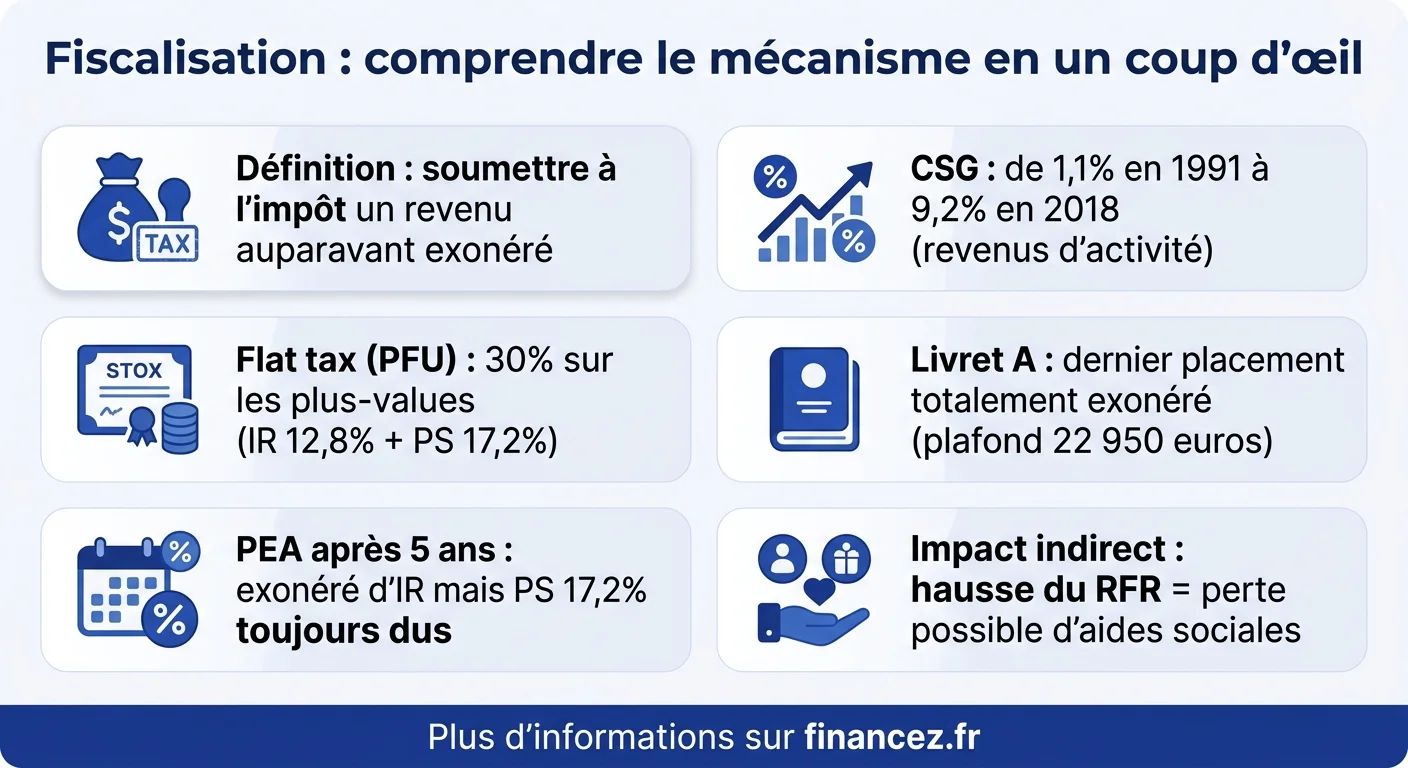
La fiscalisation désigne l'action de soumettre à l'impôt un revenu, une prestation ou un avantage qui en était auparavant exonéré. C'est un mécanisme par lequel l'État transforme une ressource non imposable en ressource imposable, ou remplace un financement par cotisation sociale par un financement par l'impôt.
Ce terme est souvent confondu avec fiscalité (l'ensemble du système fiscal) ou défiscalisation (la réduction d'impôts par des dispositifs légaux). La fiscalisation se situe à l'opposé de la défiscalisation : là où cette dernière allège la charge fiscale, la fiscalisation l'augmente en élargissant l'assiette imposable.
En pratique, la fiscalisation touche les particuliers comme les entreprises. Quand un gouvernement décide de "fiscaliser" les allocations familiales ou les plus-values d'assurance vie, cela signifie que ces sommes, auparavant hors du champ de l'impôt, entrent dans le calcul du revenu imposable. Les contribuables voient leur impôt augmenter sans que leurs revenus réels aient changé.
Fiscalisation, fiscalité, défiscalisation : ne plus confondre
Ces trois termes gravitent autour de l'impôt mais désignent des réalités distinctes :
| Terme | Définition | Impact sur le contribuable | Exemple |
|---|---|---|---|
| Fiscalité | Système global des impôts et taxes | Cadre de référence | La fiscalité française comprend l'IR, la TVA, l'IS... |
| Fiscalisation | Action de soumettre à l'impôt | Augmentation de la charge | Fiscalisation de la majoration de pension |
| Défiscalisation | Réduction d'impôt par un dispositif | Diminution de la charge | Loi Pinel, investissement en FCPI |
La confusion entre ces termes est courante dans les médias. Quand un article titre "la fiscalité des retraités va changer", il devrait souvent dire "la fiscalisation des pensions va s'étendre", ce qui est bien plus précis et bien plus inquiétant pour les personnes concernées.
Les grands domaines touchés par la fiscalisation
La fiscalisation ne concerne pas un seul secteur. Elle s'applique progressivement à des domaines de plus en plus larges, au gré des réformes fiscales :
Protection sociale
C'est le terrain historique de la fiscalisation. La création de la CSG (Contribution Sociale Généralisée) en 1991 illustre parfaitement le mécanisme : une part du financement de la Sécurité sociale, auparavant assurée par les cotisations patronales et salariales, a été transférée vers un impôt assis sur l'ensemble des revenus (salaires, pensions, revenus du capital). Résultat : l'assiette s'est élargie, mais les retraités et les épargnants ont été mis à contribution là où seuls les salariés cotisaient avant.
Assurance vie
L'assurance vie a connu plusieurs vagues de fiscalisation. Les plus-values, autrefois quasi exonérées après 8 ans, sont désormais soumises au prélèvement forfaitaire unique (PFU) de 30% ou au barème progressif. Les contrats ouverts avant certaines dates conservent des avantages, mais la tendance est à l'harmonisation, c'est-à-dire à la fiscalisation progressive de ces gains.
Prestations sociales
La majoration de pension de 10% pour les parents de trois enfants ou plus a été fiscalisée en 2014. Avant cette date, elle n'entrait pas dans le revenu imposable. Depuis, elle est intégrée au calcul de l'impôt sur le revenu, ce qui a représenté un manque à gagner net pour environ 3,8 millions de foyers retraités concernés.
Épargne salariale
L'intéressement et la participation, longtemps exonérés d'impôt sous conditions, ont vu leur régime fiscal se durcir au fil des réformes. La fiscalisation de ces sommes en cas de disponibilité immédiate (hors blocage de 5 ans) illustre la logique : l'avantage fiscal est conditionné à un comportement d'épargne que l'État souhaite encourager.
Comment la fiscalisation impacte concrètement les ménages
L'effet le plus insidieux de la fiscalisation est son invisibilité apparente. Le revenu brut ne change pas, mais le revenu net disponible diminue. Voici comment cela se manifeste :
- Effet de seuil : une fiscalisation peut faire basculer un contribuable dans une tranche d'imposition supérieure. Un retraité qui percevait 27 000 euros imposables peut, après fiscalisation d'une prestation de 2 000 euros, passer à 29 000 euros et entrer dans la tranche à 30% (au lieu de 11%).
- Perte d'aides sociales : le revenu fiscal de référence (RFR) conditionne l'accès à de nombreuses aides : exonération de taxe foncière, aide au logement, complémentaire santé solidaire. La fiscalisation augmente le RFR et peut provoquer la perte de ces aides, amplifiant l'impact bien au-delà du seul impôt.
- Érosion du pouvoir d'achat : quand une prestation déjà modeste (pension majorée, allocation) est fiscalisée, la ponction est ressentie d'autant plus fortement que le montant de base est faible.
La fiscalisation est un impôt qui ne dit pas son nom. Plutôt que de créer un nouvel impôt visible et impopulaire, le législateur élargit la base imposable d'impôts existants, un choix politiquement plus discret mais financièrement tout aussi réel pour les contribuables.
Fiscalisation et CSG : le cas d'école français
La CSG est le produit le plus emblématique de la fiscalisation en France. Créée pour financer la Sécurité sociale par l'impôt plutôt que par les seules cotisations, elle a transformé en profondeur le paysage fiscal français.
Son taux a évolué de manière constante : 1,1% à sa création en 1991, puis 2,4%, 3,4%, 7,5% et enfin 9,2% pour les revenus d'activité en 2018. Cette progression illustre un mécanisme récurrent : une fois qu'un revenu est fiscalisé, le taux applicable augmente au fil du temps.
Pour les retraités, la CSG représente un cas complexe avec quatre taux possibles selon le revenu fiscal de référence :
- Exonération totale : RFR inférieur à 12 230 euros (personne seule)
- Taux réduit 3,8% : RFR entre 12 231 et 15 988 euros
- Taux médian 6,6% : RFR entre 15 989 et 24 812 euros
- Taux plein 8,3% : RFR supérieur à 24 812 euros
Ces seuils changent chaque année et créent des effets de bord : un euro de revenu supplémentaire peut faire basculer d'un taux réduit au taux plein, avec un surcoût disproportionné. C'est une conséquence directe de la logique de fiscalisation appliquée aux prélèvements sociaux.
Fiscalisation de l'épargne : ce qui a changé ces dernières années
L'épargne des Français a été progressivement soumise à une fiscalisation croissante. Le mouvement est clair : les niches fiscales se réduisent et les placements autrefois sanctuarisés perdent leurs avantages.
Le Livret A reste le dernier bastion non fiscalisé : ses intérêts sont exonérés d'impôt et de prélèvements sociaux. Mais son plafond (22 950 euros) limite naturellement le gain. Tout excédent d'épargne doit être placé ailleurs, dans des supports fiscalisés.
Le PEA (Plan d'Épargne en Actions) conserve un avantage après 5 ans, exonération d'impôt sur le revenu, mais les prélèvements sociaux de 17,2% s'appliquent toujours. C'est un exemple de fiscalisation partielle : l'enveloppe protège de l'IR mais pas des contributions sociales.
Le PER (Plan d'Épargne Retraite) illustre un mécanisme de fiscalisation différée. Les versements sont déductibles du revenu imposable, mais la sortie en capital ou en rente est intégralement fiscalisée. L'avantage n'est réel que si votre TMI à la sortie est inférieure à votre TMI au moment du versement.
Les crypto-actifs ont été fiscalisés en 2019 avec l'instauration du flat tax à 30% sur les plus-values de cession. Avant cette date, le régime applicable était flou et les gains souvent non déclarés. La fiscalisation des cryptomonnaies a clarifié le cadre mais aussi fermé une zone grise que les investisseurs précoces avaient utilisée.
Stratégies pour limiter l'impact d'une fiscalisation
Face à la fiscalisation croissante, plusieurs leviers permettent de réduire légalement la charge fiscale :
- Diversifier les enveloppes fiscales : répartir son épargne entre Livret A (exonéré), PEA (IR exonéré après 5 ans), assurance vie (abattement après 8 ans) et PER (déduction à l'entrée). Chaque enveloppe a ses règles de fiscalisation propres, et la diversification limite l'exposition globale.
- Surveiller le revenu fiscal de référence : le RFR conditionne les seuils de CSG, l'accès aux aides sociales et certaines exonérations locales. Avant de réaliser une plus-value ou de débloquer un capital, calculez l'impact sur votre RFR de l'année.
- Lisser les revenus exceptionnels : le système du quotient permet d'atténuer l'impact fiscal d'un revenu exceptionnel (indemnité de départ, rachat d'assurance vie). Cette option, déclarée en case 0XX, évite le basculement dans une tranche supérieure.
- Utiliser la transmission comme levier : les abattements sur les donations (100 000 euros par enfant tous les 15 ans) et sur l'assurance vie (152 500 euros par bénéficiaire) permettent de transmettre du patrimoine hors du champ de la fiscalisation successorale classique.
- Consulter un fiscaliste, au-delà d'un certain patrimoine ou d'une situation complexe (expatriation, revenus multiples, succession), l'expertise d'un professionnel évite les erreurs coûteuses et identifie des optimisations que les outils en ligne ne détectent pas.
La fiscalisation dans le débat public : pourquoi ça fait polémique
Chaque annonce de fiscalisation déclenche des réactions vives. La raison est simple : la fiscalisation modifie un contrat implicite entre l'État et les citoyens. Quand une prestation est créée comme non imposable, les bénéficiaires intègrent ce caractère dans leurs projections financières. La fiscaliser revient à changer les règles en cours de partie.
Le débat oppose deux logiques :
Les partisans invoquent l'équité. Pourquoi certains revenus seraient-ils exemptés quand les salaires sont imposés dès le premier euro au-dessus du seuil ? La fiscalisation uniformise le traitement fiscal et élargit l'assiette, ce qui permet théoriquement de baisser les taux pour tous.
Les opposants dénoncent la rétroactivité déguisée. Les choix d'investissement ont été faits en fonction d'un cadre fiscal donné. Modifier ce cadre après coup pénalise ceux qui ont joué le jeu des incitations fiscales. C'est aussi un frein à la confiance des investisseurs.
En 2026, plusieurs projets de fiscalisation alimentent le débat : la possible fiscalisation des plus-values latentes sur les portefeuilles importants, l'extension de la CSG à de nouvelles catégories de revenus, et la remise en question de certains abattements sur les successions. Ces sujets continueront de structurer le paysage fiscal français dans les années à venir.
Comprendre la fiscalisation, c'est anticiper les changements. Les contribuables qui suivent l'actualité fiscale et adaptent leur stratégie en amont absorbent mieux les chocs que ceux qui découvrent les nouvelles règles sur leur avis d'imposition.
Perspectives : vers une fiscalisation toujours plus large ?
La tendance de fond est claire : depuis 30 ans, le périmètre de la fiscalisation n'a cessé de s'étendre en France. Les niches fiscales se réduisent, les exonérations se conditionnent, et les revenus autrefois sanctuarisés entrent progressivement dans le champ de l'impôt.
Plusieurs facteurs poussent dans cette direction :
- Le vieillissement démographique : le financement des retraites et de la santé nécessite des ressources croissantes. La fiscalisation permet d'élargir l'assiette au-delà des seuls actifs.
- La dette publique : avec une dette dépassant 110% du PIB, l'État cherche des recettes supplémentaires. La fiscalisation est politiquement plus acceptable que la création d'un nouvel impôt.
- L'harmonisation européenne : les directives européennes poussent vers une convergence fiscale qui limite les régimes dérogatoires nationaux.
- La transparence numérique : la digitalisation des transactions rend plus difficile l'existence de zones grises fiscales. Les revenus autrefois difficilement traçables (économie collaborative, crypto) sont désormais fiscalisés grâce au reporting automatique.
Pour les épargnants et les contribuables, cette tendance implique une vigilance permanente et une stratégie patrimoniale adaptable. Les placements immobiliers comme les SCPI ou les investissements en actions via le PEA conservent des avantages, mais rien ne garantit leur pérennité face à la dynamique de fiscalisation.
Questions fréquentes
Quelle est la différence entre fiscalisation et imposition ?
L'imposition est le fait de payer un impôt sur un revenu déjà soumis au système fiscal. La fiscalisation est l'acte de soumettre pour la première fois à l'impôt un revenu ou une prestation qui en était auparavant exonéré. La fiscalisation crée une nouvelle base imposable, tandis que l'imposition s'exerce sur une base existante.
La CSG est-elle un exemple de fiscalisation ?
Oui, la CSG est l'exemple le plus emblématique de fiscalisation en France. Créée en 1991, elle a transféré une partie du financement de la Sécurité sociale des cotisations sociales (prélevées sur les salaires) vers un impôt assis sur l'ensemble des revenus (salaires, pensions, revenus du capital). Son taux est passé de 1,1% à 9,2% pour les revenus d'activité.
Qui est exonéré de la CSG et de la CRDS ?
Les retraités dont le revenu fiscal de référence est inférieur à 12 230 euros (personne seule) sont exonérés de CSG. Au-delà de ce seuil, un taux réduit de 3,8% s'applique jusqu'à 15 988 euros. Les allocataires du RSA et de certaines prestations sous condition de ressources sont également exonérés. Les salariés en activité ne peuvent pas être exonérés de CSG.
La fiscalisation peut-elle être rétroactive ?
En principe, le droit fiscal interdit la rétroactivité. En pratique, la fiscalisation s'applique souvent à des revenus futurs issus de dispositifs existants, ce qui crée un effet rétroactif de facto. Par exemple, fiscaliser les plus-values d'une assurance vie ouverte sous un ancien régime modifie les règles pour un contrat souscrit en toute confiance dans le cadre précédent.
Comment anticiper une future fiscalisation ?
Diversifiez vos placements entre différentes enveloppes fiscales (Livret A, PEA, PER, assurance vie) pour limiter l'exposition à un seul régime. Suivez l'actualité des projets de loi de finances (PLF) publiés chaque automne. Consultez un fiscaliste si votre patrimoine dépasse 200 000 euros ou si votre situation est complexe. La meilleure protection est l'anticipation.
Faut-il déclarer l'assurance vie aux impôts ?
L'assurance vie elle-même ne se déclare pas tant que vous ne faites pas de rachat (retrait). En revanche, les plus-values réalisées lors d'un rachat sont soumises à l'impôt (PFU de 30% ou barème progressif) avec un abattement annuel de 4 600 euros (9 200 euros pour un couple) après 8 ans de détention. Les intérêts générés chaque année n'ont pas à être déclarés tant qu'ils restent dans le contrat.